
市場概要
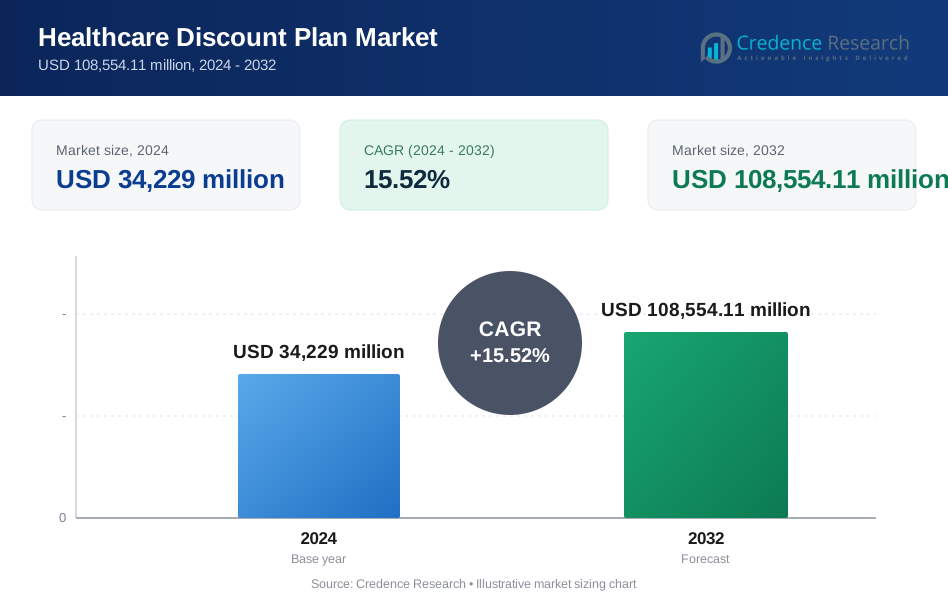
ヘルスケア割引プラン市場の規模は2024年に34229百万米ドルと評価され、2032年までに108554.11百万米ドルに達すると予測されており、予測期間中のCAGRは15.52%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のヘルスケア割引プラン市場規模 | USD 34229 Million |
| ヘルスケア割引プラン市場、CAGR | 15.52% |
| 2032年のヘルスケア割引プラン市場規模 | USD 108554.11 Million |
ヘルスケア割引プラン市場は、既存のヘルスケアサービスプロバイダー、薬局ネットワーク、歯科グループ、テレヘルスプラットフォームの幅広い組み合わせによって形成されており、プロバイダーパートナーシップの拡大、デジタル登録機能の向上、マルチサービス割引バンドルの提供によって競争しています。主要な業界参加者は、全国的なネットワークの強化、メンバーエンゲージメントの向上、透明で低コストのヘルスケア節約ソリューションの提供に焦点を当て、消費者のリーチを広げています。北米は、自己負担の高い医療費、強い消費者意識、主要な都市部および郊外地域での歯科、視力、処方箋、バーチャルケア割引プログラムの広範な利用可能性に支えられ、正確な32–34%のシェアで依然として主要な地域です。
市場インサイト
- ヘルスケア割引プラン市場は2024年に34229百万米ドルに達し、2032年までに108554.11百万米ドルに達すると予測されており、自己負担医療費の増加と低コストのヘルスケア代替品の需要増加により、強力な15.52%のCAGRで進展しています。
- 市場の成長は、柔軟な非保険の節約プログラムに対する消費者の好みの増加と、歯科、視力、処方箋、テレヘルス割引サービスへのアクセスを簡素化するデジタル登録プラットフォームの急速な拡大によって支えられています。
- 主要なヘルスケアネットワークとプロバイダーがパートナーシップを拡大し、サービスの利用可能性を広げ、メンバーの保持を改善するマルチサービスバンドルを強化するにつれて、競争活動が激化しています。
- 市場は、割引レベルの変動、農村地域での認知度の低さ、プロバイダーの参加の不一致により、特定のユーザーグループに対する価値の認識を低下させる可能性があるため、制約に直面しています。
- 北米は32–34%のシェアでリードしており、歯科ケアプランは、自己負担の歯科費用が一貫して高いため、最も高い採用率でセグメントのパフォーマンスを支配しています。
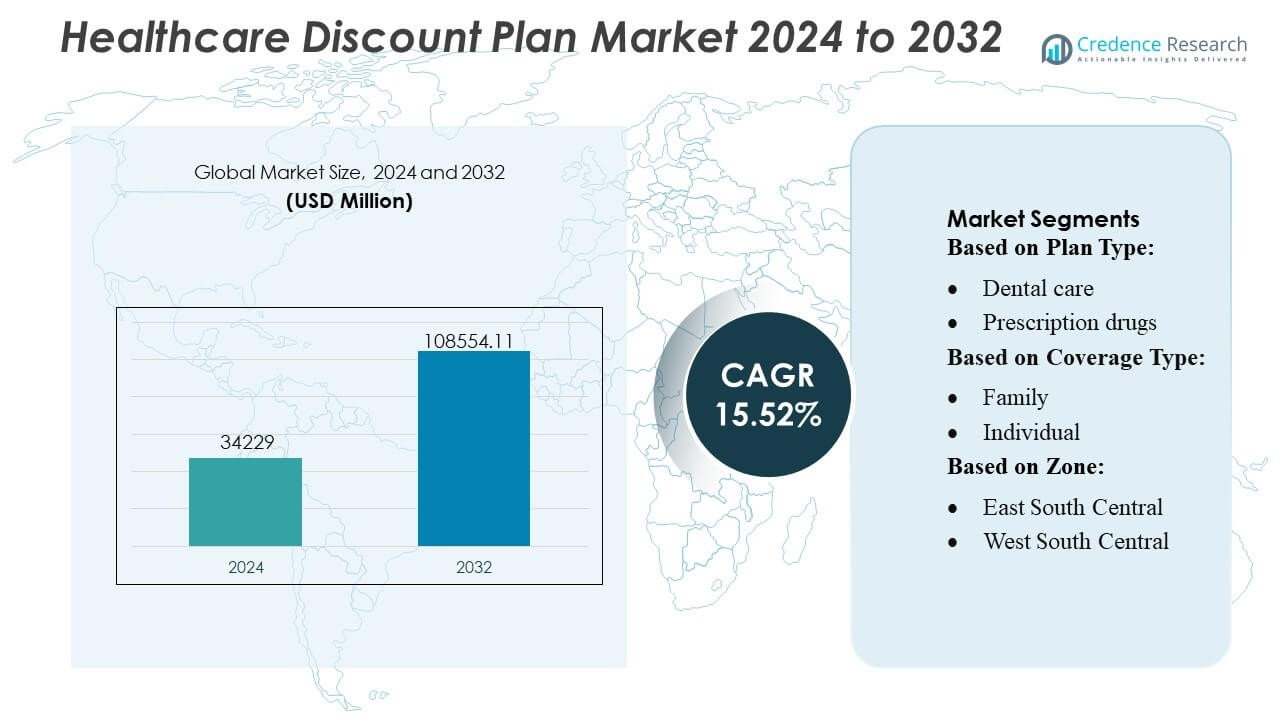 市場セグメンテーション分析:
プランタイプ別
歯科ケアプランは約32%で最大のシェアを持ち、手頃なクリーニング、詰め物、予防ケアの高い需要に支えられています。薬の価格上昇と薬局での節約に対する消費者の強い関心により、処方薬プランが続きます。視力ケアと補聴器プランは、高齢化する人口が費用対効果の高い矯正ソリューションを求める中で着実に成長しています。カイロプラクティックケアプランは筋骨格系の問題の増加から恩恵を受け、バーチャルビジットプランは遠隔医療の採用が広がる中で急速に拡大しています。他のプランタイプは、従来の保険を超えた補足的な節約を求めるニッチなユーザーを引き付けています。
- 例えば、Amedisysは全国で約3,300の病院と114,000の医師と提携し、在宅でのホスピスおよび緩和ケアを提供しています。
カバレッジタイプ別
家族プランは約48%のシェアで市場を支配しており、世帯が歯科、視力、処方薬のバンドル割引を選ぶことが要因です。個人プランは、保険の低コスト代替を必要とする若年成人、ギグワーカー、退職者の間で人気があります。グループや雇用主連携プランなどの他のカバレッジタイプは、組織がより広範な従業員の健康促進ニーズをサポートするために手頃な健康貯蓄オプションを追加する中で注目を集めています。
- 例えば、Sunrise Medicalは手動および電動車椅子を世界的に設計、製造、販売しています。同社は10カ国に製造拠点を持ち、130カ国以上で製品を販売しています。
ゾーン別
南大西洋ゾーンは、人口密度が高く、強力なプロバイダーネットワークに支えられ、約22%のシェアでリードしています。西南中部および東南中部ゾーンは、無保険者率の高さと低コストの医療支援の需要から急速に採用されています。北東部は、都市部の消費者が補足的な節約を求める中で安定した成長を維持しています。東北中部および西北中部地域は、雇用主支援のメンバーシップを通じて拡大し、太平洋中部および山岳州は、デジタル登録と遠隔医療の利用がアクセシビリティを向上させる中で成長しています。
主要成長要因
1. 自己負担医療費の増加
自己負担医療費の増加は、消費者が歯科、視力、処方サービスへの手頃なアクセスを求める中で、医療割引プランの需要を大きく促進しています。従来の保険プランの高い控除額は、複雑な適格要件なしで即時の節約を提供する低コストの代替案を家庭に押しやっています。無保険者および保険不足者の間でのコスト感度の高まりが採用をさらに加速させています。歯科および薬局費用の急速な上昇は、予測可能で予算に優しい価格構造を通じて日常の医療ニーズを管理するために、割引メンバーシップの魅力を高めています。
- 例えば、Medtronicは、パートナー企業であるAbbott LaboratoriesからのInstinctセンサーと統合されたMiniMed™ 780Gシステムの米国商業発売を開始しました。Instinctセンサーは、世界で最も小さく薄い持続血糖モニターの一つで、最大15日間の装着時間を持ち、リアルタイムの血糖値を提供します。
2. 柔軟で非保険の医療オプションへの嗜好の高まり
消費者は、柔軟性、透明な価格設定、長期的な契約義務のない医療ソリューションをますます好むようになっています。割引プランは、引受や待機期間なしで複数のサービスにわたる節約をメンバーに提供することで、これらの期待に応えています。登録の簡単さとカスタマイズ可能なプランの選択肢が組み合わさり、ギグワーカー、退職者、学生、自営業者の間での魅力を強化しています。従来の保険がより複雑で高価になる中で、医療割引プランは、日常の医療ニーズをサポートする実用的な補足または単独の代替案としての地位を得ています。
- 例えば、アボットのFreeStyle Libre技術の使用は、従来の血糖モニタリング方法と比較して、過去に重度の低血糖エピソードを経験した1型糖尿病患者における心血管疾患関連の入院を78%減少させました。
3. プロバイダーネットワークとデジタル配信チャネルの拡大
市場は、プランのアクセス性と価値を向上させるプロバイダーネットワークの拡大から利益を得ています。歯科クリニック、視力センター、薬局、テレヘルスプロバイダーは、新しい患者を引き付けるためにディスカウントプラン管理者とますます提携しています。デジタル配信チャネルは、簡単な比較、登録、自動会員管理を可能にすることでこの勢いを加速させます。オンラインプラットフォームとモバイルアプリは利便性を高め、ターゲットを絞ったデジタルマーケティングは消費者の認知度を高めます。これらの進展は市場浸透を強化し、多様な人口セグメント全体での継続的な会員獲得を促進します。
主要なトレンドと機会
1. テレヘルスとバーチャルケアプランの急速な採用
テレヘルスサービスの急速な拡大は、バーチャル訪問ベースのディスカウントプランに大きな機会を生み出します。消費者は、プライマリケア、行動健康、慢性疾患管理のために手頃な価格でオンデマンドの相談を求めています。テレコンサルテーション料金の割引やバンドルされたバーチャルケアサービスを提供するディスカウントプランは、特に若い技術に精通した人口の間で強い支持を得ています。デジタルヘルスプラットフォームがディスカウントプランプロバイダーとより多くのパートナーシップを形成するにつれ、市場は持続的な拡大の位置にあります。リモートケアへのシフトは、利便性、短い待ち時間、費用対効果の高いアクセスを好む消費者の好みにも合致しています。
- 例えば、カーディナルヘルスは、米国の病院の75%以上にサービスを提供し、数万の薬局やケア施設をサポートしており、テレヘルスやバーチャルケアセットアップを通じて提供されるヘルスケアサービスを可能にする最大のプロバイダーの1つです。
2. マルチサービスバンドルの統合の進展
市場を形作る主要なトレンドは、歯科、視力、カイロプラクティック、聴力、処方薬の節約を1つのパッケージに組み合わせたバンドル型ヘルスケアディスカウントプランの人気の高まりです。これらのバンドルは、より強い価値を提供し、より広範な消費者の採用を促進します。プロバイダーは、クロスサービスの利用向上から利益を得る一方、顧客は簡素化された会員管理とコスト効率を評価します。バンドルは高い保持率をサポートし、プラン管理者が家族、高齢者、包括的でありながら手頃な価格のヘルスケアカバレッジを求める個人に合わせた階層化オファリングで差別化することを可能にします。
- 例えば、Solventumの3M™ Littmann® COREデジタル聴診器は、最大40倍の音量増幅とアクティブノイズキャンセリングを提供し、周囲のノイズを40dB削減し、リモートケアやオフィスシナリオでより正確な心臓および呼吸評価を可能にします。
3. 雇用主の採用の増加と労働者の健康促進イニシアチブ
雇用主は、コスト管理を維持しながら労働者の健康を向上させるためにディスカウントプランをますます採用しています。これらのプランは、医療保険料を上げることなく、従業員の自己負担費用を削減する手頃な価格の補足的な利益を提供します。特に中小企業は、ディスカウントプランを利益パッケージを拡大するためのアクセスしやすい方法と見なしています。予防医療と従業員満足度への重視の高まりがこのトレンドを強化します。ハイブリッドおよびギグワークフォースモデルが拡大するにつれ、雇用主はディスカウントプランを多様な労働力のニーズをサポートする柔軟で費用対効果の高いツールと認識しています。
主要な課題
1. 消費者の認識不足と誤解
採用が進んでいるにもかかわらず、多くの消費者はヘルスケア割引プランの役割と価値を誤解し、従来の保険と混同しています。この認識不足が市場の可能性を制限し、会員数の増加を遅らせています。カバレッジの深さ、提供者の利用可能性、実際の節約に関する誤解は、潜在的なユーザーを遠ざける可能性があります。提供者やプラン管理者は、消費者のためらいに対処するために、より明確なコミュニケーション、透明性、教育的なアウトリーチに投資する必要があります。ターゲットを絞った認識向上の努力がなければ、市場の大部分が未開拓のままであり、特に地方や低所得地域で顕著です。
2. 割引の変動性と提供者の参加
市場は、割引レベルの不一致や地域ごとの提供者参加の違いによる課題に直面しています。一部の消費者は、節約の変動や参加専門家へのアクセスの制限に直面し、満足度が低下し、モデルへの信頼が弱まります。長期的な維持には、強固で標準化された提供者ネットワークの維持が不可欠です。地域の医療サービスの利用可能性の格差も、割引のパフォーマンスに影響を与えます。競争力を維持するために、提供者はパートナーシップを拡大し、透明性のある割引構造を確保し、消費者の期待に沿ったサービスの一貫性を維持する必要があります。
地域分析
北米
北米は、医療費の自己負担が高く、歯科および処方薬割引プログラムの浸透が強いため、ヘルスケア割引プラン市場の32–34%を占めています。米国は、従来の保険の代替として手頃な価格の選択肢を求める無保険者および保険未加入者の人口により、地域の採用をリードしています。広範な提供者ネットワーク、テレヘルスの利用増加、強力なデジタル登録プラットフォームが市場拡大をさらに支援しています。カナダは、歯科および視力ケアのコスト上昇を相殺するために補足的な節約プランを採用する消費者が増加しているため、中程度の貢献をしています。全体として、この地域は成熟した医療サービスエコシステム、高い消費者認識、強力なプランマーケティングの恩恵を受けています。
ヨーロッパ
ヨーロッパは、公共医療制度外での補足的な医療節約の需要が高まっているため、世界市場の24–26%を占めています。ユニバーサルヘルスケアが基本的なコスト負担を軽減する一方で、消費者は歯科、視力、選択的手術の費用を管理するために割引プランをますます利用しています。西ヨーロッパ諸国は、可処分所得の高さと強力な提供者パートナーシップにより採用をリードしており、東ヨーロッパは民間医療施設の拡大に伴い関心が高まっています。この地域はまた、デジタルヘルスへの関与が増加しており、バーチャルケアや多様な人口ニーズに合わせたマルチサービス割引バンドルへの登録が容易になっています。
アジア太平洋
アジア太平洋は、医療費の上昇、中間層の拡大、低コストの医療代替案への消費者の関心の高まりにより、市場シェアの28–30%を占め、最も急成長している地域として浮上しています。インド、中国、東南アジアは、民間クリニックが割引プラン提供者と協力して患者を引き付けることで、大規模な採用を推進しています。都市部の人口は、長い待ち時間を回避し、自己負担を減らすために、歯科、視力、テレヘルスの節約プランをますます選択しています。日本、韓国、オーストラリアは、デジタルヘルスケアエコシステムと強力な予防ケア認識に支えられ、安定した成長を示しています。スマートフォンの急速な普及は、オンライン会員プラットフォームへのアクセスをさらに強化しています。
ラテンアメリカ
ラテンアメリカは、民間医療支出の増加と手頃な医療貯蓄ソリューションへの強い需要に支えられ、8〜10%のシェアを持っています。ブラジル、メキシコ、コロンビアが導入をリードしており、消費者は公的システムでは完全にアクセスできない歯科、視力、医薬品サービスの費用軽減を求めています。民間クリニックや薬局の拡大はプロバイダーの参加を強化し、都市部の住民は日常的なケアに割引プランをますます頼るようになっています。経済的圧力と不均一な保険カバーが割引会員を魅力的な代替手段にしています。デジタル登録は増加していますが、農村地域のインフラギャップが完全な浸透を制限しています。全体として、この地域は長期的な成長の可能性を大いに示しています。
中東・アフリカ
中東・アフリカ地域は、民間医療投資の増加と低コストの補完的医療プログラムの認知度向上により、市場の6〜8%を占めています。GCC諸国は、強い都市化、可処分所得の増加、割引プランプロバイダーと提携する民間の歯科および視力クリニックの拡大により導入をリードしています。北アフリカおよびサハラ以南のアフリカでは、プロバイダーネットワークの制限と消費者認知度の低さから導入は徐々に進んでいますが、手頃なケアオプションを求める若い都市住民の間で関心が高まっています。テレヘルスを利用した割引プランは、新興医療市場でデジタルヘルスプラットフォームが拡大する中で大きな可能性を秘めています。
市場セグメンテーション:
プランタイプ別:
- 歯科ケア
- 処方薬
カバータイプ別:
- 家族
- 個人
ゾーン別:
- イーストサウスセントラル
- ウエストサウスセントラル
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ヘルスケア割引プラン市場は、Amedisys, Inc.、Sunrise Medical、Air Liquide、Medtronic PLC、Abbott、Cardinal Health Inc.、3M Healthcare、B. Braun Melsungen AG、F. Hoffmann-La Roche AG、Baxter International Inc.などの主要なヘルスケアおよび医療サービスプロバイダーによって形成された競争環境を特徴としています。ヘルスケア割引プラン市場は、プロバイダーネットワークの拡大、迅速なデジタル登録、低コストのヘルスケア代替案に対する消費者需要の増加によって、ますます競争が激化しています。市場参加者は、サービスのアクセス性を広げ、認知価値を向上させるために、歯科クリニック、視力センター、薬局、テレヘルスプラットフォームとのパートナーシップ強化に注力しています。企業は、マルチサービスバンドル、柔軟な会員階層、透明な価格モデルを通じて差別化を図り、顧客維持を強化しています。デジタルプラットフォームは、シームレスな比較、即時のアクティベーション、自動更新プロセスを可能にすることで、ユーザーエクスペリエンスを向上させ、継続的な会員成長を促進する中心的な役割を果たしています。消費者にとって手頃な価格と利便性が主要な優先事項であるため、競合他社は予防ケアソリューション、強化されたバーチャルケアオプション、高需要ゾーンでの地域パートナーシップを強調し、強力な市場地位を維持しています。
主要プレイヤー分析
- Amedisys, Inc.
- Sunrise Medical
- Air Liquide
- Medtronic PLC
- Abbott
- Cardinal Health Inc.
- 3M Healthcare
- Braun Melsungen AG
- Hoffmann-La Roche AG
- Baxter International Inc.
最近の展開
- 2024年7月、Star Health and Allied Insuranceは、Portea、Care24、CallHealthなどのプロバイダーと提携し、インドの50以上の都市で在宅医療サービスを開始しました。この取り組みにより、発熱や胃腸炎などの状態に対して、従来の病院ケアよりも便利で費用対効果の高い在宅医療が顧客に提供されます。
- 2024年4月、米国FDAは「Home as a Health Care Hub」と呼ばれるプログラムを開始し、家庭環境を医療システムの重要な一部に変えることを目指しています。この取り組みは特に、米国の多様な人口における健康の公平性を向上させることに焦点を当てており、特に従来の医療施設へのアクセスが限られている人々を対象としています。
- 2024年1月、主要な医療会社であるCardinal Health, Inc.は、専門ネットワークの買収を発表し、専門分野でのビジネス拡大を目指していることを示しました。この買収の目的は、Cardinal Healthの市場地位を世界的に強化し、高度で革新的な技術と専門知識を取り入れて、消費者の疑問を解決することです。
- 2023年4月、Careington Benefit Solutionsは、デジタル印刷、カスタムマーケティング資料、会員IDカード、郵送サービスを含む印刷および履行サービスを拡大するための新施設を発表しました。この拡大は、新しい最先端の印刷機によってサポートされ、クライアント向けの社内管理サービスを強化することで、効率を改善し、会社のビジネス成長を支援することを目的としています。
レポートのカバレッジ
この調査レポートは、プランタイプ、カバレッジタイプ、ゾーン、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な応用についての概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形作る市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、消費者が伝統的な保険の低コスト代替品をますます好むようになるにつれて、安定した採用を経験するでしょう。
- デジタル登録プラットフォームが拡大し、より広範な人口が割引プランにアクセスしやすく、管理しやすくなります。
- バーチャルケアが主流の医療チャネルになるにつれて、遠隔医療ベースの割引プランが急速に成長します。
- 歯科、視力、薬局、バーチャルケアを組み合わせたマルチサービスバンドルが標準的な提供となるでしょう。
- クリニックや薬局が新しい患者数を引き付けるためにより積極的に提携することで、プロバイダーネットワークが拡大します。
- 雇用主は、福利厚生費を管理するために、従業員の健康プログラムに割引プランを統合します。
- 若い世代は、柔軟なサブスクリプションスタイルの医療貯蓄オプションをより高い割合で採用します。
- 認知キャンペーンと透明な価格設定が、消費者の誤解を克服し、登録を促進するのに役立ちます。
- サービスが行き届いていない地域や無保険者が手頃な医療ソリューションを求めるにつれて、地域の浸透が増加します。
- 技術統合、より強力なサービスバンドル、改善された顧客体験によって、競争の差別化が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のヘルスケア割引プラン市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、ヘルスケアディスカウントプラン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたヘルスケア割引プラン市場のセグメントはどれですか?
ヘルスケアディスカウントプラン市場の成長を促進している主な要因は何ですか?
ヘルスケア割引プラン市場の主要企業はどこですか?
2024年にヘルスケアディスカウントプラン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヘルスケア割引プラン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヘルスケア割引プラン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 34,229 million → 2032: USD 108,554.11 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヘルスケア割引プラン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヘルスケア割引プラン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヘルスケア割引プラン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヘルスケア割引プラン市場市場の成長要因
- 3.3 ヘルスケア割引プラン市場市場の抑制要因および課題
- 3.4 ヘルスケア割引プラン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヘルスケア割引プラン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヘルスケア割引プラン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヘルスケア割引プラン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヘルスケア割引プラン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヘルスケア割引プラン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヘルスケア割引プラン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヘルスケア割引プラン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヘルスケア割引プラン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヘルスケア割引プラン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヘルスケア割引プラン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヘルスケア割引プラン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヘルスケア割引プラン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヘルスケア割引プラン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヘルスケア割引プラン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヘルスケア割引プラン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヘルスケア割引プラン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヘルスケア割引プラン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヘルスケア割引プラン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヘルスケア割引プラン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
