
市場概要
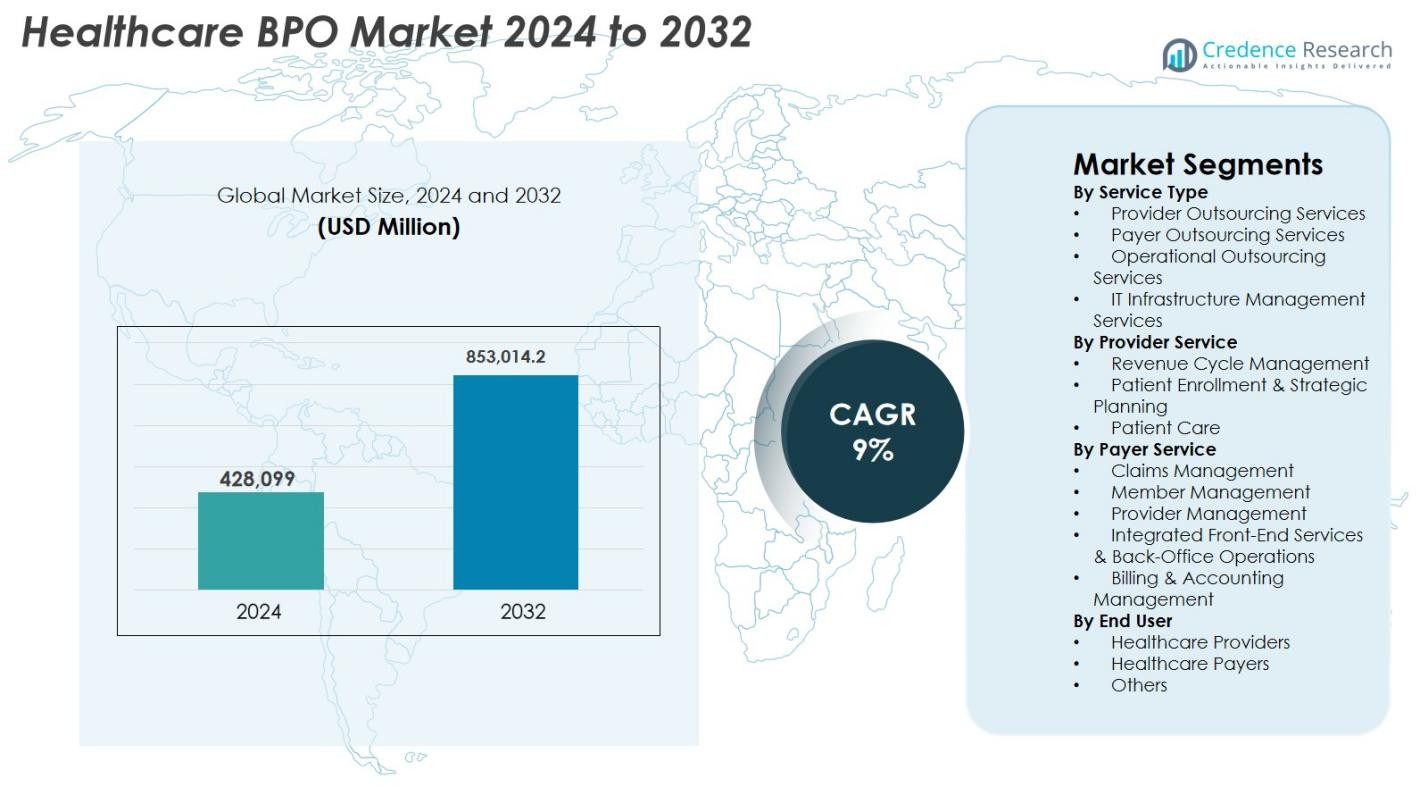
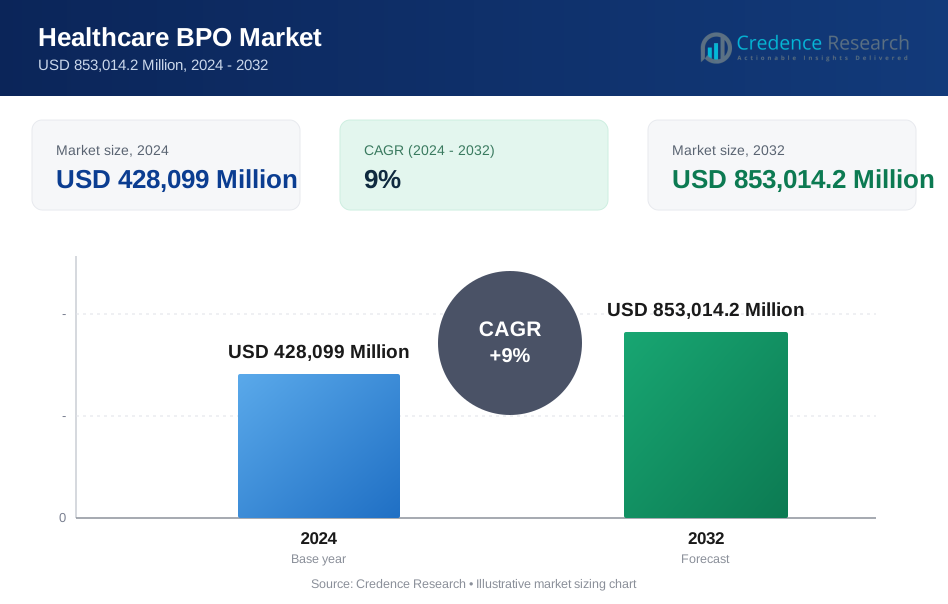
ヘルスケアBPO市場の規模は2024年に4,280億99万米ドルと評価され、2032年には8,530億14.2万米ドルに達すると予測されており、予測期間中のCAGRは9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヘルスケアBPO市場規模 2024 | USD 642.64 Million |
| ヘルスケアBPO市場、CAGR | 9% |
| ヘルスケアBPO市場規模 2032 | USD 853,014.2 Million |
ヘルスケアBPO市場は、Accenture、Cognizant、IBM、Genpact、IQVIA、Parexel、Infosys BPM、Wipro、Tata Consultancy Services (TCS)、GeBBS Healthcare Solutionsといった主要企業によって牽引されており、これらの企業は高度な分析、デジタルオートメーション、スケーラブルなデリバリーモデルを通じて運用効率を向上させています。これらの企業は、プロバイダーやペイヤーが収益サイクルのワークフロー、クレーム処理、患者エンゲージメント、規制遵守を最適化するのを支援しています。地域的には、北米が成熟したヘルスケアインフラと高いアウトソーシングの採用に支えられ、2024年に41.3%のシェアで市場をリードし、次いでヨーロッパが26.4%、アジア太平洋地域が21.7%で最も急成長している地域として浮上しました。
市場インサイト
- ヘルスケアBPO市場は2024年に4,280億99万米ドルと評価され、2032年には8,530億14.2万米ドルに達すると予測されており、CAGRは9%です。
- 強力な市場の推進要因には、管理負担の増加、患者数の増加、特に収益サイクル管理とクレーム処理におけるコスト効率の高いアウトソーシングサービスの需要の高まりが含まれます。
- 主要なトレンドは急速なデジタルトランスフォーメーションを示しており、AI駆動のコーディング、自動化されたクレームワークフロー、分析に基づく意思決定支援がペイヤーおよびプロバイダーのアウトソーシングセグメント全体で標準となっています。
- 市場には、Accenture、Cognizant、IBM、Genpact、IQVIA、Parexel、Infosys BPM、Wipro、TCS、GeBBS Healthcare Solutionsといった主要企業が積極的に参加しており、それぞれが技術統合を通じてサービスポートフォリオを拡大しています。
- 地域的には、北米が2024年に41.3%のシェアでリードし、次いでヨーロッパが26.4%、アジア太平洋地域が21.7%を占め、最も急成長している地域として浮上しました。サービス内では、プロバイダーアウトソーシングサービスが41.7%のシェアで支配的でした。
 市場セグメンテーション分析
サービスタイプ別
2024年のヘルスケアBPO市場は、プロバイダーアウトソーシングサービスが41.7%を占めて支配しており、これは管理業務の増加、患者数の増加、運用コスト削減の必要性によって推進されています。病院やクリニックは、進化する医療規制に対する精度とコンプライアンスを向上させるため、コーディング、請求、トランスクリプション、臨床文書をますますアウトソーシングしています。保険者アウトソーシングサービスも、請求処理と不正管理の需要の高まりにより注目を集め、運用アウトソーシングとITインフラストラクチャ管理サービスは、自動化、クラウド移行、デジタルトランスフォーメーションの取り組みに焦点を当てた組織によって拡大しました。
- 例えば、Allina Healthは約2,000人のITおよび収益サイクル管理の従業員をOptum(UnitedHealth Groupの一部)に移管し、Allinaが請求とクレームだけでなく、クラウド/ITサポートとデジタル請求インフラストラクチャをアウトソーシングすることで、自動化と患者/プロバイダーの請求体験を向上させました。
プロバイダーサービス別
プロバイダーベースのアウトソーシングでは、収益サイクル管理(RCM)が2024年に48.2%のシェアでセグメントをリードしており、償還効率の向上とクレーム拒否の最小化の必要性によって推進されています。医療提供者は、コーディング、チャージキャプチャ、事前承認、売掛金管理、拒否分析を管理するために、アウトソーシングされたRCMソリューションにますます依存しています。患者登録&戦略計画サービスも、デジタルオンボーディングシステムの採用が進む中で成長し、テレヘルスによる管理サポートの必要性から患者ケアのアウトソーシングも拡大しました。価値ベースのケアへのシフト、規制コンプライアンス要件、運用の透明性の推進は、すべてのプロバイダーサービスカテゴリーにおける需要を引き続き強化しています。
- 例えば、Auxisは米国の主要な医療提供者と提携し、数百の病院とクリニックを運営し、コスタリカのデリバリーセンターから支払い申請、保険確認、医療請求、クレーム管理、コレクションなど12のRCMプロセスをアウトソーシングしました。
保険者サービス別
保険者アウトソーシングセグメントでは、クレーム管理が2024年に39.5%のシェアで支配しており、保険加入の増加、複雑な償還構造、クレーム審査の迅速化の必要性によって支えられています。メンバー管理サービスは、保険者が患者のエンゲージメントと保持を改善することに焦点を当てたため拡大し、プロバイダー管理のアウトソーシングはネットワーク最適化の要件により増加しました。統合フロントエンドサービス&バックオフィスオペレーションおよび請求&会計管理も、自動化、分析の採用、シームレスな管理ワークフローの需要によって強い成長を見せました。保険者はこれらの機能をますますアウトソーシングして、サイクルタイムを短縮し、精度を向上させ、スケーラブルなデジタルオペレーションをサポートしています。
主要成長要因
コスト削減と運用効率の向上の必要性の高まり
ヘルスケアBPO市場の主要な推進力は、医療提供者や支払者が運用効率を最適化しながら、増加する管理費用や臨床費用を管理する圧力の高まりです。収益サイクル管理、クレーム審査、医療請求、患者エンゲージメント機能のアウトソーシングにより、組織はワークフローを合理化し、エラーを減らし、内部の労働資源を拡大することなく財務パフォーマンスを向上させることができます。労働力不足、規制の複雑さ、償還の課題が強まる中、医療機関は中断のない運営を確保するためにますますアウトソーシングソリューションを採用しています。BPOパートナーは、高度な分析、オートメーションツール、専門的な専門知識を提供し、ターンアラウンドタイムを改善し、クレーム拒否を減少させます。このコスト効率の必要性は、特に利益率が低下している病院や高いクレーム量を管理する保険会社にとって重要です。迅速に運用を拡大し、技術駆動のツールを展開する能力は、アウトソーシングを単なるコスト削減策ではなく、長期的な持続可能性のための戦略的優先事項としています。
- 例えば、Optumは、AIを使用してケアの提供から最終的なコーディングと請求までのRCMタスクを自動化するOptum Integrity Oneソリューションを開始し、アウトソーシングパートナーがどのように自動化を提供し、プロバイダーの手作業を削減するかを示しています。
医療データ量の増加とデジタルトランスフォーメーション
EHRシステム、遠隔医療の成長、診断画像、ウェアラブルデバイス、リモートモニタリングプラットフォームによって推進される医療データ生成の急速な増加は、強力なデータ管理と分析の専門知識を持つアウトソーシングパートナーの需要を高めています。医療機関は、クレーム処理、臨床文書、患者エンゲージメントに必要な大規模データセットを処理、保護、分析するためにBPOプロバイダーに依存しています。ロボティックプロセスオートメーション(RPA)、クラウド移行、AI駆動のコーディング、自動化されたクレームワークフローなどのデジタルトランスフォーメーションの取り組みは、アウトソーシングの採用をさらに促進します。レガシーシステムと限られたIT能力に苦しむプロバイダーは、外部管理のデジタルインフラにますます依存しています。データの正確性、相互運用性、サイバーセキュリティに関する規制が厳しくなる中、スケーラブルでコンプライアンスに準拠した高度なデジタルソリューションを提供するBPOパートナーは、市場で大きな牽引力を得ており、デジタル化が持続的な業界拡大の主要な推進力となっています。
- 例えば、BPOアウトソーシングの記事では、サードパーティプロバイダーがEHRデータ、請求処理データ、患者記録、分析をますます管理しており、医療機関が臨床文書、請求、患者エンゲージメントに必要な大規模データセットを「処理、保護、分析」できるようにしていることが強調されました。
規制の複雑化とコンプライアンス負担の増加
医療システム全体での規制の複雑化が進む中、専門的なアウトソーシングサービスへの強い需要が続いています。HIPAA、ICD-10、CMSガイドライン、および価値に基づく償還フレームワークへのコンプライアンスには、広範な文書作成、厳密な報告の正確性、継続的な労働力トレーニングが必要です。医療機関は、請求の不正確さ、コーディングエラー、データプライバシー侵害に対して多額の罰金を科される可能性があり、経験豊富なコンプライアンスチームを備えたBPOベンダーと提携するよう促されています。アウトソーシングは、一貫した監査準備、文書の正確性の向上、管理負担の軽減を保証します。データ保護規制や必須のデジタル報告を含むグローバルな規制フレームワークが急速に進化する中、医療提供者や保険会社はリスク軽減のためにアウトソーシングされたコンプライアンスの専門知識に依存しています。この増大するコンプライアンス負担は、BPOパートナーを運用の整合性と財政的持続可能性の重要な貢献者として位置づけています。
主要なトレンドと機会
自動化、AI、および予測分析の拡大
自動化とAIは、正確性を向上させ、手作業の負担を軽減し、データ駆動型の意思決定を可能にすることで、ヘルスケアBPO業界を再構築しています。AIを活用した請求審査、自動医療コーディング、NLP駆動の文書作成、機械学習ベースの不正検出は、プロセス効率を大幅に向上させます。予測分析は、拒否防止戦略、財務予測、患者リスク層別化をサポートし、支払者と提供者の両方に付加価値を提供します。RPA、クラウドプラットフォーム、相互運用可能なデータシステムを統合するBPOベンダーは、より迅速で正確かつ費用対効果の高いサービスを提供します。医療機関がデジタルファーストの運用モデルに移行する中、自動化駆動のBPOサービスは、進化する業界の要求を満たすスケーラブルで高性能なワークフローを可能にする大きな機会として浮上しています。
- 例えば、マクラーレンヘルスプランはHealthRules Payerを導入し、90%以上の初回自動審査率を達成し、手動介入を削減し、会員数を62万人以上に増加させました。
テレヘルスとリモート患者サービスの世界的成長
テレヘルス、バーチャルケア、およびリモート患者モニタリングの拡大は、ヘルスケアBPOプロバイダーにとって大きな機会を生み出しています。医療機関がデジタルサービスの提供を拡大する中、バーチャルアポイントメントのスケジューリング、リモート患者のオンボーディング、テレヘルスの請求、リモートモニタリングデータの処理、デジタルケアの調整に外部サポートが必要です。多言語コミュニケーションツール、安全なデジタルプラットフォーム、患者エンゲージメント技術を備えたBPOパートナーは、これらの新しいワークフローを管理する上で重要な役割を果たします。特に慢性疾患管理や急性期後ケアにおいて、ハイブリッドケアモデルが標準となる中、アウトソーシングは医療システムが運用効率を維持することを可能にします。新興市場におけるテレメディシンインフラへの投資の増加は、専門的なBPOソリューションの機会をさらに強化します。
- 例えば、Amwellは統合された遠隔医療プラットフォームConvergeを外部委託の臨床サポートサービスと統合し、ハイブリッドケアモデルを採用する病院向けに自動化されたバーチャル受付、遠隔患者オンボーディング、遠隔医療文書化を可能にしました。
データセキュリティとプライバシーに関する懸念の高まり
データセキュリティは、医療BPO市場における最も重要な課題の一つであり、機密性の高い医療情報がサイバー攻撃の主要なターゲットとなっています。クラウドプラットフォーム、デジタル統合、リモートワークモデルの採用が増えることで、データ漏洩や不正アクセスのリスクが高まっています。HIPAA準拠の運用、暗号化されたデータ転送、継続的なサイバーセキュリティ監視を確保することは重要ですが、リソースが必要です。いかなる侵害も、医療提供者とアウトソーシングパートナーの両方に重大な財政的罰金と評判の損失をもたらす可能性があります。ランサムウェア攻撃やデジタル詐欺が増加する中、BPOベンダーはサイバーセキュリティインフラ、労働者のトレーニング、コンプライアンス監視に多大な投資を行う必要があり、データ保護は業界の最も持続的な課題の一つとなっています。
熟練労働力への依存と人材不足の拡大
医療BPO業界は、労働力の確保、スキル不足、トレーニングコストの上昇に関連する課題が増加しています。医療コーディング、請求、クレーム審査、規制遵守の役割には、専門的な知識が必要であり、高い離職率とグローバルな人材競争のために維持がますます困難になっています。コーディング基準、支払者ガイドライン、規制の枠組みの進化は、スタッフの継続的なスキルアップの必要性をさらに高めています。主要なアウトソーシング拠点での労働コストのインフレも運営マージンに影響を与えます。自動化の大幅な進歩にもかかわらず、熟練したスタッフは複雑なケース管理、エラー解決、コンプライアンス監査に不可欠です。安定した、よく訓練された労働力を維持することは、BPOプロバイダーにとって重要な運営上の課題です。
地域分析
北米
北米は、2024年に41.3%のシェアを占め、高い医療費、先進的なデジタルインフラ、支払者および提供者組織全体でのアウトソーシングの強力な採用によって医療BPO市場を支配しました。この地域は、成熟した償還システム、広範な規制遵守要件、専門的なRCM、クレーム管理、IT対応サービスを提供するグローバルBPOベンダーの強力な存在から利益を得ています。遠隔医療の浸透、労働コストの圧力、管理効率の最適化の必要性がアウトソーシング需要をさらに強化しています。米国は、大規模な保険ネットワーク、拡大する患者データ量、自動化駆動の医療運営への継続的な投資に支えられて、主要な貢献者であり続けています。
ヨーロッパ
ヨーロッパは、2024年に26.4%のシェアを占め、地域のコスト最適化、デジタルトランスフォーメーション、医療システム全体での規制整合に対する強調が支持しています。英国、ドイツ、フランスなどの国々は、運営効率を向上させ、GDPRの下で進化するデータ保護要件を満たすために、文書化、請求、分析駆動サービスをますますアウトソーシングしています。慢性疾患の増加と公衆衛生プログラムの拡大が、スケーラブルなBPOソリューションの需要を促進しています。AIベースのクレーム管理やクラウド対応の医療プラットフォームへの投資も採用を加速させています。ヨーロッパのプロバイダーは、多様な患者集団をサポートするために、強力なコンプライアンス能力と多言語サービス提供を持つパートナーを好みます。
アジア太平洋
アジア太平洋地域は、2024年に21.7%の市場シェアを持つ最も急成長している地域として浮上しました。これは、急速なヘルスケアのデジタル化、医療保険の普及、インドやフィリピンなどの主要なアウトソーシング拠点の存在によって促進されています。医療提供者や支払者は、文書の正確性を向上させ、クレームの処理時間を短縮し、大量の管理業務をサポートするために、ますますBPOサービスを採用しています。コストの優位性、熟練した労働力の利用可能性、技術を活用したサービスにおける強力な専門知識が、この地域を世界的なアウトソーシングパートナーとしての地位を確立しています。遠隔医療、データ分析、ヘルスケアITインフラへの投資の増加は、アジア太平洋地域の市場における戦略的成長エンジンとしての役割をさらに強化しています。
ラテンアメリカ
ラテンアメリカは、2024年に6.1%のシェアを獲得しました。これは、ヘルスケアシステムの近代化の進展、電子健康記録の採用の増加、支払者のアウトソーシングニーズの拡大によって推進されています。ブラジル、メキシコ、コロンビアなどの国々は、デジタルヘルスソリューションと管理の自動化への投資を加速させており、BPOプロバイダーにとっての機会を創出しています。この地域は、クレーム処理、請求サービス、多言語の患者サポートの需要の増加から恩恵を受けています。しかし、規制環境の違いや一部の国でのITインフラの制限が、広範な採用の課題となっています。これらの制約にもかかわらず、ヘルスケアアクセスの改善と保険加入の増加が、この地域のアウトソーシングの可能性を強化し続けています。
中東・アフリカ
中東・アフリカ地域は、2024年に4.5%のシェアを保持しました。これは、継続的なヘルスケアインフラのアップグレード、デジタルヘルスの採用への注力、官民パートナーシップの拡大によって支えられています。UAEやサウジアラビアなどの湾岸諸国は、ヘルスケアの近代化、保険のデジタル化、管理効率の向上に焦点を当てているため、アウトソーシングの採用をリードしています。地域のプロバイダーが国際的な品質基準を採用する中で、コーディング、請求、患者エンゲージメントサービスに対するBPOの需要が高まっています。アフリカの一部では熟練した労働力の不足やデジタル成熟度の遅れが課題となっていますが、ヘルスケアITと保険浸透への投資の増加が、地域の成長機会を徐々に拡大しています。
市場セグメンテーション
サービスタイプ別
- プロバイダーアウトソーシングサービス
- ペイヤーアウトソーシングサービス
- オペレーショナルアウトソーシングサービス
- ITインフラ管理サービス
プロバイダーサービス別
- 収益サイクル管理
- 患者登録と戦略的計画
- 患者ケア
ペイヤーサービス別
- クレーム管理
- メンバー管理
- プロバイダー管理
- 統合フロントエンドサービスとバックオフィス業務
- 請求と会計管理
エンドユーザー別
- ヘルスケアプロバイダー
- ヘルスケアペイヤー
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ヘルスケアBPO市場は、収益サイクル管理、請求処理、患者エンゲージメント、医療請求、IT対応のヘルスケア業務に特化したサービスを提供するグローバルおよび地域のプレーヤーが多様で拡大する環境を特徴としています。Accenture、Cognizant、IBM、Genpact、IQVIA、Parexel、Infosys BPM、Wipro、Tata Consultancy Services (TCS)、GeBBS Healthcare Solutionsなどの主要企業は、先進的なデジタル能力、大規模なデリバリーネットワーク、およびコンプライアンス重視のサービスモデルを通じて強力な市場プレゼンスを維持しています。これらの企業は、オートメーション、AI駆動の分析、クラウドプラットフォーム、相互運用性ソリューションに多額の投資を行い、医療提供者および支払者の運用精度を向上させ、処理サイクルを短縮しています。戦略的パートナーシップ、合併、および近隣および海外のデリバリーセンターの拡大は競争をさらに激化させ、プレーヤーがコスト効果の高い高品質のアウトソーシングソリューションを提供できるようにしています。ヘルスケアシステムがデジタルトランスフォーメーションと規制遵守を追求する中、ベンダーはドメインの専門知識、スケーラブルなプラットフォーム、および技術対応のサービスポートフォリオを通じて差別化を図っています。
主要プレイヤー分析
- Genpact
- Infosys BPM
- GeBBS Healthcare Solutions
- Accenture
- Parexel
- IBM
- Tata Consultancy Services (TCS)
- Cognizant
- IQVIA
- Wipro
最近の動向
- 2025年7月、CapgeminiはWNS Global Servicesを33億米ドルで買収すると発表しました。この動きは、BPOの大規模な統合と、AIを活用したビジネスサービス(ヘルスケアBPOを含む)の強化を示しています。
- 2025年4月、TDCXはOpen Access BPOを買収しました。この動きにより、新たな提供拠点(ダバオ、マニラ、台北)が追加され、TDCXのヘルステックおよびその他のアウトソーシングサービスのサポート能力が拡大します。
- 2024年9月、EQT Private Capital Asiaは、グローバルなヘルスケアアウトソーシング企業であるGeBBS Healthcare Solutionsの支配権を取得することに合意しました。これは、最近のヘルスケアBPOにおける最大のプライベートエクイティ買収の一つです(約8億5000万米ドル)。
レポートのカバレッジ
この調査レポートは、サービスタイプ、プロバイダーサービス、ペイザーサービス、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場の成長に与える影響を評価し、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 医療提供者とペイザーがアウトソーシングを増やし、管理上の負担を軽減し効率を向上させるにつれて、市場は着実に成長します。
- AI、自動化、予測分析がアウトソーシングされたワークフローを変革し、精度を向上させ、手動介入を減少させます。
- 収益サイクル管理のアウトソーシングは、組織がより迅速な払い戻しとより良い拒否防止を求めるにつれて増加します。
- デジタルトランスフォーメーションがクラウドベースのBPOプラットフォームと統合データソリューションの採用を促進します。
- 遠隔医療の拡大が、バーチャルケアコーディネーションと遠隔患者サポートにおける新たなアウトソーシングニーズを生み出します。
- グローバルBPOハブは、ドメインの専門知識を強化し、サービス提供を向上させるために先進技術に投資します。
- 規制の複雑さが増すにつれて、コンプライアンスと正確な文書化のためにアウトソーシングパートナーへの依存が深まります。
- データ保護要件が医療エコシステム全体で強化されるにつれて、サイバーセキュリティの強化が優先事項となります。
- ペイザー組織は、請求管理とメンバーサービスを合理化するためにアウトソーシングを拡大します。
- 新興市場は、コスト効率の高いスケーラブルなヘルスケアBPOソリューションの需要が高まるにつれて、主要な成長センターとなります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヘルスケアBPO市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ヘルスケアBPO市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた医療BPO市場のセグメントはどれですか?
ヘルスケアBPO市場の成長を促進している主な要因は何ですか?
ヘルスケアBPO市場の主要企業はどこですか?
2024年にヘルスケアBPO市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヘルスケアBPO市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヘルスケアBPO市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 428,099 Million → 2032: USD 853,014.2 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヘルスケアBPO市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヘルスケアBPO市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヘルスケアBPO市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヘルスケアBPO市場市場の成長要因
- 3.3 ヘルスケアBPO市場市場の抑制要因および課題
- 3.4 ヘルスケアBPO市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヘルスケアBPO市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヘルスケアBPO市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヘルスケアBPO市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヘルスケアBPO市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヘルスケアBPO市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヘルスケアBPO市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヘルスケアBPO市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヘルスケアBPO市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヘルスケアBPO市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヘルスケアBPO市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヘルスケアBPO市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヘルスケアBPO市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヘルスケアBPO市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヘルスケアBPO市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヘルスケアBPO市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヘルスケアBPO市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヘルスケアBPO市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヘルスケアBPO市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヘルスケアBPO市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
