
市場概要
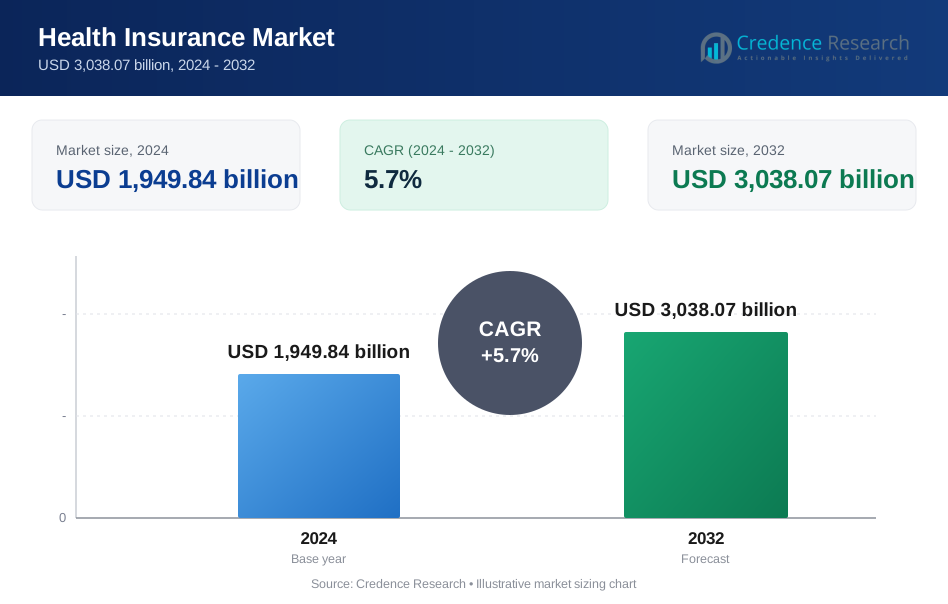
世界の健康保険市場は2024年に1兆9,498億4,000万米ドルに達し、2032年までに3兆380億7,000万米ドルに成長すると予測されており、予測期間中のCAGRは5.7%を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の健康保険市場規模 | 1兆9,498億4,000万米ドル |
| 健康保険市場、CAGR | 5.7% |
| 2032年の健康保険市場規模 | 3兆380億7,000万米ドル |
健康保険市場は、UnitedHealth Group、Anthem、Aetna(CVS Health)、Cigna Corporation、Humana Inc.、Kaiser Permanente、Bupa、Allianz、AXA、Avivaなどの主要企業によって牽引されています。これらの企業は、多様なプラン提供、強力な病院ネットワーク、先進的なデジタルプラットフォームを通じて市場を拡大しています。これらの企業は、遠隔医療サービス、データ駆動型の引受、個別化された補償モデルに投資することで競争力を高めています。地域別では、北米が35%のシェアで市場をリードしており、高い医療支出と強力な民間保険の採用に支えられています。ヨーロッパは28%のシェアで続き、堅固な公私の補償システムと主要国での補完的保険需要の増加によって牽引されています。
市場インサイト
- 健康保険市場は2024年に1兆9,498億4,000万米ドルに達し、2032年までに5.7%のCAGRで成長します。これは医療費の上昇と補償ニーズの拡大によって牽引されています。
- 主な推進要因には、慢性疾患の増加、入院費用の上昇、主要経済圏での公私保険採用を促進する強力な政府の取り組みが含まれます。
- 主要なトレンドには、デジタル請求処理、遠隔医療統合、ウェルネスベースの保険モデル、UnitedHealth Group、Aetna、Cigna、Allianzなどの主要企業による技術駆動型の引受が含まれます。
- 市場の制約は、高い保険料、発展途上地域での低い浸透率、保険会社の収益性と価格戦略に圧力をかける詐欺関連の請求損失の増加から生じます。
- 地域別では、北米が35%のシェアでリードし、ヨーロッパが28%、アジア太平洋が27%で続きます。セグメント別では、医療保険が58%のシェアを占め、生涯補償が52%、民間保険会社が全体市場の61%をリードしています。
市場セグメンテーション分析:
保険タイプ別
医療保険は、慢性疾患の増加、入院費用の上昇、外来および入院ケア全体にわたる包括的な補償の必要性によって、58%のシェアでセグメントをリードしています。消費者は、幅広い保護、キャッシュレス治療オプション、広範な病院ネットワークへのアクセスを提供するため、医療保険を好みます。重大疾病保険は、高額な病気に対する財政的保護を求める個人が増える中で着実に成長しており、障害および所得保護プランは職場のリスク意識の高まりとともに拡大しています。ライフスタイル関連の健康問題の増加、意識向上キャンペーンの強化、より広範な補償に対する政府の支援が、すべての保険タイプにわたる需要を強化し続けています。
- 例えば、UnitedHealth Groupは、広範なデータ分析とAI駆動のツールを活用して、請求処理の効率を向上させ、5000万人以上の人々に提供する医療体験を改善しています。
補償タイプ別
生涯補償は、長期的な財政保護、継続的な医療サポート、および更新の複雑さなしにアクティブな状態を保つポリシーを好む消費者の増加に支えられ、市場で52%のシェアを占めています。特に基本的な保護を求める若い保険契約者の間で、手頃な価格のために定期補償は依然として人気があります。HMOプランはコスト管理と調整されたケアモデルのため注目を集め、PPOプランは柔軟なプロバイダー選択の需要が高まる中で成長しています。医療費の増加、入院率の上昇、および途切れない補償の必要性が、生涯プランを健康保険市場内で最も強力なセグメントとして押し上げ続けています。
- 例えば、Kaiser Permanenteは、24,000人の医師が調整された生涯補償を提供することで、接続されたケアネットワークを1260万人のメンバーに拡大しました。
プロバイダー別
民間健康保険プロバイダーは、迅速な請求処理、幅広いプランのカスタマイズ、およびキャッシュレス治療を提供する広範な病院ネットワークにより、市場で61%のシェアを占めています。民間保険会社は、柔軟な保険料オプションと強化されたウェルネス特典により、高い加入率を引き付けています。公的健康保険プロバイダーは、特に低所得層において、補助金付きまたは政府資金による補償を提供し、医療アクセスを拡大するために重要です。このセグメントは、公私パートナーシップの増加、デジタル請求システム、および構造化された健康補償の認識の高まりから利益を得ています。医療費が上昇し、消費者がより包括的な保護を求める中、民間保険会社は市場での支配的な地位を維持し続けています。
主要な成長ドライバー
医療費の上昇と医療負担の増加
医療費は増加し続けており、個人や雇用主を構造化された健康保険プランに向かわせています。入院率の上昇、高価な診断手順、および慢性疾患の増加は、包括的な財政保護の必要性を高めています。消費者は、キャッシュレス治療、幅広い補償、迅速な請求処理を提供する保険ポリシーを好みます。政府も補助金や認識向上プログラムを通じて、より広範な保険の採用を促進しています。主要な経済圏で医療インフレーションが加速する中、健康保険の需要は強化され、コストの上昇が長期的な成長の主要なドライバーとして位置付けられています。
- 例えば、CignaのEvernorthプラットフォームは、慢性ケアのニーズを管理するために高度な分析を使用して、年間10億件以上の薬局給付取引をサポートしました。
認識の向上と政府支援プログラム
政府は、公的スキーム、税制優遇措置、およびデジタル登録プラットフォームを立ち上げることで、健康保険の補償を拡大する上で重要な役割を果たしています。認識向上キャンペーンは、個人や家族が財政保護と予防医療を優先するよう促します。雇用主も、労働力の健康とコンプライアンスのニーズをサポートするために団体保険プランを提供しています。デジタルリテラシーの向上と簡素化された請求処理により、より多くの人々が保険ポリシーを採用するようになります。ユニバーサルヘルスカバレッジが国家戦略の優先事項となる中、公的および民間の健康保険プログラムへの加入は増加し続けています。
- 例えば、アビバは2024年に、加入手続きやポリシーサービスを簡素化する強化されたオンラインシステムを活用し、全保険商品で顧客に対して293億ポンド以上の給付金と保険金を支払いました。
デジタルトランスフォーメーションと技術統合
技術の採用は、オンラインでのポリシー購入、遠隔医療の統合、AI駆動のリスク評価、アプリベースの請求処理を通じて健康保険市場を再構築します。デジタルプラットフォームは透明性を向上させ、ユーザーの迅速な意思決定を促進します。保険会社は分析を使用してカバレッジを個別化し、不正を検出し、承認を自動化します。バーチャルヘルスサービスは、遠隔相談や予防ケアを提供することでポリシーの価値を強化します。デジタルエコシステムがヘルスケアおよび保険分野全体に拡大するにつれて、技術駆動のモデルはプロバイダーがコストを削減し、顧客体験を向上させ、効率的に加入を拡大するのを助けます。
主要なトレンドと機会
予防健康とウェルネスプログラムの拡大
健康保険会社はますますウェルネス特典、年次健康診断、フィットネス報酬、慢性疾患管理ツールを提供し、予防ケアを促進しています。これらのプログラムは長期的な請求コストを削減し、顧客維持を向上させます。デジタル健康追跡、ウェアラブルデバイス、モバイル健康アプリは、保険会社がライフスタイルパターンを監視し、カバレッジを調整するのを助けます。治療中心のモデルから予防中心の保険へのシフトは、差別化の強力な機会を生み出します。消費者がより健康的な生活と長期的な幸福を優先するにつれて、ウェルネス統合保険プランの需要は世界市場で成長し続けています。
- 例えば、独立した非営利ネットワークであるヒューマナ・ピープル・トゥ・ピープルは、健康促進活動を含むさまざまな地域開発プログラムを通じて、46カ国で毎年1,790万人以上に手を差し伸べています。
カスタマイズされた価値ベースの保険プランの成長
個別化された保険プランは、消費者が自分の健康ニーズ、年齢層、リスクレベルに合ったカバレッジを求める中で注目を集めています。保険会社は、疾病特化型プラン、マタニティカバー、高齢者向けパッケージ、若年層向けの低保険料商品を導入しています。価値ベースの保険モデルは、健康的な行動を奨励し、予防ケアを通じて保険料を削減したり特典を追加したりします。遠隔医療、リモートモニタリング、スマート診断の採用が進む中、このシフトをサポートしています。ヘルスケアがより患者中心になるにつれて、カスタマイズされたパフォーマンス連動型保険提供は、保険会社に新たな成長機会を創出します。
- 例えば、カイザー・パーマネンテは3,200万件の遠隔医療訪問を通じて個別ケアを支援し、ターゲットを絞った健康計画を可能にしました。
主要な課題
請求コストの上昇と不正行為
入院費用の上昇、高額な治療、請求頻度の増加が保険会社の収益性に圧力をかけています。不正請求、請求書の水増し、健康特典の悪用がさらなる財政的負担を加えます。保険会社は損失を抑えるために、高度な分析、より良い検証システム、病院監査に投資する必要があります。高い請求比率は利益率を低下させ、保険会社に保険料の調整を迫ります。公正な価格設定を確保しつつサービスの質を維持することが、特に世界市場での医療インフレが続く中で大きな課題となります。
開発途上地域における限定的なアクセスと低い普及率
多くの開発途上地域では、保険の普及率が低く、これは費用の問題、認識の欠如、医療サービスへのアクセスの制限が原因です。農村部の住民は、登録の難しさ、不安定なデジタルアクセス、キャッシュレス治療を提供する病院ネットワークの不足に苦しんでいます。公共の制度はこれらのギャップを埋めようとしていますが、資金や運営上の制約に直面しています。保険会社は、カバレッジを拡大するために、簡素化された商品、マイクロ保険モデル、アウトリーチプログラムに投資する必要があります。アクセスの障壁を克服することは、健康保険市場がより広範で包括的な成長を達成するために不可欠です。
地域分析
北米
北米は、医療費の高さ、民間保険の強い需要、広範な雇用主提供のプランにより、健康保険市場で35%のシェアを持っています。アメリカ合衆国は、広範な商業保険ネットワークと公共プログラムの登録増加により、この地域を支配しています。デジタルヘルスツールの成長、遠隔医療の採用、予防ケアの利点が市場拡大をさらに強化しています。カナダは、政府支援のカバレッジと補完的保険の需要の増加を通じて貢献しています。強力な規制の枠組み、先進的な医療インフラ、慢性疾患の増加が、世界の健康保険市場におけるこの地域の強い地位を支え続けています。
ヨーロッパ
ヨーロッパは、確立された医療インフラと広範な公共保険システムに支えられ、28%のシェアを持っています。ドイツ、フランス、イギリスのような国々は、広範なカバレッジをサポートする公私混合モデルで需要を牽引しています。ライフスタイル関連の病気の増加と医療費の増加が、消費者に補完的保険プランの採用を促しています。デジタルヘルスプラットフォームと急成長する遠隔相談サービスがアクセス性とユーザーエンゲージメントを向上させています。規制改革と国境を越えた医療システムへの投資がサービスの効率を向上させます。ヨーロッパは、公共と民間の保険会社が協力して手頃な価格を改善し、予防医療プログラムを拡大する中で、安定した成長を維持しています。
アジア太平洋
アジア太平洋は、拡大する中産階級人口、医療意識の高まり、急速な都市化により、27%のシェアを持っています。中国とインドは、政府主導の保険制度と労働人口の間での民間保険の採用増加により、強い需要を牽引しています。入院費用の増加と慢性疾患の増加が市場の成長を促進しています。保険会社は、デジタルオファリング、低コストプラン、マイクロ保険モデルを拡大してアクセス性を向上させています。東南アジアでは、雇用主が健康福利を強化する中で登録が増加しています。インフラのアップグレード、遠隔医療の採用、支援的な改革が、アジア太平洋を世界の健康保険市場で最も急成長している地域の一つに位置づけています。
ラテンアメリカ
ラテンアメリカは、医療費の増加、カバレッジプログラムの拡大、民間保険オプションの需要増加により、6%のシェアを持っています。ブラジルとメキシコは、雇用主提供のプランの増加と医療アクセスを改善する政府改革により、この地域を支配しています。都市化とライフスタイル関連の健康リスクが、個人に構造化された金融保護を求めさせています。経済の不安定性と手頃な価格の課題にもかかわらず、デジタル保険プラットフォームは顧客へのリーチを改善し、ポリシー登録を効率化しています。病院ネットワークの拡大、医療費の上昇、効率的な払い戻しシステムの必要性が、主要なラテンアメリカ市場での採用を促進し続けています。
中東・アフリカ
中東とアフリカは、医療インフラへの投資の増加と義務的な健康保険プログラムの拡大に支えられて、4%のシェアを持っています。UAEやサウジアラビアなどの湾岸諸国は、雇用主主導のカバレッジと強力な規制フレームワークにより、採用をリードしています。アフリカでは、政府が公共制度を導入し、民間保険会社が低コストプランを拡大するにつれて、徐々に成長しています。慢性疾患の増加、医療観光の成長、民間セクターの参加の増加が市場の可能性を強化しています。インフラと手頃な価格の課題が依然として存在しますが、進行中の改革とデジタルヘルスの取り組みが地域全体での長期的な健康保険の拡大を支えています。
市場のセグメンテーション:
保険の種類別
- 医療保険
- 重大疾病保険
- 障害保険
- 所得補償保険
カバレッジの種類別
- 生涯カバレッジ
- 期間限定カバレッジ
- 健康維持機構(HMO)プラン
- 優先提供者機構(PPO)プラン
提供者別
- 公的健康保険提供者
- 民間健康保険提供者
エンドユーザー別
- 個人
- 企業
- 家族
- 高齢者
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境分析では、UnitedHealth Group、Anthem、Aetna(CVS Health)、Cigna Corporation、Humana Inc.、Kaiser Permanente、Bupa、Allianz、AXA、Avivaなどの主要プレーヤーの強力な存在感が示されています。これらの企業は、広範な提供者ネットワーク、多様なプランの提供、デジタルヘルスプラットフォームへの強力な投資を通じて市場での地位を強化しています。主要な保険会社は、テレメディシン、ウェルネスプログラム、AI駆動のクレーム管理、個別化されたポリシー構造を通じて顧客エンゲージメントの向上に注力しています。予防医療サービス、慢性疾患管理、価値に基づく保険モデルへの拡大が長期的な競争力を支えています。保険会社がカバレッジポートフォリオを拡大し、新しい地域市場に参入する中で、合併、買収、戦略的パートナーシップが一般的です。医療費が上昇し、消費者の期待が変化する中で、競争上の差別化は、価格の柔軟性、サービスの質、技術革新、強力な規制遵守にますます依存しています。
主要プレイヤー分析
- ユナイテッドヘルス・グループ
- アンセム社
- エトナ(CVSヘルス)
- シグナ・コーポレーション
- ヒューマナ社
- カイザー・パーマネンテ
- ブーパ
- アリアンツ
- AXA
- アビバ
最近の動向
- 2025年5月、ユナイテッドヘルス・グループは、その保険部門であるユナイテッドヘルスケアを通じて、病院への転送を拒否するために介護施設に秘密裏にボーナスを支払っていたとするガーディアン紙の報道の対象となりました。
- 2025年3月、シグナ・グループは、メディケア・アドバンテージ、補足給付、メディケア・パートD事業をヘルスケア・サービス・コーポレーション(HCSC)に売却完了しました。
- 2024年10月、ユナイテッドヘルスケアは、2025年に向けて140の新しい保険プランを導入し、歯科、聴覚、視覚の給付を含むカバレッジオプションを拡大すると発表しました。
レポートのカバレッジ
この調査レポートは、保険の種類、カバレッジの種類、プロバイダー、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制シナリオ、技術の進歩が業界に与える影響を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- すべての地域で医療意識と保険の採用が増加するにつれて、市場は拡大します。
- デジタルヘルスプラットフォームは、請求処理の速度を向上させ、顧客体験を向上させます。
- 遠隔医療の統合により、リモート相談と予防ケアをサポートすることで、ポリシーの価値が強化されます。
- 個別化された病気特有の保険プランが、さまざまな年齢層で注目を集めます。
- ウェルネスプログラムと報酬ベースのモデルが、健康的なライフスタイルを促進し、長期的な請求コストを削減します。
- 公共と民間のパートナーシップが、発展途上地域でのカバレッジアクセスを拡大します。
- AI駆動の引受がリスク評価を改善し、不正請求を削減します。
- 高齢化と医療ニーズの増加に伴い、高齢者向け保険の需要が増加します。
- より多くの保険会社が、治療結果を改善するために価値ベースのケアモデルに投資します。
- グローバルな保険会社が、国境を越えた医療と国際的なカバレッジをサポートするためにネットワークを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の健康保険市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、健康保険市場はどのくらいの年平均成長率で成長すると予測されていますか?
グローバルな健康保険市場の主要なプレーヤーは誰ですか?
健康保険業界の主要な市場ドライバーは何ですか?
健康保険業界の主要な市場制約は何ですか?
健康保険業界の主要な市場機会は何ですか?
健康保険市場の主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 健康保険市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の健康保険市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,949.84 billion → 2032: USD 3,038.07 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 健康保険市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 健康保険市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における健康保険市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 健康保険市場市場の成長要因
- 3.3 健康保険市場市場の抑制要因および課題
- 3.4 健康保険市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 健康保険市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 健康保険市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、健康保険市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 健康保険市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 健康保険市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は健康保険市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 健康保険市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 健康保険市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 健康保険市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 健康保険市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新健康保険市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の健康保険市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の健康保険市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の健康保険市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の健康保険市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの健康保険市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の健康保険市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの健康保険市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 健康保険市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
