
市場概要
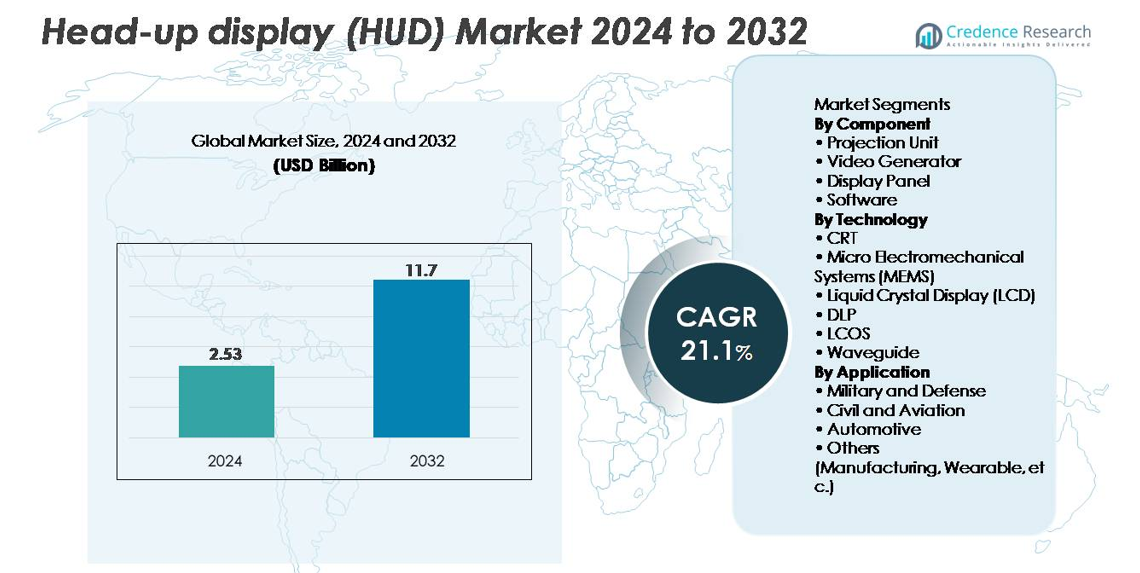
ヘッドアップディスプレイ (HUD) 市場は2024年に25.3億米ドルと評価され、2032年までに117億米ドルに達すると予測されており、予測期間(2025年~2032年)中に年平均成長率(CAGR)21.1%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヘッドアップディスプレイ (HUD) 市場規模 2024 | 25.3億米ドル |
| ヘッドアップディスプレイ (HUD) 市場, CAGR | 21.1% |
| ヘッドアップディスプレイ (HUD) 市場規模 2032 | 117億米ドル |
ヘッドアップディスプレイ (HUD) 市場は、コンチネンタルAG、デンソー株式会社、パナソニックオートモーティブシステムズ、ロバートボッシュ、日本精機、ハネウェルエアロスペース、ロックウェルコリンズ、BAEシステムズ、パイオニア株式会社、マイクロビジョンなどの主要な自動車および航空電子機器サプライヤー間の強力な競争によって形成されています。これらの企業は、プロジェクションエンジン、AR-HUDプラットフォーム、ウェーブガイド光学の革新を推進しています。これらの企業は、センサーフュージョン、高輝度光学モジュール、広視野ARディスプレイの進展を通じて地位を強化しています。北米はADASの高い採用と強力な航空需要に支えられ、約34%のシェアで市場をリードしており、アジア太平洋地域(約30%)とヨーロッパ(約28%)は、自動車製造基盤の強さとAR対応スマートコックピットの急速な統合により重要な地域であり続けています。
市場の洞察
- ヘッドアップディスプレイ(HUD)市場は2024年に25億3,000万米ドルに達し、2032年までに117億米ドルに達すると予測されており、予測期間中に1%のCAGRで拡大しています。
- 市場の成長は、ADASの採用の増加、注意散漫のない運転インターフェースの需要の増加、および中級車と高級車へのAR-HUDシステムの急速な統合によって推進されています。
- トレンドには、ウェーブガイド光学、MEMSベースのスキャンディスプレイ、ホログラフィックフロントガラス投影の利用拡大が含まれ、航空、国防、新興のウェアラブルHUDプラットフォームでの応用が増加しています。
- コンチネンタル、デンソー、パナソニックオートモーティブ、日本精機、ボッシュ、ハネウェルエアロスペースなどの主要プレーヤーが光学エンジン、ソフトウェア、センサーフュージョン機能の革新を加速させる中、競争が激化しています。
- 地域別では、北米が約34%のシェアでリードし、次いでアジア太平洋が約30%、ヨーロッパが約28%を占めています。セグメント別では、プロジェクションユニットがコンポーネントカテゴリを支配し、ウェーブガイド技術が自動車および航空の強力な採用によって支えられ、ディスプレイ技術の中で最大のシェアを保持しています。
市場セグメンテーション分析:
コンポーネント別
プロジェクションユニットは、主に自動車および航空用途に不可欠な高輝度、歪みのないビジュアルオーバーレイをレンダリングする重要な役割を果たすため、最大の市場シェアを占める支配的なコンポーネントセグメントです。コンパクトな光学エンジン、LED/レーザー照明モジュール、リアルタイムキャリブレーションシステムの進歩により、次世代HUDプラットフォームでの採用がさらに強化されています。ディスプレイパネルとビデオジェネレーターは、ARベースのHUDの台頭とともに勢いを増し、ソフトウェアはセンサーフュージョン、予測アラート、車線ガイダンス、高度な視覚化アルゴリズムの必要性により急成長しているサブセグメントとして浮上しています。
- 例えば、パナソニックオートモーティブは、レーザーベースのホログラフィック光学エンジンを使用してナビゲーションキューとドライバーアラートを前方の道路ビューに投影するAR-HUDプラットフォームを実証しました。同社は、自動車の安全基準に適した長距離仮想画像投影を強調し、日中の条件での視認性を考慮した明るく高コントラストのオーバーレイをサポートしています。
技術別
ウェーブガイド技術は、広視野、高透明度、軽量ディスプレイアーキテクチャを提供する能力に支えられ、自動車のAR-HUDおよび航空のヘッドマウントソリューションの両方に適しているため、市場で最大のシェアを占めています。ウェーブガイドシステムは、ADASセンサーや視線追跡モジュールとのより深い統合を可能にし、OEMの採用を加速させています。MEMSベースのスキャンディスプレイとLCOS技術は、その優れた解像度と電力効率により急速に拡大しており、DLPは鮮やかな色性能を必要とする高級車に好まれています。業界がコンパクトで固体状態のホログラフィックディスプレイ技術に移行する中、従来のCRTソリューションは減少し続けています。 例えば、キャデラックLYRIQで使用されているEnvisicsの第2世代ホログラフィックウェーブガイドAR-HUDは、約20メートルの長距離仮想画像投影を提供し、ナビゲーションや危険警告のための広いARオーバーレイを提供します。ゼネラルモーターズは、先進的な没入型ディスプレイシステムへの移行の一環として、この展開を確認しました。
用途別
自動車セグメントは、ADASの視覚化、ナビゲーションオーバーレイ、ドライバー安全アラートをサポートするために、中級車および高級車でのAR-HUD統合の急増によって支配的な市場シェアを保持しています。コネクテッドカーの普及と運転者の注意散漫を最小限に抑えることを重視する規制が、さらなる採用を加速させています。軍事および防衛用途は、戦闘機や装甲車での長年の使用により依然として重要であり、民間航空は状況認識を向上させ、パイロットの負担を軽減するためにHUDを採用し続けています。製造業やウェアラブルシステムでの新たな用途が、特にトレーニング、物流、ハンズフリーの運用環境での増分成長をもたらしています。
主要成長要因:
先進運転支援システム(ADAS)の採用拡大と安全規制
ADAS搭載車の急速な拡大は、OEMが視覚オーバーレイを統合して運転者の認識を向上させ、注意散漫を減少させるため、HUDの採用を大幅に加速させています。HUDは、リアルタイムの速度、ナビゲーション、衝突警告、車線維持データを運転者の視線内に直接表示し、人間と機械のインターフェースの最適化を強調する世界的な安全基準に一致しています。北米、ヨーロッパ、アジアの政府は、車線逸脱警告や前方衝突警告などの機能を推奨または義務化しており、自動車メーカーにHUDをより大きな安全スイートの一部として組み込むよう促しています。BMW、メルセデス・ベンツ、トヨタなどの自動車メーカーは、直感的で注意散漫のないインターフェースに対する消費者の期待に応えるためにAR-HUDを組み込んでいます。AR視覚化を採用する高級車および中級車の急増と、安全でよりインテリジェントな運転体験を求める消費者の嗜好の高まりが相まって、ADAS駆動のHUD統合が市場の主要な加速要因として位置付けられています。
- 例えば、メルセデス・ベンツのSクラスのMBUX AR-HUDは、約10メートル先に77インチのディスプレイと同等のサイズの仮想画像を表示します。このシステムは、ARナビゲーション矢印や危険信号を道路ビューに直接オーバーレイし、高速道路での明確なガイダンスをサポートします。
AR-HUD、導波路光学、センサーフュージョンの技術的進歩
次世代のAR-HUDは、実世界のビューと動的でコンテキストに応じたオーバーレイを組み合わせることで、コックピット体験を変革しています。導波路光学、ホログラフィックコンバイナー、MEMSベースのスキャンエンジンの進歩により、視野が広がり、奥行きの認識が深まり、さまざまな照明条件下での明るさが向上しています。レーダー、LiDAR、慣性センサー、コンピュータビジョンの統合により、HUDは車線境界、歩行者のハイライト、車両の軌跡、危険警告をより正確に投影できるようになります。自動車メーカーは、これらのシステムが状況認識を向上させ、半自動運転機能をサポートするため、急速にAR-HUDに移行しています。技術サプライヤーからの継続的な革新—プロジェクションエンジン、視線追跡、空間マッピングの改善を含む—が、自動車および航空業界での採用を促進しています。AR技術が成熟するにつれて、HUDシステムは基本的なディスプレイユニットから高度な認識プラットフォームへと移行し、重要な成長要因を確立しています。
- 例えば、BMWのiXはBMWオペレーティングシステム8を使用して、ライブのフロントカメラ映像に方向グラフィックを重ねる拡張ビュー機能を提供しています。このシステムは、複雑なターンや交差点で中央制御ディスプレイにレーン精度のナビゲーションを提供します。
コネクテッドカーとスマートカーの普及拡大
テレマティクス、V2X通信、クラウド分析、リアルタイムナビゲーションによって駆動されるコネクテッドカーエコシステムの拡大は、ますます複雑なデータを視覚化できるHUDへの強い需要を生み出しています。消費者は、HUDがアラート、インフォテインメント、ナビゲーション、ルート最適化、リアルタイム交通情報の主要なインターフェースとして機能するシームレスなデジタル統合を期待しています。ソフトウェア定義車両(SDV)が勢いを増す中、HUDはOTAアップデート、個別のディスプレイ設定、デジタルアシスタントとの統合をサポートする柔軟なプラットフォームへと進化しています。自動車メーカーは、HUDを使用してコックピット体験を差別化し、ブランドアイデンティティを強化しています。インテリジェントでデジタルに接続された車両に対する世界的な需要の高まりにより、メーカーはより広い価格帯にHUDを組み込むようになっています。このデジタルシフトは、HUDを将来の車内UXアーキテクチャの重要なコンポーネントとして位置づけ、市場拡大を加速させます。
主要なトレンドと機会
AR-HUDとホログラフィックフロントガラスディスプレイの急速な拡大
ARベースのHUDは、深度知覚の向上、リアルタイムの空間位置決め、没入型データオーバーレイを提供する最も重要な新興機会の一つです。これらのシステムは、フロントガラスを拡張ナビゲーションと安全のハブに変え、投影レーン矢印、ブラインドスポットの可視化、障害物追跡、横断歩道認識などの機能を可能にします。ホログラフィックおよび導波路ベースのフロントガラスディスプレイは、より軽量で透明性が高く、柔軟なHUD統合の機会をさらに広げます。OEMは、電気自動車や自律走行車における主要な差別化要素としてARビジュアライゼーションにますます投資しています。ホログラフィック光学、ナノインプリンティング、大面積導波路を専門とするベンダーは、自動車メーカーがスケーラブルなAR-HUDアーキテクチャを求める中で需要が高まっています。没入型インフォテインメントと次世代の人間と機械のインターフェースへのシフトは、プレミアムおよび大衆市場の車両セグメント全体でAR-HUDサプライヤーにとって商業機会を拡大します。
- 例えば、Envisicsのホログラフィック導波路AR-HUDは、Cadillac LYRIQに展開され、約20メートルの仮想距離で長距離ARグラフィックを投影し、動的ホログラフィーを使用してレーンガイダンス、危険警告、ナビゲーションデータをフロントガラスに重ねます。
航空、国防、ウェアラブルHUDアプリケーションにおける成長機会
自動車以外にも、航空および国防分野では、パイロット、地上クルー、兵士が高精度の状況認識のためにHUDに依存するため、強力な機会が生まれています。商業航空機は、着陸支援、低視界操作、飛行経路安定化をサポートするためにHUDをますます採用しています。防衛用途は、ヘルメット装着型ディスプレイ、ナイトビジョン統合プロジェクションシステム、戦術的戦場ビジュアライゼーションへと拡大しています。ウェアラブルHUDも製造、物流、保守で注目を集めており、指示、診断、安全警告へのハンズフリーアクセスを可能にしています。軽量光学、高輝度マイクロディスプレイ、堅牢な設計の融合が新しいアプリケーションの道を開きます。業界がリアルタイムの意思決定と運用効率を優先する中、クロスセクターのHUD需要は大幅に増加し、コンパクトで耐久性があり高性能なディスプレイ技術を専門とするサプライヤーに長期的な機会を創出します。
- たとえば、コリンズ・エアロスペースのHGS-6000は、30° × 24°の視野を提供し、50フィートまでの決定高度での低視界運用に認定されています。このシステムは、霧やその他の低視界条件で使用されるカテゴリーIIIアプローチ中の正確なガイダンスをサポートします。
スマートコックピットと没入型車内ユーザー体験への需要の増加
ソフトウェア定義型でユーザー中心のスマートコックピットへの移行は、HUDを中央ディスプレイインターフェースとして採用することを促進します。現代の消費者は、ナビゲーション、インフォテインメント、センサーアラート、パーソナライズされたコンテンツのシームレスな統合を期待しており、それが直感的で注意をそらさないレイアウトで提供されます。HUDは、デジタルクラスターや中央ディスプレイを補完し、自然な視野に重要なデータを投影します。自動車メーカーは、音声アシスタント、AI駆動のコンテキストアラート、生体認証プロファイリング、適応照明を通じてコックピットUXを向上させており、これらはすべてHUDシステムを通じて効率的に統合されます。没入型で多層的なコックピット環境が標準となるにつれて、HUDは戦略的な重要性を増します。このプレミアムな車内体験への推進は、光学、ソフトウェア、組み込みエレクトロニクスの革新における魅力的な機会を提供します。
主な課題
高い生産コストと統合の複雑さ
HUDの製造は、先進的な投影エンジン、精密光学、導波路、照明モジュール、さまざまな条件下での信頼性を確保するための堅牢なコンポーネントが必要なため、コストがかかります。特にAR-HUDは、複雑な光学コンバイナー、広いFOVプロジェクション、多センサーフュージョンシステムを必要とし、これらがエンジニアリングとキャリブレーションのコストを引き上げます。自動車メーカーにとって、フロントガラス、ダッシュボードの形状、キャビンレイアウトがモデルごとに異なるため、カスタム光学調整と機械的インターフェースが必要であり、統合は困難です。さらに、高精度コンポーネントの調達は、専門のサプライヤーへの依存を増加させます。これらのコストと統合の障害は、予算車両セグメントでの採用を遅らせ、大衆市場への浸透を制限します。
技術的制限: 画像の歪み、熱管理、アイボックスの制約
急速な進歩にもかかわらず、HUDは画像の明瞭さ、視野制限、明るさの均一性、歪み管理に関する技術的な課題に直面しています。フロントガラスの曲率の変動は、反射アーティファクトやゴーストを引き起こす可能性があり、複雑な補償アルゴリズムが必要です。コンパクトな投影システムでは、熱放散が長期的な信頼性に影響を及ぼす懸念があります。特にAR-HUDでは、アイボックスの制約が異なる身長や座席位置のドライバーにとって視認性の問題を引き起こす可能性があります。特に直射日光などの周囲光もディスプレイの読みやすさに影響を与えます。これらの制約は、運転環境全体で一貫した性能を確保するために、光学、熱管理、適応キャリブレーション技術の継続的な革新を要求しています。
地域分析
北米
北米は、ADAS搭載車両の早期採用、ドライバー安全技術に対する強力な規制の重視、大手自動車革新者の存在により、世界のHUD市場を約34%のシェアでリードしています。米国のOEMは、状況認識を向上させ、注意を減らすために、プレミアムおよび中間セグメントの車両にAR-HUDを統合しています。この地域の強力な航空および防衛セクターは、特に先進的な投影システムやヘッドマウントディスプレイに対する需要をさらに強化しています。接続されたソフトウェア定義型車両に対する消費者の好みの増加とEVプラットフォームの展開の増加がHUDの統合を加速し、北米を支配的で技術的に進歩した市場として確立しています。
ヨーロッパ
ヨーロッパは、厳格な安全基準、強力な高級車生産、AR対応コックピットシステムの迅速な展開に支えられ、世界のHUD市場の約28%を占めています。BMW、アウディ、メルセデス・ベンツなどのドイツのOEMは、高精度の投影技術と導波路ベースのHUDアーキテクチャを通じて革新を推進しています。この地域の航空および防衛の近代化プログラムも、需要の増加に寄与しています。運転者の注意散漫を減らし、状況認識を向上させることを奨励する規制フレームワークは、採用傾向を形作り続けています。電気および自律走行車プラットフォームへの投資の増加は、市場をさらに拡大し、ヨーロッパをHUD技術の進展とプレミアムセグメントの浸透の主要拠点として位置づけています。
アジア太平洋
アジア太平洋は、約30%の市場シェアを持ち、世界で最も急成長しているHUD地域の一つです。中国、日本、韓国の強力な自動車製造基盤が、高級車と中級車の両方のカテゴリーでのHUDシステムの大規模な統合を推進しています。急速な都市化、ADAS機能の採用の増加、先進的な車内体験に対する消費者需要の高まりが市場成長を支えています。中国のOEMはEVモデルでのAR-HUD展開を加速しており、日本のメーカーはコンパクトな投影技術の進歩を続けています。民間航空および防衛調達の拡大も地域需要を強化しています。好調な経済成長と技術採用の増加により、アジア太平洋は高い潜在力を持つHUD市場として確立されています。
ラテンアメリカ
ラテンアメリカは、世界のHUD市場の約5%を占めており、主にブラジルとメキシコでの自動車生産の拡大と高級車セグメントの採用の増加に集中しています。道路安全への関心の高まりと、輸入モデル全体でのADAS機能の段階的な統合が、初期のHUD浸透を支えています。経済回復と接続性のある多機能車両に対する消費者の期待の進化が、増分的な機会を創出しています。主要な世界市場と比較して採用は遅れているものの、基本的なHUD機能を備えた中級車の利用可能性の増加とARベースのユーザーインターフェースへの関心の高まりが、地域の安定した拡大に寄与しています。
中東・アフリカ
中東・アフリカ地域は、プレミアム車両、軍事近代化プログラム、民間航空機の拡大による需要により、約3%の市場シェアを占めています。特にUAEとサウジアラビアの湾岸諸国は、高級車の輸入や航空機のアップグレードの一環として、AR対応のHUDへの関心を高めています。先進的なヘルメットマウント型およびウィンドシールド型ディスプレイを含む防衛調達が、市場のさらなる牽引力を提供しています。大規模市場への浸透は限られているものの、スマートモビリティおよび接続車両技術への投資の増加により、選択的な高価値アプリケーションでのHUDシステムの採用が徐々に増加しています。
市場セグメンテーション:
コンポーネント別
- プロジェクションユニット
- ビデオジェネレーター
- ディスプレイパネル
- ソフトウェア
技術別
- CRT
- マイクロエレクトロメカニカルシステム(MEMS)
- 液晶ディスプレイ(LCD)
- DLP
- LCOS
- 導波路
用途別
- 軍事および防衛
- 民間および航空
- 自動車
- その他(製造、ウェアラブルなど)
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ヘッドアップディスプレイ(HUD)市場は、自動車OEM、航空電子機器サプライヤー、先進的なディスプレイ技術開発者の間で強い競争が特徴であり、各社は光学革新、AR統合、ソフトウェア駆動の強化を通じて差別化を図っています。コンチネンタル、デンソー、日本精機、パナソニックオートモーティブ、ボッシュなどの主要企業は、成熟したサプライチェーンと大規模な生産能力を通じて自動車用HUDの採用を支配しています。BAEシステムズ、コリンズ・エアロスペース、エルビット・システムズなどの技術専門家は、高精度のプロジェクションエンジンと堅牢な光学コンバイナーを備えた航空および防衛グレードのHUDでリーダーシップを維持しています。ウェーブガイド光学、ホログラフィックディスプレイ、MEMSベースのスキャンソリューションに注力する新興企業やスタートアップは、コンパクトで広視野のAR-HUDへのシフトを推進することで競争のダイナミクスを強化しています。OEMと技術ベンダー間の戦略的な協力、およびセンサーフュージョン、空間マッピング、予測ビジュアライゼーションを可能にするソフトウェアプラットフォームへの投資は、市場の進化をさらに形作っています。HUD技術がスマートコックピットの中心要素となるにつれ、競争はますます性能、明るさ、深度精度、シームレスなADAS統合に集中しています。
主要プレイヤー分析
- パナソニック オートモーティブシステムズ
- Microvision, Inc.
- デンソー株式会社
- ロックウェル・コリンズ
- コンチネンタルAG
- パイオニア株式会社
- ハネウェル エアロスペース
- ロバート・ボッシュ
- BAEシステムズ
- 日本精機株式会社
最近の動向
- 2025年7月、ヴァレオは中国の大手自動車メーカーから選ばれ、ピラーからピラーまでの先進的なヘッドアップディスプレイを供給することになりました。これにより、フロントガラスを広いインタラクティブな情報面に変え、主要な運転データをガラスの広い範囲に投影します。シリーズ生産は2026年モデルを目標としています。
- 2025年6月、中国の電気自動車メーカーXPengは、Huaweiと協力して拡張現実ヘッドアップディスプレイシステム「Chasing Light Panorama」をXPengの新しいG7中型電動SUVに統合することを発表しました。HuaweiのハードウェアとXPengのソフトウェアを組み合わせて、フロントガラスでのナビゲーションと運転支援の視覚化を強化します。
- 2025年4月、日本精機株式会社は台湾のEmerging Display Technologies Corporationとインドで合弁契約を結び、EDT-India Private Limitedを設立しました。この新しい企業は、2027年頃までに国内で自動車用TFT LCDモジュールを製造し、地域のOEM向けの将来のHUDおよびクラスター表示プログラムをサポートします。
- 2024年2月、シュコダはインドでスポーティなSUV「Kushaq Explorer」を発表しました。新しい化粧品、ヘッドアップディスプレイ、360度カメラ、ガイドライン付きのアップグレードされたリバースカメラを備え、オフロード対応の外観を提供します。
レポートのカバレッジ
この調査レポートは、コンポーネント、技術、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 自動車メーカーが空間オーバーレイとリアルタイムのナビゲーションキューを統合してドライバーの認識を向上させるにつれて、AR-HUDの採用が加速します。
- 軽量設計と広視野角の特性により、導波路とホログラフィック光学系が注目を集めます。
- HUDシステムは、予測的でコンテキストに応じた警告を提供するために、ADASおよび自動運転アルゴリズムとますます統合されます。
- ソフトウェア定義車両は、カスタマイズ可能なHUDインターフェースと頻繁なOTAアップデートの需要を促進します。
- 航空および防衛分野は、次世代のヘルメットマウントおよび高精度プロジェクションシステムを通じてHUDの使用を拡大します。
- 電気および接続された車両は、プレミアムなコックピット体験の中核要素として高度なHUDを統合します。
- プロジェクションエンジンの小型化は、中間セグメントの車両へのより広範な展開をサポートします。
- ウェアラブルおよび産業用HUDは、製造、物流、フィールドサービスの運用で増加します。
- OEMと光学技術企業の間のパートナーシップは、AR-HUDの生産を拡大するために強化されます。
- 熱管理、アイボックスの最適化、日光下での視認性の向上により、長期的な信頼性と採用が向上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヘッドアップディスプレイ市場の現在の規模はどのくらいですか?
2024年から2032年の間に、ヘッドアップディスプレイ(HUD)市場はどのくらいの年平均成長率で成長すると予測されていますか?
ヘッドアップディスプレイ市場の成長を促進している要因は何ですか?
ヘッドアップディスプレイ市場の主要なセグメントは何ですか?
ヘッドアップディスプレイ市場が直面しているいくつかの課題は何ですか?
ヘッドアップディスプレイ市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヘッドアップディスプレイ(HUD)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヘッドアップディスプレイ(HUD)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.53 billion → 2032: USD 11.7 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヘッドアップディスプレイ(HUD)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヘッドアップディスプレイ(HUD)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヘッドアップディスプレイ(HUD)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヘッドアップディスプレイ(HUD)市場市場の成長要因
- 3.3 ヘッドアップディスプレイ(HUD)市場市場の抑制要因および課題
- 3.4 ヘッドアップディスプレイ(HUD)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヘッドアップディスプレイ(HUD)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヘッドアップディスプレイ(HUD)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヘッドアップディスプレイ(HUD)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヘッドアップディスプレイ(HUD)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヘッドアップディスプレイ(HUD)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヘッドアップディスプレイ(HUD)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヘッドアップディスプレイ(HUD)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヘッドアップディスプレイ(HUD)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヘッドアップディスプレイ(HUD)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヘッドアップディスプレイ(HUD)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヘッドアップディスプレイ(HUD)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヘッドアップディスプレイ(HUD)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヘッドアップディスプレイ(HUD)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヘッドアップディスプレイ(HUD)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヘッドアップディスプレイ(HUD)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヘッドアップディスプレイ(HUD)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヘッドアップディスプレイ(HUD)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヘッドアップディスプレイ(HUD)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヘッドアップディスプレイ(HUD)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
