
市場概要:
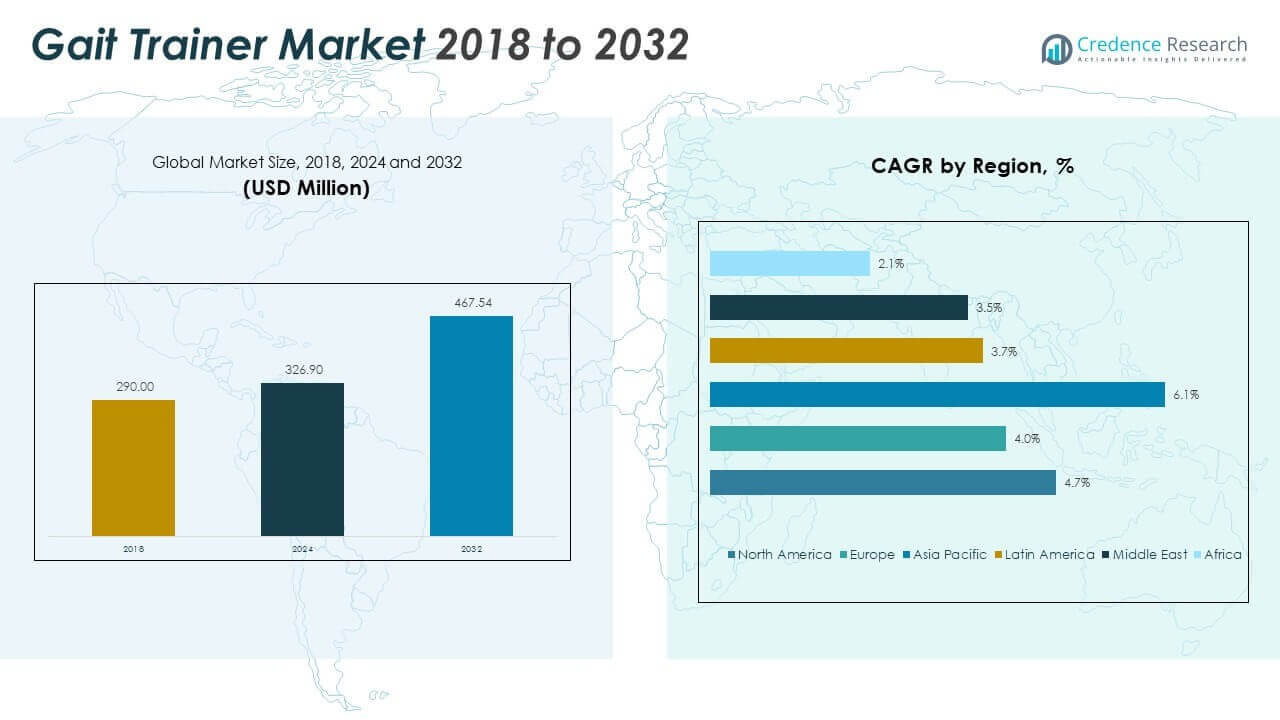
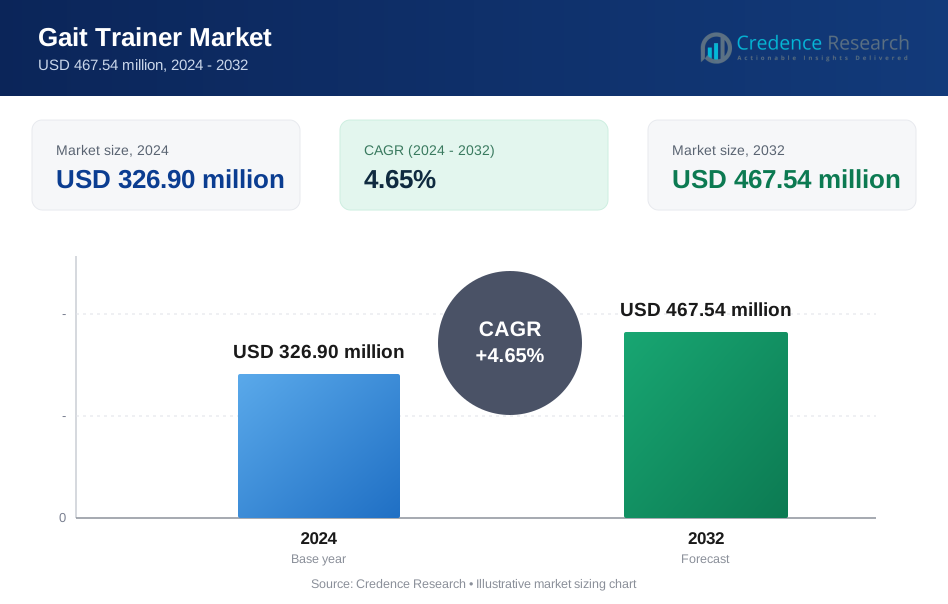
世界の歩行トレーナー市場 の規模は、2018年に2億9,000万米ドル、2024年に3億2,690万米ドルと評価され、2032年までに4億6,754万米ドルに達すると予想されており、予測期間中に年平均成長率4.65%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| 歩行トレーナー市場規模 2024 | 3億2,690万米ドル |
| 歩行トレーナー市場、年平均成長率 | 4.65% |
| 歩行トレーナー市場規模 2032 | 4億6,754万米ドル |
市場の成長は、世界中の神経学的および移動障害の増加によって促進されています。脳卒中、脊髄損傷、脳性麻痺は、支援歩行リハビリテーションの需要を増加させます。高齢化社会は長期的な移動支援ソリューションの必要性を高めています。病院やリハビリセンターは、回復成果を改善するために高度な治療機器に投資しています。早期動員に対する臨床的な焦点が広範な採用をサポートします。技術の進歩により、安全性、調整性、患者の快適性が向上しています。リハビリテーションサービスの保険適用が市場拡大をさらに支援しています。
北米は強力な医療インフラと高いリハビリ支出により市場をリードしています。米国は高度なリハビリセンターと熟練したセラピストを通じて採用を推進しています。ヨーロッパは、ドイツ、フランス、英国からの強い需要により続き、高齢化人口によって支えられています。アジア太平洋地域は、医療アクセスの改善により急成長している地域として浮上しています。中国とインドは、リハビリ施設の拡大により採用が増加しています。ラテンアメリカと中東は発展途上ですが、徐々に採用が進んでいます。
市場の洞察:
- 市場は2018年の2億9,000万米ドルから2024年には3億2,690万米ドルに拡大し、2032年までに4億6,754万米ドルに達すると予測されており、年平均成長率4.65%で成長しています。
- 北米は約37.8%のシェアでリードし、ヨーロッパが27.3%、アジア太平洋が22.2%を保持しており、強力なリハビリインフラと医療支出によって推進されています。
- アジア太平洋は最も成長の速い地域であり、病院の拡張、リハビリ意識の高まり、治療サービスへのアクセスの改善に支えられ、約22.2%のシェアを保持しています。
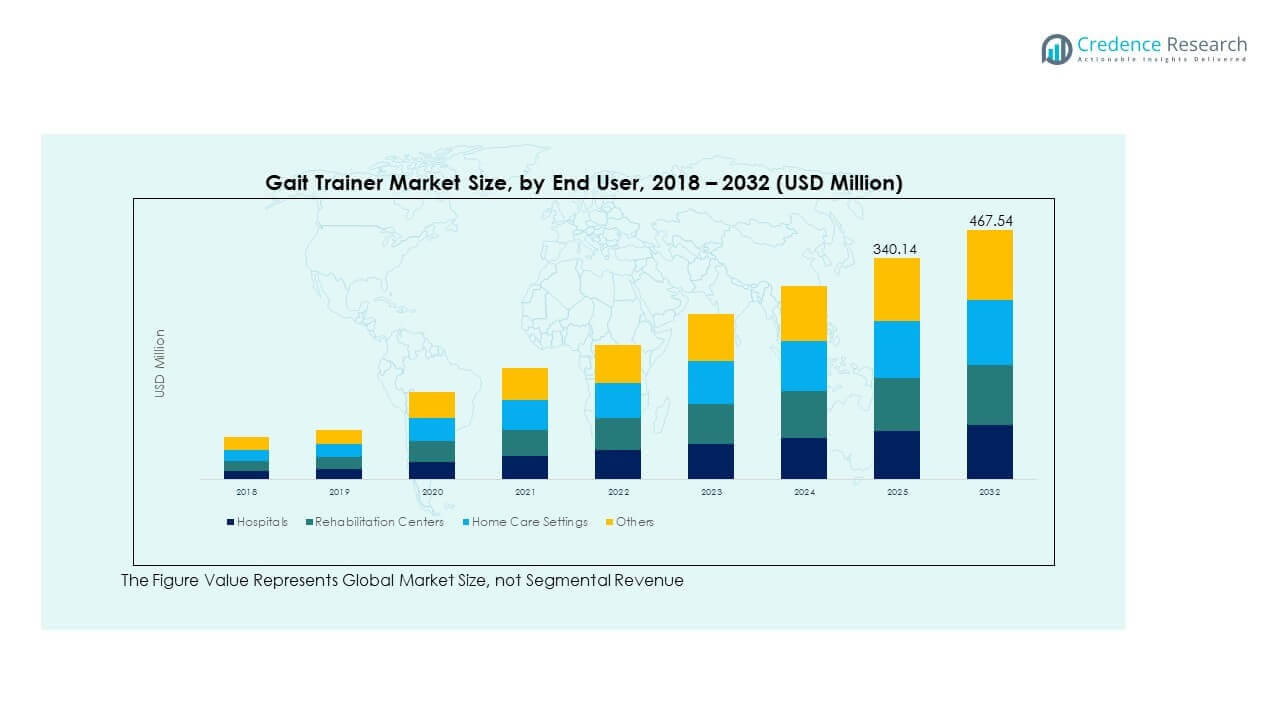
- 病院は約35%の最大のエンドユーザーシェアを占めており、高い患者流入と構造化された急性後リハビリプログラムを反映しています。
- リハビリセンターは約30%のシェアで続き、専門的な治療の焦点と専用の移動回復サービスの需要の増加によって支えられています。
市場の推進要因:
世界中の神経学的および移動関連障害の増加
世界の歩行トレーナー市場は、脳卒中や脊髄損傷の増加から恩恵を受けています。脳性麻痺のケースでは、長期的な歩行療法が引き続き必要です。外傷性脳損傷は、年齢層を問わずリハビリテーションのニーズを増加させます。病院は構造化された移動回復プログラムに焦点を当てています。歩行トレーナーは、制御された繰り返し可能な歩行療法をサポートします。臨床医は患者の自信を高める機器を好みます。早期のリハビリテーションは機能的な結果を改善します。この需要は安定した機器の採用を支えています。
高齢者人口の増加による支援リハビリテーションソリューションの必要性
高齢化する人口は、バランスと移動能力の喪失のリスクが高まります。高齢患者はしばしば監督下での歩行訓練が必要です。リハビリテーションセンターは高齢者ケアのサービスを拡大しています。歩行トレーナーは、療法セッション中の転倒リスクを軽減します。ケア提供者は調整可能なサポートシステムを重視します。徐々に移動能力を回復するデバイスの需要が高まっています。長期ケア施設はリハビリテーション機器に投資しています。この要因は安定した市場需要を支えています。
- 例えば、Biodexは、そのGait Trainer 3が1,000歩を超えるプログラム可能なステップ数を提供し、高齢者リハビリテーション中の安全性と安定性を向上させると報告しています。
病院やクリニックにおけるリハビリテーションインフラの拡大
医療システムは専門的なリハビリテーション部門に投資しています。公立および私立の病院は療法機器を追加しています。歩行トレーナーは療法士の効率を向上させます。クリニックは複数の患者プロファイルを処理できるツールを求めています。標準化された療法プロトコルは機械的支援装置を好みます。機器は療法士の作業負荷を最適化するのに役立ちます。トレーニングの成果は一貫した動作パターンで改善されます。インフラの成長はより広範な機器の配置を促進します。
理学療法サービスの支援的な償還と臨床採用
多くの地域で保険プログラムが急性期後のリハビリテーションをカバーしています。医師は主要な手術後に歩行療法を処方します。リハビリテーションガイドラインは支援された歩行プログラムをサポートします。療法士は実証済みの機械的支援装置に依存しています。これは脳卒中後の回復計画で受け入れられています。構造化された療法は患者の遵守を改善します。償還の安定性は購入決定を支えます。臨床的な信頼は長期的な需要を強化します。
市場動向:
スマートモニタリングとセンサーに基づくフィードバックシステムの統合
メーカーは歩行パラメータを追跡するためのセンサーを追加しています。デジタルディスプレイは療法の進捗レビューをサポートします。データは療法士が療法の強度を調整するのに役立ちます。遠隔モニタリングは長期的な患者フォローアップをサポートします。スマート機能は療法の精度を向上させます。クリニックは測定可能なリハビリテーションの成果を重視します。技術のアップグレードは製品の差別化を高めます。このトレンドは製品開発の焦点を再構築します。
- 例えば、Motek MedicalのGRAIL(Gait Realtime Analysis Interactive Lab)などのシステムは、1,000 Hzでサンプリングするフォースプレートと3Dモーションキャプチャシステムを統合し、D-Flowソフトウェアを使用して臨床および研究用途向けにリアルタイムで歩行パラメータを処理します。
コンパクトでスペース効率の良い療法機器の需要増加
施設はセラピールームのスペース制限に直面しています。コンパクトな歩行トレーナーは外来クリニックに適しています。軽量フレームは機器の移動を容易にします。折りたたみデザインは共有セラピースペースをサポートします。都市部の病院は小型の機器を好みます。スペース効率は設置の障壁を低くします。ポータブルシステムは臨床の柔軟性を高めます。デザインの革新はより広範な採用をサポートします。
- 例えば、Reha-Stim Medtecは、共有セラピー環境をサポートするために、より小さなセラピールームに適合するよう設計されたコンパクトなフットプリントを持つロボット歩行トレーニングシステム(Gait Trainer GT IIなど)を提供しています。
患者中心で調整可能なセラピー構成へのシフト
セラピープログラムは個別のリハビリ計画を必要とします。調整可能なハーネスシステムはさまざまな体型をサポートします。速度とサポートの制御はセラピーの快適さを向上させます。患者の関与は適応可能な設定で改善されます。セラピストは柔軟な構成オプションを好みます。快適さはセラピーの中断率を減少させます。カスタマイズは臨床満足度を向上させます。この傾向はデザインの洗練を促進します。
小児リハビリテーションプログラムにおける歩行トレーナーの使用増加
小児療法センターは専門の歩行トレーナーを採用しています。装置は発達障害のある子供たちをサポートします。早期の移動訓練は長期的な成果を改善します。子供に優しいデザインが注目を集めています。調整可能な高さの機能は成長のニーズに適しています。セラピストは安全な小児サポートシステムを重視します。リハビリテーション学校はそのような機器に投資しています。小児への焦点は対応可能な需要を拡大します。
市場の課題分析:
プロバイダーにとっての高額な機器コストと資本投資要件
グローバルな歩行トレーナー市場は地域全体で価格圧力に直面しています。高度なシステムは多額の初期投資を必要とします。小規模クリニックは予算制限に苦しんでいます。メンテナンスコストは長期的な所有価値に影響を与えます。公立病院は調達の遅延に直面しています。コストの懸念は交換サイクルを遅らせます。いくつかの地域では資金調達オプションが限られています。価格感受性は広範な普及を制限します。
限られた熟練労働力とセラピートレーニングの制約
歩行トレーナーは安全な使用のために訓練を受けたセラピストを必要とします。発展途上の医療システムにはスキルのギャップがあります。不適切な使用はセラピーの効果を減少させる可能性があります。トレーニングプログラムは時間とリソースを必要とします。スタッフ不足はセラピーの容量に影響を与えます。熟練したオペレーターがいないとクリニックは採用を遅らせます。知識のギャップは高度な機能の使用を制限します。労働力の制限は市場の拡大を遅らせます。
市場の機会:
新興医療市場におけるリハビリテーションサービスの拡大
新興経済国はリハビリインフラに投資しています。政府プログラムは障害者ケアサービスをサポートします。病院は急性期後のセラピーユニットを拡大しています。標準化されたセラピー機器の需要が高まっています。新しい病院建設から利益を得ます。地元の製造はコストの障壁を低くします。リハビリテーションの認識は着実に向上しています。これらの市場は強力な成長の可能性を提供します。
家庭および地域リハビリテーションに焦点を当てた製品革新
在宅療法は患者の間で受け入れられつつあります。コンパクトな歩行訓練機は非臨床環境に適しています。コミュニティセンターはリハビリテーションサービスを追加しています。在宅ケアは病院の負担を軽減します。簡単な操作のデバイスが需要を得ています。高齢化する人口は在宅リハビリテーションオプションを好みます。メーカーは使いやすいデザインを目指しています。この変化は新たな収益チャネルを開きます。
市場セグメンテーション分析:
製品別
世界の歩行訓練機市場は、治療ニーズに応じた明確な製品レベルの差別化を示しています。歩行訓練用ウォーカーはシンプルなデザインと広範な臨床使用のために強い需要があります。これらのデバイスは、年齢層を問わず初期段階の移動療法をサポートします。エクソスケルトンは、神経学的回復を目指す高度なリハビリテーションプログラムで注目を集めています。これらのシステムは、制御された動きと姿勢の矯正をサポートします。トレッドミルシステムは、集中的な治療環境で重要な役割を果たし、監督下での反復的な歩行訓練を可能にします。製品の選択は、治療の強度と患者の移動能力に依存します。
- 例えば、Ekso Bionicsは、EksoNRエクソスケルトンが世界中の450〜500のリハビリテーションセンターで1億2千万歩以上の歩行を患者に提供したと報告しています。このデバイスは、脳卒中、脊髄損傷(SCI)、および後天性脳損傷(ABI)を含む状態のプログラムで使用されています。
エンドユーザー別
病院は、高い患者流入と急性期後のケア需要のために主要なエンドユーザーを代表します。これらの施設は、構造化された回復プログラムのために歩行訓練機に依存しています。リハビリテーションセンターは、専門的な治療に焦点を当てた採用を示しています。これらのセンターは、治療の効率を向上させる機器を優先します。在宅ケアの設定は、在宅での長期リハビリテーションの好みにより勢いを増しています。コンパクトで使いやすいデバイスがこの変化をサポートします。他のエンドユーザーには、クリニックや介護施設が含まれます。これらのセグメントは、多様化したケア提供モデルを通じて安定した需要をサポートします。
- 例えば、クリーブランドクリニックは、複数のリハビリテーションユニットにわたってロボット歩行訓練システムを展開し、脳卒中後の移動回復プロトコルを標準化しています。
セグメンテーション:
- 製品別
- 歩行訓練用ウォーカー
- エクソスケルトン
- トレッドミルシステム
- エンドユーザー別
- 病院
- リハビリテーションセンター
- 在宅ケア設定
- その他
- 地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
- 北アメリカ
地域分析:
北アメリカ
北米のグローバル歩行トレーナー市場の規模は、2018年に1億1078万米ドルから2024年に1億2344万米ドルと評価され、2032年までに1億7631万米ドルに達すると予測されており、予測期間中のCAGRは4.7です。北米全体でグローバル歩行トレーナー市場は強い成熟度を示しています。この地域は2024年に約37.8%の市場シェアを保持しています。アメリカ合衆国は、先進的なリハビリインフラを通じて需要を牽引しています。病院は脳卒中後や怪我の回復のために歩行トレーナーを採用しています。熟練したセラピストが効果的な機器の使用をサポートします。保険の適用範囲が治療へのアクセスを改善します。カナダは安定した臨床採用で続きます。早期移動療法への焦点が需要を支えています。技術のアップグレードが地域のリーダーシップを維持します。
ヨーロッパ
ヨーロッパのグローバル歩行トレーナー市場の規模は、2018年に8207万米ドルから2024年に8917万米ドルと評価され、2032年までに1億2098万米ドルに達すると予測されており、予測期間中のCAGRは4.0です。ヨーロッパは2024年に約27.3%の市場シェアを占めています。ドイツ、フランス、イギリスが地域の需要を牽引しています。高齢化人口がリハビリのニーズを増加させています。公的医療制度が構造化された治療プログラムをサポートしています。リハビリセンターは標準化された機器に投資しています。臨床ガイドラインは補助歩行療法を支持しています。東ヨーロッパは徐々に採用の成長を示しています。強力な医療機器規制が製品の品質をサポートしています。
アジア太平洋
アジア太平洋のグローバル歩行トレーナー市場の規模は、2018年に6119万米ドルから2024年に7252万米ドルと評価され、2032年までに1億1609万米ドルに達すると予測されており、予測期間中のCAGRは6.1です。アジア太平洋は2024年に約22.2%の市場シェアを保持しています。この地域は最も速い成長ペースを示しています。中国は病院の拡張を通じて需要を牽引しています。日本は先進的なリハビリプラクティスで採用をサポートしています。インドは民間の治療センターからの需要が増加しています。都市部の医療投資がアクセスを改善しています。移動リハビリの認識が着実に増加しています。地元の製造が手頃な価格をサポートしています。
ラテンアメリカ
ラテンアメリカのグローバル歩行トレーナー市場の規模は、2018年に1798万米ドルから2024年に2007万米ドルと評価され、2032年までに2659万米ドルに達すると予測されており、予測期間中のCAGRは3.7です。ラテンアメリカは2024年に約6.1%の市場シェアを占めています。ブラジルは都市部の病院を通じて地域の需要を牽引しています。民間のリハビリクリニックが機器の採用をサポートしています。公的医療資金は限られたままです。輸入機器が供給を支配しています。セラピストの可用性が使用率に影響を与えます。先進的な治療ツールの認識がゆっくりと向上しています。徐々にインフラが成長し、安定した需要を支えています。
中東
中東のグローバル歩行トレーナー市場の規模は、2018年に1218万米ドルから2024年に1294万米ドルと評価され、2032年までに1688万米ドルに達すると予測されており、予測期間中のCAGRは3.5です。この地域は2024年に約4.0%の市場シェアを保持しています。GCC諸国がほとんどの需要を牽引しています。投資はプレミアム医療施設に焦点を当てています。リハビリセンターは都市部の病院内で拡大しています。医療ツーリズムが先進的な治療の採用をサポートしています。機器の輸入が市場を支配しています。熟練した労働力の可用性は不均一なままです。政府の医療プロジェクトが徐々に成長をサポートしています。
アフリカ
アフリカのグローバル歩行トレーナー市場の規模は、2018年に580万米ドルから2024年には876万米ドルと評価され、2032年までに1,069万米ドルに達すると予測されており、予測期間中のCAGRは2.1です。2024年にはアフリカは約2.7%の市場シェアを占めています。南アフリカが地域の採用をリードしています。公立病院は予算の制約に直面しています。リハビリテーションのインフラは多くの国で限られています。輸入機器がサプライチェーンを支配しています。非営利プログラムが移動ケアアクセスをサポートしています。歩行療法の認知度は低いままです。長期的な医療投資が将来の可能性を提供します。
主要プレイヤー分析:
- Meyland Smith A/S
- Biodex Medical Systems
- Medica Medizintechnik GmbH
- ReWalk Robotics
- AlterG Inc.
- Rex Bionics Ltd.
- Ekso Bionics
- Hocoma AG
- Otto Bock Inc.
- Rifton Equipment
- Medical Depot Inc. (Drive Medical)
競争分析:
グローバル歩行トレーナー市場は、確立された医療機器企業による中程度の集中を示しています。企業は製品の信頼性と臨床的受容性を通じて競争しています。ポートフォリオの深さが病院やリハビリセンターでの存在を支えています。企業は人間工学的デザインと安全機能に投資しています。流通の強さが地域へのリーチを支えています。ブランドの評判が病院の調達決定に影響を与えます。小規模なプレイヤーはニッチな療法のニーズに焦点を当てています。これは、技術の漸進的なアップグレードを伴う安定した競争を反映しています。クリニックとのパートナーシップが製品の検証をサポートしています。競争の激しさは先進市場全体で安定しています。
最近の展開:
- 最近では、2025年12月にEkso BionicsがMediTouchのBalanceTutorリハビリテーションシステムとの独占的な米国販売代理店契約を発表し、リハビリテーション技術ポートフォリオをさらに拡大しました。同社は2025年第3四半期の強力な財務実績を報告し、収益は420万ドル(前年比2%増)、粗利益率は60.3%(680ベーシスポイント増)、純損失は140万ドル(前年比31%改善)でした。パーソナルヘルス製品は特に強力な成長を示し、2025年上半期に前年比50%以上増加しました。
- Ekso Bionicsはまた、脊髄損傷、脳卒中、外傷性脳損傷、多発性硬化症に対する現在の承認を超えて、FDA承認の適応症を拡大することに注力しており、パーキンソン病、ALS、整形外科的回復の応用を探求しています。同社は2025年6月に1対15の逆株式分割を実施し、NASDAQのコンプライアンスを維持しながら、製品開発と市場拡大に集中しています。
- Ottobockは2025年9月にフランクフルトでの新規株式公開(IPO)で大きなマイルストーンを達成し、2022年の試みを棚上げした後に再び公開市場に戻りました。IPOは同社を42億ユーロと評価し、Ottobockは8億800万ユーロを調達しました。これは2024年3月以来のドイツ最大のIPOです。創業者オットー・ボックの子孫であるネーダー家は同社の81%の株式を保持しており、180日間のロックアップ期間後に持ち株を70〜75%に徐々に減らす計画です。コーナーストーン投資家には、ハンブルクの億万長者クラウス=ミヒャエル・キューネとキャピタル・グループが含まれています。
- 2025年4月にLifewardがReWalk 7パーソナルエクソスケルトンの米国全国発売を発表した際に、主要な製品マイルストーンが達成されました。この次世代デバイスは、クラウド接続、カスタマイズ可能な歩行速度、直感的な操作のためのハンドヘルドクラッチコントロールユニット、リストコントロールスマートウォッチ、活動追跡用のMyReWalkモバイルアプリなど、いくつかの高度な革新を組み込んでいます。ReWalk 7は2025年3月にFDAの承認を受け、パーソナルエクソスケルトン技術における重要な進展を示しました。このデバイスはまた、バッテリー寿命の改善と新しいハンドヘルドコントロールデバイスを通じたセラピストトレーニング機能の強化を特徴としており、現実世界での使用に最適化され、比類のないユーザーエクスペリエンスと自由な動きを提供します。
- 2025年3月にLifewardは、MyoCycle FESサイクリングセラピーシステムの開発者であるMYOLYN, Inc.との拡大契約を発表し、パートナーシップポートフォリオを拡大しました。この新しいパートナーシップは、既存のMyoCycle Proの臨床配布を超えて、MyoCycle Homeの直接販売サポートを含むもので、セラピストが臨床治療から家庭でのリハビリテーションに移行する患者を紹介できるようにします。この戦略的拡大は、Lifewardのケース管理インフラストラクチャと一致し、同社が臨床後の回復段階にあるより多くの患者にサービスを提供できるようにします。
レポートのカバレッジ:
この調査レポートは、製品およびエンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオと技術的進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さをナビゲートするための戦略的推奨事項を提供します。
将来の展望:
- 高齢化に伴いリハビリテーションの需要が増加します。
- 病院は構造化された移動療法プログラムを拡大します。
- 在宅リハビリテーションが広く受け入れられるようになります。
- スマート歩行トレーナーへの臨床的関心が高まります。
- 小児リハビリテーションがニッチな需要の成長を支えます。
- 新興市場は療法インフラに投資します。
- コンパクトなデザインがスペースの限られたクリニックに適合します。
- トレーニングプログラムがセラピストの採用率を向上させます。
- パートナーシップが地域の迅速な拡大を支援します。
- 製品のカスタマイズが競争力のある地位を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル歩行トレーナー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルゲイトトレーナー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルゲイトトレーナー市場のセグメントはどれですか?
グローバル歩行トレーナー市場の成長を促進している主な要因は何ですか?
グローバルゲイトトレーナー市場の主要企業はどこですか?
2024年において、どの地域がグローバルゲイトトレーナー市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 歩行トレーナー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の歩行トレーナー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 326.90 million → 2032: USD 467.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 歩行トレーナー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 歩行トレーナー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における歩行トレーナー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 歩行トレーナー市場市場の成長要因
- 3.3 歩行トレーナー市場市場の抑制要因および課題
- 3.4 歩行トレーナー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 歩行トレーナー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 歩行トレーナー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、歩行トレーナー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 歩行トレーナー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 歩行トレーナー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は歩行トレーナー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 歩行トレーナー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 歩行トレーナー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 歩行トレーナー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 歩行トレーナー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新歩行トレーナー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の歩行トレーナー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の歩行トレーナー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の歩行トレーナー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の歩行トレーナー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの歩行トレーナー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の歩行トレーナー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの歩行トレーナー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 歩行トレーナー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
