
市場概要
フローイメージング顕微鏡解析市場の規模は2024年に4,460万米ドルと評価され、2032年までに7,726万米ドルに達すると予測されており、予測期間中のCAGRは7.11%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| フローイメージング顕微鏡解析市場規模 2024 | 4,460万米ドル |
| フローイメージング顕微鏡解析市場、CAGR | 7.11% |
| フローイメージング顕微鏡解析市場規模 2032 | 7,726万米ドル |
フローイメージング顕微鏡解析市場は、高解像度光学系、自動フローセルシステム、AI駆動の粒子解析プラットフォームにおける革新を通じて競争するいくつかの先進的なイメージングソリューションプロバイダーを特徴としています。これらの企業は、バイオ医薬品生産、臨床研究、ナノ材料の特性評価、半導体の汚染制御における応用範囲を拡大することで地位を強化しています。北米は、強力なバイオプロセッシングインフラ、厳格な規制要件、研究機関や製造施設における自動分析技術の高い採用によって、世界市場を39%の正確なシェアでリードしています。この地域のデジタルラボとバイオ医薬品開発への継続的な投資は、その支配的な地位をさらに強化しています。
市場の洞察
- フローイメージング顕微鏡解析市場は2024年に4,460万米ドルと評価され、2032年までに7,726万米ドルに達すると予測されており、予測期間中のCAGRは11%です。
- 市場の成長は、生物製剤、ワクチン、ナノ材料、半導体製造における高解像度粒子特性評価の需要の高まりによって推進されています。
- トレンドは、自動化されたイメージング、AI対応の粒子分類、分析精度とスループットを向上させる統合デジタルワークフローの急速な採用を強調しています。
- 競争活動は、ベンダーが先進的な光学系、クラウドベースの画像処理、R&DおよびGMP環境に特化したモジュラーシステムに投資することで激化しています。
- 北米は39%の市場シェアでリードしており、顕微鏡はバイオ医薬品の品質管理、学術研究、精密製造における広範な使用に支えられ、約48–50%の主要セグメントシェアを占めています。
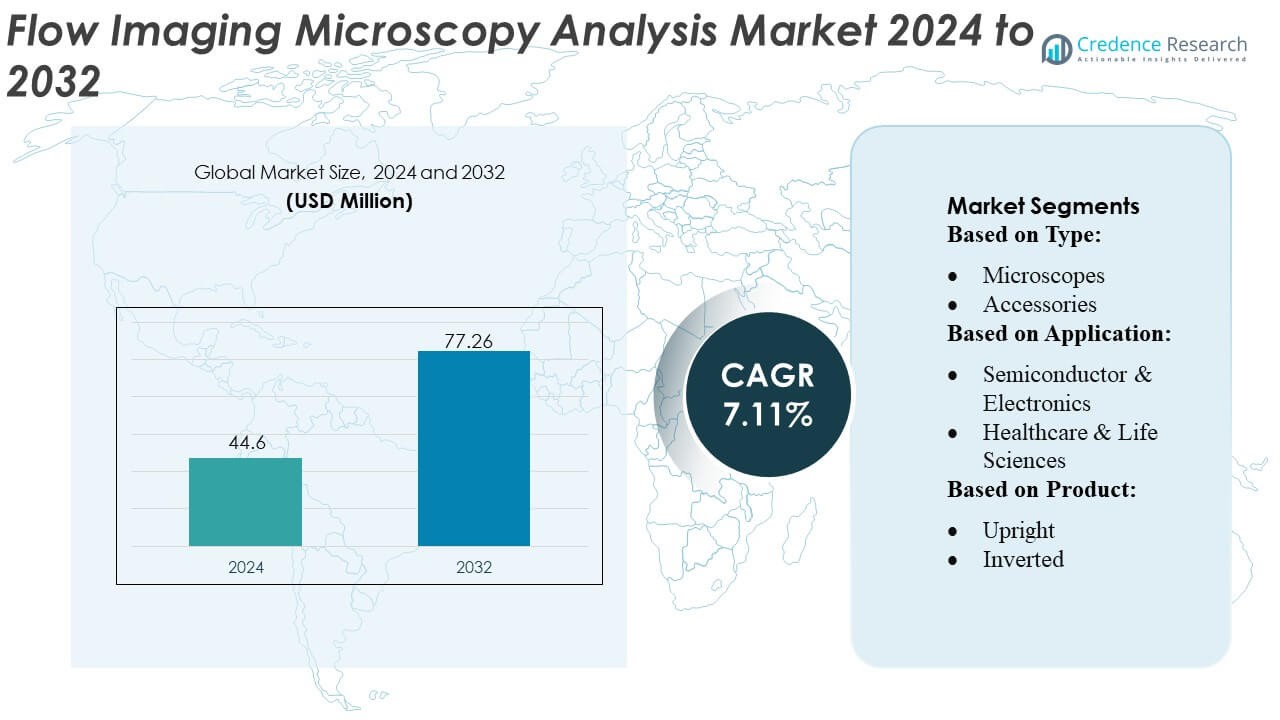 市場セグメンテーション分析:
タイプ別
顕微鏡は、科学および産業のワークフロー全体での高解像度粒子特性評価とリアルタイム形態評価における重要な役割により、フローイメージング顕微鏡分析市場で推定48〜50%のシェアを占めています。メーカーが先進的な光学システム、自動化、AIベースの画像解析を統合してスループットと再現性を向上させるにつれて、需要が高まっています。フローチェル、照明モジュール、精密ステージの採用が増加し、操作精度を向上させるため、アクセサリーは安定したシェアを占めています。ソフトウェアは、複雑な粒子分析のために自動画像認識、クラウド対応のデータ解釈、規制に準拠した報告を優先する研究所の中で成長しています。
- 例えば、NT-MDT SIのNEXTスキャニングシステムに統合された光学モジュールは、光学観察のために2µmの解像度を備えています。NTEGRA Spectra IIシステムの一部としてTip-Enhanced Raman Spectroscopy(TERS)などの先進技術と統合されると、化学分析と形態分類のために、光の回折限界をはるかに超える、通常10nmまたは20nmまでの非常に細かいナノメートルスケールの空間分解能を達成できます。
用途別
製薬・バイオ製薬製造は、バイオ医薬品、ワクチン、注射剤における目に見えない粒子検出に対する厳しい規制要求に支えられ、32〜34%の市場シェアで用途の景観をリードしています。連続プロセスモニタリング、汚染管理、品質保証の必要性が、GMP環境でのフローイメージングプラットフォームの迅速な展開を促進しています。研究機関が細胞、タンパク質、細胞外小胞の高解像度粒子イメージングを採用するにつれて、医療およびライフサイエンスの用途が拡大しています。半導体および電子機器の用途は、ウェーハ処理および部品製造における精密粒子モニタリングで関連性を増しています。材料科学およびその他の分野は、ポリマー、金属、ナノ材料の分散分析での採用の増加から利益を得ています。
- 例えば、ZEISS LSM 910は、高速スーパー解像度イメージングと体積4Dキャプチャを組み合わせており、研究者が生きたサンプルの完全な3Dボリュームを単一のスナップショットで取得し、細胞、オルガノイド、または組織の動的プロセストラッキングを容易にします。
製品別
光学顕微鏡は、汎用性、コスト効率、サブミクロンからミリメートルスケールまでの粒子の連続フローチェルイメージングとの互換性により、44〜46%のシェアで支配的な製品カテゴリを表しています。直立型および倒立型の構成は、自動化されたイメージングシステムとの統合の容易さから、R&DおよびQCラボで好まれています。共焦点および蛍光バリアントは、生物学的サンプルおよび蛍光マーカーの高コントラスト可視化のために注目を集めています。電子顕微鏡はナノスケールの特性評価に特化した用途を維持し、デジタルおよびステレオ顕微鏡は迅速でオペレーターに依存しない文書化を必要とする産業検査での採用が増加しています。
主要成長要因
1. 高解像度粒子特性評価の需要増加
市場は、バイオ医薬品、ナノ材料、および先進的な医薬品全体でのサイズ、形状、および形態評価の正確性を確保するために、高解像度粒子イメージングを優先する産業が増えるにつれて成長しています。フローイメージング顕微鏡は、異種粒子集団のリアルタイムでラベルフリーの評価を可能にし、製品品質と規制遵守を向上させます。目に見えない粒子検出が重要であるR&Dおよび品質管理の設定での採用が加速しています。バイオ医薬品、ワクチン、脂質ベースの送達システムを含む製剤の複雑さの増加は、迅速で定量的かつ再現可能な分析洞察を提供できる先進的なイメージングプラットフォームの需要をさらに促進しています。
- 例えば、JEOL株式会社のJEM-ARM300F GRAND ARMは63 pmの点分解能を達成し、300 kVの加速電圧をサポートして原子レベルの形態解析を行います。一方、JSM-IT800ショットキー電界放出SEMの自動粒子解析ワークフローは、プローブ電流が300 nAに達することで、最大100フレーム/秒の高速取得を可能にし、ナノスケールの粒子システムの正確で再現性のある特性評価を促進します。
2. バイオ医薬品およびバイオファーマ製造の拡大
バイオ医薬品企業は、タンパク質凝集体、リポソーム、ウイルスベクター、細胞ベースの治療法の監視のためにフローイメージングシステムを採用し、市場の成長を促進しています。規制当局は、目に見えない粒子の厳格な特性評価を強調し、メーカーにGMPに準拠したワークフローをサポートするための高度な顕微鏡ツールの導入を促しています。モノクローナル抗体、遺伝子治療、およびmRNAベースの製剤の急増は、上流および下流の処理中の継続的な監視の必要性を強化します。自動品質試験、汚染管理、および製剤の安定性評価への投資の増加は、商業規模の製造におけるハイスループットフローイメージング技術の統合を強化します。
- 例えば、オックスフォード・インストゥルメンツのAsylum Research Cypher ES原子間力顕微鏡は、80ピコメートル未満の垂直ノイズを達成し、250°Cまでの温度でイメージングの安定性を維持しながら、625 Hzのラインレートでの高速スキャンを可能にします。これらの能力により、制御された環境条件下でのタンパク質凝集体、脂質ナノ粒子構造、およびウイルスベクターカプシドの正確なナノスケール特性評価が可能になります。
3. 統合デジタルおよびAI強化プラットフォームの採用拡大
ベンダーが自動粒子分類、機械学習モデル、リアルタイムデータ分析を備えたソフトウェア駆動のイメージングソリューションを導入することで、市場は勢いを増しています。AI対応システムは検出精度を向上させ、オペレーターへの依存を減らし、結果の解釈を加速させ、大規模なデータセットを管理する研究所にとって魅力的です。クラウドベースのプラットフォームは、リモート分析、協力的なワークフロー、および規制対応のレポートをサポートし、運用効率を向上させます。研究環境がデジタルトランスフォーメーションに向かう中、統合されたイメージング分析エコシステムは、より高いスループット、標準化された測定、および複雑な粒子特性評価研究における迅速な意思決定を達成するために重要です。
主要なトレンドと機会
1. 自動化とハイスループットワークフローソリューションの統合
主要なトレンドは、自動サンプル処理、自動画像キャプチャ、および集中データ管理を含み、研究所がスループットを向上させ、手動介入を減らすことを可能にします。自動フローイメージングシステムは、一貫した測定、迅速なサイクルタイム、および継続的な品質監視のための再現性を向上させます。この自動化の拡大は、バイオファーマ、半導体、および材料科学の設定に適応可能なモジュラープラットフォームを開発するための機器メーカーに機会を提供します。統合されたワークフローの好みの高まりは、イメージングベンダーとLIMSまたはデジタルラボソリューションプロバイダーとの協力を促進します。
- 例えば、Thermo Fisher ScientificのTundra Cryo-TEMは、自動ローディングシステムを組み込み、サンプルの取り扱い手順を減らし、転送中に低温を維持します。一方、Falcon 4iのような互換性のある検出器(通常は高級なKriosシステムで使用される)は、4k × 4kの解像度で最大320フレーム毎秒のフレームレートを提供でき、オペレーターの介入を最小限に抑えながら、ナノ粒子や生体分子構造の高スループット取得を可能にします。
2. 先進材料、ナノテクノロジー、半導体用途での利用拡大
流動イメージング顕微鏡がナノ材料の特性評価、セラミックおよびポリマー分散分析、半導体製造における粒子制御に採用されるにつれて、機会が拡大しています。高精度のイメージングは、欠陥検出、スラリー品質の監視、汚染制御をサポートし、メーカーが高い歩留まりと信頼性を維持できるようにします。ますます小さな粒子を高コントラストで寸法精度を持って特性評価できるシステムの需要が増加しています。この変化は、ライフサイエンスを超えた新しい収益源を開き、ベンダーが産業および先進材料用途向けに特殊な光学モジュールと高感度検出器を開発することを促進します。
- 例えば、日立ハイテクのSU9000 UHR FE-SEMは、30 kVで0.4 nmの空間分解能を達成し、冷陰極電界放出(CFE)ガンからの極めて安定したビーム電流で超低ノイズのイメージングを維持し、長期間にわたる高解像度分析を可能にします。
3. バイオテクノロジースタートアップと学術研究への投資増加
学術機関や新興バイオテクノロジー企業は、細胞外小胞、細胞治療ベクター、脂質ナノ粒子、タンパク質凝集体を含む探索的研究のために流動イメージングツールを採用し、新たな機会を生み出しています。公共および民間の資金は、個別化医療とバイオロジクス開発の研究を加速し、より広範な機器の普及を支援します。迅速で定量的かつリアルタイムのイメージング能力の必要性は、流動イメージング顕微鏡を学際的研究のための好ましいツールとして位置づけています。このユーザーベースの拡大は、教育および初期段階の研究環境に合わせたコンパクトで予算に優しいシステムと柔軟なソフトウェアプラットフォームの需要を刺激します。
主要な課題
1. 研究環境における高いシステムコストと予算制約
高い取得および維持コストは、特に資本支出能力が限られている学術研究所や小規模なバイオテクノロジー企業にとって主要な障壁となっています。自動イメージング、AI駆動の分析、高感度検出器を備えた高度なシステムは、かなりの前払い投資が必要です。消耗品、校正アクセサリー、ソフトウェアのアップグレードは、さらに運用コストを引き上げます。これらの予算制約は普及を妨げ、多くの研究者が従来の顕微鏡法に依存することを促しています。コスト効率の良いモデルや柔軟な資金調達オプションがなければ、コストに敏感な地域や資源が限られた研究環境での市場浸透は遅れます。
2. 技術的複雑性と熟練オペレーターの必要性
フローイメージング顕微鏡は、サンプル準備、フローチェルの取り扱い、イメージングの最適化、データ解釈を含む複雑なワークフローを伴い、訓練された人員に依存しています。誤った整列、不適切な流量、または最適でない照明は、粒子の分類の誤りや一貫性のない結果をもたらす可能性があります。急な学習曲線は、特に構造化されたトレーニングプログラムのない環境で新しいユーザーにとっての課題となります。データ量の多いワークフローは、高度な分析と画像処理ソフトウェアの習熟も必要です。この複雑さは、小規模な研究所や技術的専門知識が限られた産業環境での採用を制限しています。
地域分析
北米
北米は38–40%の市場シェアを持ち、強力なバイオ医薬品製造、先進的な研究インフラ、そして目に見えない粒子検出に対する厳しい規制要件によって牽引されています。この地域は、生物製剤の開発、ワクチン製造、臨床研究における自動フローイメージングシステムの高い採用から利益を得ています。主要なバイオ医薬品企業や学術機関は、プロセスモニタリング、安定性試験、品質管理をサポートするために高解像度のイメージングプラットフォームに継続的に投資しています。ナノ材料研究、半導体応用、政府資金による科学プログラムでの使用拡大が地域の需要をさらに強化し、北米を世界で最も確立された技術先進市場に位置付けています。
ヨーロッパ
ヨーロッパは、強力な製薬製造、堅牢な学術研究ネットワーク、EMA主導の品質基準への準拠の増加に支えられ、フローイメージング顕微鏡分析市場の27–29%を占めています。この地域は、生物製剤の特性評価を強化し、粒子状汚染を検出し、GMPに準拠した分析ワークフローをサポートするためにフローイメージングツールを採用しています。ドイツ、英国、スイスは、先進的な研究開発活動と十分に資金を供給されたバイオ医薬品パイプラインを通じて需要を支えています。ナノテクノロジー、ポリマー科学、材料工学への関心の高まりが応用の多様性を拡大しています。デジタルラボと自動化を促進するイニシアチブが採用をさらに強化し、大学と産業界の協力が方法開発と検証を加速します。
アジア太平洋
アジア太平洋は、バイオ医薬品生産の拡大、学術研究への投資の増加、高度な粒子分析技術の採用の増加によって牽引され、市場の22–24%を占めています。中国、日本、韓国、インドは、生物製剤の製造能力を強化し、細胞療法、ワクチン、ナノ材料の最先端研究をサポートすることで需要を加速しています。地域の研究所は、スループットと分析精度を向上させるために、自動化およびAI統合のイメージングシステムをますます導入しています。成長する半導体および電子産業は、汚染管理と欠陥検出のための採用をさらに刺激しています。有利な政府資金と地元の機器製造の増加がアクセスを改善し、市場浸透を強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチン全体での製薬生産の増加と分析ラボの近代化の進展に支えられ、6–7%の市場シェアを確保しています。地域の製造業者が注射剤、生物製剤、ジェネリック医薬品の品質保証を強化するにつれて、フローイメージング顕微鏡の採用が進んでいます。学術機関や政府の研究センターは、ポリマー、ナノ材料、生物学的サンプルを含む研究のために、徐々に高度なイメージングシステムを採用しています。しかし、予算の制約や専門的なトレーニングプログラムの限られた利用可能性が、高度なシステムの普及を遅らせています。これらの障壁にもかかわらず、臨床研究活動の拡大と分析機器の輸入の増加が、地域全体の安定した成長を支えています。
中東・アフリカ
中東・アフリカ地域は、医療診断、バイオプロセシング、学術研究施設への新興投資によって、世界市場の4–5%を占めています。UAE、サウジアラビア、南アフリカなどの国々は、ラボの基準を向上させ、生物製剤やワクチン研究を支援するために、分析イメージングシステムの採用を増やしています。材料科学や石油化学粒子分析への関心の高まりが、多様な使用ケースに貢献しています。しかし、高い資本コストと限られた地元の専門知識が、広範な採用を制約しています。研究クラスターの徐々な拡大と、世界の分析機器サプライヤーとのパートナーシップの増加が、長期的な市場開発を支えています。
市場セグメンテーション:
タイプ別:
- 顕微鏡
- アクセサリー
用途別:
- 半導体 & エレクトロニクス
- ヘルスケア & ライフサイエンス
製品別:
- アップライト
- インバーテッド
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
フローイメージング顕微鏡分析市場の競争環境には、NT-MDT SI、ニコン株式会社、ツァイスグループ、JEOL株式会社、オックスフォード・インストゥルメンツ(アサイラムコーポレーション)、サーモフィッシャーサイエンティフィック株式会社、日立ハイテク株式会社、CAMECA、オリンパス株式会社、ブルカーコーポレーションなどの主要な革新者が含まれています。フローイメージング顕微鏡分析市場は、高度なイメージングシステム、自動化されたワークフロー、AI駆動の分析における継続的な革新によって特徴付けられています。メーカーは、バイオ医薬品、半導体、材料科学のアプリケーションからの需要増加に対応するため、粒子検出感度の向上、画像解像度の改善、リアルタイム形態定量化の実現に注力しています。企業は、機械学習に基づく粒子分類、標準化された報告、高スループットデータ処理をサポートする統合ソフトウェアプラットフォームへの投資を増やしています。研究機関やバイオプロセシング施設との戦略的な協力により、製品の検証が強化され、規制環境での採用が加速しています。ナノ材料、生物学的特性評価、デジタルラボラトリーの変革への関心の高まりが競争を促進し、R&Dおよび品質管理ワークフローに特化したコンパクトで自動化された高性能イメージングソリューションの継続的な開発を促しています。
主要プレイヤー分析
- NT-MDT SI
- ニコン株式会社
- ツァイスグループ
- 日本電子株式会社
- オックスフォード・インストゥルメンツ(アサイラムコーポレーション)
- サーモフィッシャーサイエンティフィック株式会社
- 日立ハイテク株式会社
- CAMECA
- オリンパス株式会社
- ブルカー株式会社
最近の展開
- 2025年5月、ライカマイクロシステムズは、ライフサイエンス、臨床、および産業用途向けの直立顕微鏡「Visoriaシリーズ」を発売しました。このシリーズは、エルゴノミクス機能とデジタル機能を通じて、日常の顕微鏡作業の効率と快適性を向上させることを目的としています。
- 2025年3月、光学の巨人ツァイスは、ライトフィールド原理を使用して瞬時にボリュメトリック高速蛍光イメージングを実現する新しい顕微鏡システム「Lightfield 4D」を発売しました。この技術は、従来の逐次Zスタックの時間遅延を排除し、1秒あたり最大80ボリュームの速度で動的な生物学的プロセスをリアルタイムで研究することを可能にします。
- 2025年2月、ポストゲノム時代のリーダーであるブルカー株式会社は、マイクロコンピュータ断層撮影を使用した高性能3D X線顕微鏡(XRM)「X4 POSEIDON」を発表しました。この革新は、高度な解像度を提供し、産業用途および科学研究に適用可能です。
- 2024年1月、ブルカーは、高級走査透過電子顕微鏡(STEM)を専門とする非公開企業Nionを買収しました。この買収により、ブルカーの材料科学研究ポートフォリオが強化され、Nionの専門知識が追加されました。Nionは、超高解像度STEMの収差補正を提供する最初の企業であり、高解像度電子エネルギー損失分光法(EELS)のリーダーです。
レポートのカバレッジ
この調査レポートは、タイプ、用途、製品、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- バイオファーマメーカーが生物製剤、ワクチン、細胞ベースの治療法を継続的に監視するために高度なイメージングツールを採用するにつれて、市場は拡大します。
- AI駆動の粒子分類が中核機能となり、分析の精度が向上し、オペレーターへの依存が減少します。
- 自動化されたハイスループットシステムは、品質管理およびGMP規制環境での利用が広がります。
- 半導体およびナノ材料セクターは、正確な粒子検出と汚染制御の需要を強化します。
- クラウド対応の画像管理プラットフォームは、リモート分析と複数のラボ間のコラボレーションをサポートします。
- 小型化およびモジュール化されたイメージングシステムは、学術およびスタートアップ研究環境での採用を増加させます。
- デジタルラボおよびLIMSプラットフォームとの統合は、ワークフローの効率と規制準備を向上させます。
- 脂質ナノ粒子、ウイルスベクター、タンパク質製剤の成長は、安定性評価のためのフローイメージングへの依存を高めます。
- 新興経済国は、研究能力とバイオプロセシングインフラの拡大に伴い、高度なイメージング技術を採用します。
- ベンダーは、光学、蛍光、AI強化分析を組み合わせたハイブリッドイメージングシステムを優先し、包括的な粒子特性評価を行います。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
フローイメージング顕微鏡分析市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、フローイメージング顕微鏡分析市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたフローイメージング顕微鏡分析市場のセグメントはどれですか?
フローイメージング顕微鏡分析市場の成長を促進している主な要因は何ですか?
フローイメージング顕微鏡分析市場の主要企業はどこですか?
2024年にフローイメージング顕微鏡分析市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 フローイメージング顕微鏡分析市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のフローイメージング顕微鏡分析市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 44.6 million → 2032: USD 77.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 フローイメージング顕微鏡分析市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. フローイメージング顕微鏡分析市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるフローイメージング顕微鏡分析市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 フローイメージング顕微鏡分析市場市場の成長要因
- 3.3 フローイメージング顕微鏡分析市場市場の抑制要因および課題
- 3.4 フローイメージング顕微鏡分析市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 フローイメージング顕微鏡分析市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 フローイメージング顕微鏡分析市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、フローイメージング顕微鏡分析市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 フローイメージング顕微鏡分析市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. フローイメージング顕微鏡分析市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はフローイメージング顕微鏡分析市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 フローイメージング顕微鏡分析市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 フローイメージング顕微鏡分析市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 フローイメージング顕微鏡分析市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 フローイメージング顕微鏡分析市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新フローイメージング顕微鏡分析市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のフローイメージング顕微鏡分析市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のフローイメージング顕微鏡分析市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のフローイメージング顕微鏡分析市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のフローイメージング顕微鏡分析市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのフローイメージング顕微鏡分析市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のフローイメージング顕微鏡分析市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのフローイメージング顕微鏡分析市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. フローイメージング顕微鏡分析市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
