
市場概要:
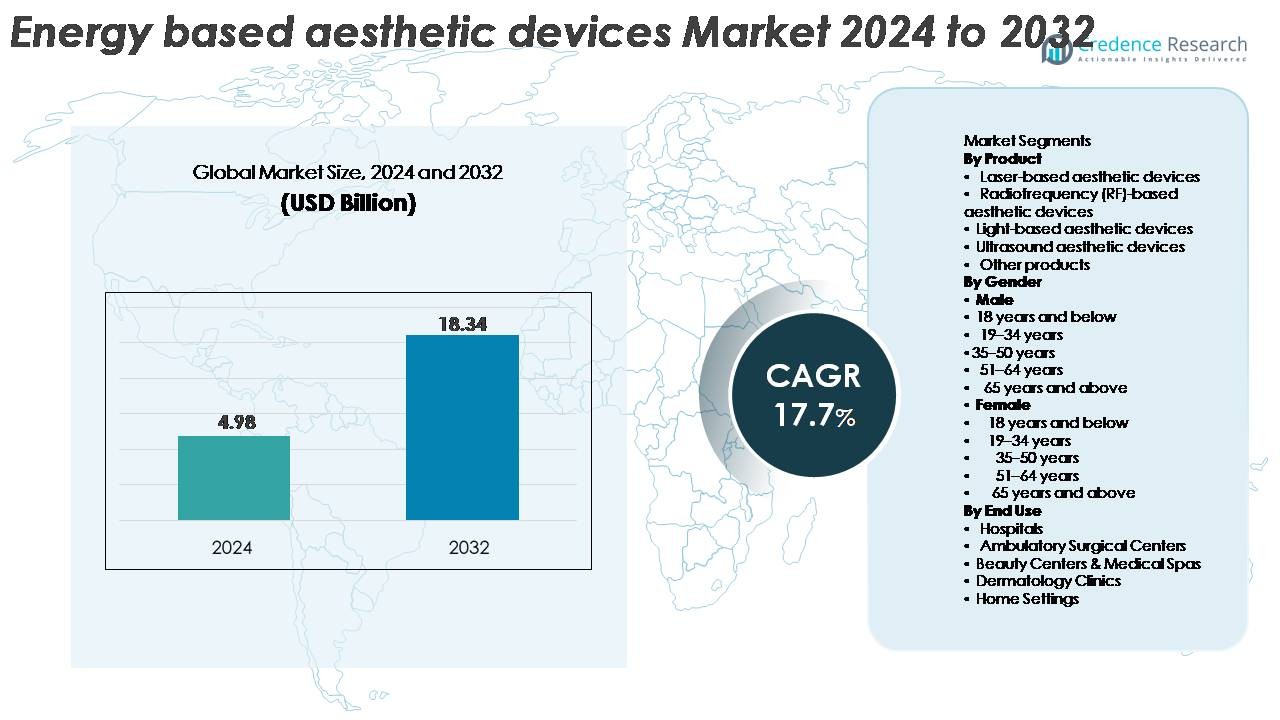
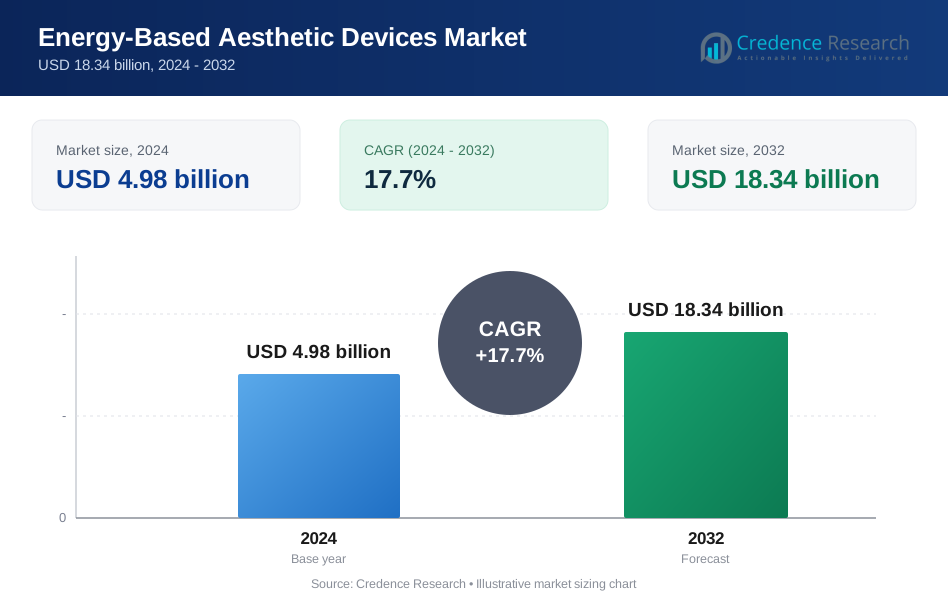
世界のエネルギーベースの美容機器市場は、2024年に49.8億米ドルと評価され、2032年までに183.4億米ドルに達すると予測されており、予測期間中に年平均成長率17.7%で拡大します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のエネルギーベースの美容機器市場規模 | 49.8億米ドル |
| エネルギーベースの美容機器市場、CAGR | 17.7% |
| 2032年のエネルギーベースの美容機器市場規模 | 183.4億米ドル |
エネルギーベースの美容機器市場は、SharpLight Technologies、Sciton、Hahn & Company、Cutera、Sisram Medical、Merz Pharma GmbH & Co.、Tria Beauty、Bausch Health Companies、Boston Scientific Corporation、Apax Partnersを含む強力なグローバルリーダーによって形成されています。これらの企業は、多プラットフォームのレーザー、RF、および光ベースの技術に注力しており、安全性、効果、およびAI強化治療システムの継続的な革新によって支えられています。北米は、先進的な臨床インフラ、高い手術件数、および高級美容技術の早期導入により、世界市場の約40%を占める主要地域であり続けています。ヨーロッパとアジア太平洋は、医療スパエコシステムの拡大と消費者需要の増加により、急成長している拠点として続いています。
市場の洞察
- 世界のエネルギーベースの美容機器市場は2024年に49.8億米ドルと評価され、2032年までに183.4億米ドルに達すると予測されており、非侵襲的な美容治療の需要増加により17.7%の強力なCAGRで拡大しています。
- 市場の成長は、最小限の侵襲手術を好む消費者の増加、医療スパエコシステムの拡大、より高精度で短い回復期間、広範な臨床応用を提供するマルチプラットフォームのレーザー、RF、超音波システムの採用によって推進されています。
- 主なトレンドには、AI支援の治療計画、デジタルイメージングの統合、家庭用美容機器の受け入れの増加が含まれ、若年層と高齢者の両方で手続きの需要が高まっています。
- 競争活動は、主要プレーヤーが機器の安全性、治療の多様性、エネルギー供給効率を強化する中で激化し、地域プレーヤーは手頃な価格に焦点を当てたポートフォリオを拡大しています。しかし、高い資本コストと熟練した施術者の不足が主要な制約として残っています。
- 地域別では、北米が40%のシェアでリードし、次いでヨーロッパが29%、アジア太平洋が25%を占めています。製品別では、レーザーを基盤とした機器が多用途の臨床応用と皮膚科クリニックや医療スパでの高い採用率により支配的です。
市場セグメンテーション分析:
製品別
レーザーを基盤とした美容機器は、脱毛、肌の再生、血管病変の減少、色素矯正における幅広い臨床的有用性により、最大の市場シェアを獲得している支配的な製品セグメントです。その精度、短い治療サイクル、一貫した結果により、RF、光ベース、超音波システムよりも優位に立っています。ダイオード、エルビウム:YAG、ピコ秒レーザーの革新が進むことで、皮膚科クリニックや医療スパでの採用が強化されています。RFベースの機器は、肌の引き締めや体の輪郭形成の用途で拡大を続けており、光ベースおよび超音波プラットフォームは、ターゲットを絞った若返り手続きでの支持を得ています。他の製品は、ニッチで補完的な治療ニーズに対応しています。
- 例えば、CuteraのEnlighten IIIピコ秒プラットフォームは、1064/532 nmのデュアル波長システムで670 psのパルス持続時間を提供し、複数の肌タイプにわたる高速な色素クリアランスとタトゥー除去を可能にします。
性別別
女性セグメントは、顔の若返り、体の輪郭形成、脱毛治療に対する需要が強いため、すべての年齢層で最も高いシェアを占める明確な市場リーダーです。19〜34歳と35〜50歳の女性が手続きの大部分を推進しており、美容意識の高まり、ソーシャルメディアの影響、予防的なスキンケアトレンドに影響されています。男性の採用も特に19〜34歳と35〜50歳のセグメントで増加していますが、全体的な浸透率は依然として低いです。男性の間では、脱毛、肌の引き締め、非外科的な体のスカルプティングに対処するエネルギーベースのソリューションへの関心が高まっており、徐々に性別のギャップを縮めています。
- 例えば、CandelaのGentleMax Proは、755 nmのアレキサンドライトと1064 nmのNd:YAGのデュアル波長システムを統合し、最大10 Hzの繰り返し率で迅速な脱毛セッションを提供します。これにより、広範囲の身体部位での迅速な治療を求める女性患者の間で好まれる選択肢となっています。
エンドユース別
美容センターやメディカルスパは、高い手続き量、サービスポートフォリオの拡大、アクセスしやすい小売環境での非侵襲的治療に対する消費者の好みの高まりに支えられて、支配的な市場シェアを保持しています。高度なレーザー、RF、光ベースのシステムを大規模に統合する能力が、安定した成長を促進しています。皮膚科クリニックは、医療監督下での美的手続きの需要の高まりから恩恵を受けて、すぐに続きます。病院や外来手術センターは、臨床監督を必要とする複雑な治療において関連性を維持しています。一方、家庭用デバイスは、メーカーがコンパクトで安全、かつ使いやすいプラットフォームを導入するにつれて、勢いを増しています。
主な成長ドライバー:
最小侵襲および非侵襲的美容手続きの需要の高まり
最小侵襲および非侵襲的手続きに対する患者の好みの世界的な高まりは、エネルギーベースの美容デバイス市場の基本的な触媒です。消費者は、回復時間が短く、不快感が少なく、手続き上のリスクが最小限の治療をますます好むようになっています。レーザー、RF、超音波プラットフォームは、外科的介入なしでの肌の若返り、脂肪減少、引き締め、再生の能力でこの需要に応えています。「ランチタイム手続き」の拡大は、便利な治療オプションを求める働くプロフェッショナルの間での採用をさらに加速させます。ソーシャルメディアの影響、広範な皮膚科の認識、美容治療の普及の高まりが、手続きの急速な採用に寄与しています。デバイスメーカーがより速いパルスレート、多モーダルエネルギー供給、強化された安全機能を備えたプラットフォームを導入するにつれて、クリニックやメディカルスパはサービスポートフォリオを拡大し、非侵襲的ソリューションを支配的な成長エンジンとして確立しています。
- 例えば、InModeのBodyTiteプラットフォームは、ラジオ波支援脂肪融解を使用して40–70 Wの制御されたRFエネルギーを提供し、リアルタイムのインピーダンスモニタリングを通じて皮膚温度を維持しながら脂肪凝固を可能にし、従来の外科的方法と比較してダウンタイムを大幅に削減します。
マルチプラットフォームおよびコンビネーションベースのデバイスにおける技術革新
マルチプラットフォーム技術の継続的な革新は、市場の成長を大きく強化します。次世代システムは現在、レーザーとRF、または超音波とRFマイクロニードリングなど、複数のエネルギーモダリティを単一のデバイス内で統合し、より広範な治療の多様性と実践者にとっての高いROIを可能にしています。これらのシステムは、色素沈着、肌のたるみ、ボディコントゥアリング、血管の問題、ニキビ管理の包括的なソリューションを提供し、別々のデバイスの必要性を減少させます。強化された冷却メカニズム、AIガイド付き治療パラメータ、先進的なファイバーオプティクス、改良されたエネルギー調整が、優れた患者の快適さと一貫した結果をもたらします。コンパクトなプラットフォームは、小規模な診療所をターゲットにし、新興経済国での市場浸透を拡大します。高い治療効果とワークフロー効率の組み合わせが、世界中での迅速な臨床採用を促進します。このマルチファンクショナルおよびコンビネーションベースの美容デバイスへのシフトは、市場を技術的にダイナミックで商業的に魅力的に保ちます。
- 例えば、CynosureのPotenza RFマイクロニードリングシステムは、4つのRFモード(絶縁および半絶縁の単極および双極)で1 MHzおよび2 MHzのRF周波数を提供し、4 mmまでの深さをカスタマイズして正確な真皮刺激を可能にします。
メディカルスパエコシステムの拡大と美容サービスのアクセス向上
メディカルスパと美容ウェルネスセンターの増加により、エネルギーベースの治療オプションへのアクセスが劇的に向上しました。これらの施設は、美容皮膚科とライフスタイルウェルネスの間のギャップを埋め、安全で手頃な価格の定期的な美容ケアを求める幅広い消費者層にアピールします。特にアジア太平洋、北米、中東での急速な拡大により、レーザー、RF、光ベースのシステムに対する高需要環境が生まれています。メディカルスパは、直感的なインターフェース、再現性のある結果、高いスループットを提供する機器を優先し、高度なデバイスの一貫した調達を促進します。さらに、サブスクリプションベースの美容プログラム、会員プラン、パッケージ治療が増加し、患者の定期的な関与を促進します。この商業モデルは手続きの頻度を高め、技術の採用を加速させます。規制された監督の下でより多くの非医師提供者が美容実践エコシステムに参入するにつれて、市場はより広い施術者基盤と多様なサービス提供の恩恵を受けます。
主要トレンドと機会:
AI強化されたパーソナライズド美容治療プラットフォームの採用拡大
人工知能とデジタルイメージング技術は、エネルギーベースの美容治療の未来をますます形作っています。AI対応プラットフォームは、現在、自動化された肌分析、治療マッピング、手続きパラメータの最適化をサポートし、施術者が高度にパーソナライズされた介入を提供できるようにします。インテリジェントなイメージングデバイスは、高精度で色素レベル、血管構造、コラーゲン分布、テクスチャの不規則性を評価し、相談の質と治療計画を向上させます。これらのシステムは、潜在的な結果の視覚シミュレーションを提供することで患者の関与も高めます。予測分析は、施術者が異なる肌タイプや状態に合わせてエネルギー出力を調整するのを助け、合併症のリスクを減らし、Fitzpatrickスキンタイプ全体での安全性を向上させます。AI駆動のインターフェースと適応アルゴリズムに投資するメーカーは、デバイスを差別化し、臨床ワークフローを合理化し、治療精度を向上させる機会を解き放ち、デジタルインテリジェンスを主要な変革トレンドとして位置付けます。
- 例えば、Canfield ScientificのVISIAスキン分析システムは、8つの異なるイメージングモダリティを使用して高解像度の顔画像をキャプチャし、10以上の真皮パラメータを定量化し、20万以上の分析された顔データに基づくAI駆動のパーセンタイルスコアを提供します。
家庭用エネルギーベースデバイスと自宅での美容ケアの人気上昇
自宅での美容ケアへのシフトは、重要な成長フロンティアを表しています。消費者は、臨床環境を訪れることなく、脱毛、肌の若返り、アンチエイジングのメンテナンスのためのアクセス可能なソリューションをますます求めています。家庭用に設計された光ベースおよび低エネルギーレーザーデバイスは、安全メカニズム、エルゴノミクスデザイン、手頃な価格の改善により強い支持を得ています。メーカーは、安全で効果的なユーザー体験を確保するために、スマートセンサー、肌色検出器、アプリベースのガイダンスシステムを統合しています。このセグメントは特に、プライバシー、柔軟性、長期的なコスト効率を好む消費者にアピールします。臨床グレードのデバイスが依然として主流である一方で、家庭用カテゴリーは市場拡大のスケーラブルな機会を提供し、エネルギーベースの美容技術に対する消費者の長期的な親しみを育むのに役立ちます。
- 例えば、Tria Beautyの4Xレーザーは810 nmのダイオードレーザーを使用し、最大22 J/cm²のフルエンスを提供するため、プロフェッショナルな脱毛システムで使用されるのと同じ波長範囲を採用した唯一のFDA認可の家庭用レーザーです。
主な課題:
高度な美容機器における高い資本コストとメンテナンス要件
より広範な採用の最大の障壁の一つは、特にマルチプラットフォームのレーザーおよびRFシステムにおける高度なエネルギーベースの美容機器の高い初期費用です。小規模クリニック、新興の美容診療所、発展途上地域の提供者は、限られた初期患者数と遅いROIサイクルのためにこれらの投資を正当化するのに苦労することが多いです。取得コストを超えて、交換用ハンドピース、消耗品、校正、およびデバイスのサービスなどの継続的なメンテナンスが追加の財政的負担を生み出します。これらの費用は技術のアップグレードを制限し、価格に敏感な市場での最先端治療の利用可能性を制限する可能性があります。資金調達オプションは存在しますが、美容手術のための一貫性のない償還構造が購入決定をさらに複雑にします。メーカーは、リースモデル、モジュラーシステム設計、または低コストのデバイス代替品を通じて、完全な市場の可能性を解放するために、手頃な価格の課題に対処する必要があります。
安全性の懸念、規制の変動性、および熟練した施術者の不足
安全性に関連する懸念は、特に一貫性のない施術者のトレーニング基準と断片化された規制フレームワークを持つ市場で課題を引き続き引き起こします。高エネルギーデバイスの不適切な使用は、特に暗い肌タイプを治療する際に、やけど、色素沈着過剰、瘢痕、または最適でない結果をもたらす可能性があります。国ごとのデバイス承認経路の違いは、新しい地域に参入するメーカーにとってコンプライアンスの複雑さを生み出します。さらに、認定された美容施術者の不足は、高度なエネルギーベースの治療の安全な提供を制限します。トレーニングの格差は、施設全体での均一な治療品質を妨げます。これらの課題に対処するには、標準化された認定プログラム、デバイスの安全性自動化の強化、および規制の明確化の強化が必要であり、責任ある市場拡大を確保するために重要です。
地域分析:
北アメリカ
北アメリカは、強力な手続き需要、成熟した美容インフラ、および高度なレーザーおよびRF技術の広範な採用に支えられ、世界のエネルギーベースの美容機器市場の約40%を占めています。アメリカ合衆国は、美容治療への消費者支出の高さ、メディカルスパの急速な拡大、AIおよびイメージングツールを統合したマルチプラットフォーム美容システムの早期受け入れにより成長をリードしています。皮膚科医、形成外科医、および技術に焦点を当てたメーカーの強力なエコシステムが継続的なデバイスのアップグレードを支えています。有利な規制の明確さ、最小限の侵襲性美容の高い認知度、および安定した革新パイプラインが長期的な市場リーダーシップを強化します。
ヨーロッパ
ヨーロッパは、非外科的若返りの需要の高まり、皮膚科ネットワークの拡大、および臨床的に検証されたレーザーおよび光ベースのプラットフォームの採用の増加により、世界市場の約29%を占めています。ドイツ、フランス、イギリスなどの国々は、規制の整った医療環境と強力な施術者の専門知識に支えられ、技術の受け入れをリードしています。この地域は、アンチエイジングソリューション、ボディコントゥアリング、および色素沈着矯正手術への関心の高まりから恩恵を受けています。さらに、CE認証機器と標準化されたトレーニングプロトコルへの強調が、デバイスの安全性と臨床結果を向上させます。南ヨーロッパおよび東ヨーロッパでの美容観光の拡大は、デバイスの利用をさらに促進します。
アジア太平洋
アジア太平洋地域は最も急成長している地域であり、急速な都市化、可処分所得の増加、若年層の美的嗜好の高まりにより、世界市場の約25%を占めています。韓国、中国、日本、インドは、大量の手続き、審美治療に対する消費者の強い親和性、クリニックの急速な拡大を通じてデバイスの採用を推進しています。技術の採用は、先進的なレーザーおよび光ベースのシステムを活用した美白、色素沈着の軽減、ニキビ関連の治療に対する地域の嗜好によって支えられています。韓国、タイ、マレーシアの医療観光拠点が需要をさらに増幅させています。グローバルメーカーからの投資の増加が、地域の流通およびサービスネットワークを強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、コロンビアなどの主要国でのボディコントゥアリング、肌の若返り、非侵襲的な引き締め手術への関心の高まりに支えられ、推定8%の市場シェアを持っています。ブラジルは、大規模な審美施術者の基盤と美容整形の高い文化的受容性により、主要な成長エンジンであり続けています。RFマイクロニードリングおよびダイオードレーザープラットフォームの浸透の拡大は、多様な肌タイプに対する安全な治療の需要によって促進されています。経済の変動が購買力に影響を与えるものの、医療スパチェーンの拡大とデバイスの資金調達オプションの改善が、エネルギーベースの審美技術の安定した採用を支えています。
中東・アフリカ
中東・アフリカ地域は、世界市場の約6%を占めており、成長はUAE、サウジアラビア、南アフリカに集中しています。医療観光の増加、プレミアムな審美クリニックの拡大、レーザーを用いた脱毛および肌の若返り治療の嗜好の高まりが需要を促進しています。湾岸諸国の高い可処分所得が、先進的なマルチプラットフォーム審美システムの採用を加速させています。皮膚科センターやウェルネスに焦点を当てた医療インフラへの継続的な投資が市場の存在感をさらに強化しています。広範な地域における高級施設の不均一な分布にもかかわらず、都市部のクラスターは非侵襲的な審美技術の強い採用を続けています。
市場セグメンテーション:
製品別
- レーザーを用いた審美デバイス
- ラジオ周波数(RF)を用いた審美デバイス
- 光を用いた審美デバイス
- 超音波審美デバイス
- その他の製品
性別別
男性
- 18歳以下
- 19–34歳
- 35–50歳
- 51–64歳
- 65歳以上
女性
- 18歳以下
- 19–34歳
- 35–50歳
- 51–64歳
- 65歳以上
エンドユース別
- 病院
- 外来手術センター
- 美容センター&メディカルスパ
- 皮膚科クリニック
- 家庭環境
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
エネルギーベースの美容機器市場の競争環境は、世界的な技術リーダー、専門的な美容機器メーカー、急速に拡大する地域プレーヤーの混在によって特徴付けられています。競争は、マルチプラットフォームシステムの革新、強化された安全機能、治療の多様性、エネルギー供給メカニズムの改善に焦点を当てています。主要企業は、レーザー、RF、超音波、光ベースの技術を進化させるためにR&Dに多額の投資を行い、AI駆動の治療ガイダンスやデジタルイメージングツールを統合して製品を差別化しています。合併、買収、ディストリビューターパートナーシップなどの戦略的イニシアチブは、地理的な範囲を拡大し、製品ポートフォリオを強化します。メーカーは、モジュラーシステムを備えた医療スパ、皮膚科クリニック、高級美容センターをますますターゲットにしています。さらに、企業はデバイスのエルゴノミクス、短いダウンタイム、臨床的に検証された結果に焦点を当て、施術者の忠誠を維持しています。消費者の需要が非侵襲的なソリューションにシフトする中、市場プレーヤーは競争優位性を維持するために、トレーニングプログラム、アフターサポート、ユーザーフレンドリーなインターフェースを強調しています。
主要プレイヤー分析:
- SharpLight Technologies
- Sciton
- Hahn & Company
- Cutera
- Sisram Medical
- Merz Pharma GmbH & Co.
- Tria Beauty
- Bausch Health Companies
- Boston Scientific Corporation
- Apax Partners
最近の動向:
- Sisram Medicalは、2025年3月にAlma Harmony™を発売しました(北米では2024年上半期)。これは、すべての肌タイプに対応する130以上の適応症でFDAの承認を受けた多機能アンチエイジングプラットフォームです。追加のリリースには、Alma IQ™肌分析ツール(2025年の世界展開)、および戦略的パートナーシップ:消費者拡大のためのNurse Jamieとのコラボレーション(2025年9月4日)と、Revanesse®フィラーの流通のためのProlleniumとの提携(2024年1月)が含まれます。
- 2024年10月、ScitonはSkinSmoothを発表しました。これは、皮膚の再生と肌の滑らかさを向上させるための強化されたBBL HEROicオファリングで、継続的な製品アップグレードを示しています。
- 2024年4月、Scitonは次世代のパルスライトプラットフォームであるBBL HEROicを発売し、光ベースの美容技術ラインを進化させました。
- 2024年2月、CuteraはAviClearを発売しました。これは、長期的なニキビ治療に使用されるFDA承認のエネルギーベースのデバイスです。この製品の発売は、皮膚科の分野での重要なマイルストーンを示し、同社の製品ポートフォリオを拡大しました。
レポートのカバレッジ:
この調査レポートは、製品、性別、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- すべての年齢層で侵襲性の低い美容処置の需要が高まるにつれて、市場は急速に拡大し続けます。
- レーザー、RF、超音波、光ベースの技術を組み合わせたマルチプラットフォームシステムが、強力な臨床および商業的な牽引力を得るでしょう。
- AI駆動の治療カスタマイズと自動安全制御が次世代の美容デバイスの標準機能になるでしょう。
- メディカルスパは、手続きのボリュームを促進し、デバイスの採用を世界的に加速させる中心的な役割を果たします。
- 消費者がアクセスしやすく、利便性に焦点を当てた美容ソリューションを求める中で、家庭用エネルギーベースのデバイスは急速に成長します。
- 技術革新は、さまざまな肌タイプにおいて、より速い治療時間、改善された快適さ、および強化された結果を強調します。
- アジア太平洋、中東、ラテンアメリカでの美容観光が、先進的なプラットフォームの需要を刺激します。
- デバイスメーカーは、実務者の不足に対応し、安全な治療提供を確保するために、トレーニングプログラムを強化します。
- 持続可能性に焦点を当てたデバイス設計とエネルギー効率の高いシステムが調達決定において重要性を増します。
- 主要地域全体での規制の標準化が進むことで、安全な市場拡大と技術承認の迅速化をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エネルギーに基づく美容機器の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、エネルギーベースの美的デバイス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたエネルギー基盤の美的デバイスセグメントはどれですか?
エネルギー基盤の美容機器市場の成長を促進している主な要因は何ですか?
エネルギーを基にした美容機器市場の主要企業はどこですか?
2024年にエネルギー基盤の美的デバイス市場で最も大きなシェアを占めた地域はどこですか?
エネルギーを基にした美容機器市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エネルギーベースの美容機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエネルギーベースの美容機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4.98 billion → 2032: USD 18.34 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エネルギーベースの美容機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エネルギーベースの美容機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエネルギーベースの美容機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エネルギーベースの美容機器市場市場の成長要因
- 3.3 エネルギーベースの美容機器市場市場の抑制要因および課題
- 3.4 エネルギーベースの美容機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エネルギーベースの美容機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エネルギーベースの美容機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エネルギーベースの美容機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エネルギーベースの美容機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エネルギーベースの美容機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエネルギーベースの美容機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エネルギーベースの美容機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エネルギーベースの美容機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エネルギーベースの美容機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エネルギーベースの美容機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エネルギーベースの美容機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエネルギーベースの美容機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエネルギーベースの美容機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエネルギーベースの美容機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエネルギーベースの美容機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエネルギーベースの美容機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエネルギーベースの美容機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエネルギーベースの美容機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エネルギーベースの美容機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
