
市場概要
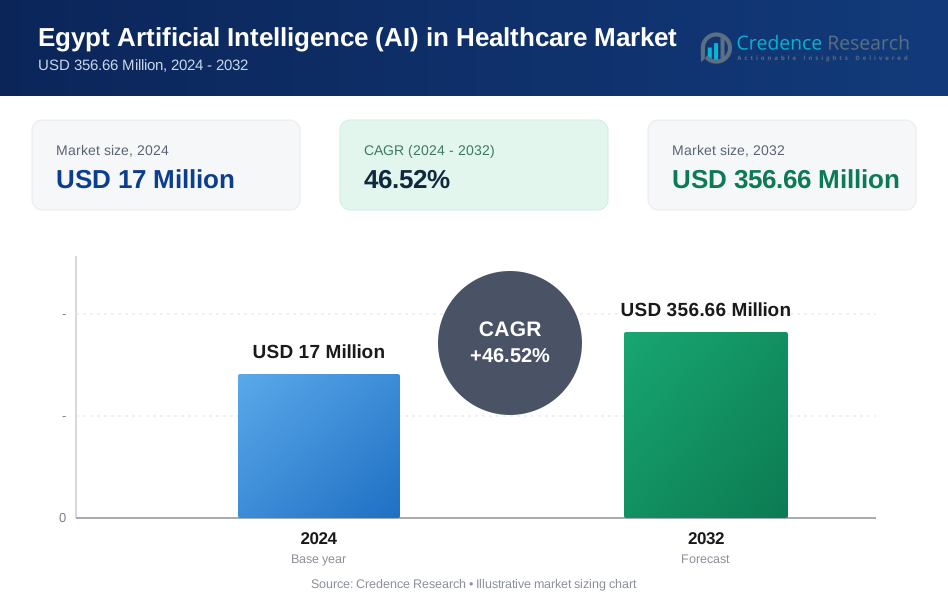
エジプトのヘルスケアにおける人工知能(AI)市場は2024年に1,700万米ドルと評価され、予測期間中に年平均成長率46.52%で成長し、2032年には3億5,666万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年エジプトのヘルスケアにおける人工知能(AI)市場規模 | 1,700万米ドル |
| エジプトのヘルスケアにおける人工知能(AI)市場、CAGR | 46.52% |
| 2032年エジプトのヘルスケアにおける人工知能(AI)市場規模 | 3億5,666万米ドル |
エジプトのヘルスケアにおける人工知能(AI)市場は、診断、治療計画、患者モニタリングにおけるAIの導入を推進する確立された技術プロバイダーと革新的なスタートアップの組み合わせによって牽引されています。InnoTech Medical Solutions、Medispec、ナイル大学の医用画像・信号処理(MISP)ラボ、Faisal Misbah Mahmoud Radiology Center、BrainVISA Technologies、Scintilla for Medical Supplies、BMEYE、Crystal Technology、NewTech Medical Devicesなどの主要企業が、AI対応の画像診断、予測分析、遠隔医療ソリューションに積極的に投資しています。カイロは、病院、研究所、スタートアップの集中に支えられ、2024年に38.4%のシェアで市場をリードしています。アレクサンドリアは、成長する民間医療インフラと学術的な協力関係から恩恵を受け、21.7%のシェアで続き、ギザは15.3%のシェアを占めています。他の地域は24.6%を占め、地域の病院や政府の健康イニシアチブによって推進される着実な導入を示しています。競争環境は、エジプトの医療ニーズに合わせたイノベーション、パートナーシップ、ローカライズされたAIソリューションを強調しています。
市場の洞察
- エジプトのヘルスケアにおける人工知能(AI)市場は、2024年に1,700万米ドルと評価され、2032年には3億5,666万米ドルに達すると予測され、年平均成長率は46.52%です。
- 正確な診断、遠隔医療、個別化治療の需要の高まりが、病院、診断センター、研究所全体でのAIソリューションの導入を推進しています。
- 主要なトレンドには、AIとウェアラブルデバイス、IoTプラットフォーム、クラウドベースの分析の統合、薬物発見や予測患者モニタリングにおけるAIの使用が含まれます。
- 主要企業には、InnoTech Medical Solutions、Medispec、ナイル大学のMISPラボ、Faisal Misbah Mahmoud Radiology Center、BrainVISA Technologies、Scintilla for Medical Supplies、BMEYE、Crystal Technology、NewTech Medical Devicesが含まれ、イノベーション、パートナーシップ、ローカライズされたAIソリューションに焦点を当てています。
- カイロが38.4%のシェアでリードし、アレクサンドリアが21.7%、ギザが15.3%、他の地域が24.6%を占め、診断および病院・クリニックセグメントが導入を支配しています。
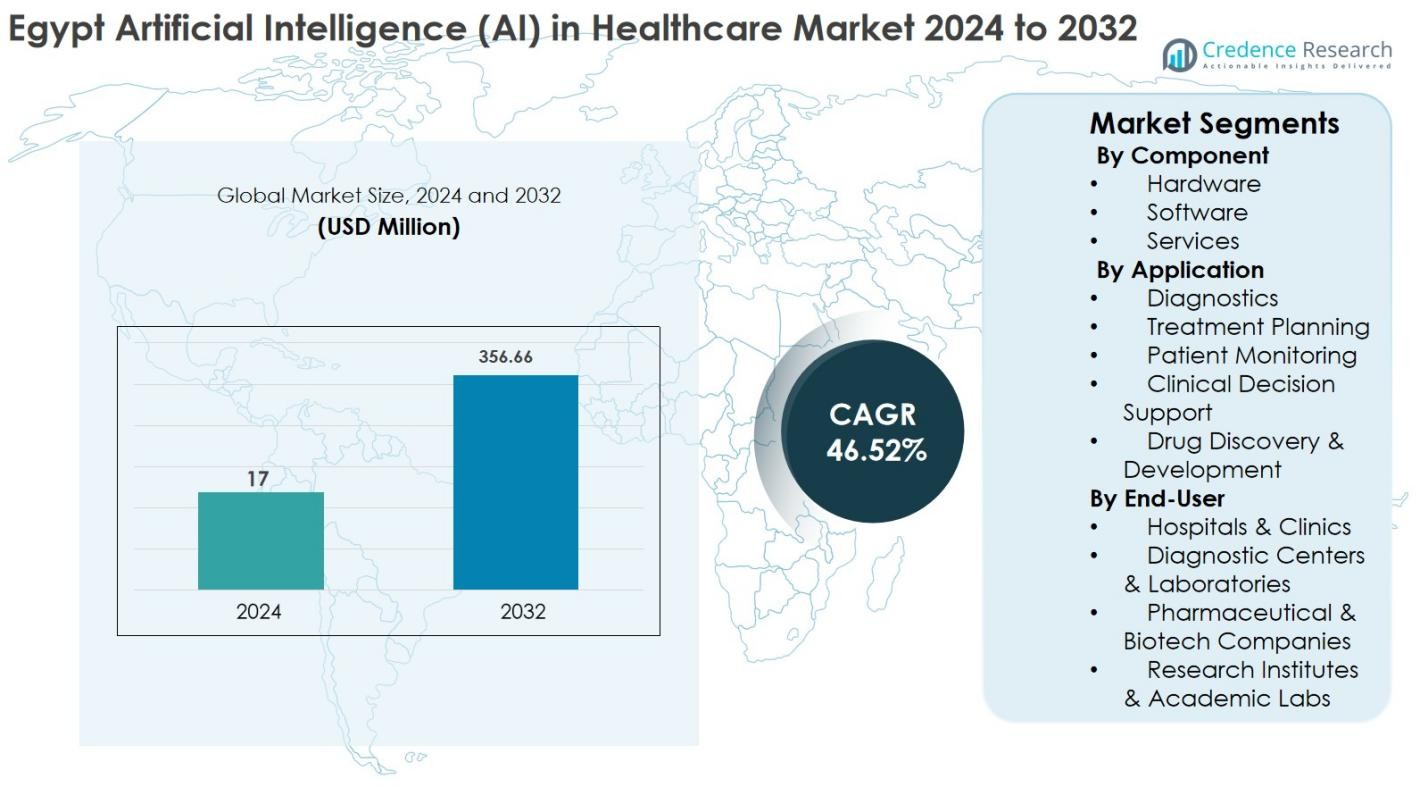 市場セグメンテーション分析:
コンポーネント別
ハードウェアセグメントは、AI対応の画像診断装置、診断機器、ウェアラブル医療機器の採用が増加していることから、2024年にエジプトのヘルスケア市場における人工知能(AI)で41.8%のシェアを占めています。病院や診断センターは、精度を向上させ、診断時間を短縮するために、先進的なハードウェアに多額の投資を行っています。AI駆動の分析、予測モデリング、治療計画プラットフォームにより、ソフトウェアのサブセグメントは急速に成長しています。一方、コンサルティング、実装、保守を含むサービスは、医療施設全体でAIソリューションの効率的な展開と統合をサポートしています。医療のデジタル化の進展が、全体的なセグメントの成長を促進し続けています。
- 例えば、シーメンスヘルスケアは、エジプトでAI駆動の画像診断システムを導入しました。これには、光子計数型NAEOTOM Alpha.Prime CTスキャナーやAI駆動のMOBILETT Elara MaxモバイルX線装置が含まれ、病院や救急部門での画像精度を向上させ、臨床ワークフローを効率化することを目的としています。
用途別
用途セグメントでは、診断が2024年に45.6%の市場シェアを持ち、主にAIベースの画像診断、放射線学、病理学ツールによって早期の病気発見が改善されています。治療計画と患者モニタリングは、病院が個別化医療と遠隔モニタリングソリューションをますます採用する中で、強い成長を遂げています。AI駆動の臨床意思決定支援は医師の効率を向上させ、薬物発見と開発は機械学習を活用して研究を加速します。主な推進要因には、正確な診断、早期介入、患者ケアワークフローへのAI技術の統合に対する需要の高まりが含まれます。
- 例えば、ロイヤルフィリップスは、AI対応のCT-5300システムを導入しました。これは、高度なAI再構築とスマートワークフロー自動化を備え、診断の信頼性を高め、さまざまな臨床適応での画像解釈を効率化します。
エンドユーザー別
エンドユーザーの中では、病院とクリニックが2024年に48.3%のシェアを占め、臨床結果と運用効率を向上させるための先進的なAIソリューションの必要性に支えられています。診断センターとラボは、画像診断とラボ分析のためにAIツールを急速に採用しており、製薬会社とバイオテクノロジー企業は、薬物開発と予測モデリングのためにAIを活用しています。研究機関と学術ラボは、医療におけるAIアプリケーションの革新と試行を推進しています。強力な政府の取り組み、医療支出の増加、デジタルトランスフォーメーションへの注力が、エジプトのすべてのエンドユーザーセグメントでの採用を促進し続けています。
主要な成長要因
正確な診断への需要の高まり
エジプトのヘルスケア市場における人工知能(AI)は、正確でタイムリーな診断の必要性の高まりによって主に推進されています。病院や診断センターは、AI対応の画像診断装置、病理学ツール、予測分析にますます依存しており、早期に病気を発見し、人為的な誤りを減少させています。この需要は、慢性疾患、がん、心血管疾患の有病率の上昇により促進されており、これらは正確で迅速な評価を必要とします。AIの統合は診断効率を向上させ、患者の待ち時間を短縮し、個別化された治療計画をサポートします。さらに、医療インフラの近代化とデジタルヘルスの採用を促進する政府の取り組みが、AI技術の展開をさらに加速させています。公共および民間の医療提供者によるAI駆動の診断プラットフォームへの投資が、成長の大きな機会を生み出し、市場における早期かつ正確な病気発見を中心的な成長要因としています。
- 例えば、フィリップスのAI対応放射線およびエンタープライズイメージングソリューションは、自動化されたワークフローの編成、病変の検出、画像品質の向上をサポートし、臨床医が重要なケースを優先し、高ボリュームの診断センターでの解釈時間を短縮できるようにします。
遠隔医療とリモート患者モニタリングの拡大
遠隔医療とリモート患者モニタリングソリューションの普及は、エジプトの医療セクターにおけるAIの成長の重要な推進力です。AIを活用したツールは、バイタルサインの継続的な監視、慢性疾患管理、重大な状態に対する予測アラートを可能にし、病院の再入院を減少させ、患者の結果を改善します。COVID-19パンデミックはリモートヘルスケアソリューションの採用を加速させ、途切れないケアを確保するためのAI対応プラットフォームの重要性を浮き彫りにしました。病院やクリニックは、個別化された積極的なケアを提供するために、AIをウェアラブルデバイス、モバイルアプリケーション、クラウドベースのモニタリングシステムにますます統合しています。この傾向は、スマートフォンの普及率の上昇、インターネット接続の改善、患者の意識の向上によって支えられ、AI技術の採用に適した環境を作り出しています。その結果、遠隔医療とリモートモニタリングにおけるAIの統合は、市場を大幅に拡大し続けています。
- 例えば、エジプトの保健省は、国の健康変革プログラムの下で遠隔医療とデジタルヘルスプラットフォームを拡大し、遠隔相談とAIサポートによる監視を、サービスが行き届いていない地域の慢性疾患患者に提供しています。
医療デジタル化への投資の増加
医療デジタル化への大規模な投資が、エジプトのAI医療市場を前進させています。病院、クリニック、研究機関は、運用効率と患者ケアを向上させるために、電子健康記録(EHR)、AIを活用した分析プラットフォーム、デジタルイメージングソリューションを導入しています。民間および公共部門の資金は、AI研究、パイロットプログラム、インフラのアップグレードに向けられ、予測モデリング、臨床意思決定支援、治療の最適化をサポートしています。デジタルトランスフォーメーションの取り組みは、技術採用を促進し、医療システムの近代化を図る政府の政策によってさらに加速されています。クラウドベースのソリューション、ビッグデータ分析、IoTデバイスとAIを統合することに焦点を当てることで、高度な診断、リアルタイムモニタリング、個別化された治療を可能にするエコシステムが構築され、AIはエジプトの医療進化の重要な要素として位置づけられています。
主要なトレンドと機会
薬剤発見と個別化医療におけるAIの採用
エジプトのAI医療市場における主要なトレンドは、薬剤発見と個別化医療にAIを採用することです。製薬会社や研究機関は、AIアルゴリズムを活用して薬剤の有効性を予測し、臨床試験を最適化し、患者固有の治療レジメンを特定しています。これにより、薬剤開発プロセスが加速し、コストが削減される一方で、治療結果が改善されます。個別化医療の応用は、患者データ、ゲノミクス、予測分析を使用して治療を調整し、患者の満足度と臨床成功率を向上させます。AIスタートアップ、医療提供者、学術研究所間の協力の増加は、革新的なソリューションの強力な機会を提供します。エジプトの医療エコシステムが精密医療を受け入れる中、AI駆動の薬剤発見と個別化ケアは、成長の大きな道を代表し、革新と医療提供の改善を促進します。
- 例えば、Insilico MedicineはAIプラットフォームを使用して、新しい線維症の薬候補を特定し、ターゲットの発見から前臨床試験まで18か月未満で進めました。これは、AIが従来の薬剤開発サイクルを大幅に短縮できることを示しています。
AIとウェアラブルおよびIoTデバイスの統合
AIとウェアラブルデバイスおよびIoTプラットフォームの統合は、エジプトのヘルスケア市場において有望な機会を提供します。AI搭載のウェアラブルは、バイタルサインを監視し、慢性疾患を追跡し、予測的な健康洞察を提供することで、積極的な介入を可能にします。IoT対応デバイスは、リアルタイムの患者データを医療提供者に送信し、リモートモニタリングを改善し、病院訪問を減少させます。スマートフォンの普及率の上昇、健康意識の高まり、予防医療の需要が採用を支えています。さらに、クラウドコンピューティングとAI分析との統合により、スケーラブルなデータ駆動型のヘルスケアソリューションが可能になります。病院、クリニック、研究所は、実用的な洞察を提供するスマートデバイスへの投資を増やしており、AI対応のIoTおよびウェアラブル技術がエジプトのヘルスケア市場で高い成長可能性を持つ重要なトレンドとなっています。
- 例えば、Apple WatchのFDA承認済みのECGおよび心拍リズムモニタリング機能は、機械学習アルゴリズムを使用して心房細動や不規則な心拍リズムを検出し、消費者向けウェアラブルを通じたAI駆動の予防的心臓モニタリングの大規模な採用を支援しています。
主要な課題
データプライバシーとセキュリティの懸念
エジプトのAIヘルスケア市場において、データプライバシーとセキュリティは依然として重要な課題です。AIプラットフォームやクラウドベースのシステムを通じた敏感な患者データの収集、保存、分析は、医療提供者を潜在的な侵害や不正アクセスにさらします。厳格な規制遵守、患者の機密性、倫理的な懸念がAIの導入に対する障壁を作り出しています。医療スタッフの間でサイバーセキュリティプロトコルに関する認識が限られていることがリスクをさらに悪化させています。強力な暗号化、セキュアなデータ共有、新興の国内外の規制への準拠を確保するには、かなりの投資と技術的専門知識が必要です。これらの課題は、AI技術の明確な利点にもかかわらず、その採用を遅らせる可能性があり、データプライバシーとサイバーセキュリティが市場成長の重要な障害となっています。
高い導入コストと技術的複雑性
高い導入コストと技術的複雑性は、エジプトのヘルスケアセクターにおけるAIの採用にとって大きな課題となっています。AIソリューションの導入には、ハードウェア、ソフトウェア、インフラストラクチャ、スタッフトレーニングへの多大な投資が必要であり、小規模なクリニックや診断センターにとっては負担となる可能性があります。既存の医療システムとのAI統合、アルゴリズムの管理、デバイスの維持に必要な技術的専門知識が運用上の課題を増加させます。AI開発や医療技術における地元の専門知識の限界が採用を遅らせ、外部ベンダーへの依存を増加させる可能性があります。これらの要因はスケーラビリティを妨げ、市場浸透を遅らせ、特に小規模または資源に制約のある医療施設において、コストと複雑性がAI成長の持続的な障壁となっています。
地域分析
カイロ
カイロは、エジプトのヘルスケアにおける人工知能(AI)市場で38.4%のシェアを2024年に占めており、医療サービス、研究機関、技術導入の主要拠点としての地位によって牽引されています。主要な病院、診断センター、AIに特化したスタートアップが集中しており、AI対応の画像診断、診断、患者モニタリングソリューションの展開を加速させています。デジタルヘルスを支援する政府の取り組みと民間セクターの投資が、AI統合のためのアクセスとインフラを強化しています。学術研究機関の存在が、予測分析や治療計画を含むAIアプリケーションの革新を促進し、カイロを国内AIヘルスケア分野での支配的な地域にしています。
アレクサンドリア
アレクサンドリアは、2024年にエジプトのAIヘルスケア市場で21.7%のシェアを占めており、病院、医療研究センター、民間診断施設のネットワークの拡大から恩恵を受けています。都市化と医療意識の高まりにより、AIを活用した診断、遠隔医療、患者モニタリングプラットフォームの採用が増加しています。技術インフラへの地元の投資と学術機関と医療提供者の協力がAIの革新を支援しています。慢性疾患の増加と高品質な医療サービスの需要がAI統合を促進し、アレクサンドリアをエジプト内での診断、治療計画、遠隔患者ケアにおけるAIアプリケーションの重要な二次拠点として位置付けています。
ギザ
ギザは、2024年にエジプトのAIヘルスケア市場に15.3%のシェアを貢献しており、カイロへの近接性と拡大する医療インフラによって支えられています。この地域では、病院や診断センターでのAI対応の画像システム、臨床意思決定支援ツール、患者モニタリングソリューションの採用が徐々に進んでいます。デジタルヘルスイニシアチブへの投資、医療専門家向けのトレーニングプログラム、AI研究の協力が市場の成長を促進しています。都市人口の増加と正確な診断や個別化治療の需要が採用を促進しています。ギザは、カイロの支配を補完しながら、西エジプトで革新的な医療技術へのアクセスを提供するAIソリューションの成長市場となりつつあります。
その他の地域
ルクソール、アスワン、スエズを含むその他の地域は、2024年にエジプトのAIヘルスケア市場で24.6%のシェアを占めています。これらの地域では、地域の病院、クリニック、政府の健康イニシアチブによって、AI対応の診断、遠隔モニタリング、遠隔医療ソリューションの採用が着実に進んでいます。医療インフラへの投資、デジタルリテラシーの向上、慢性疾患への意識の高まりが市場の成長に寄与しています。主要な都市センターに比べて採用率は低いものの、小都市でのAI能力の拡大とパイロットプロジェクトの取り組みが成長の機会を生み出し、エジプト全体で高度な医療技術へのアクセスを広げています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
アプリケーション別
- 診断
- 治療計画
- 患者モニタリング
- 臨床意思決定支援
- 薬剤発見と開発
エンドユーザー別
- 病院とクリニック
- 診断センターとラボ
- 製薬会社とバイオテクノロジー企業
- 研究機関と学術ラボ
地理別
- カイロ
- アレクサンドリア
- ギザ
- その他
競争環境
エジプトのヘルスケアにおける人工知能(AI)市場は、確立された技術プロバイダーと革新的なスタートアップの両方が存在し、ダイナミックな競争環境を形成しています。InnoTech Medical Solutions、Medispec、ナイル大学の医用画像および信号処理(MISP)ラボ、Faisal Misbah Mahmoud Radiology Center、BrainVISA Technologies、Scintilla for Medical Supplies、BMEYE、Crystal Technology、NewTech Medical Devicesなどの主要企業は、AIを活用した画像診断、治療計画、患者モニタリングソリューションに積極的に投資しています。企業は市場浸透を強化するために、戦略的パートナーシップ、技術協力、病院、診療所、研究機関とのパイロットプロジェクトに焦点を当てています。特にAIソフトウェアプラットフォーム、ウェアラブルデバイス、予測分析における製品革新が主要な差別化要因となっています。競争戦略はまた、地域の医療ニーズに合わせたカスタマイズ、トレーニングサービス、地元のサポートを強調しています。診断、遠隔医療、個別化医療におけるAIの採用が進む中、企業は存在感を拡大し、急速な革新を確保し、エジプトをAI対応のヘルスケアソリューションの成長拠点として位置づけています。
主要プレイヤー分析
- クリスタルテクノロジー
- ブレインビザテクノロジーズ
- メディスペック
- ワンウェイフォワード
- イノテックメディカルソリューションズ
- シンティラ医療用品
- BMEYE
- ナイル大学 医用画像および信号処理(MISP)ラボ
- ニューテックメディカルデバイス
- ファイサル・ミスバ・マフムード放射線センター
最近の動向
- 2025年12月、エジプト拠点のヘルステック企業Rologyは、フィリップス財団、ジョンソン&ジョンソン・インパクト・ベンチャーズ、サノフィ・グローバル・ヘルス・ユニットのインパクト・ファンド、MITソルブ・イノベーション・フューチャーなどのグローバルヘルスケアリーダーからの投資を受けて、AI駆動の遠隔放射線診断プラットフォームを中東およびアフリカ全域に拡大し、診断能力と地域的存在感を強化しました。
- 2025年11月、Rologyは、革新的なAI駆動の遠隔放射線診断プラットフォームでMetaのAMET AIアクセラレーター競技会で10万ドルのグランプリを獲得し、Metaからのメンターシップと技術サポートを受けて技術と市場の範囲をさらに強化しました。
- 2025年7月、テレコムエジプトは、リライアンス・ジオが支援するヘルスケア技術企業KareXpertと、エジプトの国立クラウド上にホスティングされた包括的なAI駆動のデジタルヘルスケアプラットフォームを立ち上げるための覚書(MoU)を締結しました。このプラットフォームは、病院管理システム、統一電子医療記録(EMR)、収益サイクル管理ツールを統合し、病院の効率とデジタルサービスの提供を改善します。
レポートのカバレッジ
この調査レポートは、コンポーネント、アプリケーション、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 診断および画像処理におけるAIの採用は、病院やクリニック全体で急速に拡大すると予想されます。
- 遠隔医療とリモート患者モニタリングは、AIを統合して積極的なケアを提供するようになります。
- 個別化医療とAI駆動の治療計画は、より広範に実施されるでしょう。
- AI駆動の予測分析は、早期の病気発見と臨床意思決定を改善します。
- AIとウェアラブルおよびIoTデバイスの統合は、患者モニタリングと予防ケアを強化します。
- 製薬およびバイオテクノロジー企業は、薬の発見と開発にAIをますます活用するでしょう。
- AIスタートアップ、病院、研究機関の協力がイノベーションを推進します。
- 政府の取り組みとデジタルヘルス政策は、AIの展開を引き続き支援します。
- ヘルスケアのデジタル化とAIインフラへの投資が市場の成長を加速させます。
- 地域の採用は主要都市を超えて拡大し、全国的にAIヘルスケアソリューションへのアクセスを増加させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エジプトの医療分野における人工知能(AI)の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、エジプトの医療における人工知能(AI)市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年にエジプトのヘルスケア市場において、どの人工知能(AI)セグメントが最大のシェアを持っていましたか?
エジプトの医療における人工知能(AI)市場の成長を促進している主な要因は何ですか?
エジプトの医療分野における人工知能(AI)市場の主要企業はどこですか?
2024年にエジプトの医療における人工知能(AI)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エジプトのヘルスケアにおける人工知能(AI)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエジプトのヘルスケアにおける人工知能(AI)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17 Million → 2032: USD 356.66 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エジプトのヘルスケアにおける人工知能(AI)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エジプトのヘルスケアにおける人工知能(AI)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエジプトのヘルスケアにおける人工知能(AI)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エジプトのヘルスケアにおける人工知能(AI)市場市場の成長要因
- 3.3 エジプトのヘルスケアにおける人工知能(AI)市場市場の抑制要因および課題
- 3.4 エジプトのヘルスケアにおける人工知能(AI)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エジプトのヘルスケアにおける人工知能(AI)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エジプトのヘルスケアにおける人工知能(AI)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エジプトのヘルスケアにおける人工知能(AI)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エジプトのヘルスケアにおける人工知能(AI)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エジプトのヘルスケアにおける人工知能(AI)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエジプトのヘルスケアにおける人工知能(AI)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エジプトのヘルスケアにおける人工知能(AI)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エジプトのヘルスケアにおける人工知能(AI)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エジプトのヘルスケアにおける人工知能(AI)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エジプトのヘルスケアにおける人工知能(AI)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エジプトのヘルスケアにおける人工知能(AI)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエジプトのヘルスケアにおける人工知能(AI)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエジプトのヘルスケアにおける人工知能(AI)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエジプトのヘルスケアにおける人工知能(AI)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエジプトのヘルスケアにおける人工知能(AI)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエジプトのヘルスケアにおける人工知能(AI)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエジプトのヘルスケアにおける人工知能(AI)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエジプトのヘルスケアにおける人工知能(AI)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エジプトのヘルスケアにおける人工知能(AI)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
