
市場概要:
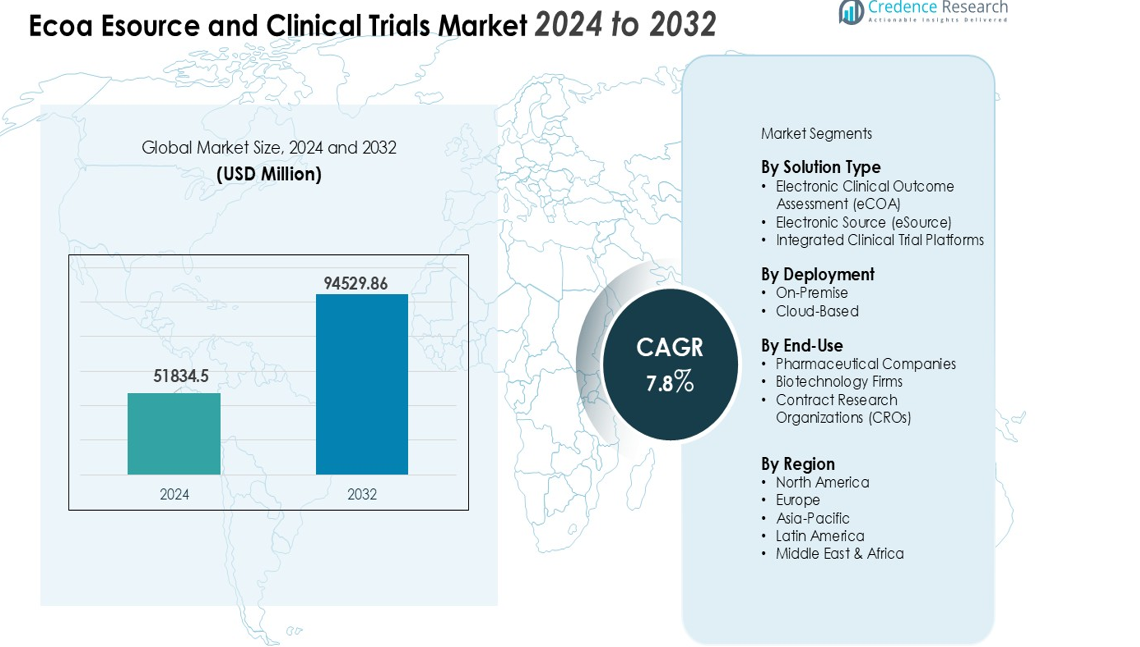
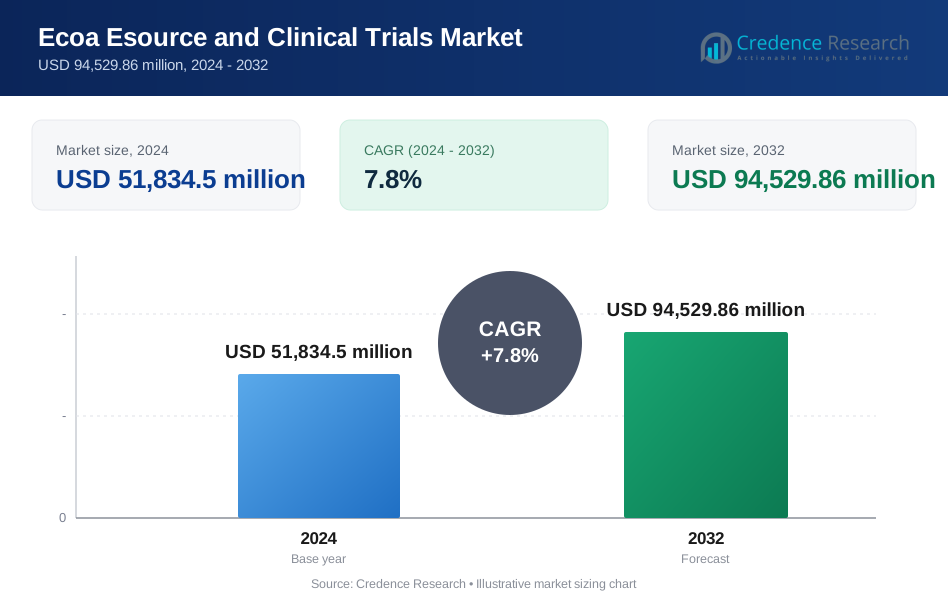
Ecoa Esourceおよび臨床試験市場の規模は、2024年に51834.5百万米ドルと評価され、2032年までに94529.86百万米ドルに達すると予測されており、予測期間(2024-2032年)中に年平均成長率7.8%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| eCOA、eSourceおよび臨床試験市場規模 2024 | 51834.5百万米ドル |
| eCOA、eSourceおよび臨床試験市場、CAGR | 7.8% |
| eCOA、eSourceおよび臨床試験市場規模 2032 | 94529.86百万米ドル |
主要な市場の推進要因には、世界中で増加する臨床試験の量と複雑さが含まれており、効率的な電子データ収集、リアルタイムモニタリング、安全なデータ管理が必要です。リモートモニタリング、ウェアラブルデバイス、モバイルヘルスアプリケーション、クラウドベースの電子プラットフォームによって可能になった分散型および患者中心の臨床試験への移行は、eCOAおよびeSourceソリューションの採用をさらに加速させています。さらに、電子的な臨床結果評価に対する規制の奨励と、データの整合性、透明性、効率性の向上の必要性が市場の拡大を強化しています。
地域的には、北米が市場をリードしており、先進的な製薬研究開発インフラ、早期の技術採用、好ましい規制の枠組みに支えられています。一方、アジア太平洋地域は、臨床研究活動の増加、試験のアウトソーシング、デジタルトライアル管理ソリューションの採用により、最も急成長している地域として浮上しており、市場にとって大きな成長機会を提供しています。
市場の洞察:
- Ecoa Esourceおよび臨床試験市場は2024年に518億3,450万米ドルと評価され、2032年までに945億2,986万米ドルに達すると予測されており、年平均成長率7.8%で成長しています。
- グローバルな臨床試験の複雑さとボリュームの増加により、リアルタイムのデータキャプチャを可能にし、エラーを減少させ、プロトコルの遵守を保証するデジタルソリューションの需要が高まっています。
- 分散型および患者中心の試験は、ウェアラブルデバイス、モバイルヘルスアプリ、リモートモニタリングプラットフォームによってサポートされ、eCOAおよびeSourceソリューションの採用を加速させています。
- 電子的な臨床結果評価に対する規制のサポートは市場の採用を促進し、正確で追跡可能かつ監査可能な試験データを可能にします。
- データの完全性、透明性、運用効率に焦点を当てることで、製薬およびバイオテクノロジー企業は統合されたデジタル試験管理プラットフォームを採用する動機付けとなっています。
- 高い導入コスト、レガシーシステムとの複雑な統合、厳しいデータプライバシー要件は、広範な採用に対する課題となっています。
- 地域的には、北米が先進的な研究開発インフラにより42%の市場シェアを持ち、ヨーロッパは規制の調和に支えられて28%を保持し、アジア太平洋は臨床研究活動とアウトソーシングの増加により20%を占め、最も急速に成長しています。
市場の推進要因:
臨床試験の複雑さとボリュームの増加がデジタルソリューションの採用を促進
世界的に臨床試験の複雑さとボリュームが増加しており、デジタルソリューションの強いニーズが生まれています。スポンサーは試験の効率と患者の安全を確保するために、正確でリアルタイムなデータ収集を必要としています。eCOA、eSource、および臨床試験市場は、複数のサイトにわたるデータ管理を効率化する能力から利益を得ています。データ入力のエラーを減少させ、プロトコルの遵守を加速します。この効率性は、組織がより大規模で複雑な研究を管理しながら、規制要件を満たすのに役立ちます。
- 例えば、分散型臨床試験のパイオニアであるMedableは、テレヘルス、ePRO、およびリモートモニタリング技術を統合し、リアルタイムのデータアクセスとサイト間のコラボレーションを可能にし、最近の研究でサイト訪問を30%削減しました。
分散型および患者中心の臨床試験へのシフトが市場需要を強化
臨床試験は、患者の利便性とリモート参加に焦点を当てた分散型モデルに移行しています。これにより、ウェアラブルデバイス、モバイルヘルスアプリケーション、および家庭ベースのモニタリングシステムからのデータキャプチャが可能になります。eCOA、eSource、および臨床試験市場は、患者報告アウトカムへの安全でリアルタイムのアクセスを提供することでこの変革をサポートしています。組織は参加者との柔軟性とより良いエンゲージメントを得ることができます。このトレンドは、リモートモニタリングが可能なデジタル臨床試験プラットフォームの需要を増加させています。
- 例えば、Science 37の患者募集ソリューションは、希少疾患研究のために8週間で試験コホートの42%を登録することを可能にしました。同社はまた、その技術プラットフォームが従来の方法よりも最大15倍速く登録を加速し、100%の医療資格を持つ紹介を提供すると報告しています。
電子的臨床アウトカム評価の実施を促進する規制の奨励
規制当局は、臨床アウトカム評価のための電子的方法をますます支持しています。これにより、試験データの正確性、追跡可能性、監査可能性が向上します。これらの規制への準拠は、グローバルな試験承認にとって重要です。eCOA、eSource、および臨床試験市場は、これらの要件を満たすための標準化された電子ソリューションを提供します。企業は、規制審査の迅速化とデータの不一致リスクの低減から利益を得ます。
データの完全性、透明性、および運用効率に対する関心の高まり
製薬会社やバイオテクノロジー企業は、臨床試験においてデータの完全性と運用効率を優先しています。これにより、信頼性のある結果が保証され、スポンサーの信頼性が維持されます。eCOA、eSource、および臨床試験市場は、一貫したデータキャプチャ、安全なストレージ、および効率的な報告を可能にします。組織は手動エラーを減らし、分析中の時間を節約します。この高品質で透明性のあるデータへの注力が、デジタル試験管理ソリューションの採用を促進し続けています。
市場動向:
高度なデジタル技術の統合が臨床試験の効率を向上
eCOA、eSource、および臨床試験市場は、クラウドコンピューティング、人工知能、機械学習を含む高度なデジタル技術の統合に向けた強い傾向を示しています。これにより、スポンサーは大量の臨床データをリアルタイムで分析し、迅速な意思決定をサポートするパターンを特定できます。リモート患者モニタリングデバイスとモバイルアプリケーションは、試験データベースに直接継続的なデータストリームを提供します。これにより、運用の遅延が減少し、複数の研究サイトでのプロトコル遵守が向上します。組織はこれらの技術にますます依存して、試験の質を向上させ、コストを最小限に抑えています。データ可視化ツールと自動報告機能は、利害関係者が試験の進捗を効果的に監視するのに役立ちます。
- 例えば、WeTrialsプラットフォームは、リモートでの患者アクセスを可能にし、参加者が臨床試験を見つけてナビゲートするのを支援する教育リソースと個別のガイダンスを提供し、患者の関与を強化し、複数サイトの研究における運用を効率化する努力を示しています。
分散型試験の拡大と患者中心のアプローチへの注力
分散型臨床試験は、患者の利便性とリモート参加を重視し、勢いを増しています。eCOA、eSource、および臨床試験市場は、これらの試験をサポートするために、安全な電子データキャプチャと管理ソリューションを提供します。これにより、モバイルデバイス、ウェアラブルセンサー、在宅モニタリングを通じて直接患者の入力が可能になり、研究者にリアルタイムアクセスを保証します。このアプローチは、患者の関与と保持を改善しながら、データの完全性を維持します。スポンサーは、試験結果の全体像を得るために、複数のデータソースを統合できるプラットフォームを採用しています。デジタル試験プラットフォームは、迅速な募集を促進し、多様な患者集団へのアクセスを広げます。この市場動向は、より柔軟で技術駆動型、患者重視の臨床研究戦略への持続的な移行を反映しています。
- 例えば、Science 37は、さまざまな患者の募集を促進するグローバルな分散型試験ネットワークを構築し、より広範なアクセスと改善された結果の堅牢性を実現しています。
市場の課題分析:
高い導入コストと複雑な統合が採用を妨げる
eCOA、eSource、および臨床試験市場は、高い導入コストと既存の臨床ワークフローへのデジタルソリューションの統合の複雑さから課題に直面しています。技術インフラ、スタッフのトレーニング、および継続的なメンテナンスに多大な投資が必要です。小規模な組織は、採用が財政的に負担となることがよくあります。レガシーシステムからのデータ移行は、展開を遅らせ、進行中の試験を混乱させる可能性があります。多様な電子システムとの互換性の問題は、シームレスなデータフローに影響を与える可能性があります。これらの障壁は、効率の向上とデータの正確性の利点にもかかわらず、広範な採用を遅らせます。
データプライバシー、規制遵守、およびセキュリティの懸念が成長を制限
データプライバシーと規制遵守は、eCOA、eSource、および臨床試験市場にとって重要な課題であり続けています。患者の機密性、データ保護、国境を越えた情報転送に関する厳格な基準を遵守する必要があります。セキュリティ侵害は信頼を損ない、規制上の罰則を招く可能性があります。地域によって規制が異なるため、多国籍研究の試験管理が複雑になります。組織は、強力なサイバーセキュリティ対策とコンプライアンスプロトコルに投資する必要があります。大量の機密性の高い臨床データを正確性とアクセス性を維持しながら管理することは、運用の複雑さを増します。これらの課題は市場の成長を制約し、安全でコンプライアンスのある実施のための戦略的計画を必要とします。
市場の機会:
分散型およびリモート臨床試験の拡大が成長の可能性を創出
eCOA、eSource、および臨床試験市場は、分散型およびリモート臨床試験の拡大を通じて大きな機会を提供します。スポンサーは、より広範な患者集団に到達し、試験募集における地理的障壁を減少させることができます。デジタルプラットフォームは、ウェアラブルデバイス、モバイルアプリ、および家庭ベースの監視システムからのリアルタイムデータキャプチャをサポートします。組織は、質の高いデータを維持しながら、患者のエンゲージメントと保持を向上させることができます。複数のデータソースの統合により、試験結果の包括的な分析が可能です。柔軟で患者中心の試験デザインの需要の高まりは、持続的な市場の可能性を提供します。
高度な分析と人工知能の採用が市場の見通しを向上
高度な分析、人工知能、および機械学習の採用の増加は、eCOA、eSource、および臨床試験市場に追加の機会を提供します。これにより、大量の臨床データの効率的な処理と予測的洞察の特定が可能になります。スポンサーは、試験デザインを最適化し、患者の安全性を監視し、意思決定を加速することができます。報告とリスク管理の自動化は、運用効率を向上させます。実世界のエビデンスとデジタルバイオマーカーへの関心の高まりは、さらなる技術統合をサポートします。これらの進展は、市場を臨床研究における継続的な成長と革新のために位置づけます。
市場セグメンテーション分析:
ソリューションタイプ別
eCOA、eSource、臨床試験市場は、ソリューションタイプによって電子臨床アウトカム評価(eCOA)、電子ソース(eSource)、統合臨床試験プラットフォームに分類されます。これにより、組織は試験の複雑さとデータ要件に基づいてソリューションを選択できます。eCOAソリューションは、患者報告アウトカムを効率的にキャプチャし、データの整合性を維持する能力から、採用が支配的です。eSourceプラットフォームは、電子医療記録からの直接データキャプチャをサポートし、手動エラーを減らし、試験のタイムラインを加速します。統合プラットフォームは、データ収集、モニタリング、報告を統一されたシステムに組み合わせ、エンドツーエンドの試験管理を提供します。これらのソリューションは、運用効率を向上させ、全体的な試験品質を改善します。
- 例えば、ICONデジタルプラットフォームは、eConsent、eCOA、eSource、テレビジットモジュールを統合し、分散型臨床試験を促進し、患者エンゲージメントを20%改善し、試験運用の複雑さを15%削減したと報告されています。
導入モード別
eCOA、eSource、臨床試験市場での導入には、オンプレミスとクラウドベースのソリューションが含まれます。これは、異なる組織の特定のインフラストラクチャとセキュリティニーズを満たす柔軟性を提供します。クラウドベースの導入は、そのスケーラビリティ、リモートアクセス性、IT管理コストの削減により市場をリードしています。オンプレミスの導入は、データストレージと内部システムの完全な制御を必要とする組織にとって依然として関連性があります。どちらの導入タイプもリアルタイムのデータアクセスを可能にし、分散型試験モデルをサポートします。採用は試験の規模、データの機密性、組織のIT能力に依存します。
- 例えば、Castor eCOAプラットフォームは、現代のクラウドネイティブ環境で堅牢な検証を維持しながら、4週間以内にユーザー受け入れテストの90%を完了します。
エンドユース別
エンドユースセグメントには、製薬会社、バイオテクノロジー企業、契約研究機関(CRO)が含まれます。これにより、スポンサーは複雑な試験を管理し、規制遵守を確保し、薬剤開発を加速できます。製薬会社は、高い研究開発投資と効率的なデジタルソリューションの必要性から、最大のシェアを占めています。CROは、複数のスポンサーにスケーラブルなサービスを提供するために、これらのプラットフォームをますます採用しています。バイオテクノロジー企業は、患者中心の試験を強化し、データの正確性を向上させるために、eCOAおよびeSourceソリューションを活用しています。市場の成長は、これらのエンドユーザー全体での臨床研究活動の拡大と一致しています。
セグメンテーション:
ソリューションタイプ別
- 電子臨床アウトカム評価(eCOA)
- 電子ソース(eSource)
- 統合臨床試験プラットフォーム
導入別
- オンプレミス
- クラウドベース
エンドユース別
- 製薬会社
- バイオテクノロジー企業
- 契約研究機関(CRO)
地域
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
先進的な製薬インフラにより北アメリカが主導
北アメリカは、臨床研究とデジタルトライアル技術におけるリーダーシップを反映し、世界のeCOA、eSource、臨床試験市場の42%を占めています。この地域には主要な製薬会社と技術プロバイダーが強く存在しています。確立された研究インフラと電子的な臨床結果評価を促進する規制フレームワークの恩恵を受けています。これにより、複数の試験サイトで効率的なデータキャプチャ、保存、報告が可能になります。臨床研究への高い投資と革新的な試験プラットフォームの早期採用が市場での地位を強化しています。スポンサーは、コンプライアンスの確保、患者エンゲージメントの向上、運用効率の向上のためにこれらのソリューションに依存しています。
規制支援と技術統合によるヨーロッパの成長促進
ヨーロッパは、統一された規制基準とデジタル臨床ソリューションの採用の増加に支えられ、世界のeCOA、eSource、臨床試験市場の28%を占めています。この地域は多国籍研究のための国境を越えた協力を促進し、標準化された電子プラットフォームを推進しています。スポンサーが遠隔患者モニタリング、リアルタイム報告、集中データ管理を統合することを可能にします。患者中心の分散型試験への投資が運用効率をさらに高めます。試験の質を強化し、研究のタイムラインを加速し、大陸全体で多様な治療領域をサポートします。
臨床研究の拡大によりアジア太平洋が最も急成長する地域として浮上
アジア太平洋は、世界のeCOA、eSource、臨床試験市場の20%を占め、すべての地域の中で最も高い成長率を示しています。臨床研究の急速な拡大、試験のアウトソーシング、製薬製造の増加が採用を促進しています。大規模で多様な患者集団へのアクセスを提供し、費用対効果の高い試験の実施を可能にします。デジタルプラットフォームは、リアルタイムのデータ収集、遠隔モニタリング、効率的な報告をサポートします。技術採用とデータセキュリティを促進する政府の取り組みが市場の発展を強化します。この地域は、臨床試験における長期的な成長と革新のための大きな機会を提供します。
主要プレイヤー分析:
- Medidata Solutions, Inc.
- Oracle Corporation
- Veeva Systems Inc.
- Parexel International Corporation
- CRF Health(現在はMedidataの一部)
- BioClinica, Inc.
- ERT (eResearchTechnology)
- ICON plc
- IQVIA Holdings, Inc.
- Signant Health
- YPrime, LLC
- ClinOne
競争分析:
eCOA、eSource、および臨床試験市場は、先進的なデジタルソリューションを提供する確立された技術プロバイダーと契約研究機関の存在によって非常に競争が激しいです。主要プレイヤーは、製品の革新、戦略的パートナーシップ、地理的拡大に注力し、市場での地位を強化しています。クラウドベースのプラットフォーム、AI駆動の分析、および患者中心のツールの統合を強調し、提供を差別化します。企業は、分散型試験、リアルタイムデータキャプチャ、および規制遵守をサポートするスケーラブルなソリューションに投資しています。競争戦略には、買収、製薬スポンサーとの協力、およびエンドツーエンドの試験管理を提供するためのサービスポートフォリオの強化が含まれます。市場リーダーは、プラットフォームの円滑な導入を確保するために、クライアントサポートとトレーニングを優先します。小規模企業は、特定の市場セグメントを獲得するために、ニッチなソリューションや専門的なサービスを活用しています。全体として、競争は継続的な革新、運用効率の向上、およびグローバル市場全体での試験品質の向上を促進します。
最近の展開:
- 2025年10月、Medidata Solutions, Inc.は、AI対応の臨床開発における協力を深めるためにSanofiとのパートナーシップを拡大しました。
- 2025年3月、ICON plcは、Mural Health Technologies, Inc.と提携し、Mural Linkのプラットフォームを利用して支払い、旅行調整、コミュニケーションを行い、患者中心の試験管理を促進し、参加障壁を低減することで、臨床試験参加者とサイトの体験を向上させました。
レポートのカバレッジ:
この調査レポートは、ソリューションタイプ、導入、エンドユーザー、地域に基づいた詳細な分析を提供します。主要市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場力学、規制シナリオ、および技術的進歩を探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 分散型および患者中心の臨床試験の採用が増加し、市場の成長を拡大します。
- 人工知能と高度な分析の統合により、データ駆動型の意思決定が強化されます。
- クラウドベースのプラットフォームは、スケーラビリティ、柔軟性、リモートアクセスのために展開を支配します。
- 特にアジア太平洋地域での新興市場への拡大が、新たな成長機会を創出します。
- 電子的臨床アウトカム評価に対する規制の支援が、デジタルソリューションの採用を加速させます。
- リアルタイムモニタリングとデータの完全性に対する強化された焦点が、eCOAおよびeSourceソリューションへの投資を促進します。
- 技術提供者と製薬会社の協力が、試験の効率を向上させます。
- ウェアラブルデバイスとモバイルヘルスアプリケーションの需要の増加が、デジタル試験の能力を強化します。
- エンドツーエンドの試験管理を提供する統合プラットフォームの開発が注目を集めます。
- 自動化、報告、コンプライアンスツールの継続的な革新が、長期的な市場拡大を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エコアEソースおよび臨床試験市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、エコア・イーソースおよび臨床試験市場はどの程度の年平均成長率で成長すると予測されていますか?
グローバルなECoA eSourceおよび臨床試験市場の主要なプレーヤーは誰ですか?
ECoA eSourceおよび臨床試験業界の主要な市場ドライバーは何ですか?
ECoa eSourceおよび臨床試験業界の主要な市場機会は何ですか?
どの地域が最も成長の速い市場として浮上しており、その理由は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エコア・エソースと臨床試験市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエコア・エソースと臨床試験市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 51,834.5 million → 2032: USD 94,529.86 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エコア・エソースと臨床試験市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エコア・エソースと臨床試験市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエコア・エソースと臨床試験市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エコア・エソースと臨床試験市場市場の成長要因
- 3.3 エコア・エソースと臨床試験市場市場の抑制要因および課題
- 3.4 エコア・エソースと臨床試験市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エコア・エソースと臨床試験市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エコア・エソースと臨床試験市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エコア・エソースと臨床試験市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エコア・エソースと臨床試験市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エコア・エソースと臨床試験市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエコア・エソースと臨床試験市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エコア・エソースと臨床試験市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エコア・エソースと臨床試験市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エコア・エソースと臨床試験市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エコア・エソースと臨床試験市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エコア・エソースと臨床試験市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエコア・エソースと臨床試験市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエコア・エソースと臨床試験市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエコア・エソースと臨床試験市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエコア・エソースと臨床試験市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエコア・エソースと臨床試験市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエコア・エソースと臨床試験市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエコア・エソースと臨床試験市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エコア・エソースと臨床試験市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
