
市場概要:
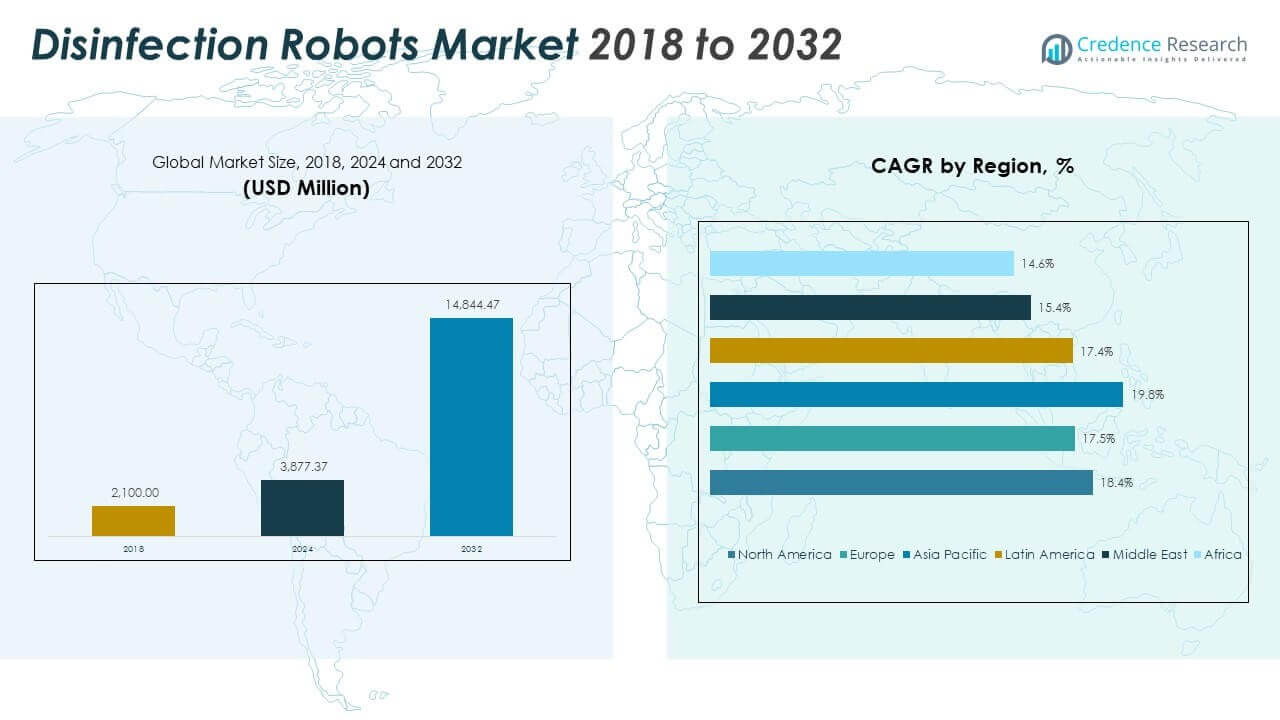
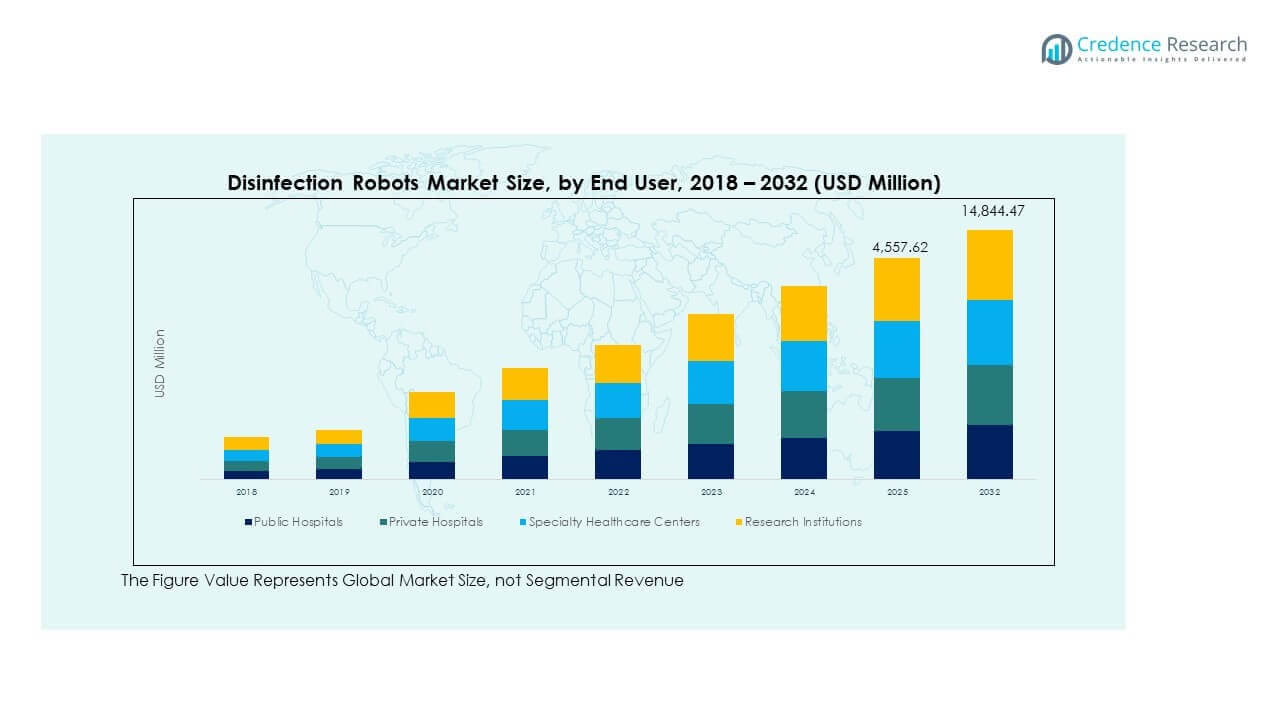
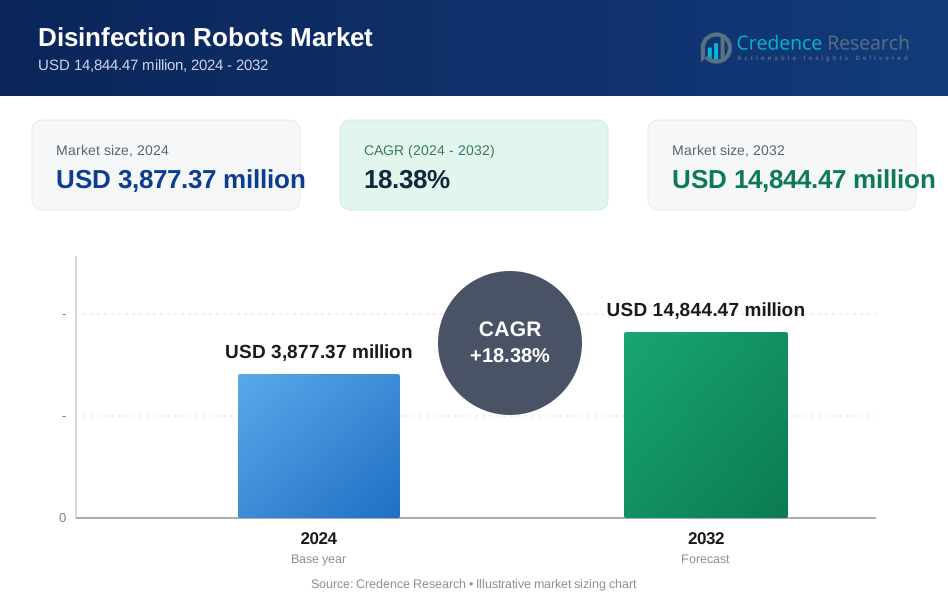
消毒ロボット市場の規模は、2018年に21億米ドルから2024年に38億7,737万米ドルと評価され、2032年までに148億4,447万米ドルに達すると予想されており、予測期間中のCAGRは18.38%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の消毒ロボット市場規模 | 38億7,737万米ドル |
| 消毒ロボット市場、CAGR | 18.38% |
| 2032年の消毒ロボット市場規模 | 148億4,447万米ドル |
市場は、医療および公共インフラ全体での高度な感染制御ソリューションの需要増加によって牽引されています。病院は、医療関連感染を減少させ、運用効率を向上させるために自律型消毒ロボットを採用しています。病原体の伝播に対する認識の高まりにより、交通、ホスピタリティ、小売業界がロボット消毒を受け入れるようになりました。UV-C、過酸化水素蒸気、静電スプレー技術の統合により、精度と効果が向上します。労働力不足と衛生規制も、新興国および先進国での採用を促進しています。
地域的には、北米が早期採用、強力な規制枠組み、病院の近代化努力により市場をリードしています。ヨーロッパは、病院や高齢者ケアセンターでの高い浸透率でそれに続きます。アジア太平洋地域は、中国、インド、東南アジアでの医療インフラの拡大に支えられ、最も急成長している地域として浮上しています。中東は空港やモールでの採用が強く、ラテンアメリカとアフリカは官民パートナーシップを通じて徐々に展開を拡大しています。
市場の洞察:
- 消毒ロボット市場は2018年に21億米ドルと評価され、2024年には38億7737万米ドルに達し、2032年には148億4447万米ドルに達すると予測されています。年平均成長率は18.38%で、長期的な自動感染制御の需要を反映しています。
- 北米は2024年に約39.13%のシェアを持ち、早期の技術採用、強力な医療支出、規制された衛生基準が理由でリードしています。次いでアジア太平洋が25.17%、ヨーロッパが24.61%で、病院の近代化と公衆衛生への投資が支えています。
- アジア太平洋は19.8%の年平均成長率と25.17%のシェアで最も成長が速く、医療インフラの拡大、スマートシティの取り組み、中国、日本、東南アジアでの採用の増加が要因です。
- 製品タイプ別では、自律型消毒ロボットが約68%のシェアを占め、完全自動化された労働節約型ソリューションの需要に支えられています。一方、半自律型または支援型ロボットは小規模施設で残りのシェアを保持しています。
- 用途別では、病院と急性期医療施設が約54%のシェアを占め、厳格な感染制御の必要性を反映しています。一方、クリニック、研究所、公衆衛生スペースが重要な二次需要基盤を形成しています。
市場の推進要因
病院グレードの衛生に対する需要の急増が医療施設でのロボット採用を促進
病院は医療関連感染症を減少させ、無菌環境を維持する圧力に直面し続けています。消毒ロボット市場は、ICU、手術室、待合室でUV-Cおよび蒸気ベースの消毒ユニットを採用することで恩恵を受けています。手動清掃の限界が、人為的ミスを減らし、一貫性を向上させる自律型ソリューションの需要を生み出しています。規制機関はより厳しい衛生コンプライアンスを推進し、ロボットの調達を加速させています。大規模な病院ネットワークは消毒スケジュールを最適化するためにフリート管理ツールを統合しています。ロボットは隔離ゾーンでの非接触消毒もサポートします。医療管理者は、追加の労働なしで病原体負荷を減少させるスケーラブルなユニットを好みます。全体として、医療はこの市場の主要な成長要因であり続けています。
- 例えば、Xenex LightStrikeロボットはパルスUV-C技術を使用し、感染制御プログラムをサポートするために病院で広く展開されています。医療施設は、C. difficileやMRSAなどの病原体による環境汚染を減少させるために、手動清掃の補助としてこれらのシステムを使用しています。これは、公開された病院のケーススタディや臨床評価に基づいています。
公共衛生への関心の高まりが交通機関や小売スペースでの使用を促進
空港、地下鉄システム、ショッピングモールは、旅行者や買い物客を安心させるために消毒ロボットを配備しています。消毒ロボット市場は、運営者が人の流れを妨げることなく高接触ゾーンを消毒しようとする中で、拡大するトラクションを見ています。ロボットは、オフピーク時にチェックインカウンター、エスカレーターの手すり、エレベーターパネルを清掃します。UVおよび化学消毒は、公共に目に見える安心感を提供します。交通当局は、障害物検出と多階アクセスを備えたモバイルユニットを求めています。小売業者は、買い物客の周りを安全に移動するコンパクトで静かなユニットを好みます。高密度の場所では、毎時消毒スケジュールへの関心が高まっています。これらの用途は、病院環境を超えた安定したマルチセクターの需要を支えています。
- 例えば、Blue Ocean RoboticsのUVDロボットはヨーロッパの医療施設で使用されており、10〜15分間の標準的なUV-C消毒サイクル中に患者の部屋の微生物の存在を減少させる能力を示しています。
職場の健康促進イニシアチブが企業および産業環境でのロボット使用を推進
大企業は、オフィス、食堂、会議室を清潔に保つために消毒ロボットに投資しています。消毒ロボット市場は、雇用主が欠勤を減らすための安全プロトコルを採用することで成長しています。施設チームは、営業時間外に共有スペースを清掃するために自律型ユニットを使用します。24時間体制の工業サイトは、シフトベースの衛生管理のためにロボットに依存しています。ロボットは、非ピーク時に生産フロアを清掃することでダウンタイムを減少させます。持続可能性目標を持つ企業は、化学薬品の使用が少ないロボットを好みます。センサーを搭載したロボットは、占有状況に基づいて消毒レベルを調整します。これらの要因が、自動化された衛生ソリューションへの企業の関心を高めています。
パンデミック対策の政府支出がロボット消毒機の調達を強化
国および地方自治体は、将来の感染症対策のための予算を割り当てています。消毒ロボット市場は、公的医療、交通機関、市庁舎での調達プログラムから利益を得ています。政府の入札は、自律機能と非接触消毒を指定しています。公立学校や大学は、教室や共用ホールに移動式ロボットを配備しています。災害対策機関は、野戦病院での用途のためにロボットを評価しています。都市衛生部門は、定期的なメンテナンスフリートにロボットを追加しています。これらの投資は、緊急時に手作業の清掃への依存を減少させます。このような支出は、世界中の政府主導のセクターからの持続的な需要を確保します。
市場動向
次世代消毒ロボットにおけるAI、SLAM、自律航行の統合
消毒ロボット市場は、ベンダーが高度なAIと同時位置特定および地図作成(SLAM)システムを組み込むことで進化しています。これらの技術により、ロボットはリアルタイムの地図作成と障害物回避を伴う動的環境を自律的に航行できます。病院や空港は、レイアウトや交通の変化に適応するロボットを好みます。AIは、部屋の使用状況や表面の露出を追跡することで消毒サイクルを最適化するのに役立ちます。ベンダーは、精密なターゲティングのためにLiDARや深度センサーも追加しています。クラウドベースのプラットフォームにより、リモート診断とパフォーマンス分析が可能です。ロボットは現在、最小限のユーザー入力で動作し、効率を向上させています。この傾向は自動化を加速し、訓練されたオペレーターへの依存を減少させます。
コスト効率の良いロボット導入のためのサブスクリプションおよびリースモデルの拡大
消毒ロボット市場のベンダーは、コストの柔軟性を求める顧客向けにサブスクリプションモデルをますます提供しています。病院や学校は、前払い購入の代わりに月額レンタルプランを選択します。サービスプロバイダーは、ハードウェア、ソフトウェアの更新、メンテナンスを1つの契約にまとめています。リースは、資産の固定化なしにアウトブレイク時の迅速なスケーラビリティをサポートします。消毒サービスを提供する企業は、小売、イベント、コワーキングスペースでの時間単位の消毒作業にロボットを使用します。これらのモデルは、予算に敏感なセクターに訴求します。予測可能なコストは、組織が長期的な衛生予算を効果的に管理するのに役立ちます。この調達アプローチのシフトは、販売サイクルと継続的な収益を再形成しています。
清掃と消毒を1つのプラットフォームで組み合わせた多機能ロボットの使用
消毒ロボット市場のメーカーは、掃除機と消毒モジュールを備えたロボットを発売しています。これにより、設備の乱雑さが軽減され、大規模施設のROIが向上します。オフィスや空港では、掃除、モップ掛け、消毒を1回のサイクルで行うハイブリッドモデルが導入されています。施設管理者は、すべてのタスクを統合されたソフトウェアで制御することで利益を得ています。多機能ロボットは、別々の清掃スタッフの必要性を減らします。UV-Cモジュールは、水を使わないモップ掛けと組み合わせて二重作用の清掃を実現します。ホテルは、ユーザーの介入なしに床からエレベーターキャビンに移動するロボットを好みます。この機能の融合は、世界のOEMの間で増加しているトレンドです。
- 例えば、ソフトバンクロボティクスのWhizは、商業スペースで広く展開されている自律型掃除ロボットで、床掃除のルーチンを自動化します。AIによるナビゲーションとスケジュールされた清掃ルートを通じて、オフィス、ホテル、モールでの手作業の負担を軽減しますが、UV-Cや化学消毒には設計されていません。
セクター特有の消毒アプリケーションのための小型化とカスタム設計
消毒ロボット市場のベンダーは、クリニック、ラボ、小規模小売店向けにコンパクトなロボットを構築しています。これらのユニットは、狭いコーナーや机の下をナビゲートします。カスタムフォームファクターは、歯科クリニックや移動医療ユニットのようなニッチなセグメントに対応するのに役立ちます。製品開発者は、電子機器やツールを消毒するためのモジュラーアタッチメントをテストしています。スリムなプロファイルを持つロボットは、飛行機のキャビンやバスで動作します。軽量設計は、エレベーターやランプを使用した多階展開をサポートします。コンパクトなロボットは、充電時間と保管ニーズも削減します。セクター特有の設計が、中小企業全体での需要を促進しています。
- 例えば、Blue Ocean Roboticsなどの企業が設計したコンパクトなUV-C消毒ロボットは、小規模なクリニックやラボで使用され、自律的なUV-Cサイクルにより、限られた空間での表面病原体を減少させます。
市場の課題分析
高い初期コストとROIの不確実性が価格に敏感な市場での採用を制限
消毒ロボット市場は、公共および民間の予算が厳しい地域での障害に直面しています。小規模な病院や独立したクリニックは、高い資本コストのために投資をためらうことがよくあります。コストに敏感な購入者は、明確なROIが示されない限り、調達を遅らせます。バッテリー交換、メンテナンス、ソフトウェアライセンスは、長期的なコストに追加されます。財政的なインセンティブやリースオプションがない場合、採用は遅れます。多くの小規模施設は、予算の制約のために手作業の清掃に依存しています。調達チームも、測定可能な形で消毒の効果を正当化するプレッシャーに直面しています。これらの要因は、新興市場での浸透を減少させます。
実際の環境での運用制約がパフォーマンスと使用に影響
消毒ロボットは、混雑したり散らかったエリアで課題に直面することが多いです。予測不可能な人の動きがある空間では、リアルタイムのナビゲーションが困難になります。照明が悪い、反射面がある、または移動する物体があると、UVの性能に影響を与えます。施設管理者は、部屋が準備されていないと結果が不安定であると報告しています。ロボットは、家具や柔らかい素材によって遮られた表面を見逃すことがあります。充電時間とバッテリー寿命は、大規模施設での制限事項として残ります。施設管理システムとの統合が不足しているため、スケジュール効率が低下します。これらの制限により、交通量の多い環境での完全な利用が制限されます。
市場機会
教育、ホスピタリティ、航空などの非医療セクターでの需要増加
消毒ロボット市場は、一般向けのセクターで強力な機会を持っています。学校、ホテル、空港は、公共の信頼を回復するために目に見える衛生対策に投資しています。ロボットは、一貫した非接触の衛生管理を通じて安心感を提供します。高い人の出入りがある施設は、自律システムによる日常の消毒ルーチンを重視しています。このセグメントは、繰り返しの注文と地域拡大を促進すると予想されます。
スマートシティにおける強靭なインフラと衛生準備への注目の高まり
スマートシティプログラムは、消毒計画にロボット消毒を統合しています。都市当局は、駅、図書館、公園に移動ユニットを配備しています。ロボットは柔軟なスケジューリングをサポートし、衛生コンプライアンスをデジタルで追跡します。政府は、将来のアウトブレイクを管理するために低接触ソリューションを優先しています。これらの機会は、先進国と発展途上国の両方で需要を開放します。
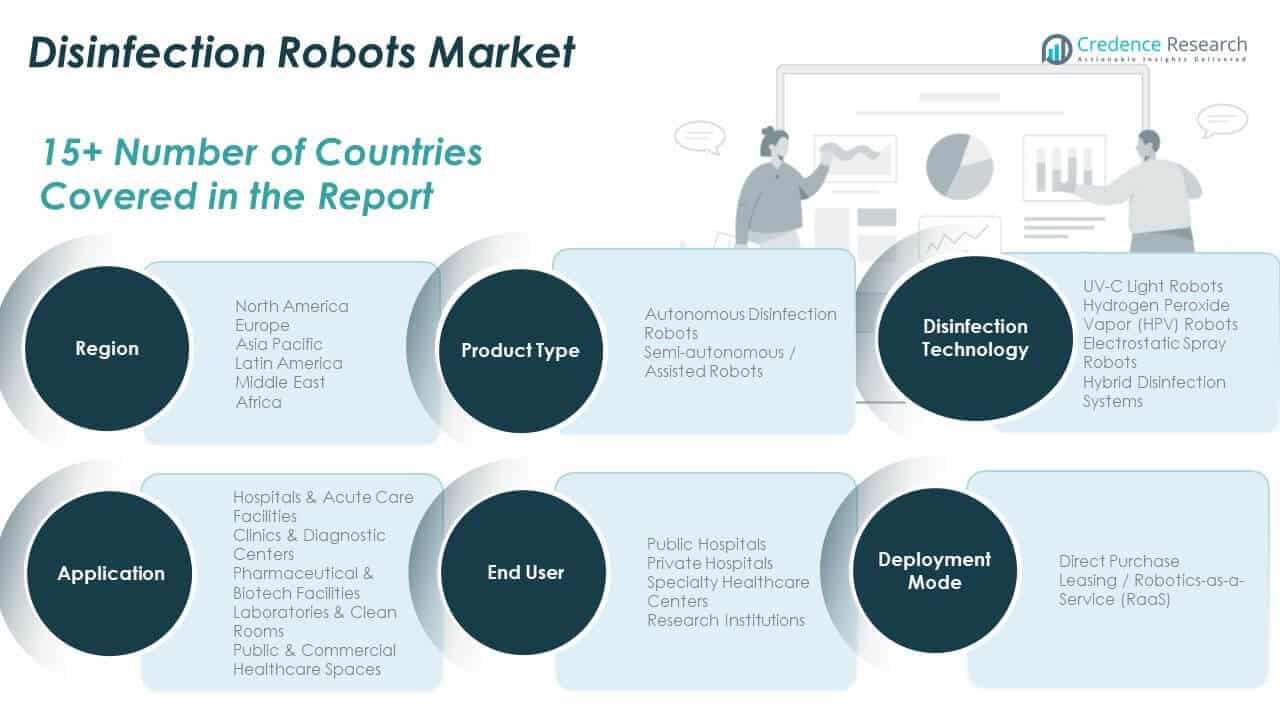
市場セグメンテーション分析:
製品タイプ別では、自律型消毒ロボットが、人間の介入なしに消毒作業を行う能力により、消毒ロボット市場をリードしています。これらのロボットは、事前にマッピングされた経路とリアルタイムセンサーを使用して空間をナビゲートし、病院や空港での24時間365日の消毒をサポートします。部分的な手動制御が好まれる小規模施設では、半自律型または支援型ロボットが安定した需要を持っています。
消毒技術別では、UV-Cライトロボットが、迅速な表面殺菌と最小限の化学薬品使用により優勢です。過酸化水素蒸気(HPV)ロボットは、ICUやラボのような敏感な環境で完全な除染を提供し、好まれています。静電スプレーロボットとハイブリッド消毒システムは、表面と空中の病原体制御の両方を必要とする広範なセクターに対応しています。
用途別では、病院や急性期施設が、感染制御の義務により最大のセグメントを占めています。製薬およびバイオテクノロジー施設、ラボ、診断センターでの成長が多様な採用をサポートしています。公共および商業の医療スペースも、安全で交通量の多いエリアを確保するために使用を拡大しています。
- 例えば、Bioquell HPVシステムは、製薬クリーンルームや集中治療室で完全な部屋の除染を達成するために展開されており、これらのシステムは厳しい病院感染制御基準を満たしています。
エンドユーザー別では、公立および私立病院が主要な購入者であり、専門医療センターや研究機関が、機器やクリーンルームを保護するためにロボットをますます導入しています。
- 例えば、ヘンリー・フォード・ヘルス・システムのような病院ネットワークは、感染制御プロトコルに消毒ロボットを統合し、患者室の定期的な消毒を行っています。これは、医療分野での広範な採用を示しています。
導入モード別では、大規模な機関では直接購入が一般的です。しかし、中規模および公共部門の購入者の間では、柔軟性と初期投資の低減を求めてリースやロボティクス・アズ・ア・サービス (RaaS) モデルが注目されています。さまざまな導入および製品構成が、世界市場でのカスタマイズされた採用を促進しています。
セグメンテーション:
製品タイプ別
- 自律型消毒ロボット
- 半自律型 / 補助ロボット
消毒技術別
- UV-Cライトロボット
- 過酸化水素蒸気 (HPV) ロボット
- 静電スプレーロボット
- ハイブリッド消毒システム
用途別
- 病院 & 急性期医療施設
- クリニック & 診断センター
- 製薬 & バイオテクノロジー施設
- 研究所 & クリーンルーム
- 公共 & 商業医療スペース
エンドユーザー別
- 公立病院
- 私立病院
- 専門医療センター
- 研究機関
導入モード別
- 直接購入
- リース / ロボティクス・アズ・ア・サービス (RaaS)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米の消毒ロボット市場規模は、2018年に8億3,118万米ドルから2024年には15億1,758万米ドルと評価され、2032年までに58億273万米ドルに達すると予測されており、予測期間中のCAGRは18.4%です。2024年の地域シェアは約39.13%です。 北米は、高い医療投資、迅速な技術採用、規制された衛生基準により、消毒ロボット市場で最大のシェアを占めています。米国は、病院、空港、連邦機関での大規模な展開でリードしています。XenexやTeradyne(UVD Robots)などの主要企業がここに本社を置き、イノベーションと展開を支援しています。病院は、特にCOVID-19後の感染制御のために自動化を優先しています。中規模クリニックでは、Robotics-as-a-Serviceモデルが採用されています。公共インフラのアップグレードでは、自律型ロボットが表面消毒のために統合されています。地域のイノベーションハブもAIとロボティクスの研究開発を支援しています。この環境は、医療および非医療部門の両方での成長を支えています。
ヨーロッパ
ヨーロッパの消毒ロボット市場規模は、2018年に5億3,844万米ドルから2024年には9億5,450万米ドルと評価され、2032年までに34億4,618万米ドルに達すると予測されており、予測期間中のCAGRは17.5%です。2024年の地域シェアは約24.61%です。 ヨーロッパは、厳格な感染制御政策と病院の近代化プログラムにより、消毒ロボット市場で強力な地位を維持しています。ドイツ、英国、フランスなどの国々が、医療、製薬、公共交通機関での採用でリードしています。EU支援の健康資金が公共病院での調達を後押ししています。Blue Ocean RoboticsやFinsen Technologiesが地域の競争力を支えています。ロボティクスの統合は、EUのデジタルトランスフォーメーション目標と一致しています。専門クリニックや高齢者ケアセンターは、手作業を減らすためにロボットを導入しています。研究機関はOEMと協力してロボティクスの試験を行っています。ヨーロッパの購入者は、環境に優しい化学薬品を使用しない消毒方法を重視しています。
アジア太平洋
アジア太平洋の消毒ロボット市場規模は、2018年に5億610万米ドルから2024年には9億7,650万米ドルと評価され、2032年までに41億3,123万米ドルに達すると予測されており、予測期間中のCAGRは19.8%です。2024年の地域シェアは約25.17%です。 アジア太平洋は、消毒ロボットの地域市場で最も急成長しています。中国、日本、韓国が病院やスマート公共インフラへの投資でリードしています。政府は高密度地域での都市衛生管理のためにロボットの使用を加速しています。TMiRobやSESTO Roboticsのような地元企業が国内外の供給を拡大しています。ラボ、バイオテクノロジーパーク、トランジットハブでの需要が高まっています。インドや東南アジアは、病院や学校でのパイロットプロジェクトを通じて関心を示しています。パンデミック後の医療意識の高まりが採用を促進しています。Robotics-as-a-Serviceモデルは、コストに敏感な地域での参入障壁を下げています。市場のプレーヤーは、強力なハードウェア製造エコシステムから利益を得ています。
ラテンアメリカ
ラテンアメリカの消毒ロボット市場の規模は、2018年に1億5120万米ドルから2024年に2億7681万米ドルと評価され、2032年までに9億9265万米ドルに達すると予測されており、予測期間中のCAGRは17.4%です。2024年の地域シェアは約7.14%です。ラテンアメリカでは、公的および民間の医療機関で消毒ロボットの採用が着実に進んでいます。ブラジルは政府のパートナーシップと病院の自動化トレンドにより地域をリードしています。地下鉄駅、空港、企業ビルでの需要が増加しています。公共部門の取り組みは、衛生アクセスの改善に焦点を当てています。農村部や二次都市では、コストの壁によりロボットの統合が制限されています。ベンダーはリースモデルやサービスベースのソリューションを展開して市場に参入しています。製薬および診断ラボでの需要を高めるための啓発プログラムが行われています。チリとアルゼンチンは、ブラジルに続いてパイロット導入と試験を行っています。
中東
中東の消毒ロボット市場の規模は、2018年に4452万米ドルから2024年に7287万米ドルと評価され、2032年までに2億2720万米ドルに達すると予測されており、予測期間中のCAGRは15.4%です。2024年の地域シェアは約1.88%です。中東の購入者は、スマートシティプロジェクトの一環として空港、モール、医療機関で消毒ロボットを採用しています。UAEとサウジアラビアがリードし、病院や公共施設でロボットを展開しています。消毒は、より広範な衛生および持続可能性の目標の一部です。ドーハとリヤドの施設では、UV-CおよびHPVロボットを使用して高接触エリアの清掃を自動化しています。政府の支出は、公衆衛生の変革と観光の回復を支援しています。カスタムデザインとアラビア語のインターフェースが地域統合をサポートしています。病院はコスト管理のためにリースモデルを模索しています。国際的なサプライヤーは、アフターセールスとトレーニングサポートのために地元のパートナーと協力しています。
アフリカ
アフリカの消毒ロボット市場の規模は、2018年に2856万米ドルから2024年に7911万米ドルと評価され、2032年までに2億4448万米ドルに達すると予測されており、予測期間中のCAGRは14.6%です。2024年の地域シェアは約2.04%です。アフリカは、感染制御に対する認識が高まっている新興市場を表しています。南アフリカが地域の需要をリードし、エジプトとケニアが続いています。病院は、医療関連感染を減らすためにロボット消毒に投資しています。国際援助と政府のパートナーシップがパイロットプログラムの資金調達を支援しています。予算の制約とインフラのギャップにより、市場参入は依然として遅れています。クリニックや農村の健康センターでは、モバイルユニットが好まれています。NGOや保健省は、予防接種センターでのロボット技術を模索しています。成長は、地域化サポート、技術トレーニング、柔軟な金融モデルに依存しています。公衆衛生投資の増加により、市場の見通しは改善しています。
主要プレーヤー分析:
- Xenex Disinfection Services
- UVD Robots (Teradyne Group)
- Blue Ocean Robotics
- TMiRob (中国)
- Finsen Technologies
- Bioquell (Ecolab Inc.)
- Tmirob Technology
- Invento Robotics
- SESTO Robotics
- Taimi Robotics
- Fetch Robotics
競争分析:
消毒ロボット市場は、革新、グローバル展開、迅速な製品開発によって特徴づけられる競争の激しい環境を持っています。主要プレーヤーには、Xenex Disinfection Services、UVD Robots (Teradyne Group)、Blue Ocean Robotics、Bioquell (Ecolab Inc.)が含まれます。これらの企業は、自律製品ラインの拡大、UV-CおよびHPV技術の統合、戦略的パートナーシップの形成に注力しています。市場は、病院ネットワーク、公衆衛生部門、研究所をターゲットにした企業による激しい競争を目撃しています。主要プレーヤーは、AI駆動のナビゲーション、クラウドベースの分析、多機能設計に投資し、運用効率を向上させています。TMiRobやSESTO Roboticsのようなアジア企業は、費用対効果の高いソリューションで地域の存在感を拡大しています。企業は、速度、安全性、サービスモデル(Robotics-as-a-Serviceを含む)で競争しています。新規参入者が小規模ユーザー向けのコンパクトでモジュラーなプラットフォームを提供することで進化し続けています。スケーラブルで準拠し、エネルギー効率の高いソリューションを提供する能力が市場のリーダーシップを定義します。競争の成功は、技術の差別化、サービスの柔軟性、グローバルな展開能力に依存しています。
最近の展開:
- 2024年7月、UVD Robots (Teradyne Group) は、SodexoのProtectaプログラムに自律型UV消毒ロボットを統合するためにSodexoと提携し、医療施設での部屋の転換時間を50%以上短縮することを目指しています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、消毒技術、用途、エンドユーザー、展開モードに基づく詳細な分析を提供します。主要な市場プレーヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 医療システムは、安全性を向上させ、スタッフの負担を軽減し、一貫した衛生基準を維持するために、自律的な消毒への依存を深めるでしょう。
- 空港、交通ハブ、政府建物などの公共インフラへの採用が増加し、目に見える技術主導の衛生実践をサポートします。
- ロボティクス・アズ・ア・サービスモデルが拡大し、予算に敏感な病院、学校、市の施設での迅速な採用を可能にします。
- AI駆動のナビゲーションとスマートスケジューリングが、複雑な屋内環境での効率、精度、自律運転を向上させます。
- 製品の革新は、クリニック、研究所、小規模な商業医療スペースに適したコンパクトでモバイルなデザインに焦点を当てます。
- 清掃と消毒を組み合わせたハイブリッドロボットは、運用効率と所有コストの低さから好まれるようになります。
- アジア太平洋地域は、政府が医療とスマートシティプログラム内での自動化を促進するため、主要な成長エンジンであり続けます。
- 施設管理ソフトウェアとの統合により、衛生プロトコルの監視、報告、遵守が改善されます。
- メーカーは、持続可能性と安全性の期待に応えるために、省エネルギーで化学物質を使わないソリューションを優先します。
- ロボティクス企業と医療提供者との戦略的パートナーシップが、展開と技術検証を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の消毒ロボット市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、消毒ロボット市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた消毒ロボット市場のセグメントはどれですか?
消毒ロボット市場の成長を促進している主な要因は何ですか?
消毒ロボット市場の主要企業はどこですか?
2024年に消毒ロボット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 消毒ロボット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の消毒ロボット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,877.37 million → 2032: USD 14,844.47 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 消毒ロボット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 消毒ロボット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における消毒ロボット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 消毒ロボット市場市場の成長要因
- 3.3 消毒ロボット市場市場の抑制要因および課題
- 3.4 消毒ロボット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 消毒ロボット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 消毒ロボット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、消毒ロボット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 消毒ロボット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 消毒ロボット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は消毒ロボット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 消毒ロボット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 消毒ロボット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 消毒ロボット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 消毒ロボット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新消毒ロボット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の消毒ロボット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の消毒ロボット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の消毒ロボット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の消毒ロボット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの消毒ロボット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の消毒ロボット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの消毒ロボット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 消毒ロボット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
