
市場概要
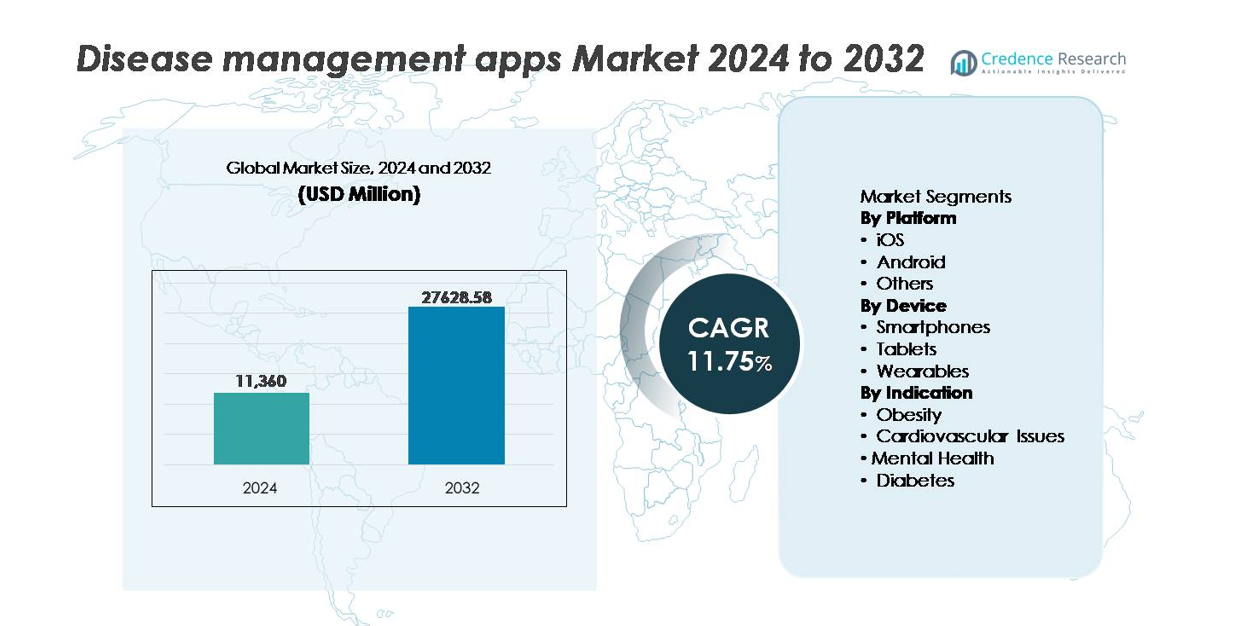
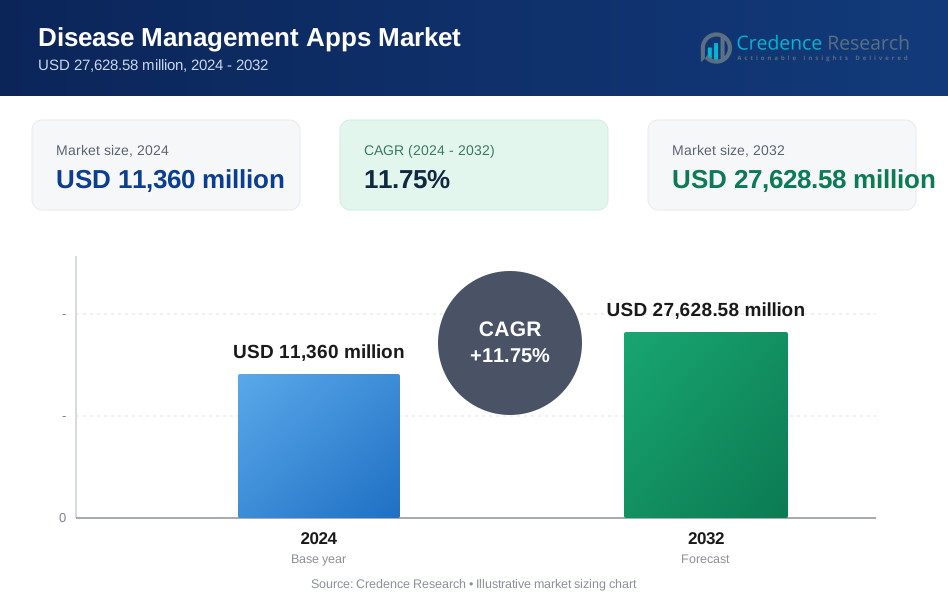
世界の疾病管理アプリ市場は2024年に113億6,000万米ドルと評価され、2032年までに276億2,858万米ドルに達すると予測されており、予測期間(2025年~2032年)中に年平均成長率(CAGR)11.75%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| モバイルヘルスアプリ市場規模 2024 | 113億6,000万米ドル |
| モバイルヘルスアプリ市場、CAGR | 11.75% |
| モバイルヘルスアプリ市場規模 2032 | 276億2,858万米ドル |
疾病管理アプリ市場の競争環境は、Noom, Inc.、Medisafe、Azumio Inc.、Curable, Inc.、Omada Health Inc.、MyFitnessPal, Inc.、Sleep Cycle、Bearable Ltd、Fitbit LLC.、Healthy.io Ltdなどの確立されたデジタルヘルスブランドと専門的な慢性ケアプラットフォームが特徴です。これらの企業は、AI駆動のパーソナライゼーション、行動コーチングモジュール、ウェアラブルおよび診断デバイスとの統合を通じて、ユーザーのエンゲージメントとケアの遵守を向上させるために競争しています。北米は依然として主要な地域であり、強力な遠隔医療の採用、好意的な償還政策、デジタル治療法および予防医療技術への強力な投資に支えられ、世界市場の約38%を占めています。
市場の洞察
- 世界の疾病管理アプリ市場は2024年に113億6,000万米ドルと評価され、2032年までに276億2,858万米ドルに達すると予測されており、予測期間中に年平均成長率11.75%で拡大しています。
- 糖尿病、肥満、心血管疾患、精神的健康障害の増加が、患者と医療提供者がデジタルモニタリング、薬物追跡、予防ケアへの関与にシフトする中で需要を加速させています。
- AI、ウェアラブル、遠隔患者モニタリングプラットフォームの統合が、個別のインサイトと慢性疾患管理のためのリアルタイムのエスカレーションアラートを可能にする決定的なトレンドとして浮上しています。
- 市場は競争が激しく、Noom、MyFitnessPal、Omada Health、Medisafe、Fitbit、Healthy.ioなどのプレイヤーが、行動療法モジュール、スマートデバイスの接続性、サブスクリプションベースのモデルに注力して顧客維持を強化しています。
- 北米が約38%のシェアでリードし、次いでヨーロッパが27%、アジア太平洋が24%を占めており、AndroidはiOSに比べて手頃な価格と広範な普及によりプラットフォームシェアを支配しています。
市場セグメンテーション分析:
プラットフォーム別(iOS、Android、その他)
Androidは、デバイスの手頃な価格と新興市場および価格に敏感な経済圏での普及により、疾病管理アプリ市場で支配的なプラットフォームを表しています。オープンソースの柔軟性により、開発者は迅速なアップデートを展開し、地域特有の慢性ケアプロトコルに合わせた機能を統合することができます。iOSは、患者データ保護において評価される高度なセキュリティ機能と高いサブスクリプション利用率により、プレミアム市場で強い存在感を維持しています。一方、他のプラットフォームは主に専門的な医療システムや独自のモニタリングエコシステムを提供するニッチな存在です。
- 例えば、「MyFitnessPalは世界中で2億2,000万人以上のユーザーを持つ市場をリードする健康とフィットネスアプリであり、500万以上の食品アイテムを含む最大の食品データベースの1つを持っています。アプリの人気のバーコードスキャナーは現在プレミアム機能であり、AndroidとiOSプラットフォームの両方で食事管理ワークフローにおける高ボリュームのユーザーエンゲージメントを促進します。
デバイス別(スマートフォン、タブレット、ウェアラブル)
スマートフォンはデバイスセグメントをリードし、患者モニタリング、薬物リマインダー、ライフスタイル追跡、遠隔相談の主要なインターフェースとして最高の市場シェアを占めています。常時接続の利便性と高いアプリ互換性が、慢性患者と予防健康ユーザーの間での採用を促進しています。タブレットは教育モジュールや遠隔評価のために臨床およびリハビリテーションの設定で注目を集めており、ウェアラブルはグルコースモニター、心拍センサー、フィットネストラッカーとの統合を通じて急速に拡大し、リアルタイム分析と早期リスク特定をサポートしています。
- 例えば、Medisafeは、スマートフォンベースのデジタルコンパニオンが毎日1,000万件以上の服薬リマインダーをトリガーしていると報告しており、モバイルデバイスを通じた服薬遵守に基づくエンゲージメントの量を示しています。
適応症別(肥満、心血管問題、メンタルヘルス、糖尿病)
糖尿病管理アプリは、血糖値の追跡、インスリン投与ガイダンス、栄養計画のためのデジタルツールの採用が増加していることから、適応症セグメントで最大のシェアを持っています。心血管問題アプリは、血圧モニタリングと不整脈アラートの需要に支えられて、これに続きます。メンタルヘルスソリューションは、認知行動療法に基づく介入とストレス追跡モジュールの成長とともに加速しています。肥満に焦点を当てたアプリケーションは、個別化された減量プログラムとAIによる栄養分析から利益を得て、予防ケアのエンゲージメントに貢献しています。
主要な成長要因
慢性疾患の負担増加と予防的デジタルケアの採用
糖尿病、肥満、心血管疾患、メンタルヘルス状態の増加は、デジタル対応の疾患管理ソリューションの需要を促進しています。専門家へのアクセスが限られた医療システムは、病院入院を減らし、ケアの継続性を向上させるためにリモートモニタリングとAI支援のリスク予測を採用しています。ユーザーは、モバイルベースの服薬リマインダー、食事と活動の追跡、自己管理目標に合致した個別化された行動介入にますます依存しています。電子健康記録との統合はケアの調整をサポートし、在宅医療と遠隔医療サービスの拡大はシームレスなケアパスを可能にします。政府がデジタル治療の償還と遠隔患者管理を促進する中、疾患管理アプリは長期的な状態追跡、早期エスカレーション防止、価値に基づくケアの提供において重要な役割を果たし、先進国と新興市場の両方での浸透を強化しています。
- 例えば、Omada Healthは、糖尿病、高血圧、行動健康管理をサポートするデジタル慢性ケアプログラムに55万人以上の参加者を登録し、リモートコーチングと分析駆動の介入を通じてサポートしています。
AI、予測分析、パーソナライゼーションエンジンの進展
人工知能と予測分析の急速な進展は、リアルタイムの症状予測、個別化された治療経路、医師と患者のための自動データ解釈を可能にすることで、疾患管理アプリを再形成しています。機械学習モデルは、ユーザーのバイタル、ライフスタイルパターン、服薬遵守を分析してリスクアラートと介入プロンプトを生成できます。個別化されたコーチングモジュールは、最適なタイミングで提供される行動の促しを通じて、患者のエンゲージメントと成果を向上させます。ウェアラブルとセンサーとの統合は、連続的なデータストリームを作成し、精度と臨床的関連性を拡大します。プロバイダーにとって、データダッシュボードは意思決定を改善し、リモート相談をサポートします。規制の枠組みがソフトウェアを医療機器として認識するように進化する中、AI対応の疾患管理プラットフォームはより大きな臨床的信頼性を獲得し、反応的な治療ではなく積極的なケアに焦点を当てた支払者と医療システムの間で採用が加速しています。
- 例えば、Lark Healthは、その会話型AIプラットフォームが毎日200万以上の自動コーチングメッセージを提供していると報告しています。この高いメッセージ量は強いエンゲージメントを示し、AI駆動のツールが大規模な患者集団に対して慢性ケアサポートを拡大する方法を反映しています。
遠隔医療エコシステムの拡大とリモートケアモデルの出現
遠隔医療の広範な採用は、リモートケアワークフローの一部としての疾病管理アプリの使用を大幅に加速させています。アプリベースの症状追跡と組み合わせたバーチャル相談は、物理的な訪問を減らし、退院後のモニタリングを可能にし、慢性患者へのタイムリーな介入をサポートします。保険会社や医療提供者が提供するリモート患者モニタリングプログラムは、緊急訪問や再入院率を減らすためにアプリの使用を奨励しています。デジタル疾病管理は、スケジューリング、報告、コミュニケーションを自動化することで臨床医の生産性を強化し、スケーラブルな患者パネル管理を可能にします。雇用主や企業の健康プログラムは、これらのアプリをウェルネスイニシアチブに組み込んでおり、予防医療への関与に貢献しています。デジタル償還コードが拡大し、ハイブリッドケアが標準的な実践となるにつれて、疾病管理アプリはバーチャルクリニックや分散型ケア提供モデルを補完する必須ツールとして位置付けられています。
主要なトレンドと機会
ウェアラブル、IoTデバイス、センサーを基にした診断との統合
ウェアラブル、接続された医療機器、IoTベースの診断と疾病管理アプリの統合は、最も重要な成長機会の一つです。連続血糖モニター、心臓パッチ、フィットネスバンド、スマートスケール、睡眠トラッカーはリアルタイムのデータキャプチャを可能にし、アプリが即時フィードバックやエスカレーションアラートを生成することを可能にします。クラウドベースの接続性は、臨床医や介護者に対する縦断的な健康インサイトをサポートします。デバイスの相互運用性は、高齢者集団やライフスタイル関連の障害に合わせたマルチコンディションプラットフォームの新たな機会を開きます。アプリ開発者、消費者電子機器企業、医療機器会社の間のパートナーシップは、エコシステムの成長を加速させています。センサー技術がより手頃な価格になるにつれて、データに富んだ疾病管理プラットフォームは、早期スクリーニング、再発防止、人口レベルの健康管理へと拡大していくでしょう。
- 例えば、Fitbitはそのウェアラブルデバイスが1500億時間以上の心拍数データを取得したと報告しています。この大規模なデータセットは、不整脈検知アルゴリズムの開発や睡眠段階分析の改善をサポートします。これらの洞察は、デジタルヘルスと慢性疾患モニタリングプラットフォームを強化するのに役立ちます。
デジタル治療法と処方ベースのアプリモデルの台頭
証拠に基づいたデジタル治療法(DTx)の出現は、臨床的検証と規制承認を求める病気管理アプリ開発者に新たな収益機会を提供します。処方ベースのプラットフォームは、糖尿病、依存症、精神健康障害、高血圧などの状態に対して、測定可能な臨床結果を伴う構造化された治療プログラムを提供します。DTxを償還可能な介入として認識する保険会社や支払者の関与が市場の牽引力を強化します。製薬会社は、治療効果を向上させるために、デジタルソリューションを服薬遵守プログラムと統合しています。医療が精密かつ成果ベースのモデルに移行する中で、処方にリンクした病気管理アプリは、正式な臨床統合、より強力な患者維持、長期的な継続収益モデルへの道を開きます。
- 例えば、Omada Healthは、デジタル糖尿病管理プログラムのユーザーで平均HbA1cが約0.8ポイント減少したという臨床結果を報告しています。この結果は、血糖コントロールの有意な改善を示しています。このデータは、慢性疾患ケアにおける構造化されたデジタルコーチングの価値を支持しています。
主要な課題
データセキュリティ、プライバシーの懸念、および規制コンプライアンスの障壁
病気管理アプリが機密性の高い医療情報を扱うため、ヘルスケアデータの保護は依然として重要な課題です。世界のプライバシー規制、患者の同意プロトコル、データ居住要件、サイバーセキュリティ基準の違いが、国境を越えたスケーラビリティを複雑にします。AI駆動のモデルの使用が増加する中、アルゴリズムの透明性、潜在的なバイアス、データ所有権に対する懸念が高まっています。第三者へのデータ共有、保険プロファイリング、個人の健康分析の商業的再利用を懸念するユーザーにとって、信頼は依然として障壁です。企業は、暗号化、認証、プライバシー・バイ・デザインのフレームワーク、臨床グレードのセキュリティプロトコルに多額の投資を行い、ステークホルダーの期待と規制の監視に応える必要があります。
技術的に疎遠な人々と高齢者の間での採用の制限
デジタルリテラシーのギャップ、不安定なインターネットアクセス、高齢者や農村地域の技術への抵抗が、病気管理アプリの採用を制限しています。モニタリングツールから最も恩恵を受ける多くの慢性患者は、アプリのナビゲーション、センサーの設定、またはトラブルシューティングに苦労するかもしれません。言語の制限、複雑なインターフェース、限られたカスタマーサポートが、多様な人口グループ全体での使いやすさをさらに低下させます。さらに、医療提供者は、統合の課題、ワークフローの混乱の懸念、新しいデータプラットフォームへの抵抗に直面し、管理負担を増加させます。この課題を克服するために、開発者はアクセシビリティ機能を最適化し、UIデザインを簡素化し、多言語インターフェースをサポートし、介護者によるオンボーディングを確保して採用を広げ、患者のエンゲージメントを向上させる必要があります。
地域分析
北米
北米は、デジタル治療法の高い採用率、先進的な遠隔医療インフラ、および医療支払者やテクノロジー企業からの強力な投資によって、約38%の最大の市場シェアを占めています。アプリベースの慢性疾患管理のための償還経路と遠隔患者モニタリングプログラムとの統合により、アメリカ合衆国が地域貢献をリードしています。特に糖尿病や心血管の問題などの高い慢性疾患負担が、個別化されたAIベースのケアプランや薬物遵守ツールへの関与を加速させています。病院、保険会社、アプリ開発者間の戦略的パートナーシップが市場の支配力をさらに強化し、予防および長期ケアの設定におけるスケーラブルな患者管理モデルを促進しています。
ヨーロッパ
ヨーロッパは、ソフトウェアを医療機器として扱う確立された規制枠組みと政府資金によるデジタルヘルス採用プログラムに支えられ、世界市場の約27%を占めています。ドイツはDiGA償還モデルを通じて、イギリスはNHSデジタルケア経路を通じて、アプリ駆動の慢性ケア管理における主要な貢献者であり続けています。この地域は、強力な公衆衛生モニタリングイニシアチブと病院再入院率の削減に焦点を当てた地域の協調的な取り組みから恩恵を受けています。厳格なデータ保護規制が患者の信頼と採用率を高め、慢性の生活習慣病の蔓延が続いており、臨床的に検証されたデジタル疾患管理プラットフォームへの持続的な需要を生み出しています。
アジア太平洋
アジア太平洋は約24%の市場シェアを占め、急速なデジタル化、スマートフォンの普及拡大、遠隔相談サービスへのアクセス拡大によって最も成長が速い地域です。中国とインドは、大規模な慢性患者人口と政府支援のデジタルヘルスインフラ拡大により、採用をリードしています。地域のテクノロジースタートアップは、多言語インターフェースと糖尿病や心血管疾患のためのAI対応モニタリングを備えたローカライズされたソリューションを作成しています。ウェアラブルの採用とモバイルファーストの医療サービスは、専門家の不足に対処するために東南アジア全体で増加しています。この地域の価格に敏感な人口は、費用対効果の高いアプリベースの疾患管理への需要を促進し、アジア太平洋が将来的にシェアを増やす位置にあります。
ラテンアメリカ
ラテンアメリカは、拡大する遠隔医療フレームワークと保険会社主導の慢性ケア関与プログラムに支えられ、約7%の発展途上の市場シェアを持っています。ブラジルとメキシコは、糖尿病と高血圧の管理に焦点を当てたデジタルヘルスイニシアチブを通じて採用を支配しています。モバイルベースの疾患追跡は、特に都市部での伝統的なケアアクセスの格差を埋めるのに役立っています。しかし、インフラのギャップと一貫性のないデジタルリテラシーが、地域全体での均一な浸透を制約しています。アプリ開発者、通信プロバイダー、および民間医療ネットワーク間のパートナーシップの増加は、アクセス性を向上させ、スケーラブルな慢性疾患管理ソリューションのビジネスケースを強化しています。
中東・アフリカ
中東・アフリカ地域は市場の約4%を占めており、中東は国家的なデジタルヘルス変革戦略とAI対応の予防医療への投資により大部分を貢献しています。GCC諸国は糖尿病と肥満の蔓延に対処するために慢性疾患管理プラットフォームを採用しています。アフリカでは、限られた臨床資源を補完し、遠隔患者サポートを改善するためにモバイルファーストの健康アプリが注目を集めています。成長の可能性があるにもかかわらず、手頃な価格と限られたインターネット接続が課題となっています。政府支援のeヘルスイニシアチブと官民協力が予測期間中に採用を改善することが期待されています。
市場セグメンテーション:
プラットフォーム別
- iOS
- Android
- その他
デバイス別
- スマートフォン
- タブレット
- ウェアラブル
適応症別
- 肥満
- 心血管問題
- メンタルヘルス
- 糖尿病
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
疾患管理アプリ市場の競争環境は、グローバルなデジタルヘルス企業、新興の地域開発者、慢性ケア管理を広範なバーチャルケアエコシステムに統合する企業医療プラットフォームの混在によって特徴付けられています。競争は、AI対応のパーソナライズ、データ分析、ウェアラブル統合、規制遵守に焦点を当てて提供を差別化するプレーヤーの間で激化しています。企業はサブスクリプションモデル、支払者とのパートナーシップ、雇用者の健康プログラムを活用して継続的な収益源を確保しています。薬物遵守を強化し、デジタル治療を補完するための製薬メーカーとの協力が拡大しており、臨床的な検証が市場の信頼性に不可欠となっています。スタートアップは、糖尿病、メンタルヘルス、心血管ケアを対象とした専門的なソリューションで引き続き市場を混乱させており、大手の遠隔医療プロバイダーは買収とプラットフォーム統合を通じて存在感を強化しています。多言語サポート、プライバシー保証、電子健康記録との相互運用性に対する需要の高まりが製品ロードマップを再形成し、進化する規制とユーザーの期待に応えるための継続的なイノベーションを推進しています。
主要プレイヤー分析
- Noom, Inc.
- Medisafe
- Azumio Inc.
- Curable, Inc
- Omada Health Inc.
- MyFitnessPal, Inc.
- Sleep Cycle
- Bearable Ltd
- Fitbit LLC.
- io Ltd
最近の動向
- 2025年10月、Noomは「Face Scan」と「Future Me」という新しいAI搭載機能を発表し、ユーザーが簡単なスマートフォンのセルフィーから個別の健康診断(例:代謝および心血管リスク指標)を受けることを可能にしました。
- 2025年4月、Medisafeは患者の関与を簡素化し、治療遵守ワークフローの摩擦を軽減するために設計された音声インテリジェントエージェント「VIA」を導入しました。
- 2025年2月、MyFitnessPalは「2025年冬リリース」を発表し、音声ログ機能(ユーザーが音声からテキストへの変換で食事を記録できる)と、ユーザーが一貫した栄養と食事習慣を築くのを助ける新しい週間習慣モジュールを追加しました。
レポートのカバレッジ
この調査レポートは、プラットフォーム、デバイス、適応症および地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 疾病管理アプリは、遠隔患者モニタリングと分散型ケア提供の中核ツールとしてますます役立つようになります。
- AI駆動の予測分析は、早期リスク検出と治療遵守サポートを強化します。
- ウェアラブル、バイオセンサー、IoT医療機器との統合は、リアルタイムの洞察と継続的な追跡能力を強化します。
- デジタル治療法の承認が拡大し、アプリが臨床的に認識された介入として位置づけられます。
- 電子健康記録とのデータ相互運用性が、協調ケアを加速させます。
- 支払者および雇用者ベースのウェルネスプログラムが、インセンティブ付きの関与を通じてユーザーの採用を拡大します。
- パーソナライズされた行動修正モデルが、機械学習と感情分析を通じて進化します。
- バーチャルコーチングと自動カウンセリングが、メンタルヘルスと慢性ライフスタイル疾患管理をサポートします。
- 多言語およびアクセシビリティ優先のプラットフォームが、非都市部およびサービスが行き届いていない人口への浸透を増加させます。
- より強力なサイバーセキュリティフレームワークが、ユーザーの信頼と規制遵守を形作り、長期的なデジタルヘルスの採用を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
疾病管理アプリ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、疾病管理アプリ市場はどのくらいの年平均成長率で成長すると予想されていますか?
2024年に最も大きなシェアを持っていた疾患管理アプリのセグメントはどれですか?
疾病管理アプリ市場の成長を促進している主な要因は何ですか?
疾病管理アプリ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 疾病管理アプリ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の疾病管理アプリ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11,360 million → 2032: USD 27,628.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 疾病管理アプリ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 疾病管理アプリ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における疾病管理アプリ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 疾病管理アプリ市場市場の成長要因
- 3.3 疾病管理アプリ市場市場の抑制要因および課題
- 3.4 疾病管理アプリ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 疾病管理アプリ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 疾病管理アプリ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、疾病管理アプリ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 疾病管理アプリ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 疾病管理アプリ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は疾病管理アプリ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 疾病管理アプリ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 疾病管理アプリ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 疾病管理アプリ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 疾病管理アプリ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新疾病管理アプリ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の疾病管理アプリ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の疾病管理アプリ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の疾病管理アプリ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の疾病管理アプリ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの疾病管理アプリ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の疾病管理アプリ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの疾病管理アプリ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 疾病管理アプリ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
