
市場概要
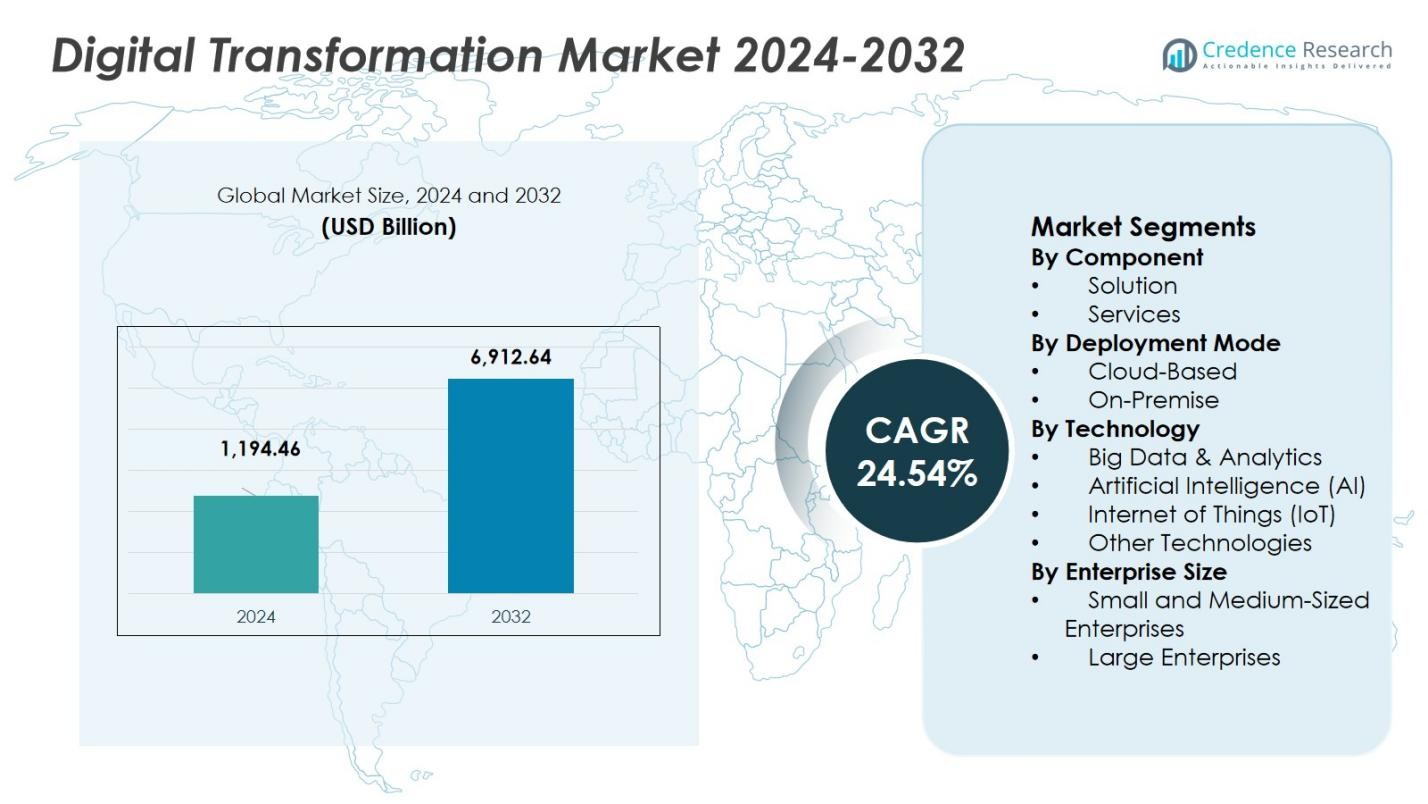
デジタルトランスフォーメーション市場は2024年に1,194.46億米ドルと評価され、2032年までに6,912.64億米ドルに達すると予想されており、予測期間中に24.54%のCAGRで成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| デジタルトランスフォーメーション市場規模 2024 | 1,194.46億米ドル |
| デジタルトランスフォーメーション市場、CAGR | 24.54% |
| デジタルトランスフォーメーション市場規模 2032 | 6,912.64億米ドル |
デジタルトランスフォーメーション市場は、IBM Corporation、Microsoft Corporation、Amazon Web Services, Inc.、Google LLC、SAP SE、Cisco Systems, Inc.、Salesforce, Inc.、Oracle Corporation、Tata Consultancy Services Limited、Accenture Plcなどのトッププレイヤーの存在から恩恵を受けています。これらの企業は、広範なクラウドインフラストラクチャ、AI駆動の分析、ERP/CRMスイート、エンドツーエンドのコンサルティングおよびマネージドサービスを提供することで、市場をリードしています。地域的には、北米が2024年に43.2%の市場シェアを持ち、高いデジタル成熟度、広範なクラウド採用、強力な企業IT支出によって牽引されています。一方、アジア太平洋地域は急速に成長するハブとして浮上しており、クラウド、AI、IoT、データ分析への投資が加速し、製造、小売、ヘルスケア、公共部門の産業全体でデジタル採用が進んでいます。
市場インサイト
- デジタルトランスフォーメーション市場は2024年に1,194.46億米ドルと評価され、2032年までに6,912.64億米ドルに達すると予想されており、予測期間中に24.54%のCAGRで成長しています。
- AI、クラウドコンピューティング、IoTの技術進歩が市場成長を促進しており、企業はこれらのソリューションを採用して運用効率を向上させ、顧客体験を強化し、ビジネスプロセスを合理化しています。
- クラウドベースのソリューションの需要の増加とともに、自動化とビッグデータ分析の台頭が、意思決定と予測能力を向上させるための重要なトレンドと機会を企業に提供しています。
- IBM、Microsoft、AWS、SAPなどの主要プレイヤーは、クラウドインフラストラクチャ、AI、デジタルトランスフォーメーションコンサルティングにおける広範なポートフォリオを活用して市場をリードし続けています。
- 北米は地域シェアの最大を占めており、43%を持ち、次いでアジア太平洋が急速に成長しており、クラウドとAI技術への強力な投資によって30%のシェアが予測されています。
 市場セグメンテーション分析:
コンポーネント別
デジタルトランスフォーメーション市場において、ソリューションセグメントは2024年に63%の支配的なシェアを持っています。この支配は、企業が業務を効率化し、顧客体験を向上させ、意思決定を改善する必要性の高まりによって推進されています。製造、小売、金融を含むさまざまな業界でのクラウドベースのソフトウェアや統合デジタルツールの需要がこの成長を支えています。Software-as-a-Service (SaaS)のようなソリューションは、スケーラブルでコスト効率の高いデジタルトランスフォーメーションを提供するために重要であり、あらゆる規模の企業から高く求められています。
- 例えば、Oracleのクラウドインフラストラクチャは、スケーラブルなSaaSおよびPaaSの提供を通じてデジタルトランスフォーメーションをサポートし、企業がアプリケーションとデータ管理を近代化することを可能にしています。
展開モード別
クラウドベースの展開モードは2024年に74%の最大シェアを持ち、その柔軟性、スケーラビリティ、コスト効率から利益を得ています。企業はリモートワークを管理し、データを安全に保存し、さまざまな技術をシームレスに統合するためにクラウドソリューションをますます採用しています。クラウドベースの展開はスケーラビリティと低い初期コストを提供し、これがデジタルトランスフォーメーションを進める組織にとっての主要な推進力です。これらの要因に加え、オンデマンドコンピューティングリソースの需要の高まりが、クラウドベースモデルの市場での支配を続けています。
- 例えば、マクドナルドはAmazon Web Services (AWS)をポイントオブセールシステムに統合し、1秒あたり8,600件の取引を達成し、パフォーマンス目標を最大66%上回りました。
技術別
デジタルトランスフォーメーションを支える技術の中で、ビッグデータ&アナリティクスは2024年に32%の大きなシェアを持っています。業界全体での意思決定に対するデータへの依存の高まりが、ビッグデータプラットフォームの急速な採用の主な要因です。これらの技術は、企業が大量の情報を処理し、顧客行動の洞察を得て、運用効率を最適化することを可能にします。AIとIoTの統合はビッグデータの力をさらに高め、予測分析とリアルタイムの意思決定を可能にし、ビッグデータソリューションの広範な採用を推進しています。
主要な成長ドライバー
技術の進歩と革新
技術の進歩の急速なペースが、業界全体でのデジタルトランスフォーメーションの主な推進力です。人工知能(AI)、機械学習(ML)、モノのインターネット(IoT)、ビッグデータの革新が、組織がプロセスを自動化し、顧客体験を改善し、運用効率を最適化することを可能にしています。これらの技術は、企業がますますデジタル化する環境で競争力を維持することを可能にします。クラウドコンピューティングの採用の増加とエッジコンピューティングの台頭は、スケーラブルで柔軟性があり、コスト効率の高いソリューションを世界中の組織に提供することで、デジタルトランスフォーメーションをさらに加速させています。
- 例えば、Microsoft Azureのエッジコンピューティングサービスは、企業がデータソースに近い場所にアプリケーションを展開するのを支援し、リアルタイムの応答性を向上させ、遅延を減少させています。
運用効率の向上に対する需要の増加
組織は運用効率を向上させ、コストを削減するためにデジタルトランスフォーメーションにますます依存しています。自動化されたワークフロー、データ分析、クラウドベースのソリューションを統合することで、企業は業務を効率化し、リソースの利用を最適化し、生産性を向上させることができます。これらの改善は直接的に利益率の向上と競争優位性につながります。すべてのセクターの企業がスピード、正確性、意思決定を改善しようとする中で、デジタルトランスフォーメーションソリューションの需要は増加し、この市場の成長を促進しています。
- 例えば、シーメンスはデジタルツイン技術を導入して運用をシミュレーションし、資源利用を改善し、メンテナンスコストを15%削減しました。
顧客体験への注力の高まり
顧客中心主義はデジタルトランスフォーメーションの重要な推進力であり、企業はますます顧客体験の向上に焦点を当てています。パーソナライズされたリアルタイムでのオムニチャネルのインタラクションの需要により、企業はより良い顧客洞察、迅速なサービス提供、シームレスなエンゲージメントを可能にするデジタルソリューションを採用しています。モバイルアプリケーション、AI搭載のチャットボット、CRMシステムの普及により、企業は顧客との効果的なインタラクションが可能になり、満足度と忠誠心が向上しています。顧客の期待が進化する中で、組織はこれらの要求に応え、競争の激しい市場で先を行くためにデジタル技術を受け入れることを余儀なくされています。
主要なトレンドと機会
AIと自動化の統合
デジタルトランスフォーメーションにおける最も重要なトレンドの一つは、人工知能(AI)と自動化の統合が進んでいることです。AI駆動の技術により、企業は日常業務を自動化し、意思決定を強化し、運用効率を向上させることができます。組織がAI搭載のチャットボット、予測分析、自動化プロセスを採用することで、業務を拡大し、人為的なエラーを減少させることができます。インテリジェント自動化プラットフォームの成長は、企業がビジネス機能を最適化し、データから洞察を得て、優れた顧客体験を提供するための大きな機会を提供し、業界全体でデジタルトランスフォーメーションを加速させています。
- 例えば、アマゾンはサプライチェーンにおいてAI駆動の予測分析を使用して在庫レベルを最適化し、配送時間を短縮し、全体的な顧客満足度を向上させています。
クラウドネイティブアプリケーションの台頭
クラウドネイティブアプリケーションはデジタルトランスフォーメーション戦略の基盤となり、企業がよりアジャイルでスケーラブルかつコスト効率の高いソリューションを提供できるようにしています。マイクロサービスとコンテナ化を中心に構築されたクラウドネイティブアーキテクチャにより、企業は新製品やサービスを迅速に革新し、展開することができます。ハイブリッドおよびマルチクラウド環境の採用が進むことで、クラウドネイティブアプリケーションの範囲がさらに拡大し、組織に柔軟性とパフォーマンスを向上させる機会を提供しています。このシフトは、企業がデジタル能力を強化し、運用のアジリティを向上させ、長期的な成長を促進するための重要な機会を生み出しています。
- 例えば、NetflixはAWS上でクラウドネイティブのマイクロサービスを使用してコンテンツをスムーズにストリーミングし、世界中の何百万ものユーザーに対応するためにサービスを動的にスケーリングしています。
主要な課題
データセキュリティとプライバシーの懸念
組織がますますデジタル化する中で、データセキュリティとプライバシーは大きな課題となっています。収集および保存される機密データの量が増えるにつれて、企業はサイバー攻撃、データ漏洩、コンプライアンス問題のリスクが高まっています。顧客情報の保護とGDPRやCCPAなどのデータ保護規制への準拠を確保することは、デジタルトランスフォーメーションを進める企業にとって重要な懸念事項です。これらのリスクを軽減し、ますますつながる世界で顧客との信頼を築くためには、強固なサイバーセキュリティ対策、データ暗号化、セキュアなクラウドインフラストラクチャが不可欠です。
変化への抵抗とレガシーシステム
デジタルトランスフォーメーションを妨げる主な課題の一つは、組織内での変化への抵抗です。多くの企業は依然としてレガシーシステムや従来のプロセスに依存しており、新しいデジタル技術との統合が難しい場合があります。従業員もまた、新しいツールやワークフローの採用に抵抗し、日常業務の混乱を恐れることがあります。この抵抗を克服するには、組織文化の変革、デジタルトランスフォーメーションの利点についての明確なコミュニケーション、そしてトレーニングと変革管理への戦略的な投資が必要です。また、企業は新しいデジタルソリューションの統合をサポートするために、レガシーシステムの近代化にも投資しなければなりません。
地域分析
北アメリカ
北アメリカは、2024年において世界のデジタルトランスフォーメーション市場の最大のシェアを占めており、市場シェアは43%です。この優位性は、地域の成熟したITインフラ、クラウドコンピューティング、AI、IoTの早期採用、そして企業間の高いデジタル成熟度に起因しています。大企業間での強力なベンダーの存在と広範なクラウドおよび分析駆動の導入が需要を促進しています。さらに、デジタルチャネルとオンライン決済への強力な投資が、複数のセクターにわたるデジタルトランスフォーメーションの加速を支えています。
アジア太平洋
アジア太平洋地域は、他の地域を上回る成長率を示す最も成長の早い地域市場として登録されています。重要なデジタルインフラへの投資、スマートフォンとインターネットの普及率の上昇、製造、小売、医療、公共部門におけるAIとIoTの導入の急増が、地域の急速な拡大に寄与しています。2024年までに、アジア太平洋は市場シェアの30%を獲得すると予想されています。このデジタル採用の増加と政府のデジタル化イニシアチブの組み合わせが、アジア太平洋をデジタルトランスフォーメーションの高成長ハブとして位置づけています。
ヨーロッパ
ヨーロッパは、2024年においてデジタルトランスフォーメーション市場の重要な部分を占めており、市場シェアは19%です。クラウドおよびAI対応ソリューションの採用の増加、企業間のデジタル成熟度の向上、5Gの普及率の上昇、プロセス自動化とデータ分析の強い需要が地域の需要を促進しています。地域の規制遵守、データプライバシー、デジタル主権への注力も、企業が包括的なデジタルトランスフォーメーション戦略に投資することを奨励しています。デジタル決済方法、モビリティソリューションの拡大、およびIT近代化のための企業予算の増加が、地域の成長をさらに支えています。
ラテンアメリカ
ラテンアメリカは、2024年において世界市場シェアの5%を占めており、北アメリカ、ヨーロッパ、アジア太平洋と比較して遅れをとっています。その成長は、クラウドコンピューティング、デジタル決済ソリューションの採用の増加、およびレガシーシステムの近代化と顧客到達の向上を求める小売、BFSI、政府セクターからの需要によって推進されています。他の地域と比較して市場シェアは控えめですが、インターネットインフラの改善、デジタルサービスの普及率の上昇、データ駆動型ビジネスモデルへの関心の高まりは、今後数年間での採用の増加を示唆しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、世界のデジタルトランスフォーメーション需要に3%を貢献しています。市場の成長は、クラウド採用の増加、政府主導のデジタル化プログラム、およびAI、分析、ICTインフラへの投資の増加によって推進されています。銀行、ユーティリティ、公共サービスなどのセクターにおける企業は、効率とサービス提供を改善するためにデジタルソリューションをますます実装しています。都市化の進展、インターネット普及率の拡大、規制上のデジタルイニシアチブが、MEA地域全体での緩やかだが着実な市場成長を支えています。
市場セグメンテーション:
コンポーネント別
- ソリューション
- サービス
導入モード別
- クラウドベース
- オンプレミス
技術別
- ビッグデータ & 分析
- 人工知能 (AI)
- モノのインターネット (IoT)
- その他の技術
企業規模別
- 中小企業
- 大企業
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
デジタルトランスフォーメーション市場は非常に競争が激しく、IBM Corporation、Microsoft Corporation、Amazon Web Services, Inc.、Google LLC、SAP SE、Cisco Systems, Inc.、Salesforce, Inc.、Oracle Corporation、Tata Consultancy Services Limited、Accenture Plcなどの主要企業がリードしています。これらの企業は、クラウドサービス、AI駆動の分析、IoT統合、企業資源計画 (ERP) ツールを含む幅広いソリューションを提供しています。彼らは強力なクラウドインフラ、先進的な分析プラットフォーム、包括的なデジタルコンサルティングサービスを通じて差別化を図っています。IBM、Microsoft、Amazon Web Servicesはハイブリッドクラウドソリューションで企業セクターを支配しており、SalesforceとSAPはCRMおよびビジネスアプリケーションソフトウェアでリードしています。エンドツーエンドソリューション、データセキュリティ、シームレスな統合の需要の増加が激しい競争を促進しています。戦略的パートナーシップ、買収、新技術への投資は、急速に進化するデジタルトランスフォーメーションの分野で市場のリーダーシップを維持するためにこれらのプレーヤーが採用する主要な戦略です。
主要プレイヤー分析
- オラクルコーポレーション
- タタ・コンサルタンシー・サービシズ・リミテッド
- セールスフォース・インク
- アクセンチュア・プラク
- SAP SE
- IBMコーポレーション
- マイクロソフトコーポレーション
- アマゾンウェブサービス・インク
- シスコシステムズ・インク
- グーグルLLC
最近の展開
- 2025年10月、IBMはCognitusを買収し、グローバルでのSAP変革サービスを強化し、AI主導のコンサルティングおよびクラウドERPの提供を強化しました。
- 2025年9月、IBMとアマゾンウェブサービス(AWS)は戦略的協力を拡大し、中東全域でのクラウド導入とデジタルトランスフォーメーションを加速するために、リヤドに共同イノベーションハブを立ち上げる計画を発表しました。
- 2025年11月、HCLTechはAWSと戦略的協力を結び、金融サービス企業向けにAI駆動の規制準拠ソリューションを提供し、近代化とデジタルエンゲージメントの改善を目指しています。
- 2025年11月、SAP SEはSnowflakeと提携し、SAPビジネスデータクラウドをSnowflakeのデータおよびAIプラットフォームで拡張し、企業のデータと分析能力を強化する主要な共同イニシアチブを開始しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、導入モード、技術、企業規模および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 企業が運用効率、機敏性、スケーラビリティを向上させるためにクラウドコンピューティング、AI、IoT技術を採用し続けるにつれて、市場の成長は加速します。
- 組織は柔軟性、セキュリティ、コストをバランスさせるために、ハイブリッドおよびマルチクラウドアーキテクチャにますます移行し、レガシーシステムと現代のデジタルプラットフォームのシームレスな統合を可能にします。
- AI駆動の分析と自動化の需要は急激に増加し、企業はより良い意思決定、予測的洞察、顧客のパーソナライゼーションのためにデータを活用しようとします。
- デジタルトランスフォーメーションの取り組みは、大企業を超えて中小企業(SME)にも拡大し、市場全体の浸透と多様化を促進します。
- 業界特化型のデジタルソリューション(例:医療、製造、小売、物流向け)は、組織が独自の運用ニーズに対応するためのプラットフォームを求める中で注目を集めます。
- リモートおよびハイブリッドワークモデルは、コラボレーション、サイバーセキュリティ、デジタルワークプレイスソリューションの需要を引き続き牽引し、企業の変革ツールへの依存を強化します。
- データプライバシー、コンプライアンス、デジタルガバナンスに関する規制の圧力は、組織に安全でコンプライアンスを遵守し、透明性のあるデジタルアーキテクチャへの投資を促します。
- エッジコンピューティング、5G/6Gネットワーク、リアルタイム接続を含む技術革新のペースの加速は、IoT、リアルタイム分析、スマートインフラの採用に新たな機会を開きます。
- 戦略、実施、変革管理、複雑なシステムの統合における専門知識を必要とする組織が増える中、エンドツーエンドのデジタルトランスフォーメーションコンサルティングとマネージドサービスの需要が増加します。
- 持続可能性とエネルギー効率の高いITプラクティスは、インフラの使用を最適化し、環境への影響を軽減し、ESGのコミットメントに整合させることを求める企業によって、デジタルトランスフォーメーション戦略をますます形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
デジタルトランスフォーメーション市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
デジタルトランスフォーメーション市場は2025年から2032年の間に、どの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたデジタルトランスフォーメーション市場のセグメントはどれですか?
デジタルトランスフォーメーション市場の成長を促進している主な要因は何ですか?
デジタルトランスフォーメーション市場の主要企業はどこですか?
2024年にデジタルトランスフォーメーション市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 デジタルトランスフォーメーション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のデジタルトランスフォーメーション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,194.46 Billion → 2032: USD 6,912.64 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 デジタルトランスフォーメーション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. デジタルトランスフォーメーション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるデジタルトランスフォーメーション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 デジタルトランスフォーメーション市場市場の成長要因
- 3.3 デジタルトランスフォーメーション市場市場の抑制要因および課題
- 3.4 デジタルトランスフォーメーション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 デジタルトランスフォーメーション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 デジタルトランスフォーメーション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、デジタルトランスフォーメーション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 デジタルトランスフォーメーション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. デジタルトランスフォーメーション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はデジタルトランスフォーメーション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 デジタルトランスフォーメーション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 デジタルトランスフォーメーション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 デジタルトランスフォーメーション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 デジタルトランスフォーメーション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新デジタルトランスフォーメーション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のデジタルトランスフォーメーション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のデジタルトランスフォーメーション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のデジタルトランスフォーメーション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のデジタルトランスフォーメーション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのデジタルトランスフォーメーション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のデジタルトランスフォーメーション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのデジタルトランスフォーメーション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. デジタルトランスフォーメーション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
