
市場概要
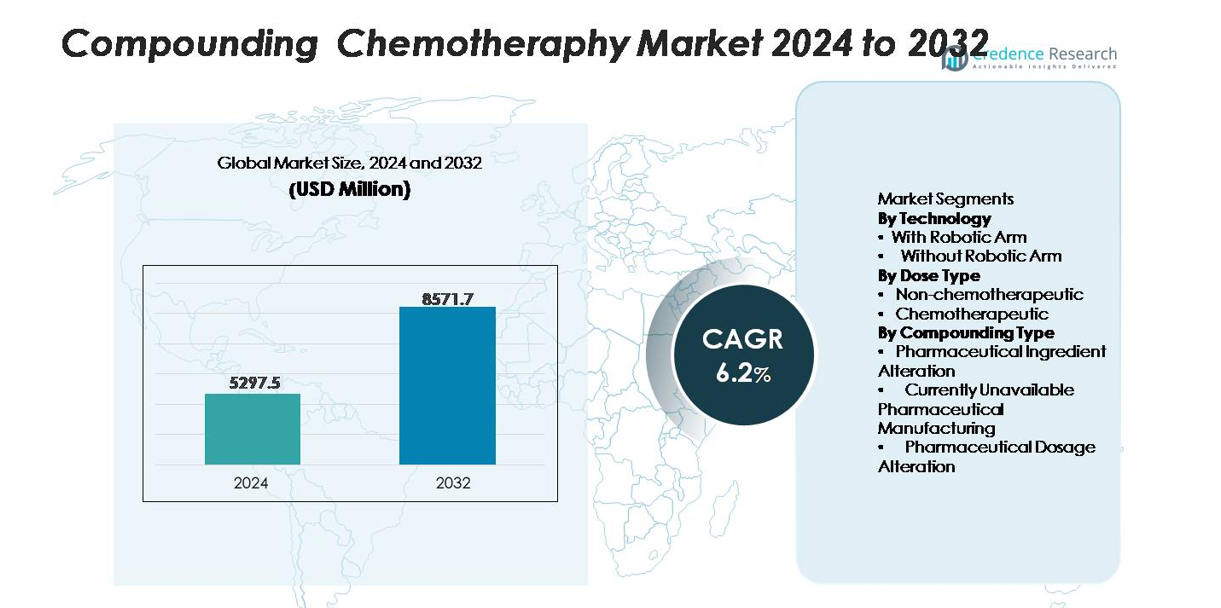
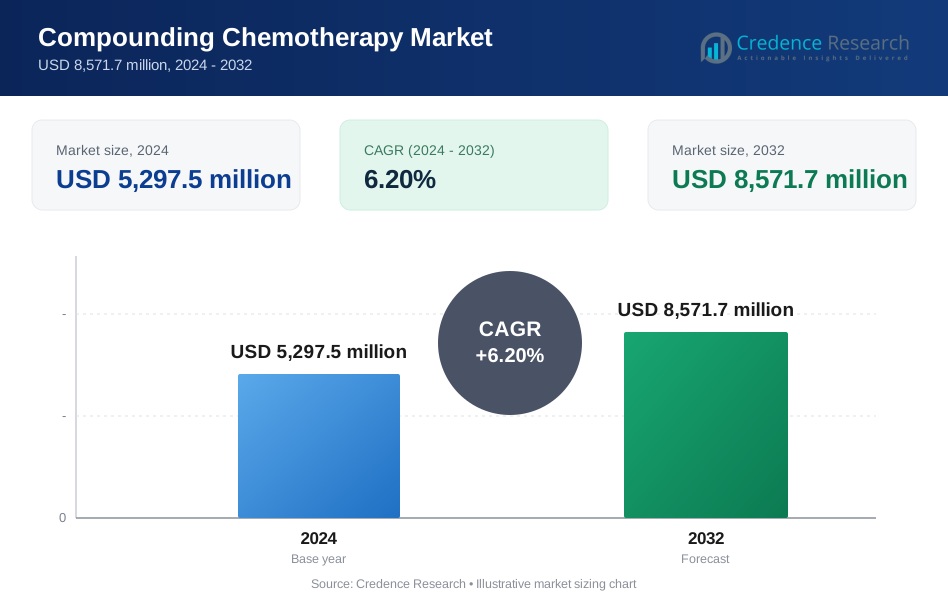
化学療法調剤市場は2024年に52億9,750万米ドルと評価され、2032年までに85億7,170万米ドルに達すると予測されており、予測期間中に年平均成長率6.2%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 化学療法調剤市場サイズ 2024 | 52億9,750万米ドル |
| 化学療法調剤市場、CAGR | 6.2% |
| 化学療法調剤市場サイズ 2032 | 85億7,170万米ドル |
化学療法調剤市場は、Baxter International、B. Braun Melsungen、Fresenius Kabi、Omnicell、Grifols、Equashieldなどの専門的な薬局自動化および無菌調製技術プロバイダーによって主導されており、各社は無菌化学療法調製、閉鎖系薬物移送、デジタル検証のための高度なシステムを提供しています。これらのプレーヤーは、ロボット精度、汚染制御の革新、規制遵守能力で競争しています。北米は、先進的な腫瘍学インフラストラクチャとロボット調剤プラットフォームの早期導入に支えられ、38%の市場シェアを持つ主要地域です。ヨーロッパは厳格な安全基準により強い地位を保持しており、アジア太平洋地域は癌治療の近代化への投資を通じて急速に拡大し続けています。
市場の洞察
- 化学療法調剤市場は2024年に52億9,750万米ドルに達し、2032年までに85億7,170万米ドルに達する見込みで、6.2%のCAGRで成長しています。これは、世界的な腫瘍症例の増加と個別化された投与要件の拡大に支えられています。
- 市場の成長は、精密ベースの化学療法調製の需要増加、USP <797>/<800>基準への強化された遵守、ロボット調剤システムの加速採用によって推進されており、技術セグメントでの優れた精度と汚染制御のために支配的です。
- 主要なトレンドには、無菌薬局の急速な自動化、重量測定とバーコード検証の使用増加、高容量無菌化学療法調製を提供する集中型アウトソーシング施設の拡大が含まれます。
- 競争活動は、主要プレーヤーがロボットプラットフォーム、汚染制御技術、高度なワークフローソフトウェアを強化する中で依然として強く、市場の制約には高額な資本投資、トレーニングのギャップ、危険薬物取り扱いの複雑な規制遵守が含まれます。
- 北米が38%のシェアでリードし、ヨーロッパが29%、アジア太平洋が24%、LAMEAが9%に続き、化学療法投与セグメントとロボットアーム技術セグメントが全体の市場パフォーマンスにおいて支配的な貢献者であり続けています。
市場セグメンテーション分析:
技術別
調剤化学療法市場では、ロボットアームを備えたシステムが、優れた精度、汚染管理、オペレーターの安全性の利点により最大のシェアを占めています。自動化されたロボットプラットフォームは、細胞毒性物質の手作業を減らし、再現可能な投与精度を保証することで、病院薬局や腫瘍センターでの強力な採用を促進します。これらのシステムは、一貫した無菌条件を維持し、リアルタイムの重量検証を統合し、調剤エラー率を低下させる能力により、好ましい技術として位置付けられています。ロボットアームのないシステムは、依然として低ボリュームの環境で使用されていますが、安全基準の向上により、施設はロボット対応のワークフローにシフトしています。
- 例えば、Grifolsが開発したKIRO Oncologyロボットシステムは、±0.1 gの重量精度で1時間に最大40の化学療法用量を調製することができ、調剤エラーと曝露リスクを大幅に削減します。
用量タイプ別
化学療法用量セグメントは、患者特有のレジメンに合わせた正確な調剤を必要とする個別化された腫瘍治療の増加により、全体の市場を支配しています。多剤プロトコルの利用増加、体重に基づく投与、および組み合わせ注入療法は、有害薬物を扱うことができる高精度調剤システムの需要を強化します。非化学療法調剤は、制吐薬、鎮痛薬、そして水分補給混合物などの支持療法において関連性を持ち続けていますが、取り扱いリスクが低く、準備要件が簡単であるため、そのシェアは小さいままです。化学療法用量の複雑で高リスクな性質は、専門的な調剤投資を推進し続けています。
- 例えば、化学療法用量の調製で広く使用されているEQUASHIELD®閉鎖システム薬物移送デバイスは、NIOSHに準拠した拭き取りテストで0.0 mLの表面汚染を示し、60 mLまでのシリンジ容量をサポートし、多剤レジメンの安全な取り扱いを可能にします。
調剤タイプ別
調剤タイプの中では、薬剤の用量変更が支配的なシェアを持っています。これは、腫瘍治療において、毒性プロファイル、腎/肝機能、パフォーマンスステータスに基づいて用量調整が頻繁に必要とされるためです。このセグメントは、濃度、体積、または強度の変更が個別化された化学療法レジメンのために日常的に行われる点滴センター全体での広範な適用から恩恵を受けています。薬剤成分の変更や現在利用できない薬剤製造は、代替製剤の作成や供給ギャップへの対応など、より専門的なニーズに対応しますが、発生頻度は低いです。がん治療における用量の個別化の中心性は、正確な変更ワークフローをサポートする高度なシステムへの一貫した需要を保証します。
主要な成長要因
増加する腫瘍負担と精密医療プロトコルの拡大
世界的に増加するがんの罹患率は、調剤化学療法システムの採用を加速させる主要な要因です。腫瘍治療はますます個別化された投薬モデルに依存しており、治療レジメンは腫瘍の遺伝子、患者の体重、臓器機能、毒性反応に基づいて変化します。この変化は、手作業のワークフローでは一貫して提供できない正確で標準化され、汚染のない調剤プロセスの需要を強めています。病院が点滴センターを拡大し、多分野にわたる腫瘍学プログラムを統合するにつれて、複雑な多剤併用を管理し、細胞毒性への暴露を最小限に抑えることができる自動化システムが必要です。体重ベースおよび体表面積ベースの投薬の普及はさらに作業負荷の複雑さを増し、施設はトレーサビリティ、再現性、厳格なUSP <797> および <800> 基準への準拠を確保するために高度な調剤プラットフォームを導入することを余儀なくされています。これらの要因が一体となって、高性能な調剤インフラへの継続的な投資を強化しています。
- 例えば、APOTEC Achemoロボットプラットフォームは、英国の地域がんセンターで1年間に3,851回の調剤を達成し、これは日常的に調剤される抗腫瘍製剤の69.7%を占めました。
労働者の安全と規制遵守への注目の高まり
薬局スタッフを危険な薬物への暴露から保護するための規制圧力の増加は、化学療法調剤の実践の急速な近代化を促進しています。閉鎖型薬物移送装置、クリーンルーム基準、環境モニタリングに関連する遵守義務は、今や施設の意思決定の中心となっています。施設は手作業の介入を減らし、エアロゾル化された薬物の放出を制限し、環境の隔離を改善する自動化および半自動化調剤システムをますます採用しています。これらの技術は、一貫した文書化、リアルタイムの重量検証、および規制監査に一致する電子ワークフローをサポートします。職業安全機関が監視を強化し、より厳しい暴露基準を公表するにつれて、医療機関はオペレーターのリスクを低減し、一貫した品質を確保するための資本投資を優先しています。ロボットベースの調剤への業界のシフトは、さらに人間工学的な負担、エラー率、および汚染事故を減少させ、遵守主導の近代化を重要な成長の触媒としています。
- 例えば、BaxterのEXACTAMIX®自動調剤システムは、±1%の重量精度許容範囲を統合し、最大24の成分ポートをサポートしており、USP <797>の規定に沿った高度に制御された無菌調製を可能にします。
迅速な自動化とデジタル薬局技術の統合
薬局の自動化、デジタルヘルスプラットフォーム、調剤ロボットの進歩は、市場の成長に大きな影響を与えています。病院や腫瘍センターは、効率と精度を向上させるために、処方システム、調剤機器、検証データベースを同期させる統合ソフトウェアソリューションをますます導入しています。自動調剤システムは、ワークフローを最適化し、一貫したバッチ調製を可能にし、複雑なレジメンの調製時間を短縮することでスループットを向上させます。バーコードマッチング、リアルタイム投与分析、電子バッチ記録などのデジタルトラッキング機能は、薬剤の安全性を強化し、文書の不整合を排除します。これらの技術的改善は、特に複数の患者特有のレジメンを日常的に管理することが課題となる高ボリュームの腫瘍ユニットにおいて、スケーラブルな運用をサポートします。電子健康記録、AIサポートの投与計算機、予測スケジューリングツールとの相互運用性が普及するにつれ、機関は生産性向上、薬剤廃棄物削減、監査対応の準備を確保するために自動化を不可欠と認識しています。
主要なトレンドと機会
腫瘍薬局におけるロボット調剤プラットフォームの採用拡大
市場を形成する主要なトレンドは、高リスクの化学療法調製のためのロボット調剤システムの受け入れが増加していることです。最新のロボットプラットフォームは、マイクログラムレベルでの精度を提供し、安定した無菌環境を維持し、細胞毒性蒸気への手動曝露を減少させるため、先進的な腫瘍薬局にとって魅力的です。AIベースの検証モジュールや重量測定ツールとの統合により、一貫した投与精度を確保し、予測的なエラー防止をサポートします。これらのソリューションを三次医療病院以外の地域がんセンターや専門薬局に拡大することが機会となります。ロボット技術がよりコスト競争力を持つようになると、施設は安全性向上、ターンアラウンドタイムの短縮、高い治療ボリュームのサポートを目的とした長期戦略として自動化を検討します。
- 例えば、Grifols Kiro Oncologyシステムは、認定ISOクラス5アイソレーター環境で動作し、各ステップで重量制御を使用して、処方された投与量に対する高い投与精度を確保します。1時間あたり最大40の化学療法調製の検証済み生産スループットを達成します。
外部委託調剤サービスと集中無菌施設の拡大
もう一つの重要なトレンドは、特に無菌化学療法調製を専門とする503B外部委託施設への依存が増加していることです。これらの集中ユニットは、高度な環境制御、高容量の自動化、検証済みの無菌ワークフローを使用して、標準化された投与量をスケールで生産します。医療システムは、内部調剤リスクを軽減し、労働力不足に対処し、個別化された化学療法ユニットの供給を途切れさせないために、これらの施設と契約することが増えています。外部委託がコスト予測性を向上させ、運用負担を軽減し、製品の一貫性を向上させるにつれて、機会は拡大します。地域の腫瘍ネットワークや在宅輸液プログラムの成長は、信頼性の高い外部調剤パートナーへの需要をさらに後押しします。
クリーンルームインフラと汚染制御技術の革新
スマートバイオセーフティキャビネットからHEPA制御アイソレーター、リアルタイム環境モニタリングまで、クリーンルームシステムの継続的な革新は大きな機会を提供します。施設は、進化する規制の期待に応え、汚染イベントを減少させるために、無菌調剤環境をアップグレードしています。センサー対応の気流システム、圧力差モニタリング、自動粒子カウンターが、調剤サイクル全体で制御された条件を維持するのに役立ちます。腫瘍学のレジメンがより複雑になり、取り扱いリスクが増大する中、先進的な汚染制御技術に投資する機関は、より高いコンプライアンス率、改善された安全性、バッチ拒否の減少を達成しています。このトレンドは、機器メーカーが腫瘍薬局に合わせたモジュール式でスケーラブルなクリーンルームソリューションを提供する道を開きます。
主要な課題
先進的な調剤システムの高い資本投資と運用コスト
強力な採用推進要因があるにもかかわらず、自動化およびロボット調剤システムの高い取得および保守コストは、多くの医療機関にとって大きな課題となっています。これらのプラットフォームは、専門的なインフラ、専用のクリーンルームスペース、継続的なキャリブレーションを必要とし、運用費用を大幅に増加させます。特に、調剤された化学療法の償還が限られている市場では、小規模な病院や地域の腫瘍センターは初期投資を正当化するのに苦労することがよくあります。さらに、既存の電子健康システムや検証プロトコルとの統合は、複雑さとコストを増加させます。予算の制約、不均一な技術アクセス、長い投資回収期間が、特に資源が制約された医療環境での広範な採用を妨げ続けています。
無菌調剤実践における人材不足と訓練のギャップ
市場は、無菌調剤や危険薬物取り扱いに経験のある訓練された薬剤師スタッフの限られた利用可能性に関連する課題に直面しています。先進的なシステムの導入には、技術者や薬剤師がロボット操作、検証、品質保証手続きの専門的な訓練を受ける必要があります。高いスタッフの離職率、腫瘍ユニットでの作業負荷の増加、専門的な訓練プログラムのギャップがこれらの課題を悪化させます。一貫したスキル開発がなければ、施設は調剤の遅延、ワークフローエラー、コンプライアンス問題のリスクを抱えます。さらに、進化するUSP基準への適応と監査準備文書の維持は継続的な教育を要求し、多くの機関が体系的に提供するのに苦労しています。人材開発は、調剤の近代化努力を拡大する上での重要なボトルネックです。
地域分析
北アメリカ
北アメリカは、先進的な腫瘍インフラ、ロボット調剤プラットフォームの強力な採用、USP <797> および <800> 規制の厳格な施行によって、38%のシェアで調剤化学療法市場を支配しています。大規模な病院ネットワークや専門のがんセンターは、安全性とワークフロー効率を向上させるために自動化に多額の投資を行っています。デジタル薬局システムの広範な統合、拡大する点滴センターの容量、主要な無菌調剤ソリューションプロバイダーの存在が、地域のリーダーシップをさらに強化しています。個別化がん治療の需要の増加と外来化学療法プログラムの拡大が、北アメリカの最も成熟した地域市場としての地位を強化し続けています。
ヨーロッパ
ヨーロッパは、広範な腫瘍学ケア能力、強力な規制枠組み、無菌調剤施設の近代化の加速に支えられ、世界市場の29%を占めています。ドイツ、フランス、イギリスなどの国々は、労働者の安全規制や厳しい汚染管理要件のため、自動化および半自動化された調剤技術の導入をリードしています。ロボットシステム、中央病院薬局、国境を越えた外部委託調剤サービスへの投資が市場拡大を促進しています。がんの発生率の上昇、個別化投薬の好みの増加、病院クリーンルームインフラの継続的なアップグレードが、ヨーロッパの調剤化学療法の分野での大きなシェアを支えています。
アジア太平洋
アジア太平洋地域は、中国、インド、韓国、日本での腫瘍学サービスの急速な拡大により、市場の24%を占めています。がんの発生率の上昇、三次医療病院の成長、がん治療インフラへの政府投資の増加が、先進的な調剤システムの導入を加速させています。多くの施設がまだ手動プロセスに依存している一方で、安全性と品質基準の厳格化に伴い、自動無菌技術の急速な普及が進んでいます。製薬製造エコシステムの拡大、医療観光の成長、大規模な腫瘍センターの出現が、地域内での精密調剤ソリューションの需要をさらに押し上げています。
ラテンアメリカ、中東、アフリカ(LAMEA)
LAMEA地域は、ブラジル、メキシコ、サウジアラビア、UAEなどの主要経済国での腫瘍学ケアの進展に支えられ、世界市場の9%を占めています。多くの施設が安全性を向上させ、細胞毒性曝露リスクを低減するために、手動から部分的に自動化された調剤システムへの移行を進めています。政府主導のがん対策イニシアチブ、民間病院ネットワークの拡大、国際的な無菌調剤プロバイダーとの協力の増加が導入を促進しています。しかし、高い資本コスト、限られた専門家訓練、不均一な規制の施行が、より広範な浸透を制約し、地域を市場開発の初期段階にとどめています。
市場セグメンテーション:
技術別
- ロボットアームあり
- ロボットアームなし
投与量タイプ別
- 非化学療法
- 化学療法
調剤タイプ別
- 製薬成分の変更
- 現在利用できない製薬製造
- 製薬投与量の変更
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
化学療法市場の競争環境は、自動化のリーダー、無菌調剤技術の提供者、腫瘍に特化した薬局ソリューションベンダーの強力な参加によって特徴づけられています。Baxter International、B. Braun Melsungen、Fresenius Kabi、Grifols、Omnicell、Equashieldなどの主要企業は、用量の正確性とオペレーターの安全性を向上させるロボット調剤プラットフォーム、汚染制御システム、閉鎖型薬物移送技術を進化させて競争しています。これらの企業は、USP <797> および <800> 基準へのコンプライアンスを強化するために、デジタル検証、重量チェック、電子バッチ文書をますます統合しています。戦略的投資は、自動無菌調製能力の拡大、薬局情報システムとの相互運用性の向上、有害薬物曝露を減らすソリューションの開発に焦点を当てています。病院ネットワークとのパートナーシップ、腫瘍クリーンルームインフラのアップグレード、個別化された化学療法レジメンの需要の増加が競争をさらに激化させています。施設が手動から自動化されたワークフローに移行する中、業界のリーダーは信頼性、精密工学、規制に準拠した調剤革新を通じて差別化し、この進化する市場での地位を固めています。
主要プレイヤー分析
- Baxter International Inc.
- Sandoz
- Teva Pharmaceutical Industries Ltd.
- Accord Healthcare Inc.
- Fresenius Kabi AG
- Cardinal Health, Inc.
- Amgen Inc.
- Calea Ltd.
最近の展開
- 2025年10月、Tevaは主要な欧州市場でのバイオシミラーTuznue®(トラスツズマブ)の商業化に向けてPrestige Biopharmaとライセンスおよび供給契約を締結しました。
- 2025年、Sandozは第43回J.P.モルガンヘルスケアカンファレンスで戦略的ロードマップを発表し、オンコロジーとバイオシミラー開発に重点を置いていることを強調しました。
- 2024年、Baxterは「医薬品ポートフォリオの継続的な成長」を発表し、新しい注射製品の発売や調剤および無菌注射事業の拡大を含めました。
レポートのカバレッジ
この調査レポートは、技術、投与タイプ、調剤タイプおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 腫瘍センターが精度、安全性、ワークフロー効率を優先するにつれて、自動化およびロボット調剤システムの需要が加速します。
- 進化する安全規制に対応するため、高度な汚染制御技術とクローズドシステム薬物移送装置の採用が強化されます。
- 個別化された化学療法プロトコルが、柔軟な投与量と高精度の調剤プラットフォームの必要性を引き続き促進します。
- デジタル検証ツール、重量測定、スマートソフトウェアの統合により、追跡可能性が向上し、調製エラーが減少します。
- 集中無菌調剤施設が拡大し、容量制限や人手不足に直面する病院を支援します。
- AI駆動の意思決定支援と予測スケジューリングが、化学療法調製ワークフローを最適化します。
- 新興の腫瘍学市場全体でクリーンルームのアップグレードと無菌インフラへの投資が増加します。
- 医療システムと専門調剤プロバイダー間のアウトソーシングパートナーシップが勢いを増します。
- 有害薬物の取り扱いとロボット操作のための労働力訓練プログラムがより標準化されます。
- 有害薬物曝露に関する規制の強化が、手動から自動調剤への移行を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の調合化学療法市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、複利化学療法市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた複合化学療法のセグメントはどれですか?
複合化学療法市場の成長を促進している主な要因は何ですか?
複合化学療法市場の主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 化学療法調剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の化学療法調剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,297.5 million → 2032: USD 8,571.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 化学療法調剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 化学療法調剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における化学療法調剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 化学療法調剤市場市場の成長要因
- 3.3 化学療法調剤市場市場の抑制要因および課題
- 3.4 化学療法調剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 化学療法調剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 化学療法調剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、化学療法調剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 化学療法調剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 化学療法調剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は化学療法調剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 化学療法調剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 化学療法調剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 化学療法調剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 化学療法調剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新化学療法調剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の化学療法調剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の化学療法調剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の化学療法調剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の化学療法調剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの化学療法調剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の化学療法調剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの化学療法調剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 化学療法調剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
