
市場概要
臨床検査市場の規模は2024年に1,254.8億米ドルと評価され、予測期間中に年平均成長率8.9%で2032年までに2,482億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の臨床検査市場規模 | 1,254.8億米ドル |
| 臨床検査市場のCAGR | 8.9% |
| 2032年の臨床検査市場規模 | 2,482億米ドル |
臨床検査市場には、アボット・ラボラトリーズ、F. ホフマン・ラ・ロシュ社、ダナハー・コーポレーション、バイオメリュー、バイオ・ラッド・ラボラトリーズ、ベクトン・ディッキンソン・アンド・カンパニー(BD)、アジレント・テクノロジーズ、ホロジック社、イルミナ社などの主要企業が含まれており、これらが世界の診断提供を形成しています。市場の成長は、先進的な医療インフラ、高い検査量、最新の診断技術の広範な採用に支えられ、2024年には北米地域が47.40%のシェアを占めています。アジア太平洋やヨーロッパを含む他の地域も、医療インフラと検査能力への投資が世界的に拡大する中で、重要な貢献を続けています。
市場の洞察
- 臨床検査市場の規模は2024年に1,254.8億米ドルと評価され、予測期間中に年平均成長率8.9%で2032年までに2,482億米ドルに達すると予測されています。
- 糖尿病や心血管疾患などの慢性疾患の増加が、世界中での定期的かつ専門的な診断検査の需要を促進しています。
- 診断における自動化、AIの採用、および高スループット検査プラットフォームの増加は、検査の正確性、速度、効率を向上させる重要なトレンドです。
- 中央ラボセグメントは、特に北米での規模の経済と高ボリュームの検査能力により、2024年に45%のシェアを持ち、市場をリードしています。北米は47.4%の市場シェアを占めています。
- 規制上の障害と償還の課題は、特に医療アクセスが限られ、政策枠組みが進化している新興市場において主要な制約として残っています。
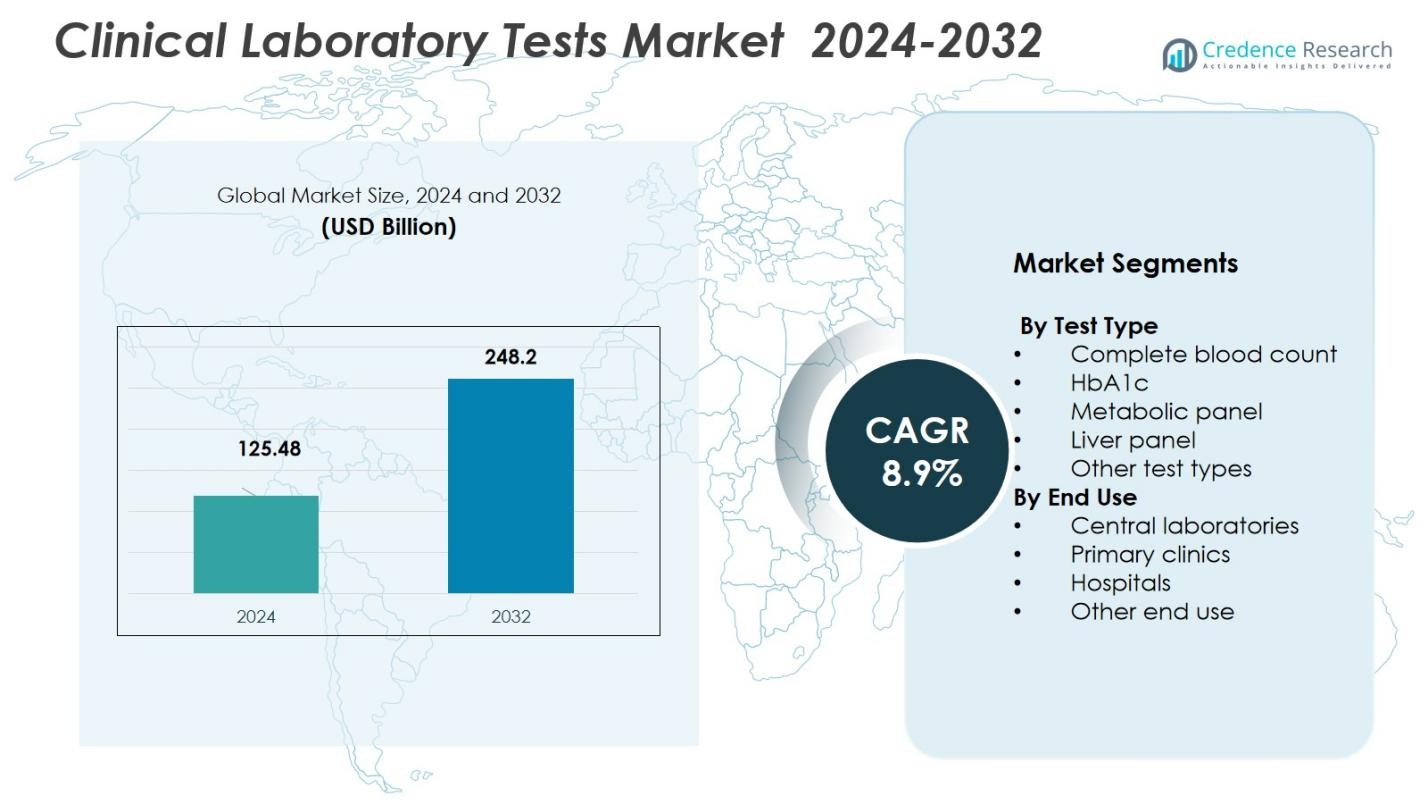 市場セグメンテーション分析:
検査タイプ別:
臨床検査市場は、全血球計算(CBC)のサブセグメントが、貧血、感染症、白血病などのさまざまな状態の診断に広く使用されているため、最大のシェアを占めています。CBC検査の多用途性と費用対効果がその支配を促進し、2024年には市場シェアの32%を占めています。HbA1c、代謝パネル、肝臓パネルなどの他の検査タイプも、慢性疾患の増加と診断技術の進歩によって検査の正確性と速度が向上しているため、重要な貢献をしています。
- 例えば、ロシュ・ダイアグノスティックスは、代謝パネルアッセイの変更だけでなく、AIを活用したデジタルソリューションの導入を通じて、糖尿病や腎疾患の診断精度を向上させました。
エンドユース別:
2024年に中央ラボラトリーのサブセグメントが臨床検査市場の最大シェアを占め、45%の市場シェアを保持しています。中央ラボラトリーは、規模の経済、高スループット能力、幅広い検査を処理する能力から、病院、クリニック、研究機関からの需要を引き寄せています。病院やプライマリークリニックも重要なエンドユーザーであり、医療インフラの増加と迅速な診断サービスの需要がこれらのサブセグメントの成長に寄与しています。外来診療や診断のアウトソーシングの増加も中央ラボラトリーセグメントの優位性を支えています。
- 例えば、ラボコープはグローバルな中央ラボのネットワークを運営し、大規模な臨床試験や診断作業負荷に対して「統合された中央ラボサポート」を提供し、小規模な社内ラボよりも標準化された検査と高スループットを可能にしています。
主要な成長要因
慢性疾患の増加
糖尿病、心血管疾患、がんなどの慢性疾患の世界的な負担の増加は、臨床検査市場の重要な成長要因です。これらの疾患が増加するにつれて、血液検査、代謝パネル、HbA1c検査を含む定期的な診断検査の需要が加速しています。臨床検査を通じた早期発見は、慢性疾患の管理、患者の転帰の改善、医療費の削減に重要な役割を果たし、市場の成長をさらに促進します。この傾向は、医療システムが予防医療に焦点を当てるにつれて続くと予想されます。
- 例えば、ロシュ・ダイアグノスティックスは、HbA1c検査システムが糖尿病のモニタリング精度を向上させ、患者管理の改善に寄与したと報告しています。
診断技術の進歩
診断ツールと技術の継続的な進歩は、臨床検査の精度、速度、費用対効果を大幅に向上させています。自動化、人工知能(AI)、高スループット診断システムなどの革新が、より高精度で迅速な結果を可能にしています。これらの進歩は、臨床検査の全体的な効率を向上させ、医療現場での採用を促進しています。より正確で迅速な診断ソリューションの需要が高まる中、これらの技術的改善は臨床検査市場の大幅な成長を促進すると予想されます。
- 例えば、サーモフィッシャーサイエンティフィックのIon Torrent Genexusシステムは、次世代シーケンシングの結果を24時間以内に提供し、遺伝子検査プロセスを劇的にスピードアップします。
ポイントオブケア検査の需要増加
ポイントオブケア(POC)検査の需要の増加は、臨床検査市場のもう一つの重要な推進力です。POC検査は、迅速な診断と迅速な意思決定を可能にし、患者が中央ラボを訪れる必要を減らします。医療がより分散化し、モバイル化する中、自宅やプライマリーケアの場での検査の利便性が人気を集めています。外来診療、救急医療サービス、農村地域でのPOCデバイスの継続的な採用は、特に血糖値やコレステロールの検査において、市場の成長を促進し続けると予想されます。
主要なトレンドと機会
自宅での検査へのシフト
患者の利便性、医療費の削減、迅速な結果を求める需要により、在宅での臨床検査の傾向が高まっています。消費者は、自宅で行える血糖値モニタリング、コレステロール検査、妊娠検査などのサービスをますます好むようになっています。市場では、新しいユーザーフレンドリーな診断キットが登場しており、患者は自宅で検査を行い、中央ラボにサンプルを送って分析を受けることができます。この傾向は、臨床検査市場における企業に新たな機会を生み出しており、より多くのプレーヤーが在宅検査セグメントに参入しています。
- 例えば、アボットのFreeStyle Libreシステムは、糖尿病患者が頻繁な指先採血なしで自宅で血糖値を継続的にモニタリングすることを可能にしています。
個別化医療の成長
個別化医療は、個々の遺伝子およびバイオマーカープロファイルに基づいて医療治療を調整するもので、臨床検査市場において大きな機会を創出しています。ゲノムやバイオマーカーに基づく検査などの遺伝子検査の利用が増加する中、医師は患者にカスタマイズされた治療計画を提供できます。この精密医療へのシフトは、遺伝的素因や治療反応に対応する専門的な検査の需要を促進しています。個別ケアへの注目が高まる中、臨床検査室はこの傾向を活用して、よりターゲットを絞った個別化された検査サービスを提供しています。
- 例えば、サーモフィッシャーサイエンティフィックのOncomineアッセイは、腫瘍学におけるターゲット治療を導くための特定の変異を特定するのに役立ちます。
主要な課題
規制および償還の課題
臨床検査市場が直面する主要な課題の一つは、複雑な規制および償還の状況をナビゲートすることです。政府や規制機関は臨床検査に厳しい要件を課しており、製品の承認や市場参入を遅らせる可能性があります。さらに、診断検査の償還方針は地域によって異なり、特に新しいまたはより専門的な検査の普及を妨げる可能性があります。これらの課題は、市場の成長を妨げる可能性があり、特に規制枠組みが堅固でない新興経済国では顕著です。
サンプルの汚染と品質管理の問題
臨床検査市場におけるもう一つの課題は、サンプルの完全性を確保し、高い品質管理基準を維持することです。サンプルの汚染や検査手順の誤りは、不正確な結果をもたらし、患者の診断や治療に影響を与える可能性があります。臨床検査室が検査結果の信頼性と正確性を確保するためには、厳格な品質管理措置を維持することが不可欠です。しかし、異なる検査室環境で一貫して品質管理を行うことは、特に検査室のボリュームが増加する中で、複雑で費用のかかる課題となっています。
地域分析
北米
北米は、2024年に市場シェアの47.4%を占め、世界の臨床検査市場をリードしています。この優位性は、先進的な医療インフラ、診断技術の広範な採用、大規模で高齢化した人口による高い検査量に起因しています。確立された中央ラボと堅固な医療償還枠組みが、地域の強力な市場地位をさらに支えています。地域の新しい診断技術の早期採用と予防医療に対する規制支援が、持続的な需要を促進し続けています。
アジア太平洋
アジア太平洋地域は、臨床検査市場で最も急成長している地域として浮上しており、2032年までに市場シェア28.5%を占めると予測されています。医療インフラの拡大、医療意識の高まり、慢性疾患や生活習慣病の増加が成長を促進しています。インド、中国、東南アジア諸国などの政府は診断能力に投資しており、民間の診断チェーンはその範囲を拡大しています。検査へのアクセスの向上、中産階級の人口増加、自己負担医療費の増加が都市部および農村部での検査の採用を促進しています。
ヨーロッパ
ヨーロッパは、2024年に世界の臨床検査市場の30%を占める重要な地域です。この成長は、先進的な医療システム、高い一人当たりの医療支出、早期疾病検出の需要増加によって支えられています。地域は強力な規制枠組み、自動化および高スループット診断技術の高い採用、確立された中央ラボネットワークから恩恵を受けています。高齢化と心血管疾患や糖尿病などの慢性疾患の増加が、病院、クリニック、独立したラボでの定期的および専門的な検査の需要をさらに支えています。
ラテンアメリカ
ラテンアメリカの臨床検査市場のシェアは2024年に7.2%であり、医療アクセスの拡大、診断意識の高まり、疾病負担の増加によって安定した成長を遂げています。主要国の政府は、公衆衛生インフラと診断能力に投資しています。健康保険のカバー率の向上と民間医療提供者の増加が、定期的および高度な検査の需要を押し上げています。しかし、経済の変動性や農村と都市の医療アクセスの構造的な格差が成長ペースに影響を与えています。
中東・アフリカ
中東・アフリカ地域は、世界の臨床検査市場の6.9%を占めており、医療インフラへの投資の増加と予防診断の需要の高まりを通じて徐々に地位を強化しています。一部の国の政府は、慢性疾患の増加に対処するために診断およびスクリーニングプログラムを推進しています。民間診断チェーンの拡大、国際的な協力、先進的な診断技術の徐々な採用が市場成長を支えています。しかし、医療アクセスの不均等、遠隔地でのラボ能力の制限、労働力不足などの課題が地域の潜在能力を完全に制約しています。
市場セグメンテーション:
検査タイプ別
- 全血球計算
- HbA1c
- 代謝パネル
- 肝機能パネル
- その他の検査タイプ
エンドユース別
- 中央ラボ
- プライマリークリニック
- 病院
- その他のエンドユース
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
臨床検査市場は非常に競争が激しく、主要なプレイヤーにはアボット・ラボラトリーズ、F. ホフマン・ラ・ロシュ社、ダナハー・コーポレーション、バイオメリュー、バイオ・ラッド・ラボラトリーズ、ベクトン・ディッキンソン・アンド・カンパニー(BD)、アジレント・テクノロジーズ、ホロジック社、イルミナ社が含まれます。これらの企業は、広範な製品ポートフォリオ、高度な診断技術、研究開発への継続的な投資を通じて強力な市場地位を維持しています。彼らは、試薬、機器、ソフトウェアを含む包括的で統合された診断ソリューションを提供することで差別化しています。分子診断、自動化、ポイントオブケアテストなどの分野での革新は、彼らの競争戦略において重要です。さらに、新興市場での地理的拡大や厳しい規制基準への準拠も競争を促進する重要な要因です。診断の精度、速度、効率の向上に対する継続的な注力と、個別化医療の需要の高まりが、これらのプレイヤーのグローバル市場における地位を強化しています。
主要プレイヤー分析
- Grifols
- アボット・ラボラトリーズ
- ホロジック
- F. ホフマン・ラ・ロシュ
- ベクトン・ディッキンソン・アンド・カンパニー
- ダナハー
- イルミナ
- アジレント・テクノロジーズ
- バイオ・ラッド・ラボラトリーズ
- ビオメリュー
最近の動向
- 2025年9月、LabcorpはBioReference Healthの選択された腫瘍学および臨床検査資産の買収を完了し、腫瘍診断および臨床検査サービスを拡大しました。
- 2025年5月、ロシュはBroad Clinical Labsと提携し、新しいSBXシーケンシング技術を採用し、特に重症の新生児とその親のために高度な全ゲノムシーケンシングを統合することを目指しました。
- 2025年8月、クエスト・ダイアグノスティックスはフレゼニウス・メディカルケアから臨床検査資産を取得し、透析クリニック患者のための迅速な検査サービスを可能にし、診断のターンアラウンドタイムとアクセスを改善しました。
レポートのカバレッジ
この調査レポートは、検査タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 慢性疾患の有病率の増加によって診断検査の需要が高まり、市場は成長を続けると予想されます。
- 分子診断と次世代シーケンシング技術の進歩が、検査能力の拡大に重要な役割を果たします。
- ラボプロセスの自動化が効率を向上させ、人為的なエラーを減少させ、検査結果を迅速化し、市場の成長を促進します。
- 特に外来診療、家庭検査、農村地域でのポイントオブケア検査の需要が高まると予想されます。
- 診断ツールへの人工知能と機械学習の統合が精度を向上させ、ラボのワークフローを効率化します。
- 個別化医療が個々の遺伝プロファイルと疾患状態に対応する専門的な検査の必要性を引き続き促進します。
- 新興市場での医療インフラの拡大が、診断検査の採用に新たな機会を生み出します。
- 従来の侵襲的な検査方法の必要性を減少させる非侵襲的診断技術への注目が高まります。
- 診断検査の規制の進展と標準化が、ラボ結果の一貫性と信頼性を向上させます。
- 予防医療と早期疾患検出の意識が高まり、患者と医療提供者の間で定期検査の採用が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
臨床検査市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、臨床検査市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた臨床検査市場のセグメントはどれですか?
臨床検査市場の成長を促進している主な要因は何ですか?
臨床検査市場の主要企業はどこですか?
2024年に臨床検査市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 臨床検査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の臨床検査市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 125.48 Billion → 2032: USD 248.2 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 臨床検査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 臨床検査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における臨床検査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 臨床検査市場市場の成長要因
- 3.3 臨床検査市場市場の抑制要因および課題
- 3.4 臨床検査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 臨床検査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 臨床検査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、臨床検査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 臨床検査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 臨床検査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は臨床検査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 臨床検査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 臨床検査市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 臨床検査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 臨床検査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新臨床検査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の臨床検査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の臨床検査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の臨床検査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の臨床検査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの臨床検査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の臨床検査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの臨床検査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 臨床検査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
