
慢性疼痛治療市場の概要:
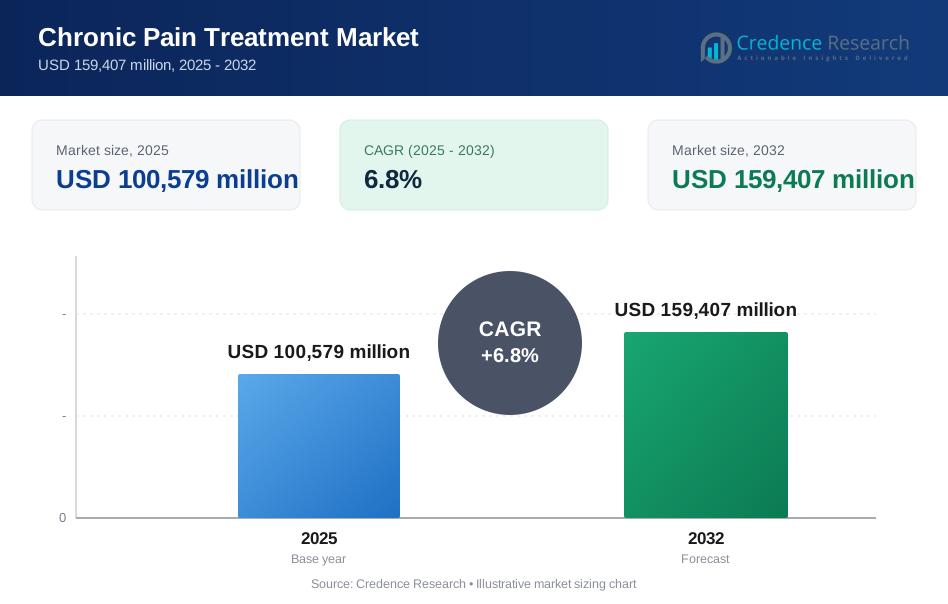
世界の慢性疼痛治療市場の規模は2025年に1,005億7,900万米ドルと推定され、2032年には1,594億700万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)6.8%で成長すると見込まれています。長期間の筋骨格系、神経障害性、関節炎、片頭痛、癌関連、術後の痛みの状態の有病率の上昇が、持続的な症状管理と専門的ケアへの定期的なエスカレーションを必要とする需要を促進しています。オピオイドを節約するレジメンの好みの増加と、介入オプションの幅広い利用可能性も、病院、専門の痛みクリニック、外来環境での治療経路を拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の慢性疼痛治療市場規模 | 1,005億7,900万米ドル |
| 慢性疼痛治療市場、CAGR | 6.8% |
| 2032年の慢性疼痛治療市場規模 | 1,594億700万米ドル |
主要な市場動向と洞察
- 慢性疼痛治療市場は、2025年から2032年にかけて年平均成長率6.8%で拡大すると予測されており、慢性疼痛の適応症における持続的な治療需要を反映しています。
- デバイスは2025年に製品タイプの最大シェア51.3%を占め、難治性患者に対する手続き主導の痛み管理の採用が強化されていることを示しています。
- 神経障害性疼痛は2025年に痛みタイプの貢献で32.2%を占め、糖尿病関連の神経障害や神経損傷関連の痛みの高いボリュームによって支えられています。
- 病院は2025年に38.9%のシェアを占め、先進的な痛みの手続きと複雑なケース管理の集中が継続していることを反映しています。
- 北アメリカは2025年に収益の39.8%を占め、より高い治療強度と先進的な介入痛み技術へのアクセスによって支えられています。

セグメント分析
慢性疼痛管理は通常、薬理療法とデバイス主導の介入の組み合わせを通じて提供され、症状の重症度、機能的影響、第一選択レジメンへの反応によってケアのエスカレーションが促進されます。長期間の患者の増加部分が、経口および局所オプションが不完全な緩和を提供する場合に介入経路に向かうため、神経刺激、注入ベースのアプローチ、およびアブレーション療法の需要が強化されます。多様な痛みのプロトコルへのシフトも、専門的な設定での非オピオイド薬クラス、ターゲット局所療法、手続きベースのソリューションの組み合わせ利用を増加させます。
治療の選択は、ケアの設定や病気の負担によっても異なります。病院や専門の痛みクリニックは、高度な患者を管理し、神経障害性疼痛、癌性疼痛、手術後または外傷関連の痛みで、手続き的介入とより厳密な監視が必要な場合があります。外来手術センターは、患者のスループットとコスト管理が優先される外来手術での役割を増しています。ホームケアの設定は、長期療法の継続、遵守サポート、安定した患者のフォローアップ管理においてますます重要になっています。
製品タイプ別の洞察
デバイスは2025年に51.3%の最大シェアを占めました。デバイスのリーダーシップは、第一選択の薬物療法に不十分な反応を示す患者のための介入的な痛みの経路の臨床的受容の増加によって強化されています。神経調節や最小侵襲技術に対する医師の理解が広がることで、プライマリケアや専門ケアからの紹介量が増加しています。機能的な結果とオピオイド削減戦略に対する支払者の関心の広がりにより、慢性疼痛ケアにおけるデバイス主導のアプローチの重要性が増しています。
薬物クラス別の洞察
NSAIDs、オピオイド、抗うつ薬、抗けいれん薬、局所麻酔薬、コルチコステロイド、筋弛緩薬、その他の薬物クラスは、慢性疼痛療法の選択において依然として重要です。NSAIDsは、確立された臨床的な親しみやすさとアクセスのしやすさから、関節炎の痛みや筋骨格系の痛みに広く使用されています。抗うつ薬と抗けいれん薬は、多様な治療レジメンの一部として神経障害性疼痛管理のためにますます位置づけられています。局所麻酔薬や局所または経皮製品は、特に局所的な痛みの状態において、長期間の療法での全身曝露を制限するために利用されています。
デバイスタイプ別の洞察
神経刺激デバイスは、慢性疼痛管理デバイスの中で最も戦略的に重要なデバイスカテゴリのままです。採用は、プログラミングアプローチの改善、治療の個別化、難治性慢性疼痛状態の管理に対する臨床的な信頼によって強化されています。鎮痛剤注入ポンプは、制御された投与ワークフローと継続的な監視が必要な複雑な痛みのケースでの関連性を維持しています。アブレーションデバイスは、特定の病因に対する介入的な痛みの戦略をサポートし、特に手続き的な痛みの緩和経路が専門家の実践パターンと一致する場合に役立ちます。
痛みのタイプ別の洞察
神経障害性疼痛は、2025年に32.2%の最大シェアを占めました。糖尿病関連の神経障害やその他の神経関連の痛みの状態における高い患者数が、補助薬クラスと専門家主導の介入に対する一貫した需要を支えています。神経障害性疼痛はしばしば滴定と併用療法を必要とし、複数の治療クラスにわたる安定した利用をサポートしています。難治性神経障害性疼痛のための痛みクリニックへの紹介も増加しており、高度なケア経路におけるデバイスベースのオプションの役割を強化しています。
投与経路別の洞察
経口、注射または非経口、局所または経皮、その他の経路は、治療期間、安全性の考慮事項、患者の遵守ニーズに基づいて慢性疼痛管理において共存しています。経口療法は、利便性と定期的な投薬慣行のため、長期の外来管理において中心的な役割を果たしています。注射アプローチは、急性の悪化、手順に関連したプロトコル、および迅速な症状管理を必要とする専門的なケアのシナリオで使用されます。局所および経皮経路は局所的な痛みの緩和をサポートし、全身への曝露を最小限に抑えることが臨床的に重要な場合によく選ばれます。
エンドユーザーの洞察による
病院は2025年において38.9%の最大シェアを占めました。病院は、多分野の専門家へのアクセス、診断能力、および高度な痛みの介入のための手続きインフラストラクチャのためにリードしています。エスカレーション、モニタリング、組み合わせ療法を必要とする複雑な慢性疼痛症例は、病院関連の設定でより頻繁に管理されます。病院はまた、介入的な痛みの管理のための紹介ハブとして機能し、他のエンドユーザー設定に比べてより高い手続き量をサポートしています。
慢性疼痛治療市場の推進要因
慢性疾患の負担増加と高齢化人口
慢性疼痛の有病率は、人口の高齢化と関節炎、筋骨格系の退行、神経障害、がん生存者の増加に伴って増加しています。これらの状態は、症状のコントロールと機能改善の目標を組み合わせた長期間の治療計画を必要とすることがよくあります。再発性の悪化サイクルは、経口、局所、および注射療法を通じて繰り返しの利用を維持します。高齢化はまた、併存疾患の複雑性を増加させ、より多くの患者を手続きベースの痛みの管理ソリューションを含む専門家の経路に押し進めます。
オピオイドを節約するケア経路と多様な治療プロトコル
医療システムはオピオイドの管理を強化し、慢性疼痛に対するオピオイドを節約する戦略を強調しています。これにより、NSAIDs、抗うつ薬、抗けいれん薬、局所麻酔アプローチを含む非オピオイドレジメンの採用が加速しています。多様なプロトコルは、薬物療法と身体リハビリテーション、行動支援、および痛みのフェノタイプに基づくターゲット介入を組み合わせています。その結果、補完的な治療クラスのより広範な使用と、成果が不十分な場合のデバイス主導のエスカレーションに対する臨床的な開放性が広がっています。
- 例えば、ボストン・サイエンティフィックは、FAST療法の臨床評価において、33人中29人、すなわち88%の患者が良好な反応を示し、非常に有意な痛みの緩和を経験したと報告しており、オピオイドを節約する多様なケア経路内でのデバイスベースの療法の役割を支持しています。
介入的な痛みの管理能力の拡大
介入的な痛みの実践の成長は、神経刺激、注入ベースの投与、およびアブレーション手順の利用可能性を増加させます。より広範な専門家のカバレッジは、難治性神経障害性および筋骨格系の痛みの紹介率を改善します。手続き設定も多様化しており、選択された介入のための外来能力を増加させるために外来手術センターが増加しています。より良い患者選択ツールと標準化されたケア経路は、一貫した利用をサポートし、慢性疼痛治療におけるデバイスの役割を強化します。
神経調節と手続きプラットフォームにおける技術革新
デバイスの革新は、慢性疼痛介入における治療の個別化、プログラミング効率、および長期管理を改善しています。刺激アルゴリズムと治療最適化の進歩は、臨床的な信頼性と患者の受け入れを強化します。小型化とワークフローの改善は、手続きの複雑さを軽減し、適格な患者層を拡大することができます。これらの技術要因は、慢性疼痛管理の一部を、繰り返しの薬物増量から、適切な場合には長期間の介入的解決策にシフトするのに役立ちます。
- 例えば、メドトロニックのFDA承認済みのInceptivクローズドループ脊髄刺激装置は、刺激に対する体の反応を毎秒50回感知し、リアルタイムで出力を自動調整し、指定された条件下で1.5Tおよび3Tの全身MRI互換性をサポートし、治療の個別化と長期管理能力における測定可能な進歩を示しています。
慢性疼痛治療市場の課題
慢性疼痛治療は、診断の変動性、痛みの表現型分類、および治療への反応によって制約されています。多くの患者は、受け入れ可能な制御を達成する前に複数の薬物クラスを循環し、これが中止のリスクを増加させ、結果の一貫性を低下させます。安全性の懸念と耐性の問題は、特に多剤併用療法のシナリオで、長期的な遵守を制限する可能性があります。専門家のケアや介入手続きへのアクセスの不均一さも、痛み管理インフラストラクチャが限られた市場での採用を遅らせます。
償還の複雑さとコスト感受性は、特にデバイス主導の介入や繰り返しの手続きにおいて、治療の選択に影響を与え続けます。支払者の方針は、高度な神経調節や専門的な介入を承認する前に、段階的治療と長期間の文書化を要求する場合があります。プロバイダーのトレーニング要件と手続き能力の制約は、適格な患者へのアクセスのボトルネックを生み出す可能性があります。地域ごとの医療資金と紹介経路の違いも、病院、クリニック、外来設定間での不均一な採用につながります。
- 例えば、Aetnaの脊髄刺激方針は、患者が少なくとも6か月の保守的な痛み管理に失敗し、過去1年以内に少なくとも6週間の正式な対面理学療法を完了し、その後、3日から7日の経皮試験中に少なくとも50%の痛みの軽減を示す必要があるとし、支払者の基準が高度な痛みの手続きへのアクセスを遅らせる方法を示しています。
慢性疼痛治療市場の動向と機会
個別化された痛み管理経路の統合が進むことで、治療のターゲティングと長期的な結果が改善されています。臨床医は、痛みの表現型、併存疾患プロファイル、および機能的目標に合わせて治療の選択を調整し、マルチモーダルケアモデルを強化しています。これにより、神経障害性疼痛に対する補助薬クラスの使用が増え、局所化された痛みに対するターゲットローカル治療が促進されます。ケアがより構造化されるにつれて、専門家への紹介のタイミングが改善され、適切な介入オプションへのエスカレーションが加速される可能性があります。
- 例えば、AbbottのProclaim™ Dorsal Root Ganglion (DRG) 刺激システムは、局所的な慢性痛に対する最大のランダム化比較試験であるACCURATE研究を通じて評価され、12か月で痛みのスコアが平均81.4%減少し、80%以上の患者が顕著な痛みの軽減を達成しました。
外来手術の成長は、病院外での介入デバイスの利用機会を創出しています。外来手術センターは、安全性プロファイルと回復経路が外来提供に一致する選択された痛みの処置のための能力を拡大しています。神経調節に対する患者の認識の向上と臨床医の信頼が、難治性慢性痛サブグループの採用を拡大する可能性があります。在宅ケアのモニタリングとフォローアップモデルも、介入後の長期的な治療の継続性と遵守を改善できます。
地域別インサイト
北アメリカ
北アメリカは2025年に39.8%のシェアで慢性痛治療市場をリードしました。高い治療強度、専門家の豊富な利用可能性、介入的な痛みの処置への強いアクセスが収益集中を支えています。病院や専門の痛みクリニックは、複雑な神経障害性、筋骨格系、術後の痛みの症例のための手続き量を推進しています。オピオイド管理への継続的な焦点が、非オピオイド療法と臨床的に適切な場合のデバイス主導のエスカレーションの需要を強化しています。
ヨーロッパ
ヨーロッパは2025年に25.6%のシェアを占めました。大きな慢性疾患の負担と高齢化人口が、関節炎、神経障害性痛、筋骨格系痛にわたる持続的な薬理需要を支えています。介入的アプローチの採用は、償還経路や専門家の能力の違いにより国によって異なります。病院や構造化されたケアシステムが、痛みの治療の安定した利用を維持し、高度な介入の段階的な拡大を支援しています。
アジア太平洋
アジア太平洋は2025年に23.4%のシェアを占めました。大規模な患者数とケアへのアクセスの拡大が、一般的な慢性痛の適応症にわたる治療需要の増加を支えています。成長は、病院インフラの改善と主要都市市場での専門サービスの広範な利用可能性によって強化されています。デバイスの採用は増加していますが、基準年の強度は、手頃な価格、不均一な紹介経路、主要センター外での介入的痛み管理へのアクセスの変動によって緩和されています。
ラテンアメリカ
ラテンアメリカは2025年に6.6%のシェアを保持しました。需要は慢性筋骨格系疾患、関節炎痛、片頭痛管理によって支えられ、薬理療法に強く依存しています。高度な介入オプションへのアクセスは、償還制約と不均一な専門家のカバレッジにより、より限られたままです。成長の機会は、医療アクセスの改善、民間部門の専門ケアの拡大、手続き能力の段階的な構築に関連しています。
中東・アフリカ
中東・アフリカは2025年に4.6%のシェアを占めました。収益は、特に湾岸諸国や南アフリカの一部において、医療資金が豊富で専門家が利用可能な市場に集中しています。地域全体での普及は、アクセスの制限、手頃な価格の課題、限られた介入的疼痛インフラによって制約されています。需要は主に薬物療法に基づいており、高投資市場での専門サービスの緩やかな拡大が見られます。
競争環境
慢性疼痛治療の競争は、大規模な製薬ポートフォリオ、多様な医療技術プラットフォーム、専門的な神経調節に焦点を当てたプレーヤーにまたがっています。市場のポジショニングは、適応症のカバレッジの広さ、安全性と耐容性のプロファイル、医師の親しみやすさ、統合された疼痛ケアパスウェイをサポートする能力によって形作られています。デバイスの競争は、治療の個別化、ワークフローの効率性、支払い者のカバレッジをサポートする証拠に基づいた成果をますます重視しています。企業はまた、専門家の関与、トレーニングプログラム、デバイスとフォローアップ管理を結びつけるエコシステムの提供を通じて競争しています。
ファイザー株式会社は、慢性疼痛治療において、慢性疾患管理環境で使用される処方薬を通じて幅広い治療能力と商業化の強さを維持しています。ファイザー株式会社は、臨床開発の規模、グローバル市場アクセス、病院および外来ケア環境における確立された関係から利益を得ています。同社のポジショニングは、疼痛療法が慢性併存疾患と共に管理されるマルチモーダルケアアプローチをサポートする能力によって強化されています。ファイザー株式会社はまた、ライフサイクル戦略と主要地域におけるチャネルリーチを通じて競争しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含みます:
- ファイザー株式会社
- イーライリリー・アンド・カンパニー
- ジョンソン・エンド・ジョンソン
- ノバルティスAG
- サノフィ
- テバ製薬工業株式会社
- メルク・アンド・カンパニー株式会社
- アボット・ラボラトリーズ
- バクスター・インターナショナル株式会社
- ボストン・サイエンティフィック・コーポレーション
- メドトロニックplc
- アボット・ニューロモジュレーション
- ネブロ・コーポレーション
- ストライカー・コーポレーション
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるよう支援しています。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱小として分類します。
最近の展開
- 2026年3月、GrünenthalはBCWorld Pharm Co., Ltd.と最終契約を締結し、BCWorldにQutenzaの韓国における独占権を付与しました。Qutenzaは局所的で非全身性、非オピオイドのパッチ治療であり、ヨーロッパでは末梢神経障害性疼痛の管理に適応されています。これは、慢性疼痛治療の分野における注目すべきパートナーシップです。
- 2026年2月、GrünenthalとClinect Pty Ltdは、ClinectがQutenzaのオーストラリアにおける独占権を取得する最終契約を発表しました。このパートナーシップにより、Grünenthalの非オピオイド疼痛治療ポートフォリオの地理的範囲が拡大し、末梢神経障害性疼痛管理に貢献します。
- 2025年5月、electroCore Inc.はNeuroMetrix Inc.を買収し、非侵襲性バイオエレクトロニック療法市場での地位を強化しました。この買収により、electroCoreはNeuroMetrixのQuellプラットフォームを追加し、線維筋痛症や退役軍人のケアに関連するユースケースを含む慢性疼痛とウェルネスアプリケーションに焦点を当てています。
- 2025年2月、Globus MedicalはNevroを2億5,000万米ドルで買収し、整形外科用ハードウェアの能力と神経調節技術を組み合わせました。この取引は、慢性疼痛治療市場においてより統合された脊椎修復と疼痛緩和ソリューションを構築するための戦略的な動きとして注目されました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 1,005億7,900万米ドル |
| 2032年の収益予測 | 1,594億700万米ドル |
| 成長率(CAGR) | 6.8% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 米ドル百万 |
| カバーされるセグメント | 製品タイプ別見通し: 薬剤、デバイス; 薬剤クラス別見通し: NSAIDs、オピオイド、抗うつ薬、抗けいれん薬、局所麻酔薬、コルチコステロイド、筋弛緩薬、その他の薬剤クラス; デバイスタイプ別見通し: 神経刺激デバイス、鎮痛剤注入ポンプ、アブレーションデバイス、その他の疼痛管理デバイス; 疼痛タイプ別見通し: 神経障害性疼痛、筋骨格疼痛、癌性疼痛、関節炎疼痛、術後/外傷疼痛、片頭痛/頭痛、線維筋痛症、その他の慢性疼痛状態; 投与経路別見通し: 経口、注射/非経口、局所/経皮、その他の経路; エンドユーザー別見通し: 病院、専門疼痛クリニック、外来手術センター、在宅ケア設定 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Pfizer Inc.; Eli Lilly and Company; Johnson & Johnson; Novartis AG; Sanofi; Teva Pharmaceutical Industries Ltd.; Merck & Co., Inc.; Abbott Laboratories; Baxter International Inc.; Boston Scientific Corporation; Medtronic plc; Abbott Neuromodulation; Nevro Corp.; Stryker Corporation |
| ページ数 | 342 |
セグメンテーション
製品タイプ別
- 薬剤
- デバイス
薬剤クラス別
- NSAIDs(非ステロイド性抗炎症薬)
- オピオイド
- 抗うつ薬
- 抗けいれん薬
- 局所麻酔薬
- コルチコステロイド
- 筋弛緩薬
- その他の薬剤クラス
デバイスタイプ別
- 神経刺激デバイス
- 鎮痛剤注入ポンプ
- アブレーションデバイス
- その他の疼痛管理デバイス
痛みの種類別
- 神経障害性疼痛
- 筋骨格系の痛み
- がんの痛み
- 関節炎の痛み
- 術後/外傷の痛み
- 片頭痛/頭痛
- 線維筋痛症
- その他の慢性痛状態
投与経路別
- 経口
- 注射/非経口
- 局所/経皮
- その他の経路
エンドユーザー別
- 病院
- 専門疼痛クリニック
- 外来手術センター
- 在宅ケア設定
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
慢性疼痛治療市場の市場規模と予測はどのくらいですか?
慢性疼痛治療市場のCAGRはどのくらいですか?
慢性疼痛治療市場で最も大きなセグメントは何ですか?
慢性疼痛治療市場の成長を促進している要因は何ですか?
慢性疼痛治療市場の主要企業はどこですか?
慢性疼痛治療市場をリードしている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 慢性疼痛治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の慢性疼痛治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 100,579 million → 2032: USD 159,407 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 慢性疼痛治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 慢性疼痛治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における慢性疼痛治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 慢性疼痛治療市場市場の成長要因
- 3.3 慢性疼痛治療市場市場の抑制要因および課題
- 3.4 慢性疼痛治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 慢性疼痛治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 慢性疼痛治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、慢性疼痛治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 慢性疼痛治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 慢性疼痛治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は慢性疼痛治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 慢性疼痛治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 慢性疼痛治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 慢性疼痛治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 慢性疼痛治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新慢性疼痛治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の慢性疼痛治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の慢性疼痛治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の慢性疼痛治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の慢性疼痛治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの慢性疼痛治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の慢性疼痛治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの慢性疼痛治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 慢性疼痛治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
