
クロマトグラフィーデータシステム市場の概要:
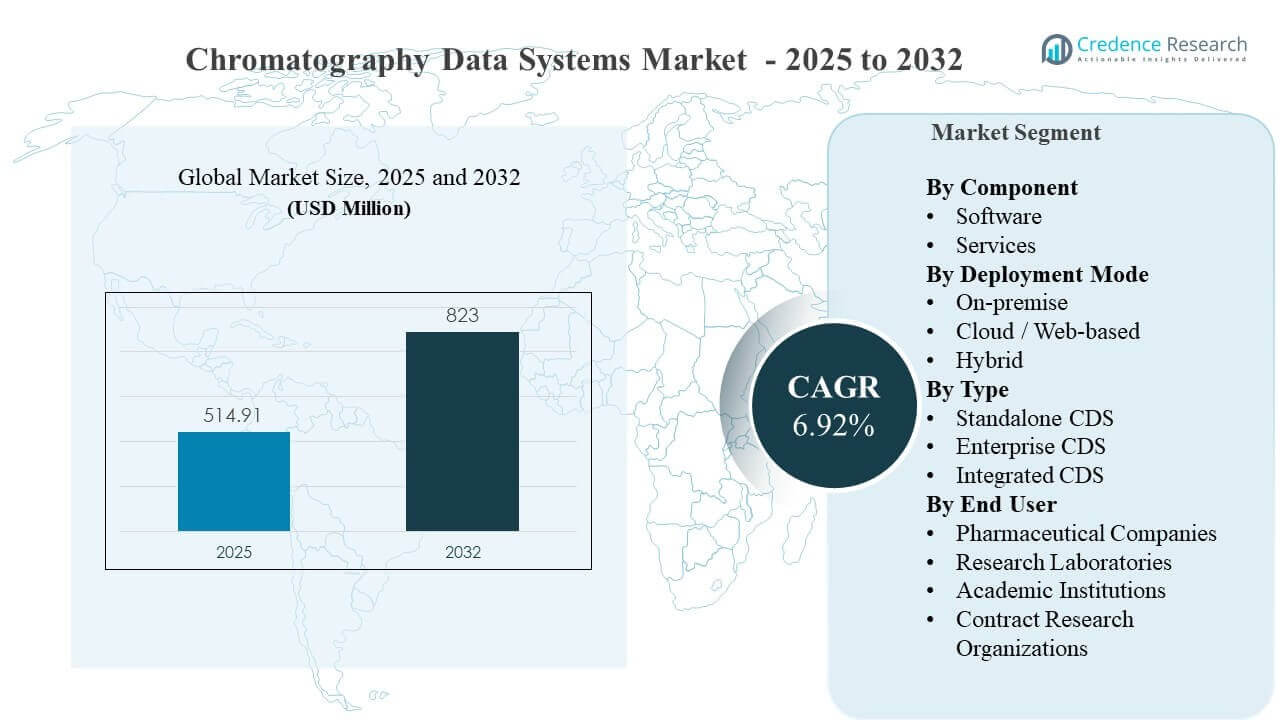
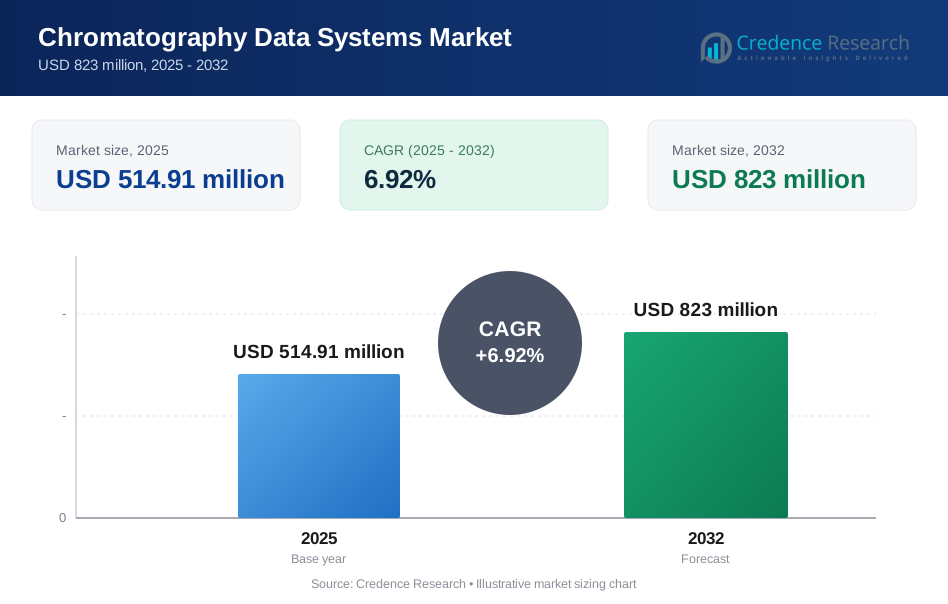
世界のクロマトグラフィーデータシステム市場の規模は2025年に5億1491万米ドルと推定され、2032年までに8億2300万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率6.92%で成長しています。データの完全性、監査準備、追跡可能な電子ワークフローに関するコンプライアンス圧力の加速が、規制されたラボラトリーにクロマトグラフィー情報学を近代化し、機器艦隊全体で方法を標準化するよう促しています。アジア太平洋地域は、製薬製造や外部委託試験ネットワーク全体で新たな分析能力が追加される中、拡張の重要なエンジンとして残っており、マルチサイト環境全体でスケーラブルなCDSアーキテクチャの需要が高まっています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| クロマトグラフィーデータシステム市場規模 2025 | 5億1491万米ドル |
| クロマトグラフィーデータシステム市場、CAGR | 6.92% |
| クロマトグラフィーデータシステム市場規模 2032 | 8億2300万米ドル |
主要な市場動向とインサイト
- クロマトグラフィーデータシステム市場は、5億1491万米ドル(2025年)から8億2300万米ドル(2032年)に拡大すると予測されています。
- 統合CDSは、統一されたワークフローとガバナンスへの統合を反映し、2025年に53.20%の最大調整シェアを占めました。
- オンプレミス展開は、検証の厳格さと保守的な変更管理に支えられ、2025年に58.70%の最大調整シェアを維持しました。
- 製薬会社は、GMP主導のQCと分析開発要件に支えられ、2025年に44.10%の調整シェアを占めました。
- クラウド/ウェブベースの展開は、コラボレーションとスケーラブルなコンピュートニーズにより強い勢いを示しています。
セグメント分析
クロマトグラフィーデータシステム市場の需要は、コンプライアンスを最優先にした購買行動によってますます形成されており、ラボラトリーは、検査準備を確保するために安全な監査証跡、電子署名、および制御されたアクセスを優先しています。プラットフォームの標準化は、マルチサイト組織が一貫した方法管理、集中化されたユーザー管理、および多様なクロマトグラフィー機器艦隊全体での調和された報告テンプレートを求める中で増加しています。クラウド対応は並行して拡大していますが、採用は通常、規制された環境でのイノベーションと検証、変更管理、およびセキュリティ要件をバランスさせた段階的なアプローチに従います。
クロマトグラフィーデータシステム市場のセグメンテーションは、ガバナンスを簡素化し、統合の負担を軽減し、チーム間のコラボレーションをサポートするアーキテクチャにリーダーシップが集中していることを示しています。統合プラットフォームは、手動の引き継ぎを最小限に抑え、取得から報告までの追跡可能性を向上させる統合されたワークフローから利益を得ます。エンドユーザーの採用は、最高のコンプライアンス強度と最高のスループットニーズのために、製薬環境で最も強力に維持されていますが、研究およびサービスラボは、オンボーディングを加速し、可変的なプロジェクトボリュームを管理するために、スケーラブルなモデルをますます採用しています。
コンポーネント別インサイト
ソフトウェアは、コンプライアンスグレードのコントロール、監査準備、データインテグリティの保護が主にコアプラットフォームに組み込まれているため、クロマトグラフィーデータシステム市場の評価において決定のアンカーとして残っています。サービス活動は、特にラボが資格サポート、検証文書、トレーニング、アップグレードガバナンスを必要とする場合に、サイトや機器全体で展開が拡大するにつれて拡大します。接続性が複数のクロマトグラフィー方式やLIMSやELNなどの周辺システムにまたがる場合、実装の複雑さが増します。標準操作手順と制御された構成管理は、稼働後の再発するサービスニーズを持続させます。
展開モード別インサイト
オンプレミスは2025年に58.70%の最大シェアを占めました。規制されたラボは、確立された検証プロトコル、セキュリティポリシー、保守的な変更管理慣行に合わせるために、ローカルコントロールを好み続けています。オンプレミスモデルは、インフラ所有が好まれる場合の特定の監査および資格ワークフローも簡素化します。クラウド/ウェブベースおよびハイブリッドパターンは、特に分散ラボネットワークを運営する組織にとって、マルチサイトコラボレーション、リモートレビュー、および集中分析が戦略的優先事項になるときに増加します。
タイプ別インサイト
統合CDSは2025年に53.20%の最大シェアを占めました。統合CDSのリーダーシップは、統一された取得から報告までのワークフロー、集中ガバナンス、および機器群全体での標準化された方法の運用価値を反映しています。統合CDSは、検証と継続的な変更管理を必要とするインターフェースの数を制限することで、断片化を減少させます。企業全体の構成は、追跡可能性を向上させ、複数のラボ全体での方法転送、比較分析、および監査準備に重要な調和の取れた報告を可能にします。
エンドユーザー別インサイト
製薬会社は2025年に44.10%の最大シェアを占めました。製薬会社は、コンプライアンスを強化し、データインテグリティを確保し、高スループット環境全体で一貫したQC実行をサポートするCDSプラットフォームを優先します。方法ライフサイクル管理と制御されたアクセスは、ラボが規制されたリリーステストと安定性プログラムを処理する場合に重要になります。契約研究機関および研究ラボは、可変的なクライアントワークフローをサポートするために、スケーラビリティと迅速なオンボーディングをますます強調しており、現代の展開および統合モデルへの関心を強化しています。
クロマトグラフィーデータシステム市場の推進要因
クロマトグラフィーワークフローのコンプライアンス主導のデジタル化
クロマトグラフィーデータシステム市場の成長は、クロマトグラフィーを主要な分析手法として依存する規制された研究所でのデータの完全性と監査準備要件の高まりによって推進されています。研究所は、断片的なツールから管理された電子記録、監査証跡、標準化された報告に移行し、検査リスクを低減しています。プラットフォームの標準化は、手法の管理を改善し、サイト間での一貫した実行をサポートします。その結果、特に品質および開発ラボにおいて、設置された機器の更新サイクルが持続し、段階的なアップグレードが行われます。
- 例えば、Thermo Fisher Scientificは、Chromeleon 7 CDSが21 CFR Part 11に記載されている19の要件すべてに対応するように構築され、役割ベースの制御のための160以上の設定可能な特権を含み、最大3つの電子署名レベル(提出、レビュー、承認)を備えており、ベンダーが紙依存のレビューモデルではなく、コンプライアンス対応の電子ワークフローを中心にCDSプラットフォームを設計していることを示しています。
プラットフォームの統合とサイト間標準化
クロマトグラフィーデータシステム市場の拡大は、組織が情報の乱立を減らし、検証と変更管理を簡素化するためにプラットフォームを統合することによって支えられています。統一されたワークフローは、取得から承認までのトレーサビリティを強化し、手作業の引き継ぎによる運用リスクを低減します。標準化は、施設間の手法転送を改善し、技術移転プログラムを加速します。中央管理は、分散チームのための役割ベースのアクセスとガバナンスも強化します。これらの利点は、マルチラボネットワーク全体で統合された企業グレードのアーキテクチャの採用を促進します。
規制された試験スループットと機器密度の成長
クロマトグラフィーデータシステム市場の需要は、QC、安定性、および分析開発プログラム全体でサンプル量を拡大するにつれて増加しています。高い機器密度は、一貫した機器接続、テンプレート化された手法、効率化されたレビュープロセスの価値を高めます。サイクルタイムを短縮するための運用圧力は、自動化機能、標準化された計算、および管理された報告形式の採用を促進します。より大きなデータセットは、信頼性のあるストレージ、検索、および再現性の必要性も高めます。これらの要因は、製薬および契約試験環境におけるCDSのアップグレードへの投資を強化します。
- 例えば、Agilentは、標準的なOpenLab CDSワークステーションが合計4つの機器ポイントの機器構成をサポートできるのに対し、OpenLab CDS VLワークステーションは最大2つの機器ポイントを持つ1つの機器をサポートできると文書化しており、ベンダーが成長する機器密度と制御されたスループット拡張を中心にスケーラブルなアーキテクチャを定義する具体的な例を提供しています。
デジタルラボエコシステムとの相互運用性の必要性の増加
クロマトグラフィーデータシステム市場の成長は、クロマトグラフィーワークフローをより広範なラボシステムと接続する統合要件によって強化されています。研究所は、手動転記を減らし、エンドツーエンドのトレーサビリティを改善するために、LIMS、ELN、および品質システムとの構造化データ交換をますます期待しています。相互運用可能なプラットフォームは、エラーリスクを低減し、レビュー効率を改善します。標準化されたインターフェースは、マルチベンダー機器環境も簡素化します。デジタルラボの近代化が進むにつれて、CDSの選択基準は、堅牢な統合オプションとスケーラブルな管理を備えたプラットフォームをますます評価します。
クロマトグラフィーデータシステム市場の課題
クロマトグラフィーデータシステム市場の採用は、規制された環境における検証の負担と変更管理の制約から摩擦を受けています。CDSの移行には、方法の再作成、データ保持ポリシー、監査証跡の継続性のための慎重な計画が必要であり、これが展開のタイムラインを延ばす可能性があります。ラボが混合機器群とレガシーインターフェースを運用する場合、統合の複雑さが増します。特に分散環境では、サイバーセキュリティとアクセスガバナンスも負担を増加させます。これらの要件は、総展開努力を増加させ、プラットフォーム移行の意思決定を遅らせます。
クロマトグラフィーデータシステム市場の成長は、ラボのITおよびインフォマティクスチーム内のスキルと運用準備のギャップによっても制約されています。構成ガバナンス、ユーザーロール管理、定期的なアップグレードには、持続的な管理能力が求められます。インフォマティクスリソースが限られているラボは、近代化を遅らせたり、運用リスクを減らすために最小限の機能に範囲を制限したりする可能性があります。複数サイトの展開は、トレーニングと標準操作手順の整合性の必要性を増幅させます。利益を競合するラボ自動化投資と比較して定量化するのが難しい場合、予算の精査がさらに強まります。
- 例えば、Watersは、Empower Workgroupが10人のユーザーに制限されていると述べており、Empower Personalワークステーションと各LAC/Eデバイスは一度に最大4つのクロマトグラフィーシステムしかオンラインにできません。これらの制限を超えるには、通常、より広範な企業管理、ユーザー管理、および展開計画が必要であり、これがラボインフォマティクスチームに対するトレーニングとガバナンスの負担を増加させます。
クロマトグラフィーデータシステム市場のトレンドと機会
クロマトグラフィーデータシステム市場のトレンドには、ローカルコントロールと集中型コラボレーションのバランスを取るハイブリッドアーキテクチャへの構造的移行が含まれます。ハイブリッドパスウェイは、ラボが制御された取得環境を維持しながら、リモートレビュー、標準化された報告、およびクロスサイト分析を可能にします。サブスクリプションパッケージは、予測可能な運用費用モデルを好む小規模および中規模のラボにとって、より低い障壁を作り出します。ベンダーロードマップは、使いやすさ、テンプレート化されたワークフロー、および監査対応の報告の改善をますます強調しています。これらのトレンドは、ガバナンスを簡素化し、展開の価値を加速するプラットフォームにとって機会を生み出します。
クロマトグラフィーデータシステム市場の機会は、分析機器を企業の品質プロセスに接続するより広範なデジタルトランスフォーメーションイニシアチブを追求するラボが増えるにつれて拡大します。LIMS、ELN、および品質管理システム間の手動引き渡しを減らす相互運用性機能に対する強い需要が生まれています。標準化されたデータモデルとAPIは、マルチベンダー環境をサポートし、スケーラビリティを向上させます。調査ワークフローと例外処理を加速する高度な分析レイヤーも関心を集めています。コンプライアンスに準拠した自動化と統合に優しいアーキテクチャを提供するベンダーは、複数サイトの組織での存在感を高めることができます。
- 例えば、Agilentは、OpenLab CDSが20以上の標準レポートテンプレートを提供し、数百のサンプルのシーケンスサマリーレポートを生成でき、TXT、CSV、PDF、Microsoft Word、およびExcel形式で出力をエクスポートしてLIMSや他のシステムにインポートすることができ、接続されたラボ環境での標準化された報告と低手動引き渡しワークフローを直接サポートしていると報告しています。
地域別インサイト
北米
北米におけるクロマトグラフィーデータシステム市場のパフォーマンスは、規制された製薬およびバイオ製薬ラボの高濃度と成熟した情報技術の採用により、依然として強力です。2025年の調整済み地域シェアは31.90%で、強力な設置済みクロマトグラフィー機器とコンプライアンス駆動のアップグレードサイクルを反映しています。複数サイトネットワークにわたるラボ標準化プログラムは、中央集権的なガバナンスと一貫した報告の需要を高めます。データの完全性と監査準備への投資が、交換とアップグレード活動を安定させます。ベンダーの存在とサービスエコシステムが採用の深さをさらにサポートします。
ヨーロッパ
ヨーロッパにおけるクロマトグラフィーデータシステム市場の需要は、厳しい規制の期待、強力な品質インフラ、および成熟した製薬製造および試験ネットワークから恩恵を受けています。2025年の調整済み地域シェアは26.80%で、プラットフォームの標準化とレガシー情報技術の近代化が継続的にサポートされています。ラボは、検証済みのワークフロー、制御されたユーザー管理、そして安全な電子記録を重視しています。国境を越えた製造および試験ネットワークは、調和された方法と一貫したレビュープロセスへの関心を高めます。これらの要因が、継続的なCDS交換および拡張プログラムを支えています。
アジア太平洋
アジア太平洋におけるクロマトグラフィーデータシステム市場の拡大は、製薬生産能力の増加、CRO活動の増加、および拡大するラボネットワークにおける分析スループットの増加によって支えられています。2025年の調整済み地域シェアは29.60%で、新しいラボの建設と近代化プログラムからの強力な勢いを反映しています。複数サイトのコラボレーションニーズが、スケーラブルなアーキテクチャと標準化されたワークフローの魅力を高めます。アウトソーシング活動の増加も、迅速なオンボーディングと再現可能な分析プロセスの需要を高めます。これらの要因により、多様なエンドユーザー全体で採用の強度が高まります。
ラテンアメリカ
ラテンアメリカにおけるクロマトグラフィーデータシステム市場の成長は、製薬製造、契約試験、および規制の近代化努力における選択的な拡大によって支えられています。2025年の調整済み地域シェアは6.40%で、全体的な機器密度の低さと不均一なラボインフラの成熟度を反映しています。採用は、ラボが規制された提出のための標準化された報告と追跡可能なワークフローを優先する場所で最も強力です。予算制約と情報技術スキルの可用性が、展開のペースと範囲に影響を与えます。展開とトレーニングを簡素化するベンダーは、増分成長を解放することができます。
中東およびアフリカ
中東およびアフリカにおけるクロマトグラフィーデータシステム市場の採用は、特に産業試験および特定のライフサイエンスハブにおける高度なラボインフラによって主導されています。2025年の調整済み地域シェアは5.30%で、国やセクターによる不均一な浸透を反映しています。ラボは、安全なデータ処理、制御された報告、および検証済みワークフローの安定性を優先します。近代化プログラムは、ラボネットワークが拡大し、ガバナンスが強化されている場所で最も活発です。コンプライアンスに合わせたデジタル化へのターゲット投資が、時間とともに採用を高めることができます。
競争環境
クロマトグラフィーデータシステム市場の競争は、コンプライアンスの強さ、スケーラビリティ、多様なクロマトグラフィー機器や企業ラボエコシステム間での統合能力に焦点を当てています。ベンダーは、監査対応機能、管理コントロール、標準化されたワークフロー、オンプレミス、ハイブリッド、クラウド隣接モデルにわたる展開の柔軟性で競争しています。差別化は、実装サポート、検証サービス、トレーニング、継続的なアップグレードガバナンスを含むエコシステムの深さからも生まれます。ラボは検証作業と運用の複雑さを減らすために、システムを少なくすることを好むため、プラットフォーム統合戦略が一般的です。
サーモフィッシャーサイエンティフィックのクロマトグラフィーデータシステム市場でのポジショニングは、企業対応のガバナンス、広範な機器接続性、規制されたラボの期待に合わせたワークフローの標準化を強調しています。サーモフィッシャーサイエンティフィックは、クロマトグラフィー機器と情報学全体にわたる大規模な設置基盤から恩恵を受けており、統合展開と一貫した方法管理をサポートしています。サーモフィッシャーサイエンティフィックのサービスとサポート能力は、検証された環境の資格、展開、制御されたアップグレード経路を強化します。サーモフィッシャーサイエンティフィックのロードマップは通常、使いやすさの向上、調和されたレポート、およびマルチサイトラボのスケーラビリティを強調しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- サーモフィッシャーサイエンティフィック
- ウォーターズコーポレーション
- アジレントテクノロジーズ
- 島津製作所
- ダナハーコーポレーション
- パーキンエルマー
- ブルカーコーポレーション
- 東ソーバイオサイエンス
- クナウアー科学機器
- データアペックス
- ギルソン
- ジャスコ
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリー集中、業界集中、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱小として分類するために定量的に分析されます。
最近の展開
- 2026年4月、Merck KGaAの米国およびカナダのライフサイエンス事業であるMilliporeSigmaは、JSRライフサイエンスのクロマトグラフィー事業の買収を完了しました。この取引により、Amsphere Protein A樹脂と高度なProtein Aクロマトグラフィー機能がMilliporeSigmaの下流処理ポートフォリオに追加され、モノクローナル抗体製造のためのスケーラブルな精製ワークフローが強化されました。
- 2024年9月、Dotmaticsは分析化学ソフトウェアおよび自動クロマトグラフィーと質量分析データ処理ソリューションのプロバイダーであるVirscidianの買収を発表しました。この買収により、Dotmaticsはラボデータワークフローの自動化能力を拡大し、高スループット精製、サンプル品質管理、その他のクロマトグラフィー関連の分析アプリケーション向けの情報提供を強化しました。
- 2025年9月、Thermo Fisher ScientificはChromeleon 7.4をリリースしました。これは、Chromeleonクロマトグラフィーデータシステムの新しい機能リリースです。このリリースは、クロマトグラフィーデータシステムソフトウェアの継続的な製品開発を反映して、Chromeleon 7 CDSの現在の機能リリースとしてThermo Fisherによってリストされました。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 514.91百万 |
| 2032年の収益予測 | USD 823百万 |
| 成長率 (CAGR) | 6.92% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | コンポーネント展望別: ソフトウェア、サービス; 展開モード展望別: オンプレミス、クラウド/ウェブベース、ハイブリッド; タイプ展望別: スタンドアロンCDS、エンタープライズCDS、統合CDS; エンドユーザー展望別: 製薬会社、研究所、学術機関、契約研究機関 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific、Waters Corporation、Agilent Technologies、島津製作所、Danaher Corporation、PerkinElmer、Bruker Corporation、Tosoh Bioscience、KNAUER Wissenschaftliche Geräte、DataApex、Gilson、JASCO |
| ページ数 | 328 |
セグメンテーション
コンポーネント別
- ソフトウェア
- サービス
展開モード別
- オンプレミス
- クラウド / ウェブベース
- ハイブリッド
タイプ別
- スタンドアロンCDS
- エンタープライズCDS
- 統合CDS
エンドユーザー別
- 製薬会社
- 研究所
- 学術機関
- 契約研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
クロマトグラフィーデータシステム市場の市場規模と予測はどのくらいですか?
クロマトグラフィーデータシステム市場のCAGRはどのくらいですか?
クロマトグラフィーデータシステム市場で最大のセグメントは何ですか?
クロマトグラフィーデータシステム市場の成長を促進している要因は何ですか?
クロマトグラフィーデータシステム市場の主要企業はどこですか?
どの地域がクロマトグラフィーデータシステム市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クロマトグラフィーデータシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクロマトグラフィーデータシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 514.91 million → 2032: USD 823 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クロマトグラフィーデータシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クロマトグラフィーデータシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクロマトグラフィーデータシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クロマトグラフィーデータシステム市場市場の成長要因
- 3.3 クロマトグラフィーデータシステム市場市場の抑制要因および課題
- 3.4 クロマトグラフィーデータシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クロマトグラフィーデータシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クロマトグラフィーデータシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クロマトグラフィーデータシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クロマトグラフィーデータシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クロマトグラフィーデータシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクロマトグラフィーデータシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クロマトグラフィーデータシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クロマトグラフィーデータシステム市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クロマトグラフィーデータシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クロマトグラフィーデータシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クロマトグラフィーデータシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクロマトグラフィーデータシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクロマトグラフィーデータシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクロマトグラフィーデータシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクロマトグラフィーデータシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクロマトグラフィーデータシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクロマトグラフィーデータシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクロマトグラフィーデータシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クロマトグラフィーデータシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
