
脳保護システム市場の概要:
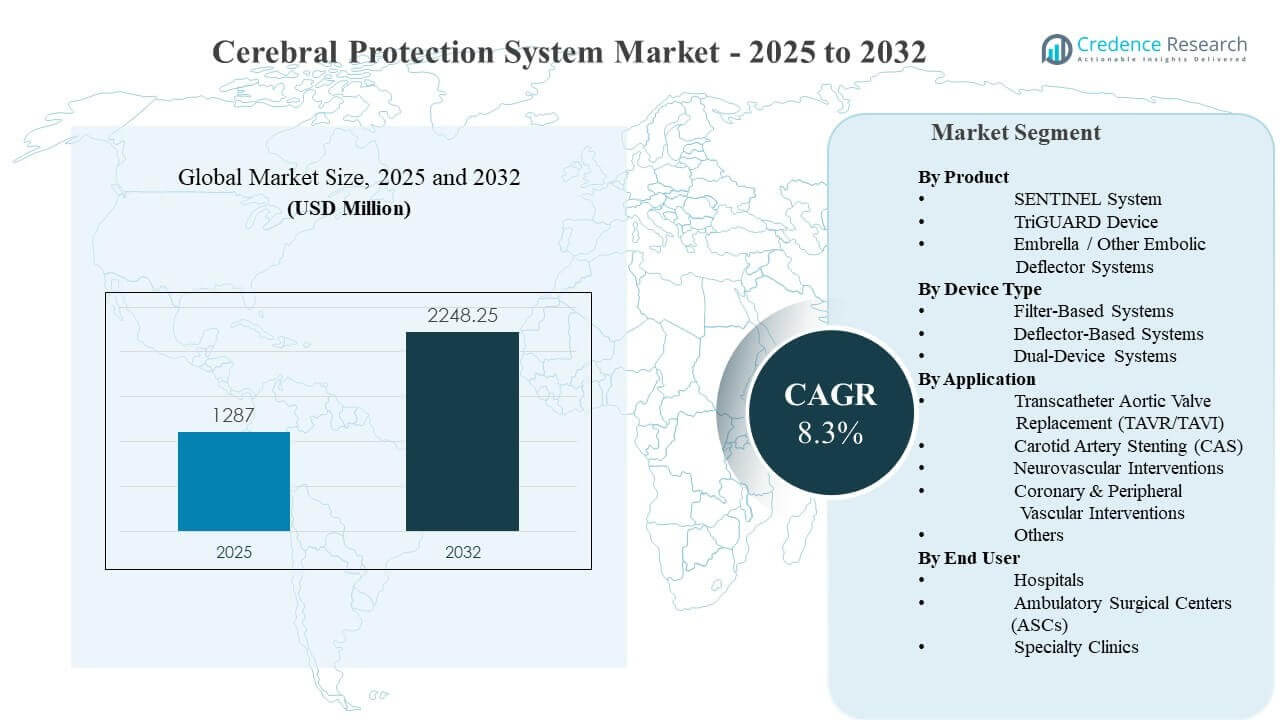
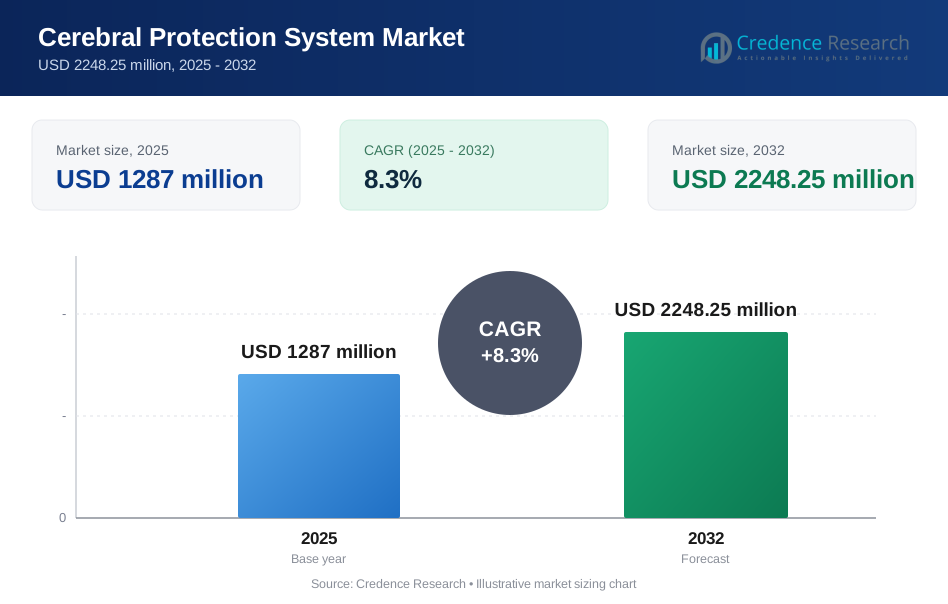
世界の脳保護システム市場規模は2025年に12億8700万米ドルと推定され、2025年から2032年にかけて年平均成長率8.3%で成長し、2032年には22億4825万米ドルに達すると予想されています。成長の勢いは主に構造的心臓手術のボリュームの増加、特にTAVR/TAVIにおいて、脳卒中リスクの軽減が高ボリュームセンターの重要な品質指標となっていることに支えられています。北米は成熟したカテーテルラボのインフラとプレミアムインターベンショナル技術への広範なアクセスにより、主要な採用と収益のアンカーとして機能し続けており、アジア太平洋地域では、より多くのセンターが複雑な介入と手続きの標準化を拡大するにつれて、新たな需要が高まっています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 脳保護システム市場規模 2025 | 12億8700万米ドル |
| 脳保護システム市場、CAGR | 8.3% |
| 脳保護システム市場規模 2032 | 22億4825万米ドル |
主要な市場動向と洞察
- 脳保護システム市場は、2025年の12億8700万米ドルから2032年の22億4825万米ドルへと拡大する見込みで、2025年から2032年にかけて年平均成長率8.3%を反映しています。
- SENTINELシステムは2025年に調整後シェア86.5%で主要製品として残り、構造的心臓経路での強力な浸透を反映しています。
- フィルターベースのシステムは、2025年に調整後シェア48.9%でデバイスタイプの採用をリードし、臨床医の親しみやすさとデブリキャプチャの位置付けに支えられています。
- 病院は2025年に調整後シェア52.3%で主要なエンドユーザー設定を表し、複雑なTAVR/TAVIおよび神経血管症例ボリュームの集中と一致しています。
- 北米は2025年に調整後31.8%で最大の地域シェアを保持し、高価値手続きの集中と確立された臨床採用を示しています。
セグメント分析
脳保護システム市場の需要は、特に構造的心臓介入や複雑な頸動脈または神経血管手続きにおいて、塞栓リスクが臨床的に意味のある手続きの成長に密接に結びついています。臨床ワークフローの採用は、追加のデバイスステップと認識される脳卒中リスク低減の利点とのバランスに影響され、使いやすさ、提供能力、一般的なアクセスルートとの互換性が主要な調達基準となっています。病院のプロトコルは、しばしば高リスクコホートでの標準化された使用を支持し、大規模な手続きボリュームと品質重視の成果プログラムを実行するセンターでの繰り返し利用をサポートしています。
脳保護システム市場における購買行動は、エビデンスの進化、償還の整合性、心臓血管チーム全体の医師の好みを反映しています。医療システムは、合併症の回避、滞在期間の短縮、下流の神経リハビリテーション費用にますます焦点を当てており、リスクの高い手技中の塞栓負荷を軽減する技術への関心が高まっています。デバイスメーカーは、適合性を改善し、プロファイルを低減し、一貫したカバレッジが難しい解剖学における展開を簡素化する設計の改良を通じて対応しています。
製品別インサイト
SENTINELシステムは、2025年に86.5%の最大シェアを占めました。SENTINELシステムのリーダーシップは、構造的心臓プログラムにおける強力なセンターの親しみやすさと、高ボリューム病院全体での確立された注文経路によって支えられています。SENTINELシステムの採用は、一般的なTAVR/TAVIワークフローに適合し、標準的なカテーテルラボのセットアップに統合されるソリューションに対する持続的な機関の好みから利益を得ています。SENTINELシステムのポジショニングは、継続的な臨床エビデンスの生成と、プロトコル化されたケア設定で広く認識されたプラットフォームを使用する運用価値によって強化されています。
デバイスタイプ別インサイト
フィルターベースのシステムは、2025年に48.9%の最大シェアを占めました。フィルターベースのシステムは、臨床医にとって直感的なデブリキャプチャロジックが手技の安全性の物語と一致するため、広く利用されています。フィルターベースのシステムは通常、カテーテルベースの介入における手技の親しみやすさと、介入チーム全体での確立されたトレーニング経路から利益を得ています。フィルターベースのシステムの需要は、主要な手技のステップ中に保護カバレッジを維持しながら、デリバリビリティと安定性を改善する製品の改良が続くことによって支えられています。
用途別インサイト
用途による脳保護システム市場の採用は、塞栓負荷が最も臨床的に関連性があり、センタープロトコルが神経学的成果を優先する場所によって推進されています。TAVR/TAVIは、高齢患者集団における脳卒中リスクの感受性と主要な心臓センターでの手技量の増加により、最も目立つ需要の推進力であり続けています。頸動脈ステント留置術および神経血管介入は、特に複雑な病変や高リスクの解剖学において、患者選択が保護の使用を支持する場所で需要に貢献しています。冠動脈および末梢血管介入およびその他の用途は、通常、塞栓リスク評価および手技経済に基づいてより選択的な採用を示します。
エンドユーザー別インサイト
病院は、2025年に52.3%の最大シェアを占めました。病院は、複雑な構造的心臓および血管ケースのために、学際的なチーム、画像サポート、および集中的なモニタリング能力を集中させるため、利用が支配的です。病院は、脳卒中予防がパフォーマンスの優先事項である場合に一貫したデバイス利用を可能にする臨床経路を正式化する可能性が高いため、採用をリードしています。外来手術センターおよび専門クリニックは、外来介入経路が拡大するにつれて参加を拡大していますが、病院は高重症度および高複雑度の手技の主要な設定であり続けています。
市場の推進要因
構造的心臓手技量の拡大
脳保護システム市場の成長は、特に高齢化社会におけるカテーテルを用いた弁介入、特にTAVR/TAVIの増加と強く関連しています。より多くの病院が構造的心臓プログラムを拡大し、訓練されたチームを追加することで、塞栓保護のための手続き可能なプールが増加しています。病院の品質指標は神経学的な結果をますます重視しており、これが手続き上のリスク削減ツールの需要を高めています。特定の患者群や解剖学的リスクプロファイルに対して保護の使用が標準化されると、デバイスの利用が増加します。
脳卒中リスクの軽減と患者の安全性に焦点を当てる
脳保護システム市場の採用は、臨床医や病院委員会が手続き中の脳卒中や無症候性虚血性病変の予防を優先する際に改善されます。脳卒中関連の結果は、入院期間の延長やその後のリハビリテーションの必要性を含む重大な臨床的および経済的影響を伴います。この合併症のコストに対する焦点は、価値のある枠組みが回避された有害事象を認識する際に保護デバイスへの支出を支持します。医師の好みも、展開の信頼性と手続きの統合が日常のワークフロー全体で一貫している場合に使用を強化します。
デバイス設計の改善とワークフローの互換性
脳保護システム市場の拡大は、様々な解剖学におけるデリバビリティ、アクセス互換性、デバイスの安定性を向上させる反復的な改善から利益を得ます。低プロファイルシステムと洗練されたアンカーメカニズムは、手続き時間の制約を管理する医師にとっての摩擦を減少させます。改善されたデバイスの使いやすさは、初期採用者を超えたより広範な採用をサポートし、特に手続きのスループットを拡大するセンターでの採用を促進します。メーカーはまた、製品の主張を病院の調達要件や経路に基づくケア基準に合わせるために臨床データの生成に投資しています。
- 例えば、Keystone HeartのTriGUARD 3は、115 x 145マイクロメートルの超薄型ポリマーメッシュを備えた自己拡張型ニチノールフレームを使用し、8Fシースを通して装填され、別個のピッグテールアクセスを必要とせずに3つの主要な脳血管すべてを保護するように設計されており、TAVR環境でのワークフローの互換性を直接強化します。
新興地域での介入能力の拡大
新興市場がカテーテルラボの能力を拡大し、先進的な介入能力に投資するにつれて、脳保護システム市場の成長が加速します。より多くのセンターが複雑な頸動脈、神経血管、および構造的心臓手術を採用しており、塞栓保護の利用機会が増加しています。トレーニングプログラム、専門家の採用、および機器の標準化が手続きのベストプラクティスの迅速な普及をサポートします。地域のディストリビューターや地元の商業化パートナーシップも、アクセス、サービスサポート、および臨床医の教育を改善することで採用の障壁を減少させます。
- 例えば、Venus Medtechは、Venus Aバルブの登録された中国の研究が主要な機関で101の手順を含み、95%のインプラント成功率を達成し、全死亡または重度の脳卒中の12ヶ月の合成率が7.1%であると報告し、地域で検証された構造的心臓技術が新興の介入市場で手順の信頼性を構築するのにどのように役立つかを示しています。
脳保護システム市場の課題
脳保護システム市場の採用は、手順の種類や患者グループによって結果の大きさに対する認識が混在しているため、日常的なプロトコル化を遅らせる可能性があります。エビデンスの解釈は、試験と実世界のレジストリ間でエンドポイントが異なる場合、特にプロバイダーや病院委員会によって異なります。追加のデバイスステップは、特に低ボリュームセンターで手順の複雑さを増す可能性があり、採用を制限することがあります。病院が定義された臨床コホートでの増分コストと認識される利益を評価する際、予算の精査は依然として重要です。
脳保護システム市場の拡大は、トレーニングの必要性、解剖学に依存する提供可能性、および異なる償還環境に関連する運用およびアクセスの障壁にも直面しています。一部のセンターは、コスト抑制の慣行やサプライチェーンの標準化の制約のため、高リスクのケースに使用を制限することがあります。代替手順戦略や進化する臨床ガイドラインからの競争が採用パターンを再形成する可能性があります。複数のデバイスが同様の保護意図を主張する場合、製品の差別化は困難であり、ベンダーはデータ、サービス、およびワークフロー統合に多額の投資をする必要があります。
- 例えば、Silk Road MedicalのENROUTE経頸動脈神経保護システムは、一時的な流れの逆転を伴う直接頸動脈アクセスを使用しており、ROADSTER研究では141人の患者の意図的治療集団で30日間の全脳卒中率が1.4%、脳卒中、死亡、または心筋梗塞の合成率が3.5%であると記録され、代替保護プラットフォームが手順設計と報告された結果で競争できることを示しています。
脳保護システム市場の動向と機会
脳保護システム市場の機会は、塞栓保護から最も利益を得る可能性のある患者を特定するターゲット使用プロトコルの周りで成長しており、より効率的な利用をサポートしています。病院はリスク層別化と経路駆動型ケアをますます採用しており、これが定義された適応症内での標準化されたデバイス使用に転換する可能性があります。カバレッジを改善し、展開時間を短縮する技術のアップグレードは、手順が多いセンターでの浸透を促進する可能性があります。商業的な機会は、サポートツール、トレーニング、および手順後の分析をバンドルした統合ソリューションの提供を通じても拡大しています。
- 例えば、Boston ScientificのSENTINEL脳保護システムは、TAVR中に脳血流の90%を保護し、99%の患者で破片を捕捉し、94.4%の配達および回収成功率を達成し、血管合併症は0.1%で、PROTECTED TAVR研究において障害を伴う脳卒中を60%相対的に減少させました。
脳保護システム市場の革新のトレンドには、次世代の偏向コンセプト、改善されたデュアルデバイスアプローチ、さまざまな塞栓源に対応する捕捉メカニズムの洗練が含まれます。ベンダーは、オペレーターのばらつきを減らし、解剖学にわたって一貫した位置決めをサポートするデザインを優先しています。地理的拡大は、アジア太平洋地域の成長と、介入能力が拡大する中でのラテンアメリカでの選択的な加速によって支えられています。病院、トレーニングネットワーク、ディストリビューターとのパートナーシップは、障壁を減らし、持続可能な臨床採用をサポートできます。
地域別インサイト
北米
北米の脳保護システム市場は、2025年に調整された31.8%のシェアを占め、成熟した構造的心臓プログラムと高い介入手技量によって支えられています。北米の需要は、高ボリュームの病院でのプロトコル駆動の採用と、確立されたサプライチェーンを通じたプレミアムデバイスの強力な利用可能性から恩恵を受けています。北米の成長は、患者の安全性エンドポイントと神経学的結果に関連する機関の品質指標に焦点を当てることで強化されています。北米では、大規模な心臓センターにおけるトレーニングと臨床証拠の購入決定への迅速な普及も見られます。
ヨーロッパ
ヨーロッパの脳保護システム市場は、2025年に調整された26.4%のシェアを占め、主要な医療システムにおけるTAVRの採用拡大と構造化されたケアパスウェイによって支えられています。ヨーロッパの採用は、多分野の意思決定と高ボリュームセンターにおける標準化された手技プロトコルから恩恵を受けています。ヨーロッパの需要は、証拠の強さと予測可能なワークフロー統合を重視する調達フレームワークによって影響を受けています。ヨーロッパの成長は、老齢化人口における複雑な血管介入の徐々な拡大によってさらに支えられています。
アジア太平洋
アジア太平洋の脳保護システム市場は、2025年に調整された18.3%のシェアに達し、手技能力の向上と先進的な介入技術の採用の増加を反映しています。アジア太平洋の需要は、より多くの病院が構造的心臓および神経血管プログラムを構築し、カテーテルラボの近代化に投資するにつれて改善します。アジア太平洋の成長は、専門家のトレーニングの増加、診断率の向上、三次医療へのアクセスの改善によって支えられています。アジア太平洋はまた、主要な都市拠点での技術採用を加速する成長する民間病院セグメントから恩恵を受けています。
ラテンアメリカ
ラテンアメリカの脳保護システム市場は、2025年に調整された17.1%のシェアを占め、介入心臓病学へのアクセスの拡大とTAVR能力の選択的成長によって推進されています。ラテンアメリカの採用は、しばしば手技の差別化と患者の結果を優先する民間病院ネットワークとリファレンスセンターによって主導されます。ラテンアメリカの需要は、ディストリビューターのカバレッジの改善と臨床医のトレーニング拡大の徐々な進展によって支えられています。ラテンアメリカの成長は、償還のばらつきと三次医療の利用可能性の違いにより、国によって不均一になると予想されています。
中東・アフリカ
中東・アフリカにおける脳保護システム市場は、三次病院やGCC拠点の高精度ケアの集中に支えられ、2025年に調整された6.4%のシェアを記録しました。中東・アフリカでの採用は、主要都市での構造的心臓および血管介入プログラムの段階的な展開によって推進されています。中東・アフリカの需要は、専門的な心臓施設への資本投資と介入専門家の採用から恩恵を受けています。中東・アフリカの成長は、不均一なインフラの深さと主要な紹介拠点外でのアクセスの制限によって制約されています。
競争環境
脳保護システム市場の競争は、臨床的証拠の強さ、デバイスの展開可能性、高スループットのカテーテルラボワークフローへの統合能力によって形作られています。企業は、介入心臓病学および血管セグメント全体でのポートフォリオの位置付け、臨床トレーニングサポート、病院システムとの経路に焦点を当てた契約を通じて競争します。製品の差別化は、保護カバレッジの一貫性、手続きの簡便さ、一般的なアクセス戦略との互換性にますます集中しています。特に入札や標準化された調達がベンダー選択に影響を与える地域では、商業規模と流通力が決定的な要素となります。
ボストン・サイエンティフィックは、SENTINEL脳保護プラットフォームを通じて、構造的心臓プログラム内での広範な可視性と高ボリュームの病院センターとの持続的な関与に支えられ、競争上の優位性を維持しています。ボストン・サイエンティフィックは、神経学的成果が優先されるプロトコルベースの採用を強化するために、臨床的証拠の生成、医師教育、ワークフロー統合を重視しています。また、主要な心臓施設全体でのデバイスアクセスとサービス対応をサポートする確立された介入販売チャネルからも恩恵を受けています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、以下を含む主要企業に関する情報が含まれています:
- ボストン・サイエンティフィック
- キーストーン・ハート
- メドトロニック
- エドワーズ・ライフサイエンシーズ
- インスパイアMD
- コーディス
- 心血管システムズ
- カーディナル・ヘルス
- レプ・メディカル・テクノロジー
- アボット・ラボラトリーズ
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2026年3月、Embolineは、Emboliner塞栓保護システムの商業導入を支援するために、Trinity Capitalとの2,000万ドルの成長資本契約を発表しました。これにより、この分野で最も明確な最近のパートナーシップスタイルの更新となりました。
- 2024年4月、EmbolineはSWAT Medical ABから重要な塞栓保護の知的財産ポートフォリオを取得したと発表しました。同社は、この取引により、心臓インターベンションにおける脳保護アプリケーションに関連するデブリディフレクターおよび全身デブリキャプチャーおよび除去フィルター技術を含む大動脈塞栓保護における特許ポジションが強化されたと述べました。
- 2024年11月、EmStopは、塞栓保護システムのCAPTURE-1初期実現可能性研究の完了を報告しました。報告によると、この研究のマイルストーンは、保護されたTAVRを目的とし、左心カテーテル手技のための完全な脳保護に焦点を当てた統合された塞栓保護プラットフォームを商業化するというEmStopの計画をサポートしています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 12億8700万米ドル |
| 2032年の収益予測 | 22億4825万米ドル |
| 成長率 (CAGR) | 8.3% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 製品展望別: SENTINELシステム、TriGUARDデバイス、Embrella / その他の塞栓ディフレクターシステム; デバイスタイプ展望別: フィルターベースシステム、ディフレクターベースシステム、デュアルデバイスシステム; アプリケーション展望別: 経カテーテル大動脈弁置換術 (TAVR/TAVI)、頸動脈ステント留置術 (CAS)、神経血管インターベンション、冠状動脈および末梢血管インターベンション、その他; エンドユーザー展望別: 病院、外来手術センター (ASC)、専門クリニック |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Boston Scientific; Keystone Heart; Medtronic; Edwards Lifesciences; InspireMD; Cordis; Cardiovascular Systems; Cardinal Health; Lepu Medical Technology; Abbott Laboratories |
| ページ数 | 326 |
セグメンテーション
製品別
- SENTINELシステム
- TriGUARDデバイス
- Embrella / その他の塞栓ディフレクターシステム
デバイスタイプ別
- フィルターベースシステム
- ディフレクターベースシステム
- デュアルデバイスシステム
用途別
- 経カテーテル大動脈弁置換術 (TAVR/TAVI)
- 頸動脈ステント留置術 (CAS)
- 脳血管インターベンション
- 冠動脈および末梢血管インターベンション
- その他
エンドユーザー別
- 病院
- 外来手術センター (ASCs)
- 専門クリニック
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
脳保護システム市場の現在の規模と予測はどのようになっていますか?
予測期間中の脳保護システム市場のCAGRはどのくらいですか?
脳保護システム市場で最も大きなセグメントはどれですか?
脳保護システム市場の成長を促進している要因は何ですか?
脳保護システム市場の主要企業はどこですか?
どの地域が脳保護システム市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 脳保護システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の脳保護システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1287 million → 2032: USD 2248.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 脳保護システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 脳保護システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における脳保護システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 脳保護システム市場市場の成長要因
- 3.3 脳保護システム市場市場の抑制要因および課題
- 3.4 脳保護システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 脳保護システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 脳保護システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、脳保護システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 脳保護システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 脳保護システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は脳保護システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 脳保護システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 脳保護システム市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 脳保護システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 脳保護システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新脳保護システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の脳保護システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の脳保護システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の脳保護システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の脳保護システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの脳保護システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の脳保護システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの脳保護システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 脳保護システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
