
脳性麻痺治療市場の概要:
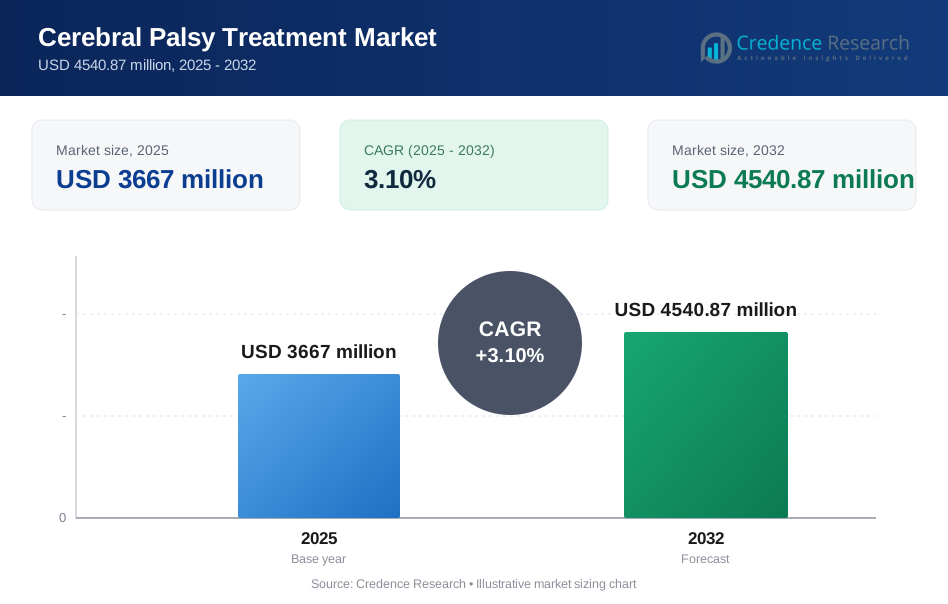
世界の脳性麻痺治療市場の規模は2025年に36億6700万米ドルと推定され、2025年から2032年にかけて年平均成長率3.1%で成長し、2032年には45億4087万米ドルに達すると予測されています。需要の拡大は主に診断率の上昇と、神経学、リハビリテーション、整形外科、薬局主導の管理を通じて生涯にわたる多分野のケアの強度を高める早期介入経路によって推進されています。北米は、強力な償還、専門家の密度、手続き関連の痙性管理および支援ソリューションの広範な利用可能性に支えられ、リーダー的役割を維持しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 脳性麻痺治療市場規模 2025 | 36億6700万米ドル |
| 脳性麻痺治療市場、CAGR | 3.1% |
| 脳性麻痺治療市場規模 2032 | 45億4087万米ドル |
主要な市場動向とインサイト
- 脳性麻痺治療市場は、2025年の36億6700万米ドルから2032年の45億4087万米ドルへと、2025年から2032年にかけて年平均成長率3.1%で拡大すると予測されています。
- 薬物療法は2025年に55.80%の最大シェアを占め、痙性および併存疾患管理レジメンへの持続的な依存を反映しています。
- 痙性脳性麻痺は2025年に64.90%を占め、トーン関連の管理経路が全体的な治療需要の中心であることを示しています。
- 子供(0–13歳)は2025年に71.60%を占め、治療サイクル、フォローアップ、長期ケア計画における小児の強度を強調しています。
- 北米は2025年に36.90%でリードし、次いでヨーロッパが28.60%、アジア太平洋が23.70%を占め、アクセスと患者1人あたりの支出の違いを反映しています。

セグメント分析
脳性麻痺治療市場は、薬理学的管理とリハビリテーションサービスが代替ではなく補完的な層として機能するケア経路を反映しています。トーン異常のための繰り返しの介入サイクルと、発作、痛み、睡眠や行動の問題などの併存疾患の継続的な管理のため、薬物主導の管理が中心にあります。リハビリテーションサービスは、臨床環境や家庭のルーチンにわたる構造化プログラムを通じて機能的成果を強化し、疾患の重症度範囲にわたる再利用をサポートします。
需要パターンは、表現型の複雑さやケア提供の設定によっても異なります。痙性の症状は、トーンの異常が継続的な再評価と頻繁な治療および補助装置の調整を必要とするため、臨床管理の強度の大部分を占めています。小児の経路は、早期の神経発達ウィンドウと継続的な治療遵守における介護者の関与によって、全体的な利用を支配しています。遠隔モニタリング、テレリハビリテーション、携帯型支援ソリューションが施設ベースのケアを超えて継続性を拡大するにつれて、在宅ケアの成長が加速しています。
疾患タイプ別の洞察
痙性脳性麻痺は、2025年に64.90%の最大シェアを占めました。トーン駆動の障害の高い有病率が、外来および専門家の設定での最も頻繁な臨床経路として痙性管理を維持しています。注射、治療プログラム、矯正具の最適化などの繰り返し介入サイクルが年間を通じて利用を支えています。神経学、リハビリテーション、整形外科の学際的な調整が、このセグメントでの一貫した需要集中をさらにサポートしています。
治療タイプ別の洞察
薬物療法は、2025年に55.80%の最大シェアを占めました。薬理学的介入は、痙性管理と併存症の制御の基盤として残り、繰り返しの処方と専門家のフォローアップパターンをサポートしています。治療レジメンと薬物管理を組み合わせたケアモデルが多く、ほとんどのケアプランに薬物を組み込んでいます。手続きに関連した介入や補助薬へのアクセスも、より高額な医療システム全体での薬物のリーダーシップを強化しています。
薬物タイプ別の洞察
脳性麻痺治療市場における薬物利用は、単一の均一な処方経路ではなく、併存症の負担と症状のクラスタリングによって形作られています。発作管理は、てんかん併存症を持つ患者サブセットで持続的な抗けいれん薬の使用をしばしば促進します。筋弛緩薬や抗コリン薬は、トーンや運動制御のニーズに応じて一般的に配置され、しばしば滴定とモニタリングを必要とします。抗うつ薬やより広範な補助薬は、機能や生活の質に影響を与える二次症状の長期ケアにおいて重要な役割を果たしています。
年齢層別の洞察
子供(0–13歳)は、2025年に71.60%の最大シェアを占めました。早期介入モデルは、小児発達ウィンドウ中のサービス強度を増幅し、治療セッションや臨床評価の頻度を増加させます。小児ケア経路は、サービス全体の利用を高める協調的な学際的チームを伴う傾向があります。介護者の関与は、継続的な家庭プログラムへの遵守をサポートし、小児消費の継続性を強化しています。
エンドユーザー別の洞察
病院は、2025年に49.70%の最大シェアを占めました。複雑な診断、学際的な評価、および手続きに関連したケア経路は、しばしば病院中心のシステム内で始まります。病院の設定は、専門的な監督と構造化されたフォローアップを必要とする高度な介入の開始と最適化もサポートしています。紹介ネットワークと専門家の利用可能性は、統合された臨床管理を必要とする中等度から重度のケースに対する病院集中をさらに強化しています。
流通チャネル別の洞察
脳性麻痺治療市場における流通チャネルの動態は、治療開始の複雑さと外来維持へのシフトに従います。病院薬局は、病院システムを通じて調整される専門的な治療や手続きに隣接する薬物経路において重要な役割を果たしています。小売薬局は、慢性管理のための定期的なリフィルをサポートし、継続的なサポート薬へのアクセスを広げます。オンライン薬局は、規制と支払者の受け入れが維持処方の自宅配送を可能にする地域で拡大しています。
脳性麻痺治療市場の推進要因
早期診断と介入経路の拡大
早期診断と構造化された介入経路は、薬物管理、リハビリテーションサービス、補助ソリューション全体で生涯ケアの強度を高めます。小児スクリーニングの改善と専門家紹介ネットワークは、正式な医療システム内で治療される人口を拡大します。早期の治療開始は、機能的ニーズの進化に伴い、繰り返しの治療サイクルと再評価を促進します。幼少期の介護者の関与が高まることで、治療プログラムやフォローアップスケジュールへの遵守が向上します。これらの動態は、複数の治療モダリティ全体で利用頻度を集団的に高めます。
高い痙縮負担と長期的な症状管理の必要性
痙縮は持続的な治療需要の主要な推進要因であり、トーン管理にはしばしば繰り返しの介入と継続的な機能モニタリングが必要です。ケアプランは、しばしば臨床手続き、サポート薬、治療プログラムを組み合わせて、移動性を維持し、拘縮リスクを減少させます。整形外科用具の使用と補助デバイスは、継続的な交換と調整サイクルを生み出します。長期的な管理ニーズは、子供から大人への移行を超えて広がり、持続的なサービス需要を維持します。疾患の複雑さは、したがって、設定全体での多年消費を支えます。
- 例えば、脳性麻痺の小児下肢痙縮に対するonabotulinumtoxinAの第III相試験では、381人の参加者がランダム化され、4週目と6週目の平均修正アッシュワーススケールの減少は、8 U/kg群で-1.06、プラセボで-0.8に達し、修正タルディウスケールと目標達成スケールの測定でも追加の改善が報告されました。
成長する多職種リハビリテーションインフラ
リハビリテーション能力の成長は、理学療法、作業療法、言語療法、技術を活用したプログラムを通じて、より広範な治療アクセスをサポートします。専門センターと統合病院ネットワークは、紹介パターンを強化し、強度ベースの治療モデルを拡大します。ロボット支援リハビリテーションとデジタル進捗追跡は、患者の関与と継続性を向上させます。標準化された治療プロトコルは、結果の測定の一貫性と臨床採用を増加させます。拡大したリハビリテーションインフラは、したがって、患者経路全体での利用と保持をサポートします。
- 例えば、HocomaのLokomatは、4歳から23歳の脳性麻痺の26人を対象とした研究で評価され、プログラム後の結果は、10メートル歩行テストとTimed Up and Goの中央値の大幅な減少を示し、トレーニングデータは歩行距離と歩数の最大の向上を示しました。
整形外科および補助技術ソリューションの進歩
整形外科の矯正経路と支援技術の改善により、著しい歩行障害や筋骨格系の合併症を持つ患者の治療オプションが拡大しています。より良いデバイス設計、快適さ、機能的統合が日常生活での採用を高めます。技術を活用した移動補助具やリハビリテーションデバイスは、追跡と個別プログラム設計を改善します。これらの進歩は、施設訪問を超えたサポートを拡大することで在宅ケアの提供も強化します。これらの相乗効果により、より広範な機能向上と支援ソリューションへの持続的な需要が支えられます。
脳性麻痺治療市場の課題
臨床的な異質性は依然として主要な課題であり、脳性麻痺は多様な表現型と重症度レベルで現れ、個別化され頻繁に調整されるケアプランを必要とします。併存疾患の負担、遵守の違い、多職種チームへのアクセスの不均一性により、治療結果は異なります。神経学、リハビリテーション、整形外科、地域サービス間のケア調整が断片化されることがあり、経路の非効率性が増します。結果の測定も提供者の設定によって異なり、標準化された評価と補償の正当化を複雑にします。これらの要因は、新しいアプローチの一貫した採用を遅らせる可能性があります。
- 例えば、HocomaのLokomatロボット歩行訓練システムの脳性麻痺児における臨床評価では、GMFCSレベルIおよびIIに分類された患者が10メートル歩行テストで1.26 ± 0.31 m/sの歩行速度を達成した一方で、より機能が低下したレベル(GMFCS III–IV)の子供たちは、距離が39.38%増加し、歩数が41.94%増加したことが示され、同じ技術プラットフォームが脳性麻痺の重症度分類に応じて著しく異なる反応プロファイルを生み出すことを強調しています。
コストとアクセスの制約も、専門の提供者の不足や治療の強度と支援技術に対する補償の不均一性により、いくつかの地域での採用を制限しています。家族はしばしば頻繁な訪問、長い治療サイクル、介護者の時間要件に関連する物流的負担に直面します。デバイスや長期療法の自己負担は、特に主要都市圏外で継続性を減少させる可能性があります。先進的なリハビリテーションインフラの供給制約は、治療開始をさらに遅らせる可能性があります。これらの課題は、ケアの強度と市場浸透における格差を生み出します。
脳性麻痺治療市場のトレンドと機会
ケア提供は、クリニックベースのプログラムとテレリハビリテーションやデジタルガイド付き治療プランを通じた家庭中心の継続性を組み合わせたハイブリッドモデルにシフトしています。リモートコーチング、遵守追跡、介護者教育ツールはエンゲージメントを高め、専門センターを超えたリーチを拡大することができます。在宅ケアの拡大は、利便性と長期的な日常統合への需要の高まりと一致しています。これらのモデルは、サービスプロバイダーやデバイスメーカーがツールを治療ワークフローと組み合わせる機会も生み出します。採用の増加は、長期的なエンゲージメントとリテンションを強化することができます。
ロボティクス、センサーフィードバック、進捗分析がパーソナライズと成果のモニタリングを向上させる中、技術を活用したリハビリテーションおよび支援ソリューションは成長の機会を提供しています。データ駆動の治療経路は、より一貫した文書化をサポートし、カバレッジが高い市場での支払者との議論を強化します。多分野のチーム間の統合は、調整を改善し、予約間の繰り返しを減少させます。リハビリテーションセンターと技術提供者とのパートナーシップは、採用を加速し、患者のアクセスを拡大することができます。これらのトレンドは、治療提供者およびデバイスポートフォリオ全体での差別化をサポートします。
- 例えば、Ekso Bionicsによって要約されたランダム化比較試験では、同社のエクソスケルトンを使用した非歩行性の亜急性脳卒中患者は、通常のケアでの330±355歩に対し、1セッションあたり平均592±332歩を記録し、フォローアップの結果では歩行速度と6分間歩行テストでEksoグループが優れていました。
地域別インサイト
北米
北米は2025年において、強力な償還、専門的な小児神経学へのアクセス、および手続きに関連した痙縮管理の高い可用性に支えられ、脳性麻痺治療市場で36.90%のシェアを占めました。病院中心の多分野モデルは治療の強度とフォローアップの頻度を増加させます。強固なリハビリテーションインフラと広範な支援技術の採用は、小児および成人への移行経路全体での継続性をサポートします。患者一人当たりの支出が高いため、他の地域がアクセスを拡大しても地域のリーダーシップを維持します。
ヨーロッパ
ヨーロッパは2025年において28.60%のシェアを占め、主要国での構造化された医療カバレッジと確立されたリハビリテーションネットワークに支えられています。長期治療プログラムへのアクセスと調整されたケア経路は安定した利用をサポートします。国民健康システムはしばしば小児ケアの継続性をサポートし、治療サービス全体での需要を強化します。成長は、地域社会に基づくリハビリテーション能力の拡大とケア経路の標準化の向上を通じて続いています。
アジア太平洋
アジア太平洋は2025年において23.70%のシェアを占め、多くの市場での大規模な患者プールと専門能力の拡大に支えられています。成長は、診断経路の改善、リハビリテーション投資の増加、支援デバイスの可用性の向上によって強化されています。多くの国では患者一人当たりの支出が北米やヨーロッパよりも低く、規模にもかかわらずシェアを抑制しています。都市中心のケアの拡大とプロバイダーネットワークの増加が継続的な勢いをサポートします。
ラテンアメリカ
ラテンアメリカは2025年において6.90%のシェアを占め、アクセスの拡大を反映していますが、償還の幅と専門家の密度における持続的な制約があります。需要は多分野のケアモデルがより利用可能な大都市に集中しています。治療の継続性は、長期プログラムのための移動負担と手頃な価格によって制限されることがあります。成長の機会は、リハビリテーションアクセスの拡大、強力な支払者経路、および費用対効果の高いデバイスの可用性の向上に関連しています。
中東およびアフリカ
中東・アフリカは2025年に3.90%のシェアを獲得し、需要は資源が豊富なサブリージョンや都市の三次医療センターに集中しています。専門家の利用可能性やリハビリインフラはMEA全体で不均一であり、いくつかの国での浸透を制限しています。高度な病院やリハビリセンターへの投資が特定市場の成長を支えています。トレーニング能力の拡大と支払い者のカバレッジの強化が、長期的なアクセスと利用を改善する可能性があります。
競争環境
脳性麻痺治療市場は、医薬品、手続きに関連した痙縮管理、リハビリ技術、整形外科および移動ソリューションにおける競争を特徴としています。差別化は臨床結果、医師の採用、治療サポートの継続性、学際的な経路への統合に依存します。価格設定と償還は、高度なデバイスや集中的な治療プログラムの採用に影響を与え、慢性薬の量はアクセス性によって形作られます。リハビリセンターや病院システムとのパートナーシップは、流通の範囲と長期的な利用を強化します。
AbbVieは、繰り返しの介入サイクルと専門家主導のケア経路に一致する確立された痙縮管理オファリングを通じて強力な地位を維持しています。ポートフォリオの強みは、医師の親しみやすさ、繰り返し利用パターン、広範な学際的ケアプランへの統合によって支えられています。投資の焦点は通常、証拠、トレーニング、ケア経路の整合を通じて臨床的な信頼を維持することにあります。病院ベースの開始とフォローアップのルーチンは、専門家の密度と償還が有利な場合に競争力のあるポジショニングをさらに強化します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- AbbVie
- Ipsen
- Merz Pharma
- Teva Pharmaceuticals
- Pfizer
- GlaxoSmithKline (GSK)
- Novartis
- Medtronic
- Abbott Laboratories
- Supernus Pharmaceuticals
- Neurocrine Biosciences
- Acorda Therapeutics
- Hocoma (DIH)
- Össur
- Zimmer Biomet
- Stryker
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境および主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の動向
- 2026年1月、United Cerebral Palsy (UCP) は2026年の「CPのための変化は可能」助成プログラムを開始し、2026年1月12日に申請が開始されました。このプログラムは、脳性麻痺の早期診断、治療、リハビリテーションに焦点を当てた臨床および翻訳研究を支援します。この取り組みには、パイロットおよび拡張助成金も含まれており、UCPがCPケアの進展に継続的に投資していることを示しています。
- 2025年9月、Neurotech Internationalは2025年9月23日にNTI164の認可処方者プログラムを開始し、小児神経疾患における治療への専門家主導のアクセス経路を作成しました。この更新は、Neurotechがすでに痙性脳性麻痺の小児患者を対象としたNTI164のフェーズI/II試験を開始するための規制承認を受けていたため、脳性麻痺治療市場に関連しています。
- 2025年5月、Cerebral Palsy FoundationはCerebral Palsy AllianceおよびInternational Cerebral Palsy Societyと共に、CP360を通じたパートナーシップ主導のイニシアチブを進め、2025年5月20日にジュネーブで開催された世界保健総会で重要なグローバルイベントを開催しました。この連合は、脳性麻痺における最初のグローバルパートナーシップとして紹介され、CPの人々に対する健康保険の改善とより広範な治療支援を目的としていました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 3667百万 |
| 2032年の収益予測 | USD 4540.87百万 |
| 成長率 (CAGR) | 3.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 疾患タイプの見通し別: 痙性脳性麻痺、ジスキネジア性脳性麻痺、運動失調性脳性麻痺、混合型脳性麻痺; 治療タイプの見通し別: 薬物療法、理学療法、作業療法、言語療法、外科手術、補助技術; 薬物タイプの見通し別: 筋弛緩剤、抗けいれん薬、抗コリン薬、抗うつ薬、その他; 年齢層の見通し別: 子供(0–13歳)、青少年および成人; エンドユーザーの見通し別: 病院、リハビリセンター、在宅ケア設定; 流通チャネルの見通し別: 病院薬局、小売薬局、オンライン薬局 |
| 地域の範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | AbbVie; Ipsen; Merz Pharma; Teva Pharmaceuticals; Pfizer; GlaxoSmithKline (GSK); Novartis; Medtronic; Abbott Laboratories; Supernus Pharmaceuticals; Neurocrine Biosciences; Acorda Therapeutics; Hocoma (DIH); Össur; Zimmer Biomet; Stryker |
| ページ数 | 340 |
セグメンテーション
疾患タイプ別
- 痙性脳性麻痺
- ジスキネジア型脳性麻痺
- 運動失調型脳性麻痺
- 混合型脳性麻痺
治療タイプ別
- 薬物療法
- 理学療法
- 作業療法
- 言語療法
- 外科的処置
- 支援技術
薬物タイプ別
- 筋弛緩剤
- 抗けいれん薬
- 抗コリン薬
- 抗うつ薬
- その他
年齢層別
- 子供(0–13歳)
- 青少年および成人
エンドユーザー別
- 病院
- リハビリテーションセンター
- 在宅ケア設定
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の脳性麻痺治療市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までの脳性麻痺治療市場のCAGRはどのくらいですか?
脳性麻痺治療市場で最も大きなシェアを持つセグメントはどれですか?
脳性麻痺治療市場の成長を促進している要因は何ですか?
脳性麻痺治療市場でリーダーとなっている企業はどれですか?
どの地域が脳性麻痺治療市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 脳性麻痺治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の脳性麻痺治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3667 million → 2032: USD 4540.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 脳性麻痺治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 脳性麻痺治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における脳性麻痺治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 脳性麻痺治療市場市場の成長要因
- 3.3 脳性麻痺治療市場市場の抑制要因および課題
- 3.4 脳性麻痺治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 脳性麻痺治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 脳性麻痺治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、脳性麻痺治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 脳性麻痺治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 脳性麻痺治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は脳性麻痺治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 脳性麻痺治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 脳性麻痺治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 脳性麻痺治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 脳性麻痺治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新脳性麻痺治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の脳性麻痺治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の脳性麻痺治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の脳性麻痺治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の脳性麻痺治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの脳性麻痺治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の脳性麻痺治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの脳性麻痺治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 脳性麻痺治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
