
中枢神経系刺激薬市場の概要:
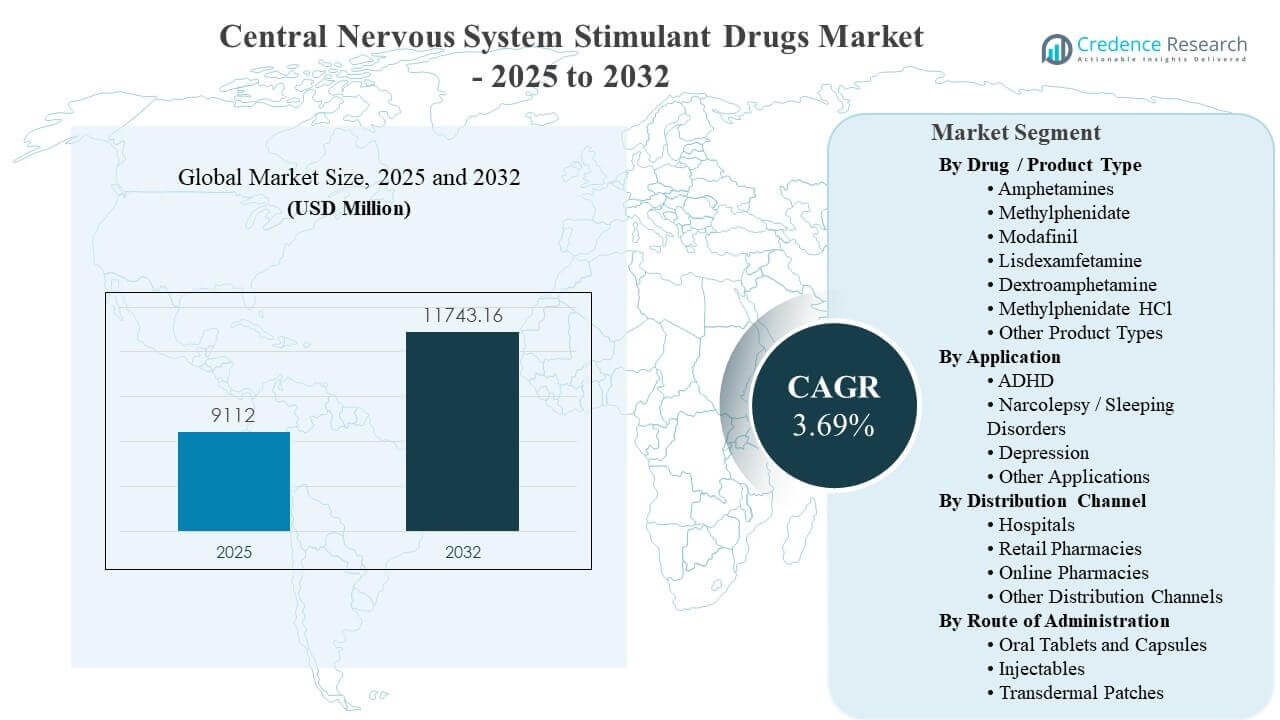
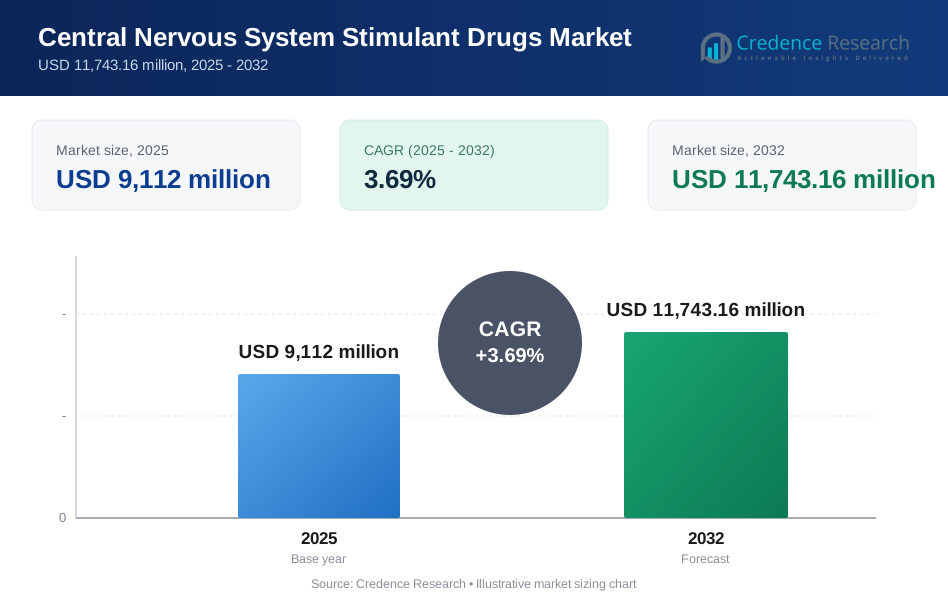
世界の中枢神経系刺激薬市場の規模は2025年に91億1200万米ドルと推定され、2025年から2032年にかけて年平均成長率3.69%で成長し、2032年には117億4316万米ドルに達すると予想されています。需要は主に、小児および成人のケアパスにおける注意欠陥多動性障害のための刺激療法の持続的な処方によって形成されており、長時間作用型製剤と構造化された滴定プロトコルによって、学校や仕事の時間中の症状管理が改善されています。市場の拡大はまた、デジタルサポートされたケアモデルによって可能になったより広い診断とフォローアップのアクセスを反映しており、コア分子とデリバリーフォーマットにおけるフランチャイズ価値を保護する継続的な製品ライフサイクル活動と並行しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 中枢神経系刺激薬市場規模 2025 | 91億1200万米ドル |
| 中枢神経系刺激薬市場、CAGR | 3.69% |
| 中枢神経系刺激薬市場規模 2032 | 117億4316万米ドル |
主要市場動向とインサイト
- 北米は2025年に41.3%のシェアを占め、強力な診断密度と成熟した規制物質の分配インフラを反映しています。
- アジア太平洋地域は2025年に25.4%のシェアに達し、専門ケアへのアクセスの拡大と人口の多い国々での認識の高まりに支えられています。
- アンフェタミンは2025年に41.7%のシェアで製品タイプの需要を牽引し、広範な臨床使用と複数のブランドおよびジェネリックオプションを反映しています。
- ADHDは2025年に63.4%のシェアを占め、ADHDが刺激薬の処方量の主要な適用ドライバーとして位置づけられています。
- 経口錠剤とカプセルは2025年に89.1%のシェアを保持し、長期療法における標準的な経路として経口投与を強化しています。
セグメント分析
中枢神経系刺激薬市場のセグメントパフォーマンスは、臨床ガイドラインと支払者の枠組みが予測可能な有効性と管理可能な滴定を備えた確立された刺激薬オプションを支持する高ボリュームの慢性使用適応症に基づいています。処方の継続性は、徐放性フォーマット、学校から仕事の日中のカバレッジ期待、および用量最適化と安全管理のための定期的なモニタリングを含むケアパスによって強化されています。チャネルのダイナミクスは、規制物質の分配、リフィルワークフロー、および患者アクセスを形作る検証ステップの運用現実を反映しています。
患者と処方者の意思決定は、耐容性プロファイル、服薬の利便性、日常の機能的ニーズに合わせた投薬の調整能力によってますます影響を受けています。徐放性製剤や代替投与形式を含む製剤の差別化は、症状のコントロールや投与の制約が生じた場合に、治療の切り替えや持続をサポートします。供給の可用性、施行の強度、監視の期待も、特に不足や政策の変更が好ましい製品に影響を与える場合、分子や投与オプションに対する需要を変化させることがあります。
薬剤/製品タイプ別のインサイト
アンフェタミンは2025年に41.7%の最大シェアを占めました。アンフェタミン系製品は、広範な臨床的な親しみやすさ、ブランド品とジェネリックのポートフォリオ全体での広い利用可能性、そして構造化された日常スケジュールに適合する複数の徐放性オプションから恩恵を受けています。ADHD管理における確立された反応パターンと用量強度における柔軟性によって、処方の勢いが強化されています。製剤の多様性は、発症、持続時間、耐容性を年齢層にわたってバランスを取る際に、医師によるカスタマイズをサポートします。
用途別のインサイト
ADHDは2025年に63.4%の最大シェアを占めました。小児科における持続的なスクリーニングと診断活動、および成人集団での認識の高まりにより、ADHD治療量は高水準を維持しています。長期的な疾患管理フレームワークは、フォローアップ訪問、用量調整、および年間需要を安定させる処方の継続性を促進します。相談と再処方プロセスを合理化するケア提供の改善は、ADHD治療経路内での治療患者の持続性をさらに強化します。
流通チャネル別のインサイト
小売薬局は2025年に58.2%の最大シェアを占めました。小売販売は、広範な地理的到達範囲、確立された規制物質の取り扱い手順、および再処方の摩擦を減らす統合された電子処方ワークフローにより、中心的な役割を果たしています。薬局ネットワークは、在庫管理、事前承認サポート、患者カウンセリングサービスを通じて継続性をサポートします。地元でのアクセスの利便性と定期的な再処方のリズムが、小売設定を維持療法の最も一貫したチャネルにしています。
投与経路別のインサイト
経口錠剤およびカプセルは2025年に89.1%の最大シェアを占めました。経口投与は、長期的な外来治療と一致し、1日1回の徐放性レジメンをサポートするため、支配的です。経口形式はまた、用量調整を簡素化し、投与の負担を軽減し、ADHDや睡眠関連障害における標準化された処方慣行に適合します。経皮オプションは特定の投与障壁に対処しますが、ニッチにとどまり、注射の使用は通常、監督下または急性の状況に限定されます。
中枢神経系刺激薬市場の推進要因
ADHDの診断と長期管理の拡大
中枢神経系刺激薬市場の成長は、持続的なADHD診断活動と、継続的な処方の継続性を必要とする長期治療経路によって推進されています。小児のスクリーニングプログラム、学校の成績に関する懸念、および構造化されたフォローアップの実践が、刺激薬の需要を支えています。成人のADHD認識が治療対象の人口を増やし、治療期間を延ばします。長時間作用型の製剤は、日常の機能的カバレッジをサポートし、アドヒアランスを向上させ、臨床現場での処方の持続性を強化します。
- 例えば、シャイアーのVYVANSEラベルの更新は、6歳から12歳の129人の子供を対象としたランダム化二重盲検プラセボ対照教室試験によってサポートされ、ADHD症状のコントロールが投与後1.5時間から13時間まで有意であり、長時間の日常管理での使用を強化しています。
徐放性および代替製剤による製品差別化
中枢神経系刺激薬市場の拡大は、投薬の利便性を向上させ、症状の反発リスクを軽減する製剤の革新から利益を得ています。徐放性技術は、1日1回のレジメンをサポートし、忙しいスケジュールを持つ患者の使いやすさを向上させます。液体やパッチを含む代替形式は、嚥下の問題やアドヒアランスの制約を持つ対象グループを広げます。ポートフォリオの刷新活動も、成熟した刺激薬分子におけるブランドの回復力と競争力のあるポジショニングをサポートします。
- 例えば、トリスファーマのDYANAVEL XRは、2.5 mg/mLの徐放性経口懸濁液と5 mg、10 mg、15 mg、20 mgのタブレットオプションを組み合わせており、フェーズ3の小児研究では、1日1回の投与後1時間から13時間までのADHD症状の有意な改善が示されました。
規制物質の処方および調剤のためのインフラ
中枢神経系刺激薬市場の需要は、成熟した医療システムにおける確立された処方、検証、および調剤のインフラによってサポートされています。電子処方、薬局のワークフロー、および保険会社のチェックが、コンプライアンスの期待を維持しながら予測可能なアクセスを可能にします。定期的なモニタリングとリフィルのペースが、外来ケアにおける安定した購買パターンを作り出します。構造化されたプロトコルも中断を減らし、監視と文書化の要件が進化する中でも一貫した利用レベルをサポートします。
睡眠および気分関連のニーズにおける幅広い臨床使用
中枢神経系刺激薬市場の勢いは、覚醒のサポートが臨床的優先事項であるナルコレプシーやその他の睡眠関連障害における刺激薬の使用によって強化されています。モダフィニルクラスの薬剤やその他の刺激薬は、選択された患者集団の機能的ニーズに対応します。専門的なケアの経路と睡眠障害の認識の向上が、治療対象のコホートを拡大します。複雑な気分や疲労の症状における補助的な使用の考慮も、需要の増加に寄与する可能性があります。
中枢神経系刺激薬市場の課題
中枢神経系刺激薬市場は、誤用のリスク、転用の懸念、処方の柔軟性を制限する可能性のある監視の強化から、持続的な課題に直面しています。規制物質のコンプライアンスは、臨床医や薬局全体で文書作成の負担を増加させ、アクセスの速度やフォローアップの頻度に影響を与えます。心血管系や精神的な副作用に関する安全性モニタリングの期待は、保守的な用量調整の実践を促進する可能性があります。政策の変化や管轄区域ごとの施行の変動も、処方や調剤に地域的な変動を生む可能性があります。
中枢神経系刺激薬市場のパフォーマンスは、特定の製剤で安定した患者の継続性を妨げる供給の信頼性、特に不足によっても影響を受けます。在庫の制約は、強制的な切り替え、遵守の低下、一時的な治療のギャップを引き起こす可能性があります。ジェネリック薬からの競争圧力は、価格の柔軟性を制限し、製剤やサービスサポートを通じた差別化の必要性を高めます。償還の摩擦や事前承認の要件が、治療の開始や製品の普及をさらに遅らせる可能性があります。
- 例えば、IronshoreのJORNAY PMは、夜間投与後10時間以内にメチルフェニデートの5%以下が利用可能となる遅延放出および徐放性ビーズ技術を使用しており、中央値Tmax は14.0時間で、相対的なバイオアベイラビリティは、1日3回投与される即放性メチルフェニデートの同じ1日総投与量と比較して73.9%であり、ジェネリックの代替や製品の切り替えによる市場圧力の中で製剤レベルの差別化戦略を示しています。
中枢神経系刺激薬市場の動向と機会
中枢神経系刺激薬市場の機会は、投与の障壁を解決し、治療の持続性を向上させる差別化された投与形態を通じて拡大しています。液体製剤、1日1回の徐放性デザイン、調整された放出プロファイルは、特定の患者グループでのプレミアムポジショニングの余地を作り出します。患者支援プログラムや遵守ツールは、成果を強化し、中断を減少させることができます。耐容性、予測可能なカバレッジ、簡素化された投与を重視するポートフォリオ戦略は、切り替え需要を捉えることができます。
中枢神経系刺激薬市場の動向には、デジタルフォローアップワークフローと標準化されたモニタリングによって支えられた、より構造化された治療の旅も含まれます。データ駆動の用量調整サポートと定期的な症状追跡は、薬物療法の最適化を改善します。新興市場での専門家アクセスの拡大は、診断率を上げ、治療の浸透を広げることができます。供給の回復力を向上させ、調剤アクセスを広げるパートナーシップも、継続性を向上させ、地域全体での製品の安定供給を実現することができます。
- 例えば、Tris PharmaのQuillivant ERは、6歳から12歳の子供向けの1日1回のメチルフェニデート経口懸濁液およびチュアブルタブレットとして、カナダで初の米国外承認を受けており、投与後45分で発現し、12時間の効果を示しており、製剤の柔軟性と地域の商業化パートナーシップが治療の継続性と調剤アクセスを改善する方法を示しています。
地域別インサイト
北アメリカ
北アメリカは2025年に41.3%のシェアを持ち、高い診断率、専門医の密度の高さ、成熟した償還および薬局インフラを反映しています。規制物質の調剤ワークフローは確立されており、繰り返しの処方パターンと一貫した利用をサポートしています。長時間作用型製剤と構造化されたフォローアップの実践により、小児および成人のコホート全体での遵守が強化されています。市場活動は、フォーミュラリーマネジメント、供給の可用性、およびブランドとジェネリックのポートフォリオ全体のアクティブなライフサイクル戦略によっても形作られています。
ヨーロッパ
ヨーロッパは2025年に26.1%のシェアを占め、確立された医療システムと構造化された処方実践に支えられています。国のガイドラインと償還フレームワークが製品選択に影響を与え、診断された患者に対して一貫した治療経路を好む傾向があります。国ごとのモニタリング期待値とアクセスの違いが利用の変動性を形作っています。ADHDや睡眠関連障害における持続的な需要と、徐放性オプションの着実な浸透が成長を支えています。
アジア太平洋
アジア太平洋は2025年に25.4%のシェアに達し、診断能力の拡大、認識の向上、大規模な人口における専門医療へのアクセスの改善によって推進されています。都市部の医療拡大とブランドおよびジェネリックオプションの幅広い利用可能性が市場参加をサポートしています。規制と処方の管理は国ごとに大きく異なり、浸透の不均一性を生んでいます。臨床トレーニング、薬局アクセス、モニタリングシステムが発展し続ける地域では成長の可能性が強いままです。
ラテンアメリカ
ラテンアメリカは2025年に4.9%のシェアを占め、国ごとに専門医へのアクセスが限られており、診断カバレッジが不均一であることを反映しています。アクセスの制約、償還の変動性、規制物質の規制が治療の継続性を制限する可能性があります。民間セクターのチャネルが診断された患者へのアクセスにおいてより大きな役割を果たすことが多いです。拡大の機会は、スクリーニングの改善、明確な処方経路、およびより強力な流通の信頼性に依存しています。
中東およびアフリカ
中東およびアフリカは2025年に2.3%のシェアを持ち、医療インフラの違いと専門医の利用可能性の不均一性によって形作られています。需要は、民間医療の浸透が強く、薬局システムがより発展している市場に集中しています。規制の管理とアクセス経路が処方のペースとリフィルの一貫性に影響を与えます。市場の拡大は、診断能力の向上、訓練された臨床医、および信頼できる供給の可用性に依存しています。
競争環境
中枢神経系刺激薬市場の競争は、確立された製薬ポートフォリオ、専門に焦点を当てた製剤プレーヤー、および幅広いジェネリックメーカーの混合によって特徴付けられています。差別化は、リリースプロファイル、投与形式、供給の信頼性、および支払者アクセス戦略によって推進されています。企業はライフサイクル管理、選択的なデリバリープラットフォームの革新、および規制物質の調剤環境におけるチャネル実行を通じて競争しています。パートナーシップ、買収、および製品ラインの拡張がポートフォリオの幅と市場の到達をサポートしています。
Ironshore Pharmaceuticals Inc.は、ADHDに特化した製品と商業化戦略を通じて競争しています。これらは、投与タイミング、服用の利便性、患者特有のレジメンニーズを重視しています。ポートフォリオの位置付けは、高ボリュームのADHD経路での需要を維持し、製品の差別化とチャネルの実行を通じてシェアを守ることに焦点を当てています。市場への参加は、継続的なリフィルのリズムをサポートする処方者や薬局との関係によって強化されています。戦略的なポートフォリオの行動は、隣接するCNS療法のニーズにさらにリーチを拡大することができます。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- Ironshore Pharmaceuticals Inc.
- Novartis AG
- 武田薬品工業株式会社
- Azurity Pharmaceuticals, Inc.
- Noven Therapeutics, LLC
- Janssen Pharmaceuticals Inc.
- Elite Pharmaceuticals Inc.
- KemPharm Inc.
- Adlon Therapeutics LP
- Jazz Pharmaceuticals Plc
- 久光製薬株式会社
- Teva Pharmaceutical Industries Ltd.
- Tris Pharma Inc.
- Viatris Inc.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは質的に分析され、企業をピュアプレイ、カテゴリー特化、業界特化、多角化として分類し、量的に分析されて、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の動向
- 2026年3月、Collegium PharmaceuticalとCorium Therapeuticsは、CollegiumがAZSTARYSを6億5千万ドルで買収する最終契約を発表しました。さらに最大1億3千5百万ドルのマイルストーン支払いの可能性があります。AZSTARYSはADHDのための中枢神経刺激薬の処方薬であり、買収はCollegiumのADHD市場での地位を強化し、2026年第2四半期に完了する予定で、通常の承認を条件としています。
- 2025年5月、CingulateはIndegeneとの以前の共同商業化契約を、CTx-1301の米国での商業化サポートのためのマスターサービス契約に置き換えました。Cingulateの申請によれば、IndegeneはCTx-1301のマーケティング、市場アクセス、価格設定、および商業運営をサポートできるとしています。CTx-1301はADHDのために開発されている1日1回の刺激薬として、以前の会社の開示で説明されています。
- 2025年4月、Glenmark Pharmaceuticals Inc., USAは、デキストロアンフェタミン サッカラート、アンフェタミン アスパラテート、デキストロアンフェタミン サルフェート、およびアンフェタミン サルフェートの5 mg、10 mg、15 mg、20 mg、および30 mgの錠剤の発売を発表し、2025年5月に流通を開始する予定です。これらの混合アンフェタミン塩錠剤は、アデロール錠剤と生物学的および治療的に同等であり、ADHD刺激薬セグメントで注目すべき新製品の発売となります。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 91億1200万米ドル |
| 2032年の収益予測 | 2032年までに117億4316万米ドル |
| 成長率 (CAGR) | 3.69% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 米ドル百万 |
| カバーされるセグメント | 薬物/製品タイプの見通し: アンフェタミン、メチルフェニデート、モダフィニル、リスデキサンフェタミン、デキストロアンフェタミン、メチルフェニデートHCl、その他の製品タイプ; 応用の見通し: ADHD、ナルコレプシー/睡眠障害、うつ病、その他の応用; 流通チャネルの見通し: 病院、小売薬局、オンライン薬局、その他の流通チャネル; 投与経路の見通し: 経口錠剤およびカプセル、注射剤、経皮パッチ |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Ironshore Pharmaceuticals Inc.; Novartis AG; 武田薬品工業株式会社; Azurity Pharmaceuticals, Inc.; Noven Therapeutics, LLC; Janssen Pharmaceuticals Inc.; Elite Pharmaceuticals Inc.; KemPharm Inc.; Adlon Therapeutics LP; Jazz Pharmaceuticals Plc; 久光製薬株式会社; Teva Pharmaceutical Industries Ltd.; Tris Pharma Inc.; Viatris Inc. |
| ページ数 | 336 |
セグメンテーション
薬物/製品タイプ別
- アンフェタミン
- メチルフェニデート
- モダフィニル
- リスデキサンフェタミン
- デキストロアンフェタミン
- メチルフェニデート塩酸塩
- その他の製品タイプ
用途別
- ADHD
- ナルコレプシー / 睡眠障害
- うつ病
- その他の用途
流通チャネル別
- 病院
- 小売薬局
- オンライン薬局
- その他の流通チャネル
投与経路別
- 経口錠剤およびカプセル
- 注射剤
- 経皮パッチ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の中枢神経系刺激薬市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までの中枢神経系刺激薬市場のCAGRはどのくらいですか?
どのセグメントが市場で最も大きなシェアを持っていますか?
中枢神経系刺激薬市場の成長を促進している要因は何ですか?
この市場で活動している主要な企業はどこですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中枢神経系刺激薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中枢神経系刺激薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 9,112 million → 2032: USD 11,743.16 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中枢神経系刺激薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中枢神経系刺激薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中枢神経系刺激薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中枢神経系刺激薬市場市場の成長要因
- 3.3 中枢神経系刺激薬市場市場の抑制要因および課題
- 3.4 中枢神経系刺激薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中枢神経系刺激薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中枢神経系刺激薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中枢神経系刺激薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中枢神経系刺激薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中枢神経系刺激薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中枢神経系刺激薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中枢神経系刺激薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中枢神経系刺激薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中枢神経系刺激薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中枢神経系刺激薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中枢神経系刺激薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中枢神経系刺激薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中枢神経系刺激薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中枢神経系刺激薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中枢神経系刺激薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中枢神経系刺激薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中枢神経系刺激薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中枢神経系刺激薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中枢神経系刺激薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
