
細胞健康スクリーニング市場の概要:
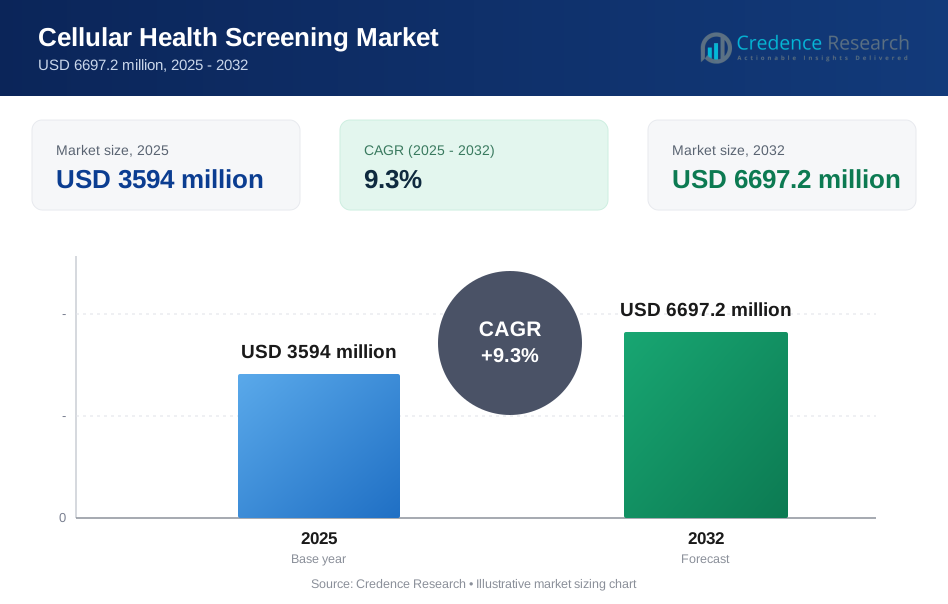
世界の細胞健康スクリーニング市場の規模は2025年に3594百万米ドルと推定され、2032年までに6697.2百万米ドルに達すると予想されており、2025年から2032年の間に年平均成長率9.3%で成長します。消費者と提供者が老化、炎症、酸化ストレス、微量栄養素の状態に関連するバイオマーカーを通じて早期のリスク可視化を優先するにつれて需要が拡大しています。成長はまた、デジタル注文経路を通じた検査のアクセスの増加と、主要な医療およびウェルネスエコシステム全体での予防スクリーニングパッケージの利用可能性の拡大からも恩恵を受けています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の細胞健康スクリーニング市場規模 | USD 3594 million |
| 細胞健康スクリーニング市場、CAGR | 9.3% |
| 2032年の細胞健康スクリーニング市場規模 | USD 6697.2 million |
主要な市場動向とインサイト
- 世界の細胞健康スクリーニング市場は、2025年の3594百万米ドルから2032年までに6697.2百万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率9.3%を示しています。
- 北米は2025年の収益の44.9%を占めており、成熟した診断インフラストラクチャと日常的なケア経路での予防医療の採用の高さに支えられています。
- シングルテストパネルは、2025年に60.8%の最大シェアを占めており、ターゲットを絞った注文パターンと特定のバイオマーカーの長期的な追跡の容易さに支えられています。
- 血液ベースの検査は、2025年に66.4%のシェアを占め、臨床的な親しみやすさと主要な細胞健康バイオマーカークラス全体での広範な互換性を反映しています。
- 病院ベースの収集は、2025年に41.2%のシェアを占め、臨床医が指示する検査経路と、より広範な診断評価内でのバンドルスクリーニングを反映しています。

セグメント分析
細胞健康スクリーニングの採用は、臨床的な検証、行動可能なウェルネス基準に対する消費者の需要、および予防検査経路へのアクセスの拡大によって形成されています。細胞健康スクリーニング市場は、バイオマーカーが早期介入の意思決定をサポートする長寿志向のケアモデルにおける日常的なモニタリング行動とますます一致しています。購入者は、解釈可能な出力を提供し、時間の経過とともに繰り返し測定でき、ライフスタイルやケアプランの調整に変換される明確な次のステップの推奨を提供するテストを好みます。
成長の勢いは、注文の利便性の拡大と、プロバイダーと消費者の両方にとって摩擦を減らす幅広いバイオマーカーメニューによっても支えられています。細胞健康スクリーニング市場は、複数の生理学的信号を単一のスクリーニングプロセスにまとめる能力から利益を得ており、コンプライアンスとフォローアップ率を向上させています。同時に、検査プロバイダーは、ターンアラウンドタイムの改善、報告の明確さ、縦断的追跡を競い合い、ウェルネスおよび予防ケアプログラム全体での繰り返し需要を強化しています。
テストタイプ別インサイト
シングルテストパネルは2025年に60.8%の最大シェアを占めました。シングルテストパネルは、広範なパネルの解釈を必要とせずに、ターゲットを絞ったバイオマーカーの質問に迅速に答えることができるため、広く採用されています。これらの提供は、炎症や酸化ストレスのモニタリングなど、焦点を絞ったチェックを希望する消費者の注文決定を簡素化します。シングルテストパネルはまた、繰り返しのテストサイクルをサポートし、一貫したベースラインとコストおよび複雑性の削減により、時間を超えたトレンド追跡を可能にします。
サンプルタイプ別インサイト
血液は2025年に66.4%の最大シェアを占めました。血液は、確立された取り扱いワークフローと標準化された参照範囲が、広範なバイオマーカーセット全体で高い信頼性をサポートするため、主要なサンプルとして残っています。血液採取は、日常的なケア設定にスムーズに統合され、臨床医の信頼と一貫した前分析品質をサポートします。血液検査は広範なメニューカバレッジを可能にし、細胞老化、炎症、栄養状態の目標に合わせて、より完全なスクリーニングストーリーを提供することができます。
収集サイト別インサイト
病院は2025年に41.2%の最大シェアを占めました。病院での収集は、スクリーニングがより広範な臨床検査に組み込まれることが多く、高スループットの検査量と強力な医師主導の利用を生み出すため、リードしています。病院はまた、変動を減らし、結果の一貫性を向上させる構造化された収集プロトコルを提供します。病院の経路はフォローアップの意思決定をサポートし、予防および慢性ケアモニタリングプログラム内での繰り返しテスト行動を強化します。
細胞健康スクリーニング市場の推進要因
予防健康と長寿志向のケアの増加
予防健康の採用は、リスクの早期特定と積極的な介入をサポートするバイオマーカーに基づくスクリーニングの需要を増加させます。細胞健康スクリーニングは、炎症、酸化ストレス、栄養状態の信号をベンチマークするために使用され、ライフスタイルやケアプランの変更を通知します。細胞健康スクリーニング市場は、症状に基づくテストではなく、進捗の測定可能な指標を求める消費者から利益を得ています。プロバイダーエコシステムも予防スクリーニングパッケージを拡大し、テスト頻度を増加させ、繰り返し需要を強化します。
- 例えば、InsideTrackerは9つのバイオマーカーを中心に構築されたファーストレスポンダー血液パネルを導入し、同社は再テストされたファーストレスポンダーの65%が一般人口の49%に対してHDLレベルを改善したと報告しています。同社の広範なプラットフォームでは、10の健康カテゴリーにわたる最大48の血液バイオマーカーを分析しています。
消費者への直接アクセスとデジタル注文の拡大
デジタル注文と家庭向けのテスト経路は、従来の紹介主導のラボテストを超えてリーチを広げます。セルラー健康スクリーニング市場は、購入フローの簡素化、報告形式の明確化、消費者に優しいテスト選択から恩恵を受けています。利便性を重視した採用は、初めての購入者をサポートし、縦断的な追跡のための再テストサイクルを改善します。テスト提供者は、コーチング、解釈サポート、個別の結果ナラティブを通じてエンゲージメントを強化し、混乱を減らし、フォローアップを改善します。
- 例えば、Function Healthはデジタルプラットフォームを通じて160以上のラボテストを提供し、メンバーを2,000以上のQuest Diagnosticsの場所に接続し、繰り返しのスクリーニングと縦断的な結果追跡のためのスケーラブルな消費者経路を作成しています。
より広範なバイオマーカーメニューと統合パネルの提供
より広範なバイオマーカーメニューは、健康のベースラインの完全性を向上させることでスクリーニングプログラムの価値提案を高めます。セルラー健康スクリーニング市場は、酸化ストレス、炎症、細胞老化のシグナルを結びつけて統一的な視点を提供するマルチマーカーアプローチから恩恵を受けています。統合パネルは、複数の注文を制限し、サンプル収集を簡素化することで摩擦を減らします。パネルベースの報告は、顧客満足度と再利用を強化する明確な行動経路もサポートします。
臨床およびウェルネスパートナーシップの改善
ラボ、ウェルネス提供者、予防ケアプラットフォーム間のパートナーシップは、スクリーニングを構造化プログラムに組み込むことでテスト採用を拡大します。セルラー健康スクリーニング市場は、提供者が結果をコーチング、栄養計画、またはリスク管理プロトコルに統合することで恩恵を受けます。これらの関係は患者のエンゲージメントを向上させ、フォローアップテストのための繰り返し可能な経路を作成します。パートナーシップはまた、信頼性と流通を強化し、消費者主導および提供者主導の両方のチャネルでの成長をサポートします。
セルラー健康スクリーニング市場の課題
セルラー健康スクリーニング市場は、テスト解釈の変動性や提供者および方法論間の基準範囲の違いに関連する課題に直面しています。報告に一貫したコンテキストが欠けている場合や、繰り返しのテストで結果が矛盾している場合、消費者はバイオマーカーの結果を明確な行動に変換するのに苦労するかもしれません。臨床医がウェルネス重視の提供に標準化の限界を感じると、市場の採用が制限される可能性があります。利害関係者は明確さを改善し、解釈アプローチを調和させ、混乱を減らすためのより良い教育をサポートする必要があります。
コスト感度もまた障壁となっており、特に補償されない、または任意の支出と見なされる広範なパネルに対して顕著です。セルラー健康スクリーニング市場は、特にプレミアムウェルネスセグメント内で、消費者の任意支出が減少する期間に不均一な需要を経験する可能性があります。高品質の物流、サンプルの安定性、運用の一貫性は、家庭モデルの配送コストを増加させます。提供者は、正確性、サービス品質、スケーラブルな報告インフラストラクチャと共に、手頃な価格をバランスさせる必要があります。
- 例えば、EverlywellはGravity Diagnosticsと提携してFDAがレビューしたサンプル安定性研究を実施し、0.9%生理食塩水で収集された鼻スワブが収集から最大96時間完全に保持されることを示しました。これは以前の48時間のウィンドウを倍にし、コールドチェーン依存性とその関連する出荷コストを削減し、在宅モデルを支援します。
細胞健康スクリーニング市場の動向と機会
一度のスクリーニングを繰り返しプログラムに変換する縦断的モニタリング形式の需要が高まっています。細胞健康スクリーニング市場は、単一イベントのテストではなく、トレンド追跡、ベースラインの構築、定期的な再評価をますます重視しています。プロバイダーは、ダッシュボード、解釈層、コーチングサポートの結果ジャーニーを通じてエンゲージメントを強化し、保持率を向上させます。縦断的モニタリングは、サブスクリプションのようなモデルや統合されたウェルネスパスウェイの機会を創出します。
- 例えば、Function Healthは、100以上のバイオマーカーをカバーする初回テストを受け、その後6ヶ月ごとに60以上のマーカーを測定する再テストパネルを行う縦断的健康管理モデルを中心に会員制を構築しています。これにより、孤立した読み取りではなく、生物学的システム全体のトレンドベースの比較が可能になります。
企業のウェルネス、統合医療、個別栄養プログラムを含む予防ケアエコシステムとの統合を通じて機会が拡大します。細胞健康スクリーニング市場は、スクリーニングの結果がライフスタイルプロトコル、サプリメント戦略、紹介ワークフローなどのケアパスウェイに接続されると利益を得ます。細胞老化シグナルと心血管代謝リスクマーカーを組み合わせた新しいパネルはプログラムの価値を高めます。新興市場での拡大は、診断能力の向上と予防医療サービスへの関心の高まりによって支えられています。
地域別インサイト
北アメリカ
北アメリカは2025年に44.9%のシェアを占め、確立された診断インフラストラクチャと消費者主導のテストパスウェイの広範な利用可能性によって支えられています。この地域は、予防スクリーニングへの支出の増加とバイオマーカー駆動のウェルネスプログラムの強力な採用から利益を得ています。主要なラボネットワークとデジタルヘルスプラットフォームは、統合パネル提供の拡大した配布と迅速な採用をサポートしています。報告の明確さと患者エンゲージメントへの継続的な投資は、再テスト行動を強化します。
ヨーロッパ
ヨーロッパは2025年に29.6%のシェアを占め、予防医療意識の高まりと統合ケアの採用拡大によって支えられています。需要は、早期リスク識別、ライフスタイル関連の健康プログラム、構造化スクリーニングパッケージへの関心の高まりによって支えられています。規制と品質の期待は、検証されたワークフローとより明確な結果解釈に重点を置くことを奨励します。プロバイダーパートナーシップと国境を越えた診断ネットワークは、スクリーニングサービスへのより広範なアクセスをサポートします。
アジア太平洋
アジア太平洋は2025年に18.5%のシェアを占め、主要経済国でのヘルスケアアクセスの向上、ウェルネス支出の増加、診断能力の拡大によって支えられています。需要は、予防スクリーニングへの消費者の意識の高まりと長寿関連の健康追跡への関心によって強化されています。デジタルファーストの注文モデルと拡大する民間医療ネットワークは、都市部の人口全体での採用をサポートしています。手頃なスクリーニングパスウェイの拡大は、さらなる拡大の余地を生み出します。
ラテンアメリカ
ラテンアメリカは2025年に4.2%のシェアを獲得し、需要は民間診断能力の拡大と予防的スクリーニングサービスの認知度向上によって支えられています。成長は、各国間のアクセスの不均一性と手頃な価格の制約によって形作られ、ターゲットを絞ったテストと選択的なパネル採用に焦点を当てることを強化しています。民間のラボや都市のウェルネスクリニックが最も一貫した利用をサポートしています。流通と教育の強化は、コンバージョンとリピートテスト行動を改善します。
中東・アフリカ
中東・アフリカは2025年に2.8%のシェアを占め、採用はプレミアム予防健康セグメントと民間医療ネットワークに集中しています。需要は、ウェルネスツーリズム、慢性疾患リスク認識の高まり、主要市場における診断インフラへの投資の増加によって支えられています。消費者の購買力がプレミアムスクリーニングパッケージを支える地域での採用が強化されています。臨床医指導の経路の拡大と物流の改善が、より広範なアクセスをサポートすることができます。
競争環境
細胞健康スクリーニング市場は、大規模なリファレンスラボ、専門ウェルネス診断プロバイダー、新興のデジタルファーストテストプラットフォーム間で競争が続いています。競争は、バイオマーカーメニューの拡大、報告と解釈サポートの改善、流通パートナーシップの強化、注文摩擦の削減に焦点を当てています。差別化は、テストポートフォリオの幅、サンプル収集の利便性、ターンアラウンドタイム、テスト結果を明確な行動計画に変換する能力によって形作られます。プロバイダーはまた、信頼性、品質保証、予防ケア経路とのプログラム統合で競争しています。
クエスト・ダイアグノスティクス・インコーポレーテッド は、広範なラボ規模と消費者向け経路を持ち、テストメニューの拡大と解釈サポートを通じて成長を支えています。クエスト・ダイアグノスティクス・インコーポレーテッドは、強力な流通リーチと確立されたラボインフラを活用して、高ボリュームの処理と一貫したサンプルハンドリングをサポートしています。同社は、消費者に優しい注文と結果を説明し、フォローアップテストを促進するツールを通じてエンゲージメントを強化しています。このアプローチは、予防健康とウェルネススクリーニングワークフロー内でのリテンションをサポートし、再発する需要に向けて会社を位置づけます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含みます:
- クエスト・ダイアグノスティクス・インコーポレーテッド
- ラボラトリー・コーポレーション・オブ・アメリカ・ホールディングス(ラボコープ)
- ジェノバ・ダイアグノスティクス
- スペクトラセル・ラボラトリーズ
- テロメア・ダイアグノスティクス
- ライフ・レングス
- リピート・ダイアグノスティクス
- セル・サイエンス・システムズ
- イムンディアグノスティクAG
- バイオリファレンス・ラボラトリーズ
- セグテラ株式会社
- タイタノボ株式会社
- クリーブランド・ハートラボ株式会社
- DNAラボ・インディア
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年3月、ロレアルグループはTru Diagnosticと美容指標とエピゲノムマーカーの関連性を研究するための戦略的研究開発パートナーシップを発表しました。Tru Diagnosticは、この協力が生物学的年齢とエピゲノムを中心に構築された細胞健康スクリーニングに関連する長寿関連アプリケーションにおけるエピジェネティクス科学の進展を目的としていると述べています。
- 2025年2月、Telo GenomicsはTrusted Health Advisorsとの契約を拡大し、Teloの診断技術のパートナーシップと商業化を支援するために延長しました。同社は、拡大された関係がテロメアベースのプラットフォームに関する臨床および研究イニシアチブを進展させるのに役立ち、診断アプリケーションの商業化支援を含むと述べています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 3594百万 |
| 2032年の収益予測 | USD 6697.2百万 |
| 成長率 (CAGR) | 9.3% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | テストタイプの展望による: 単一テストパネル(テロメアテスト、酸化ストレステスト、炎症テスト、重金属テスト); 複数テストパネル; サンプルタイプの展望による: 血液; 唾液; 血清; 尿; 収集サイトの展望による: 自宅/自宅サンプル収集; オフィス/オフィス内サンプル収集; 病院; 診断ラボ |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Quest Diagnostics Incorporated; Laboratory Corporation of America Holdings (Labcorp); Genova Diagnostics; SpectraCell Laboratories; Telomere Diagnostics; Life Length; Repeat Diagnostics; Cell Science Systems; Immundiagnostik AG; BioReference Laboratories; Segterra, Inc.; Titanovo, Inc.; Cleveland HeartLab, Inc.; DNA Labs India |
| ページ数 | 327 |
セグメンテーション
テストタイプ別
- 単一テストパネル
- テロメアテスト
- 酸化ストレステスト
- 炎症テスト
- 重金属テスト
- 複数テストパネル
サンプルタイプ別
- 血液
- 唾液
- 血清
- 尿
収集サイト別
- 自宅 / 自宅でのサンプル収集
- オフィス / オフィスでのサンプル収集
- 病院
- 診断検査室
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
セルラー健康スクリーニング市場の現在の市場規模と予測市場規模はどのくらいですか?
セルラー健康スクリーニング市場の成長率はどのくらいですか?
どのセグメントが細胞健康スクリーニング市場で最大のシェアを持っていますか?
細胞健康スクリーニング市場の成長を促進している要因は何ですか?
細胞健康スクリーニング市場の主要企業はどこですか?
どの地域が細胞健康スクリーニング市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細胞健康スクリーニング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細胞健康スクリーニング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3594 million → 2032: USD 6697.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細胞健康スクリーニング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細胞健康スクリーニング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細胞健康スクリーニング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細胞健康スクリーニング市場市場の成長要因
- 3.3 細胞健康スクリーニング市場市場の抑制要因および課題
- 3.4 細胞健康スクリーニング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細胞健康スクリーニング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細胞健康スクリーニング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細胞健康スクリーニング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細胞健康スクリーニング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細胞健康スクリーニング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細胞健康スクリーニング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細胞健康スクリーニング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細胞健康スクリーニング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細胞健康スクリーニング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細胞健康スクリーニング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細胞健康スクリーニング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細胞健康スクリーニング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細胞健康スクリーニング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細胞健康スクリーニング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細胞健康スクリーニング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細胞健康スクリーニング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細胞健康スクリーニング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細胞健康スクリーニング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細胞健康スクリーニング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
