
細胞ベースアッセイ市場の概要:
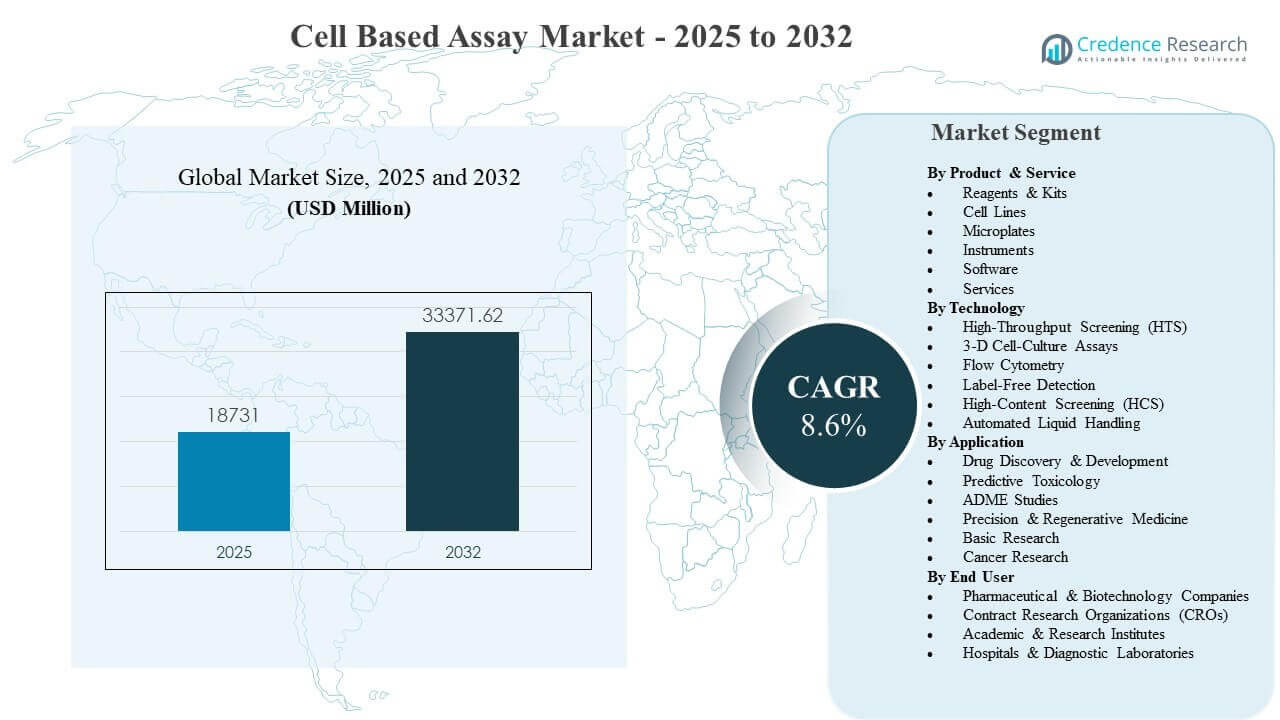
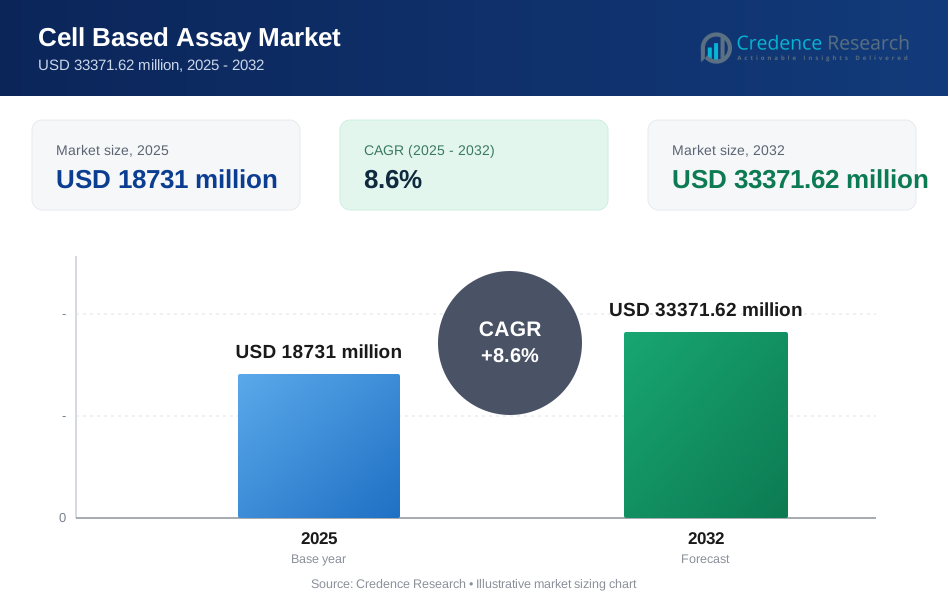
世界の細胞ベースアッセイ市場の規模は2025年に1,873億1,000万米ドルと推定され、2025年から2032年にかけて年平均成長率8.6%で成長し、2032年には3,337億1,620万米ドルに達すると予測されています。成長は主に、ターゲットの検証、経路の調査、初期の安全性スクリーニングのワークフロー全体で必要な機能テストの量を拡大する製薬およびバイオテクノロジーの研究開発活動の持続的な増加によって推進されています。自動化、画像ベースの読み出し、およびより生理学的に関連性のある細胞モデルの広範な採用は、アッセイの複雑さを高め、発見および翻訳プログラム全体で標準化された試薬、プレート、および分析ソフトウェアの継続的な需要を引き続き高めています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の細胞ベースアッセイ市場規模 | USD 18731 million |
| 細胞ベースアッセイ市場、CAGR | 8.6% |
| 2032年の細胞ベースアッセイ市場規模 | USD 33371.62 million |
主要な市場動向とインサイト
- 細胞ベースアッセイ市場は2025年から2032年にかけて8.6%のCAGRで拡大すると予測されており、スケーラブルな機能スクリーニングの持続的な需要を反映しています。
- 北米は2025年の収益の40.85%を占めており、密集したバイオファーマ研究開発とアッセイプラットフォームの採用に支えられています。
- 試薬とキットは2025年の製品およびサービスミックスで46.3%のシェアを占め、継続的な消費とワークフローの標準化に支えられています。
- ハイスループットスクリーニング(HTS)は2025年に37.4%のシェアを占めており、発見ラボにおける大量化合物トリアージへの継続的な依存を反映しています。
- 薬剤の発見と開発は依然として主要な応用分野であり、ターゲットの検証、リードの最適化、初期の安全性スクリーニングにおけるパイプラインの決定を導く細胞ベースの読み出しの中心的な役割を強調しています。
セグメント分析
細胞ベースアッセイ市場の需要は、再現性、スループット、およびアッセイの堅牢性が購入の優先順位を決定する高頻度の実験ワークフローに基づいています。試薬、プレート、およびアッセイ対応の消耗品は、ターゲット、細胞モデル、および化合物ライブラリ全体でアッセイが繰り返し実行されるため、強い継続的な需要を維持しています。自動化と標準化されたプロトコルは、マルチプレート実行の一貫性を高め、アッセイ化学、ハンドリングシステム、およびデータ処理を組み合わせた統合ソリューションの採用をサポートします。3Dフォーマットを含むより複雑な疾患モデルの拡大は、マルチパラメータ応答をキャプチャできるイメージング対応プラットフォームと分析の需要を強化します。
細胞ベースアッセイ市場における技術選択は、スクリーニング規模、読み出しの複雑さ、結果までの時間要件によって形作られています。ハイスループット環境では、迅速なターンアラウンドと高いプレート容量が優先され、HTS互換の検出化学と液体処理の採用が強化されています。翻訳関連性が重要な場合、3Dアッセイの使用が拡大し、形態と表現型を大規模に定量化できるイメージングとソフトウェアの需要が増加しています。エンドユーザーの購買行動も、特に規制されたプログラムや後期段階のプログラムにおいて、強力な技術サポートを備えた検証済みワークフローを好みます。
製品とサービスのインサイト別
試薬とキットは2025年に46.3%の最大シェアを占めました。試薬とキットがリードする理由は、高いアッセイ反復率が生存率、増殖、レポーター、経路パネル全体で安定した補充ニーズを生み出すためです。標準化されたキット形式は、ラボ間の一貫性を向上させ、スケールアップ時のプロトコルの変動を減少させます。マルチプレックスアッセイの広範な採用は、互換性のある検出化学と最適化されたバッファーの需要をさらに増加させます。試薬を機器や分析ツールとバンドルするベンダーエコシステムは、購買サイクル全体での粘着性を強化します。
技術インサイト別
ハイスループットスクリーニング(HTS)は2025年に37.4%の最大シェアを占めました。HTSがリードする理由は、発見チームがプレートベースのワークフローを使用して大規模な化合物コレクション全体で迅速な機能的トリアージを必要とするためです。高いスクリーニングボリュームは、自動化、簡素化されたアッセイ設定、再試験を減少させる堅牢なシグナルウィンドウを報います。大手製薬企業や主要CROの成熟したHTSインフラストラクチャは、プラットフォーム投資の継続をサポートします。液体処理、検出、分析ソフトウェアの互換性も、マルチアッセイプログラムの運用摩擦を減少させます。
アプリケーションインサイト別
薬物発見と開発は、細胞ベースアッセイ市場におけるアプリケーション需要をリードしています。なぜなら、パイプラインの進行には、ターゲット、経路、表現型応答全体での継続的な機能的証拠が必要だからです。初期段階のプログラムは、ヒットからリードへの最適化とメカニズムの検証のために繰り返し実験を行い、高いアッセイスループットを維持します。予測毒性学とADME研究は、後期試験よりも早くリスクを示す細胞ベースのアプローチの採用を強化します。精密医療と再生医療プログラムは、疾患関連の細胞モデルと機能的エンドポイントを中心に構築されたアッセイの需要をさらに増加させます。
エンドユーザーインサイト別
製薬およびバイオテクノロジー企業は、開発段階全体での継続的なスクリーニング、検証、安全性特性評価要件のため、細胞ベースアッセイ市場の主要なエンドユーザーベースを表しています。大規模な発見オペレーションも、自動化に適した消耗品と一貫性を向上させる標準化されたアッセイキットの需要を促進します。契約研究機関(CRO)は、特に専門的な形式や時間に敏感なプロジェクトのために、外部委託されたアッセイ容量を提供することで使用を拡大します。学術および研究機関は、後に産業ワークフローを情報提供する方法開発と翻訳研究を通じて需要を維持します。
細胞ベースアッセイ市場の推進要因
バイオファーマ研究とスクリーニングボリュームの拡大
バイオファーマのパイプラインは、ターゲット、経路、表現型にわたる高頻度の機能テストを必要とします。細胞ベースのアッセイは、多くの使用例において純粋な生化学的方法よりも生物学的関連性が高いです。化合物ライブラリーのスクリーニングの増加と迅速な反復サイクルにより、研究所は高スループットと標準化された消耗品に向かっています。アウトソーシングと協力モデルの拡大も、スポンサーとパートナーネットワーク全体で実行されるアッセイの総量を増加させています。
オートメーションと統合ワークフローの採用の増加
研究所のオートメーションは、マルチプレート実験全体での変動を減少させ、再現性を向上させます。自動液体処理はスループットを増加させ、一貫した投薬とタイミング制御を可能にします。機器、試薬、分析ソフトウェアの統合は、セットアップ時間を短縮し、標準化された報告をサポートします。オートメーションへの投資は、製薬、バイオテクノロジー、CROの業務全体でのコストと生産性の目標に一致しています。
- 例えば、Bio-Radは、ZE5 Cell Analyzerが1秒あたり最大100,000イベントを取得し、96ウェルプレートを15分未満で、384ウェルプレートを60分未満で処理できると報告しており、APIベースの統合を自動化された研究所システムにサポートしています。
より生理学的に関連した細胞モデルへのシフト
研究プログラムは、翻訳関連性を向上させるために複雑な細胞モデルをますます使用しています。3Dフォーマットと共培養システムは、スクリーニングやメカニズム研究において組織のような行動のより良い表現をサポートします。複雑なモデルは、高度なイメージング、堅牢な検出化学、およびデータ分析の必要性を増加させます。また、開発時間を短縮する検証済みの細胞株とアッセイ対応の細胞システムの需要も高まっています。
- 例えば、Corningは、1536ウェルスフェロイドマイクロプレートが1プレートで1,536個の均一な単一スフェロイドを生成でき、3つの独立した研究でZ'値が0.7を超えたと報告しており、3Dアッセイプラットフォームが生理学的関連性とスクリーニングの堅牢性の両方のために設計されていることを示しています。
腫瘍学と精密医療研究の成長
腫瘍学研究は、細胞ベースのアッセイが効率的に捉えることができる経路豊富で表現型駆動の読み出しを必要とします。精密医療プログラムは、患者に関連する生物学と治療反応シグネチャーの機能評価を好みます。標的治療薬と併用療法の拡大は、アッセイの複雑さと多重化のニーズを増加させます。これらの動向は、高コンテンツ手法、ラベルフリー検出オプション、およびソフトウェア駆動の分析の需要を支えています。
細胞ベースのアッセイ市場の課題
アッセイの変動性は、細胞の健康、継代数、培地条件、取り扱い手順が結果に影響を与えるため、細胞ベースのアッセイ市場における主要な運用上の課題です。複雑なワークフローは、サイトや時間を超えて再現性を維持するために厳格なプロセスコントロールを必要とします。多パラメータアッセイは、大規模なデータセットを生成し、専門的な分析スキルと検証済みのパイプラインを必要とします。これらの制約は、特に規制された環境や後期段階の環境でのトレーニングと品質要件を増加させます。
- 例えば、Revvityは、そのCellometer K2が60秒で細胞画像、濃度、活性率、平均直径の結果を提供でき、98%以上の哺乳類細胞タイプを分析できるパターン認識ソフトウェアを使用し、24サンプルのJurkatデータセットで濃度の変動係数が8.9%、活性率が1.0%であると報告しており、ベンダーが再現性を定量化し、細胞健康評価段階でオペレーター依存の変動を減少させていることを示しています。
コストと統合の複雑さは、小規模な研究所や新興バイオテクノロジー企業の採用を遅らせる可能性があります。高度なイメージングシステム、自動化、エンタープライズグレードのソフトウェアは、かなりの資本と検証の努力を追加します。試薬、機器、データプラットフォームが複数のサプライヤーから供給される場合、ワークフローの相互運用性の問題が発生する可能性があります。多様な細胞モデルにわたる性能の一貫性の強力な証拠が必要な場合、調達サイクルも延びる可能性があります。
細胞ベースアッセイ市場の動向と機会
AI支援の画像解析は、イメージングベースのアッセイがより多くのエンドポイントとより複雑なモデルに拡大するにつれて、ますます重要なトレンドになっています。改善された分析は手動解釈を減少させ、明視野および蛍光データセットから抽出される使用可能な信号を拡大することができます。標準化されたソフトウェアパイプラインの広範な採用は、発見および翻訳研究における意思決定サイクルを加速させることができます。表現型スクリーニングへの関心の高まりは、高度な分析能力への需要をさらに増加させます。
- 例えば、Molecular Devicesは、そのImageXpress Confocal HT.ai高コンテンツイメージングシステムが7つのレーザーと8つのイメージングチャンネルを備え、最大2倍のスキャン速度を提供し、MetaXpress PowerCoreを使用することで、分析速度を最大40倍に向上させ、3D分析ワークフローを数時間から数分に短縮できると報告しています。
3D細胞培養アッセイは、毒性および有効性予測のために生物学的関連性をより近づけることを求める研究チームにとって大きな機会を提供します。オルガノイドおよびスフェロイドワークフローの拡大は、イメージング対応のライブセルシステム、互換性のあるマイクロプレート、および最適化されたアッセイ試薬の需要をサポートします。3Dフォーマットのための検証済みのエンドツーエンドワークフローを提供するベンダーは、新しいユーザーの採用摩擦を減少させることができます。複雑なモデル実行のためのCRO能力の増加も、小規模スポンサー全体で市場アクセスを広げることができます。
地域別インサイト
北米
北米は2025年に細胞ベースアッセイ市場の収益の40.85%を占めました。地域の需要は、高いバイオファーマR&Dの強度、大規模な自動化およびイメージングプラットフォームの設置基盤、成熟したCROエコシステムによって支えられています。購入はしばしば検証済みのワークフロー、スケーラブルな消耗品、および標準化された報告をサポートする統合ソフトウェアを優先します。強力な学術および翻訳研究活動も、新しいアッセイフォーマットの採用を支えています。
ヨーロッパ
ヨーロッパは2025年に細胞ベースアッセイ市場の収益の24.80%を占めました。この地域は、確立された製薬ハブとメソッド開発およびアッセイ採用を支える強力な学術研究基盤から利益を得ています。ヨーロッパの購入者はしばしば、コンプライアンス準備、再現性、およびサイト間標準化を強調します。需要はまた、拡大する翻訳プログラムと公的および民間研究ネットワーク間の協力によって支えられています。
アジア太平洋
アジア太平洋地域は、2025年にセルベースアッセイ市場の収益の27.00%を占め、主要経済圏でのバイオファーマの能力拡大に伴い、重要な成長エンジンとしての地位を維持しています。R&D投資の増加とCRO能力の成長が、HTS互換の消耗品、自動化、データツールの需要を強化しています。翻訳研究と腫瘍学研究の拡大により、イメージングベースのアッセイと標準化試薬の必要性が高まっています。ベンダーパートナーシップと現地製造の拡大が、さらに採用を加速させる可能性があります。
ラテンアメリカ
ラテンアメリカは、研究活動の拡大と臨床および翻訳プログラムへの参加の増加に支えられ、2025年にセルベースアッセイ市場の収益の4.80%を占めました。採用は通常、研究インフラと資金レベルが現代のアッセイシステムをサポートする主要な拠点に集中しています。需要の成長は、ラボ自動化の段階的なアップグレードとCRO参加の拡大によって強化されています。地域の調達は、費用対効果が高く信頼性のある消耗品と柔軟なプラットフォーム互換性を好むことが多いです。
中東&アフリカ
中東とアフリカは、2025年にセルベースアッセイ市場の収益の2.55%を占めました。市場活動は、研究と医療の拠点に集中しており、投資がラボの近代化と翻訳研究をサポートしています。需要の成長は、医療システムのアップグレード、研究能力の構築、ターゲットを絞ったバイオファーマイニシアチブに関連しています。購入は一般的に、信頼性、技術サポート、および進化する研究プログラムに合わせたスケーラブルな消耗品を優先します。
競争環境
セルベースアッセイ市場の競争は、消耗品、自動化、検出、データ分析にわたるワークフローの幅、信頼性、統合に集中しています。サプライヤーは、検証済みのアッセイ性能、プラットフォームの相互運用性、自動化対応、および3D培養のような複雑なモデルのアプリケーションサポートを通じて差別化を図っています。試薬、マイクロプレート、機器、ソフトウェアにわたるポートフォリオの深さがクロスセルを可能にし、長期的な顧客維持をサポートします。イメージング分析、自動化互換性、標準化キットへの戦略的投資が、高スループットおよび多パラメータのユースケースに対するポジショニングを強化します。
サーモフィッシャーサイエンティフィック は、細胞培養、アッセイ試薬、消耗品、機器にわたる広範なワークフローカバレッジを通じて強力な地位を維持しています。同社のアプローチは、変動を減らしアッセイ開発サイクルを短縮する標準化キットと互換性のあるツールを重視しています。広範な流通とサポートインフラも、製薬、バイオテクノロジー、CRO、学術研究所全体での採用を強化しています。試薬とソフトウェア対応ワークフローの継続的なポートフォリオ更新が、アッセイの複雑さの増大に対応するのに役立ちます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- サーモフィッシャーサイエンティフィック
- ダナハーコーポレーション
- ベクトン・ディッキンソン・アンド・カンパニー (BD)
- メルク KGaA
- バイオ・ラッド・ラボラトリーズ
- パーキンエルマー
- コーニングインコーポレイテッド
- ロンザグループ
- チャールズリバーラボラトリーズ
- ユーロフィン・サイエンティフィック
- プロメガコーポレーション
- アジレントテクノロジーズ
- サルトリウスAG
- レヴィティ
企業の定性および定量分析が行われ、クライアントが広範なビジネス環境および主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類します。また、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いに分類します。
最近の動向
- 2025年10月、MilliporeSigmaはPromegaと提携し、3D細胞薬物発見技術を進化させることを目指しました。MilliporeSigmaのオルガノイドと合成化学の能力をPromegaのアッセイおよびレポーター技術と組み合わせることで、3D細胞培養内での細胞活動をリアルタイムで追跡できるアッセイの開発を目指しています。これらの3Dモデルは、従来の2Dモデルよりも生物学的に関連性が高いとされています。
- 2025年5月、INDIGO BiosciencesはStable Reporter Cell Linesを発売し、薬物発見および毒性研究のための細胞ベースのアッセイポートフォリオを拡大しました。同社はこれらの新しいレポーター細胞株を、持続的なスクリーニングおよび毒性研究を行う研究者にとっての長期的なツールとして位置付けました。
- 2025年4月、CN BioはPharmaronと長期的な戦略的パートナーシップを結び、薬物発見と開発のためのオルガンオンチップ技術を開発しました。この契約の下で、PharmaronはCN BioのPhysioMimix技術を既存のアプリケーション全体で検証し、両社は新しいアプリケーションの開発と、Pharmaronのグローバル施設全体でのPhysioMimix装置の設置を計画しています。
- 2025年1月、Partillion BioscienceはSLAS 2025でNanovial Multicell Assay Antibody Discovery Kitsの予約注文を開始しました。同社は、このプラットフォームがナノリットルスケールのハイドロゲルコンパートメントでのペア細胞研究を可能にし、単一のマイクロ遠心チューブで約1,000のマイクロウェルプレートに相当するスケールを提供することにより、細胞ベースのアッセイを変革するよう設計されていると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 18731百万 |
| 2032年の収益予測 | USD 33371.62百万 |
| 成長率 (CAGR) | 8.6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品&サービス展望別: 試薬&キット、細胞株、マイクロプレート、機器、ソフトウェア、サービス | 技術展望別: ハイスループットスクリーニング (HTS)、3-D細胞培養アッセイ、フローサイトメトリー、ラベルフリー検出、ハイコンテントスクリーニング (HCS)、自動液体処理 | アプリケーション展望別: 薬物発見&開発、予測毒性学、ADME研究、精密&再生医療、基礎研究、癌研究 | エンドユーザー展望別: 製薬&バイオテクノロジー企業、契約研究機関 (CROs)、学術&研究機関、病院&診断ラボ |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific、Danaher Corporation、Becton, Dickinson and Company (BD)、Merck KGaA、Bio-Rad Laboratories、PerkinElmer、Corning Incorporated、Lonza Group、Charles River Laboratories、Eurofins Scientific、Promega Corporation、Agilent Technologies、Sartorius AG、Revvity |
| ページ数 | 341 |
セグメンテーション
製品とサービス別
- 試薬とキット
- 細胞株
- マイクロプレート
- 機器
- ソフトウェア
- サービス
技術別
- ハイスループットスクリーニング (HTS)
- 3-D 細胞培養アッセイ
- フローサイトメトリー
- ラベルフリー検出
- ハイコンテントスクリーニング (HCS)
- 自動液体処理
用途別
- 創薬と開発
- 予測毒性学
- ADME研究
- 精密医療と再生医療
- 基礎研究
- がん研究
エンドユーザー別
- 製薬およびバイオテクノロジー企業
- 受託研究機関 (CROs)
- 学術および研究機関
- 病院および診断検査室
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の細胞ベースアッセイ市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までの細胞ベースアッセイ市場のCAGRは何ですか?
2025年における製品とサービスの中で、最も大きなセグメントは何ですか?
細胞ベースアッセイ市場の成長を促進する主な要因は何ですか?
細胞ベースアッセイ市場の主要企業はどこですか?
2025年に細胞ベースアッセイ市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細胞ベースアッセイ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細胞ベースアッセイ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 18731 million → 2032: USD 33371.62 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細胞ベースアッセイ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細胞ベースアッセイ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細胞ベースアッセイ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細胞ベースアッセイ市場市場の成長要因
- 3.3 細胞ベースアッセイ市場市場の抑制要因および課題
- 3.4 細胞ベースアッセイ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細胞ベースアッセイ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細胞ベースアッセイ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細胞ベースアッセイ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細胞ベースアッセイ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細胞ベースアッセイ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細胞ベースアッセイ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細胞ベースアッセイ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細胞ベースアッセイ市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細胞ベースアッセイ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細胞ベースアッセイ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細胞ベースアッセイ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細胞ベースアッセイ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細胞ベースアッセイ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細胞ベースアッセイ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細胞ベースアッセイ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細胞ベースアッセイ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細胞ベースアッセイ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細胞ベースアッセイ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細胞ベースアッセイ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
