
セフチオフル市場の概要:
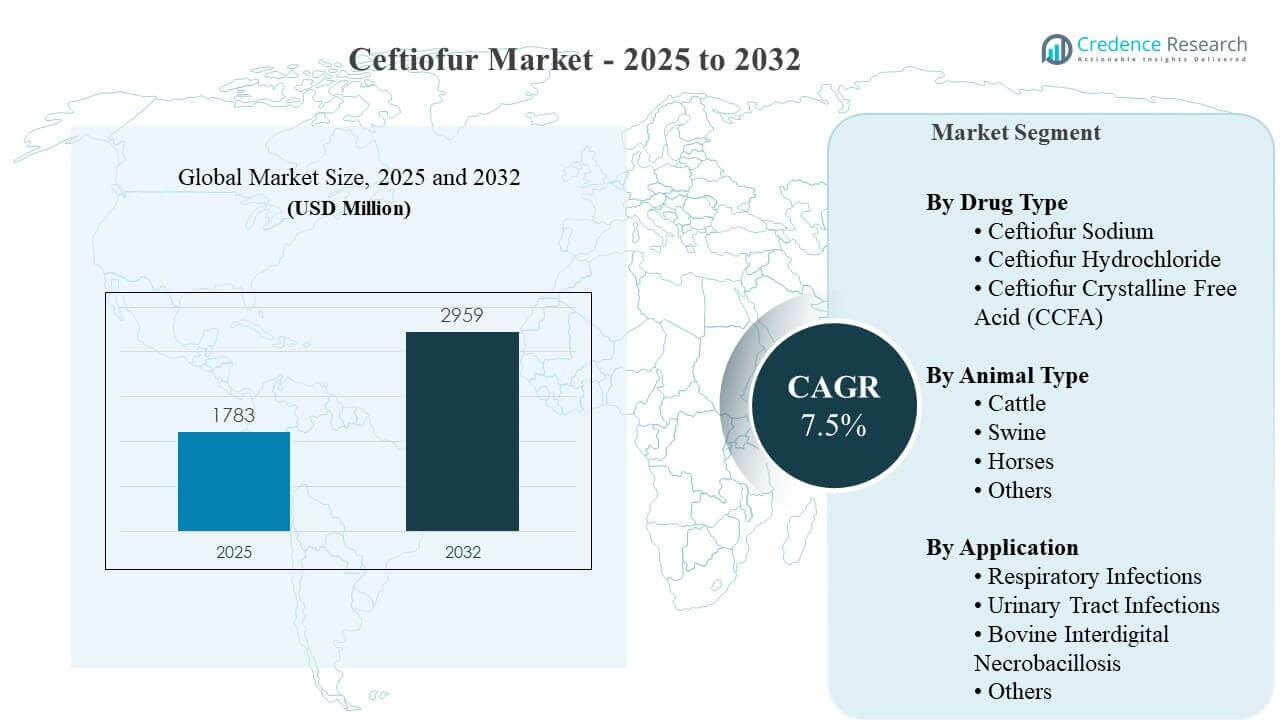
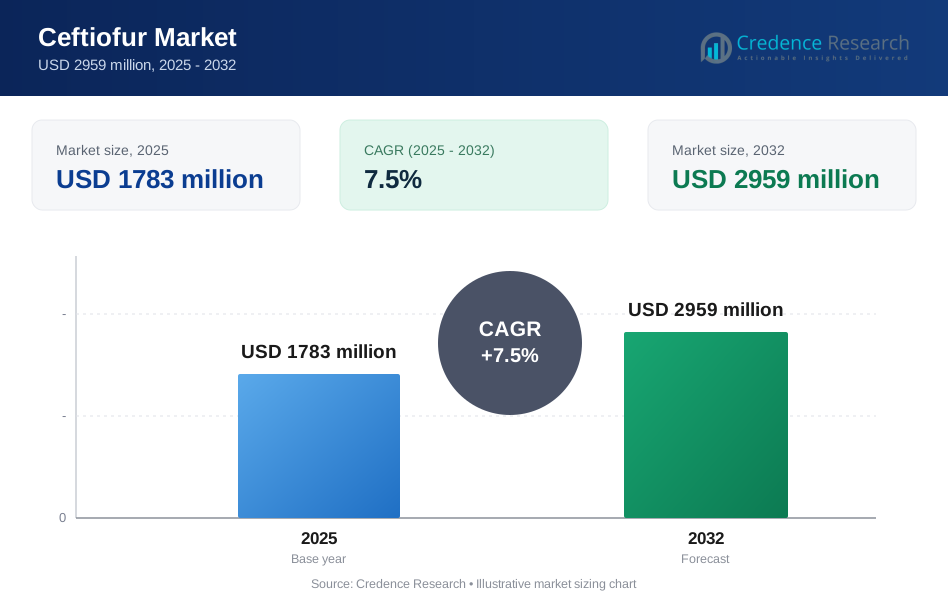
世界のセフチオフル市場の規模は2025年に1783百万米ドルと推定され、2032年までに2959百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)7.5%で成長しています。需要は主に、商業的な家畜システムにおける高影響の細菌感染を制御する必要性によって強化されています。迅速な臨床応答と予測可能な治療プロトコルが生産性を保護し、損失イベントを減少させます。北米とアジア太平洋は、牛や豚の生産規模、確立された獣医処方経路、注射用抗感染薬の強力な流通アクセスにより、最も重要な消費センターとして残っています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| セフチオフル市場規模 2025 | USD 1783百万 |
| セフチオフル市場、CAGR | 7.5% |
| セフチオフル市場規模 2032 | USD 2959百万 |
主要な市場動向とインサイト
- セフチオフル市場は、食用動物の感染管理プロトコルにおける持続的な使用を反映し、7.5%のCAGR(2025–2032)で拡大すると予測されています。
- セフチオフルナトリウムは、一般的な家畜の適応症における広範な使用と確立された調達の親しみやすさにより、2025年に58.3%の最大シェアを占めました。
- 牛は2025年に53.6%のシェアを占め、牛肉および乳製品の病気管理プログラムからの強い需要を示しています。
- 北米は2025年に34.7%のシェアを保持し、高い獣医薬品支出の強度と大規模な商業的牛および豚の運営によって推進されました。
- アジア太平洋は2025年に28.6%のシェアに達し、商業的な農業規模の拡大と主要な家畜生産経済における獣医アクセスの向上によって支えられています。
セグメント分析
セフチオフル市場の需要は、家畜医療におけるプロトコルに基づく購入によって形成されており、製品の選択は標的病原体、投与経路、および群れ環境での治療の利便性に合わせて調整されています。獣医の関係者は、一貫した臨床性能、予測可能な投与行動、および病気発生率が高い季節にわたる供給の継続性を優先します。牛および豚の呼吸器疾患やその他の高頻度の細菌感染における病気負担パターンは、農場の治療アルゴリズムにおいてセフチオフルベースの治療法を関連性のあるものに保ちます。管理期待と撤退時間の遵守は、さらに製剤の選択と農場での使用慣行に影響を与えます。
セグメントのパフォーマンスは、商業農場における労働力の可用性、取り扱い頻度、治療中のストレスイベントを最小限に抑える必要性などの運用現実も反映しています。長時間作用型の製剤は、大規模な群れで必要な投与回数を減らし、特に高スループットの運用において治療スケジュールの遵守をサポートします。同時に、一部の市場でのジェネリックの利用可能性と入札ベースの調達は価格競争を増加させ、メーカーは品質の一貫性、チャネルカバレッジ、獣医ネットワークへの顧客サポートを通じて差別化を図るようにしています。
薬剤タイプ別インサイト
セフチオフルナトリウムは2025年に58.3%の最大シェアを占めました。一般的な家畜の細菌感染に広く適用できるため、特に確立された注射形式を好む治療プロトコルがある場合に再購入をサポートします。セフチオフルナトリウム製品は、取り扱いや投与の慣行が馴染み深いため、クリニックや農場でのルーチンワークフローにも適しています。ブランド品とジェネリック品の両方での利用可能性により、調達の継続性が強化され、購入者はコスト、供給の信頼性、獣医の好みをバランスよく考慮できます。
動物タイプ別インサイト
牛は2025年に53.6%の最大シェアを占めました。牛のフィードロットや酪農場での高い牛の人口スループットは、経済的に重要な感染症に使用される効果的な抗感染薬の安定した需要を生み出します。牛の健康プログラムは、生産性の損失を制限するための迅速な介入を強調することが多く、適切な場合にはセフチオフルベースの製品の一貫した消費をサポートします。主要な牛の地域での強力な獣医サービスの浸透と確立された流通チャネルは、牛主導の需要をさらに強化します。
用途別インサイト
呼吸器感染症は、セフチオフル使用の中心的な需要ドライバーであり続けています。なぜなら、呼吸器疾患のエピソードは迅速に広がり、牛や豚のシステムで高い生産性の損失を引き起こす可能性があるからです。商業運用における治療プロトコルは、通常、獣医の監督と農場のコンプライアンスニーズに合わせた迅速で信頼性のある注射抗菌薬を優先します。牛の指間壊死症の管理も、跛行の減少が経済的に重要な牛の多い地域でのターゲット購入をサポートします。尿路感染症やその他の細菌性適応症は、種の混合や地域の獣医の実践パターンに応じて、追加のより断続的な需要を生み出します。
セフチオフル市場の推進要因
商業家畜における細菌性疾患イベントの高い経済的影響
商業的な牛や豚の運用では、細菌感染が体重増加、乳量、飼料転換率、生存率を妨げると、実質的な生産性の損失が発生します。獣医主導の治療プロトコルは、動物のパフォーマンスを安定させ、下流の合併症を減少させるために迅速な臨床応答を優先します。セフチオフルベースの治療法は、広範なカバレッジと確立された使用パターンが農場のニーズに合致する治療経路で依然として関連性があります。生産システムの強化と動物スループットの増加は、効果的な注射抗感染薬の基礎的な需要をさらに維持します。
家畜生産と獣医アクセスの拡大と近代化
組織化された家畜飼育の成長は、健康管理の標準化を促進し、獣医による定期的な介入を拡大します。より大きな農場単位は通常、治療プロトコルと推奨製品リストが定義された構造化された疾病管理プログラムを採用します。獣医サービスの向上と流通業者を通じた動物用健康製品の幅広い入手可能性により、セフチオフル製剤へのアクセスが強化されます。農場の運営が拡大するにつれて、購入がより体系的になり、群れの規模や予想される疾病発生率に基づく繰り返しの需要を支援します。
- 例えば、Huvepharmaは、より広範な獣医アクセスを支えるために必要な規模を強調し、その流通ネットワークが6大陸の90カ国以上をカバーしていると述べています。これは、動物健康供給業者が拡大する家畜システムや流通業者主導の市場に対応するのを助ける地理的な到達範囲を反映しています。
予測可能な投与と遵守しやすい治療形式の好み
農場の運営者は、取り扱いルーチンにスムーズに統合し、労力の負担を最小限に抑え、繰り返しの投与による動物のストレスを軽減する治療オプションを重視します。長時間作用型または便利な製剤は、獣医の指示に従うことを支援し、投与スケジュールの完了を改善できます。信頼性のある投与特性は、大量の環境で一貫した結果を維持するのに役立ちます。これらの運用上の考慮事項は製品選択に影響を与え、使用条件を形作る管理制約がある場合でも需要を維持することができます。
- 例えば、CevaのCevaxel-RTUは、実用的で遵守しやすい使用を基に構築されています。これは牛と豚用の50 mg/mlのセフチオフル注射剤で、牛ではミルクの引き取り時間がゼロ時間であり、牛では8日間、豚では5日間の肉の引き取り期間を示しています。これは、治療の便利さと明確な遵守パラメータが構造化された農場のルーチンでの使用を支える方法を示しています。
確立された供給業者ネットワークと動物健康企業による幅広いポートフォリオ参加
幅広い動物健康製造業者と流通業者が、地域や農場の種類を問わず製品の入手可能性を支えています。強力なチャネルの存在は、製品アクセスを改善し、在庫切れのリスクを減らし、供給の継続性に対する農家の信頼をサポートします。製剤や包装サイズのポートフォリオの幅広さにより、供給業者はさまざまな農場のニーズや調達モデルに対応できます。競争活動もまた、製品教育や獣医の意思決定者へのフィールドサポートを支援し、プロトコルに基づく購入環境での採用を強化します。
セフチオフル市場の課題
抗菌薬管理の圧力は、複数の地域でますます強まっており、抗生物質の選択、使用頻度、および遵守文書に対する精査が増加しています。処方規則の厳格化と監視は、裁量的な使用を減少させ、より管理された獣医監督のプロトコルへの需要をシフトさせる可能性があります。残留物と引き取り時間の遵守要件は、特に輸出志向のサプライチェーンにおいて、農場に対する運用上の負担を増加させます。これらの制約は、疾病負担が依然として大きい場合でも、一部のセグメントでの成長を制限する可能性があります。
- 例えば、NorbrookのCefenil RTUラベルは、厳格な管理遵守を強調しており、ラベルに記載された治療後、豚は4日間、牛は3日間の屠殺前の休薬期間があります。支持する残留試験では、豚には3日連続で5 mg/kg、牛には5日連続で2.2 mg/kgが使用され、セフトフルの使用が文書化された投与と休薬管理に密接に結びついていることを示しています。
価格圧力も、ジェネリック浸透率が高く、入札ベースの調達が行われる市場において、持続的な課題です。買い手はブランドよりもコストを優先することがあり、これが利益率を圧迫し、製造効率と流通規模の重要性を高めます。供給の継続性リスク、規制のライフサイクルの変化、製剤特有の取り扱いニーズは、一貫した市場実行をさらに複雑にする可能性があります。競争上の差別化は、単なるポートフォリオの存在ではなく、信頼性、品質の一貫性、チャネルの強さにますます依存しています。
セフトフル市場の動向と機会
より構造化された群健康プログラムへの段階的な移行は、プロトコルに沿った製品サポート、獣医教育、一貫した供給を提供するサプライヤーにとっての機会を生み出します。家畜事業が拡大するにつれて、予測可能な物流、包装オプション、顧客サービスを提供できるサプライヤーが大口顧客に対応する需要パターンが有利になります。セフトフル製剤をより広範な抗感染症およびサポートケアの提供と一致させるポートフォリオ戦略は、アカウント浸透を強化することができます。これらのダイナミクスは、農場の統合と近代化に結びついた成長機会をサポートします。
- 例えば、Zoetisはそのセフトフルポートフォリオをワークフロー効率の周りに位置付けています:公式のEXCEDE for Swineラベルは、5.0 mg/kgの単回筋肉内投与を指定しており、706頭の豚を含む複数の場所でのフィールドスタディで製品の効果が確認され、より低い取り扱い治療プロトコルが大規模な商業運営での標準化された群健康プログラムにより適合することを強調しています。
アジア太平洋地域での地域成長は、商業家畜生産の拡大、獣医アクセスの改善、生産性成果への注目の高まりに関連した機会を生み出します。現地の流通構造と規制の期待に合わせた市場参入戦略を採用するサプライヤーは、採用を改善することができます。改善された疾病監視、より良い診断経路、農場でのより規律ある治療開始からも機会が生まれます。これらの要因は、使用が適切で準拠している場合、管理フレームワークの下でも安定した拡大をサポートすることができます。
地域別インサイト
北米
北米は、2025年に34.7%のシェアを占め、大規模な牛と豚の産業と標準化された獣医治療プロトコルの高い採用によって支えられています。強力な流通ネットワークと確立された処方経路が、セフトフル製剤への一貫したアクセスをサポートしています。コンプライアンス要件と食品供給チェーン標準も、監視されたプログラム内での規律ある使用を促進します。
ヨーロッパ
ヨーロッパは2025年に24.1%のシェアを占め、意義ある家畜生産と比較的厳しい管理および監視環境を反映しています。需要は規制された獣医の実践と構造化された農場の健康管理によって支えられ、購入はコンプライアンス要件と調達の規律に影響されます。製品の位置付けは、適切な使用の整合性と信頼できる供給を強調することが多いです。
アジア太平洋
アジア太平洋は2025年に28.6%のシェアを獲得し、大規模な家畜人口と動物生産システムの商業化の進展によって推進されています。獣医アクセスの拡大と農場管理の近代化が、プロトコルに基づく感染制御の利用を支えています。市場の成長は、生産性、バイオセキュリティ、および主要経済国での流通範囲の改善に対する関心の高まりによっても支えられています。
ラテンアメリカ
ラテンアメリカは2025年に7.9%のシェアを保持し、主要国での大規模な牛産業と組織化された家畜運営の拡大によって支えられています。多くの市場では価格に敏感な購入傾向があり、ジェネリック医薬品と流通業者の役割が増しています。需要の成長は、農場の実践の近代化と獣医サービスの改善に関連しています。
中東・アフリカ
中東・アフリカは2025年に4.7%のシェアを占め、多くの地域での家畜システムの断片化と構造化された獣医プロトコルの浸透が比較的低いことを反映しています。需要は商業生産と強力な獣医流通カバレッジを持つ地域に集中しています。獣医サービスへのアクセスの改善と農場の近代化の進展が漸進的な成長を支えています。
競争環境
セフチオフル市場の競争は、ポートフォリオの幅、規制遵守能力、および家畜が多い地域での流通力によって形成されています。メーカーは、製剤の可用性、供給の信頼性、および獣医治療プロトコルとの整合性を通じて競争し、これが再購入に影響を与えます。獣医クリニック、流通業者、農場チャネルを通じた製品アクセスは、特に大規模なアカウントが一貫した納品と標準化されたパッケージを必要とする場合において、重要な差別化要因となります。ジェネリックの浸透が強い市場では価格競争力が増し、運用効率とチャネル規模が重要になります。
ゾエティス社は、広範な農場チャネルの存在と確立された獣医関係を活用して、家畜用抗感染薬で強力な地位を維持しています。ゾエティス社はまた、フィールド教育、流通の継続性、および牛の健康ニーズに対応した補完的なポートフォリオの整合性を通じて、プロトコル駆動の購入をサポートする能力から利益を得ています。製品の信頼性は、一貫した供給と大規模な商業運営に対応する能力によって強化されています。競争上の優位性は、牛病管理のための適切な使用の位置付けを維持しながら、管理期待に対応することにも依存しています。
業界の研究と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Zoetis Inc.
- Merck Animal Health
- セヴァ サンテ アニマル
- HIPRA S.A.
- ヘスター バイオサイエンス リミテッド
- ノーブロック ラボラトリーズ リミテッド
- ベトキノール S.A.
- ベーリンガーインゲルハイム アニマルヘルス
- ビルバック SA
- フヴェファーマ EOOD
- フィブロ アニマル ヘルス コーポレーション
- インタス ファーマシューティカルズ リミテッド
- カディラ ファーマシューティカルズ リミテッド
- ファイザー Inc.
- AN ファーマテック Co. Ltd.
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリー集中、業界集中、多角化に分類し、定量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いに分類します。
最近の展開
- 2025年2月、Zoetis Inc.はElanco Animal HealthからLoncor 300(フロルフェニコール)のマーケティング権を取得し、牛用抗感染症ポートフォリオを拡大しました。これにより、主力製品であるセフチオフル製品ExcedeおよびNaxcelと共にその地位を強化しましたが、この買収は新しいセフチオフル製剤ではなく、補完的なアンフェニコール系抗生物質を追加するものです。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 1783百万 |
| 2032年の収益予測 | USD 2959百万 |
| 成長率(CAGR) | 7.5% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 薬剤タイプの見通しによる:セフチオフルナトリウム、セフチオフル塩酸塩、セフチオフル結晶性遊離酸(CCFA);動物タイプの見通しによる:牛、豚、馬、その他;用途の見通しによる:呼吸器感染症、尿路感染症、牛の指間壊死症、その他 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Zoetis Inc.; Merck Animal Health; Ceva Santé Animale; HIPRA S.A.; Hester Biosciences Ltd.; Norbrook Laboratories Ltd.; Vetoquinol S.A.; Boehringer Ingelheim Animal Health; Virbac SA; Huvepharma EOOD; Phibro Animal Health Corporation; Intas Pharmaceuticals Ltd.; Cadila Pharmaceuticals Ltd.; Pfizer Inc.; AN PharmaTech Co. Ltd. |
| ページ数 | 332 |
セグメンテーション
薬剤タイプ別
- セフチオフルナトリウム
- セフチオフル塩酸塩
- セフチオフル結晶性遊離酸(CCFA)
動物タイプ別
- 牛
- 豚
- 馬
- その他
用途別
- 呼吸器感染症
- 尿路感染症
- 牛の指間壊死症
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
セフチオフル市場の現在の規模と将来の予測は何ですか?
2025年から2032年までのセフチオフル市場のCAGRはどのくらいですか?
どの薬の種類によるセグメントが最も大きいですか?
セフチオフル市場の成長を促進している要因は何ですか?
セフチオフル市場でリードしている企業はどれですか?
どの地域がセフチオフル市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 セフチオフル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のセフチオフル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1783 million → 2032: USD 2959 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 セフチオフル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. セフチオフル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるセフチオフル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 セフチオフル市場市場の成長要因
- 3.3 セフチオフル市場市場の抑制要因および課題
- 3.4 セフチオフル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 セフチオフル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 セフチオフル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、セフチオフル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 セフチオフル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. セフチオフル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はセフチオフル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 セフチオフル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 セフチオフル市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 セフチオフル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 セフチオフル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新セフチオフル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のセフチオフル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のセフチオフル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のセフチオフル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のセフチオフル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのセフチオフル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のセフチオフル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのセフチオフル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. セフチオフル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
