
市場概要
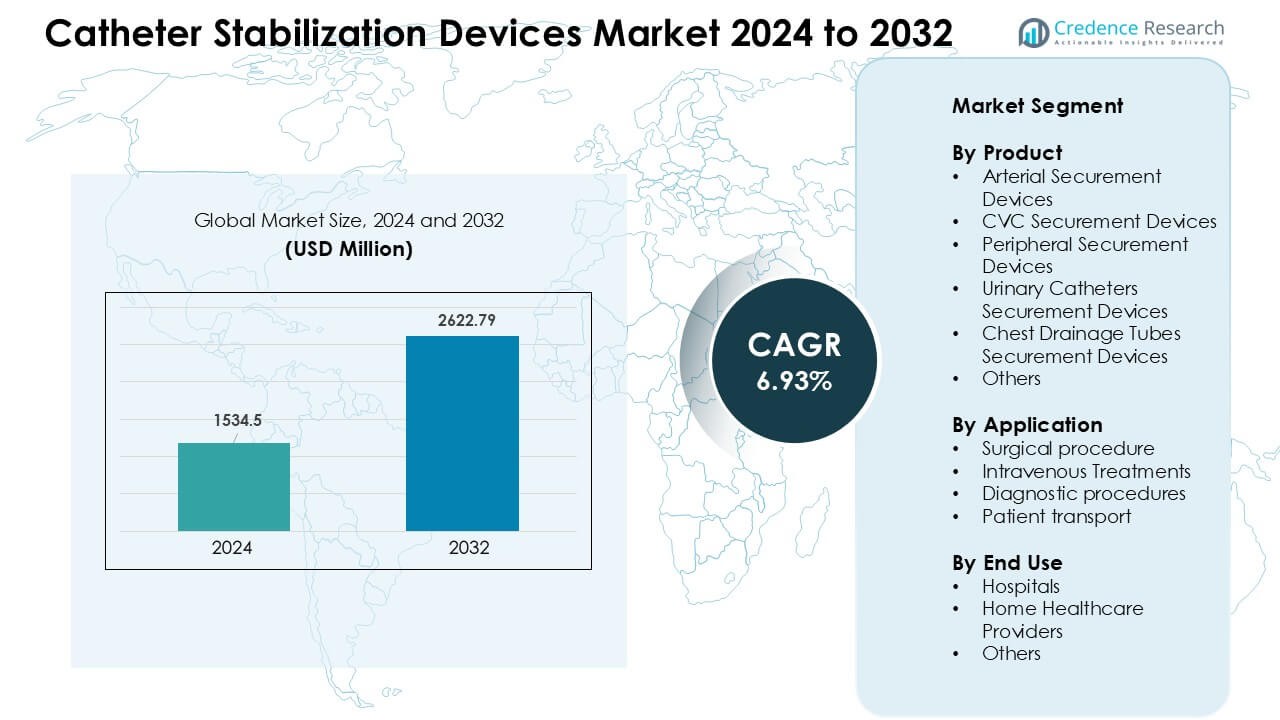
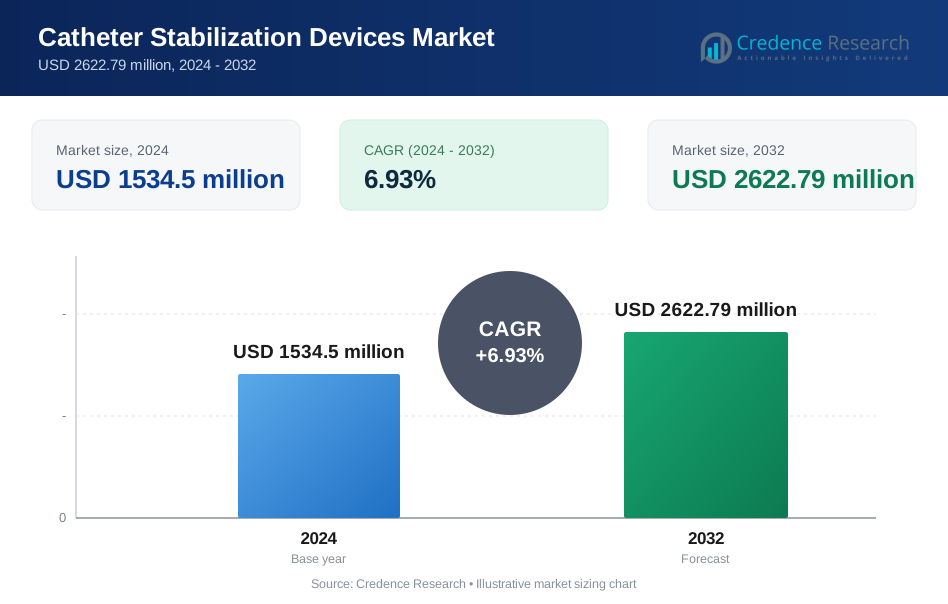
カテーテル固定デバイス市場は2024年に15億3,450万米ドルと評価され、予測期間中に年平均成長率6.93%で成長し、2032年までに26億2,279万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| カテーテル固定デバイス市場規模 2024 | 15億3,450万米ドル |
| カテーテル固定デバイス市場、CAGR | 6.93 % |
| カテーテル固定デバイス市場規模 2032 | 26億2,279万米ドル |
カテーテル固定デバイス市場は、Convatec Inc.、TIDI Products LLC、Baxter、VYGON、B. Braun Medical Inc.、DeRoyal Industries Inc.、Zibo Qichuang Medical Products Co., Ltd.、Merit Medical Systems、Dale Medical Products Inc.、3Mなどの主要企業によって推進されています。これらの企業は、先進的な接着技術、肌に優しい固定材料、病院や在宅ケアでの広範な臨床採用を通じて競争しています。製品の革新は、ラインの脱落を減らし、感染予防の目標をサポートすることに焦点を当てています。北米は、強力な医療インフラ、高い輸液療法量、設計された固定デバイスの早期使用に支えられ、2024年に38%のシェアで市場をリードしました。
市場の洞察
- カテーテル固定デバイス市場は2024年に500万米ドルと評価され、2032年までに26億2,279万米ドルに達すると予測されており、年平均成長率は6.93%です。
- 輸液療法の量の増加、慢性疾患治療の増加、感染予防基準の強化により需要が高まり、2024年には末梢固定デバイスが約41%のシェアを占めました。
- 肌に優しい接着剤の使用増加、延長留置カテーテルサポート、在宅ケア輸液の採用増加が、先進国および新興国の医療システムにおける主要なトレンドを形成しています。
- Convatec、Baxter、3M、B. Braun、Merit Medical Systems、VYGONなどの主要企業は、製品革新、強化された臨床医トレーニング、より広範なサプライチェーンネットワークを通じて拡大しており、競争は穏やかで製品のアップグレードが安定しています。
- 北米は2024年に38%のシェアで市場をリードし、次いでヨーロッパが29%、アジア太平洋が23%でした。病院は厳格な臨床プロトコルと高い患者回転率に支えられ、総エンドユースシェアの58%を占めました。
市場セグメンテーション分析:
製品別
末梢固定デバイスは2024年にカテーテル固定デバイス市場で約41%の支配的なシェアを占めました。病院では、急性および慢性ケアにおいて末梢IVラインが最も一般的なアクセスポイントであるため、これらのデバイスが広く使用されました。強い需要は、輸液手順の増加、デバイス交換率の上昇、感染制御への注力の高まりから生じました。動脈およびCVC固定デバイスも、集中治療の入院が増加したため、安定した使用が見られました。尿道カテーテルおよび胸部ドレナージチューブ固定デバイスは、臨床医が皮膚の外傷を減らし、患者の移動性を改善することを優先したため、注目を集めました。
- 例えば、多くの固定デバイスベンダーは、末梢静脈カテーテル固定具が「主力」製品であると報告しています。なぜなら、一般病棟では末梢静脈カテーテルの挿入が中心静脈ラインの設置を大幅に上回っているからです。ある市場レポートによれば、2024年には末梢固定デバイスだけで世界の固定デバイス収益の約37.82%を占めており、短期的なIV療法が病院の各部門でどれほど一般的であるかを反映しています。
用途別
2024年には、静脈内治療がカテーテル固定デバイス市場で約46%のシェアを占めました。成長は、救急、腫瘍、慢性疾患ケアにおける輸液療法の増加から来ています。ケアチームは、脱落を減らし、アクセスラインを長期間確保し、静脈炎を防ぐことを目指して需要が増加しました。外科手術も、術中カテーテル設置の増加により採用を支えました。診断手順や患者輸送では、安定したライン固定が安全性を維持し、再挿入を減らすのに役立ち、追加の需要を生み出しました。
- 例えば、外来輸液治療、救急部門でのIV挿入、短期療法セッションの使用増加が固定デバイスの安定した需要を維持しています。多くの病院や診療所では、特に静脈内アクセスにおいて、単純なテープや包帯ではなく、固定スタビライザーを日常的に使用しています。
エンドユース別
2024年には、病院が市場を支配し、約58%のシェアを占めました。これは、高い患者回転率、複雑な手順、厳格な感染予防基準によるものです。これらの施設は、ラインの失敗を減らし、偶発的な取り外しのケースを削減し、重要および一般病棟でのワークフローを改善するために固定デバイスに依存していました。ホームヘルスケアプロバイダーは、より多くの患者が自宅で長期IV療法を受けるようになり、安全なカテーテル管理の必要性が高まる中で使用を拡大しました。外来センターを含む他のエンドユーザーは、外来輸液および小手術の量が増加することで貢献しました。
主要な成長要因:
輸液療法の増加
輸液療法のニーズの増加は、病院や外来センター全体でカテーテル固定デバイスの強い需要を促進しています。がん、腎疾患、自己免疫疾患などの慢性疾患は頻繁なIVアクセスを必要とし、安全なカテーテル設置の必要性を高めています。医療チームは、これらの問題が追加の手順や感染リスクの増加を引き起こすため、脱落やラインの失敗を減らすことを目指しています。緊急入院の増加も、迅速な薬物投与が一般的になるにつれて、固定デバイスの使用を促進しています。輸液ケアが家庭環境に拡大するにつれて、介護者はより安全な長期使用をサポートするスタビライゼーションツールを好みます。IV療法の頻度の全体的な増加は、病院やホームケアプロバイダーがより信頼性の高い固定ソリューションを採用するよう促し続けています。
- 例えば、慢性疾患の増加に伴い、輸液療法デバイスの世界的な需要が高まっています。ある市場レビューによると、がん、心血管疾患、自己免疫疾患などの慢性疾患の増加が、世界的な輸液療法の需要を大きく促進しています。
感染予防への注力の高まり
感染管理プログラムは、カテーテルの動きに関連する合併症を減らすために、カテーテル固定装置のより広範な採用を促進しています。より良い固定は、集中治療室や一般病棟で依然として大きな懸念であるカテーテル関連の血流感染を制限するのに役立ちます。医療規制当局は、感染率の低下を報いる基準を推進し、提供者にライン管理の改善を促しています。固定装置は、皮膚の外傷を減らし、ドレッシングの交換を減らすことでこの目標をサポートします。多くの臨床医は、接着テープよりも工学的に設計された固定を好みます。なぜなら、それはより強力な保持力と一貫した性能を提供するからです。世界的な感染予防ルールが強化される中、固定装置は腫瘍学、外科、救急医療などの高リスク部門で優先順位を高め続けています。
- 例えば、8,494人の患者を対象とした35のランダム化比較試験のメタアナリシスでは、研究者は、縫合なしの固定装置(および抗菌/含浸ドレッシング)が、1,000カテーテル日あたりのカテーテル失敗率とカテーテル関連の血流感染率が最も低い戦略の一つであると結論付けました。
在宅および外来ケアへのシフト
現在、より多くの患者が病院外でIV療法を受けており、安全で使いやすいカテーテル固定装置の必要性が高まっています。訪問看護師は、予期せぬ取り外しを減らし、カテーテルの留置時間を延ばす固定システムに依存しています。慢性疾患治療の需要増加と費用対効果の高いケアにより、外来点滴センターも成長しています。固定装置は、これらの施設が手続きをスムーズにし、再挿入を減らすのに役立ちます。患者と家族は、日常活動中の偶発的な引っ張りを防ぐ安全なシステムを好みます。このシフトは、病院の負担を軽減するために国が分散型ケアと在宅治療を奨励する中、市場の全体的な拡大を強化します。
主要なトレンドと機会:
先進的で皮膚に優しいデザインの採用
メーカーは、敏感な患者の皮膚刺激を減らすのに役立つより優しい素材と改良された接着技術に焦点を当てています。これらのデザインは、より快適な装着感をサポートし、頻繁な交換なしで長時間の固定を可能にします。多くの企業が、現代の感染管理ニーズに合った成形固定プラットフォームと通気性のある接着剤を開発しています。病院は、強力な保持力と外傷の軽減を組み合わせたデバイスを評価しており、これが合併症率の低下に役立ちます。このトレンドは、ケアチームが患者の安全性と快適性を向上させる製品を求める中、着実な拡大をサポートします。
- 例えば、3Mは、カテーテルやチューブを皮膚に最大4日間固定する接着剤を使用し、圧力損傷のリスクを低減し、取り外しを優しくし、皮膚への損傷を減らすために硬いプラスチック部品を使用しないように設計されたチューブ固定装置を提供しています。
マルチデイおよび延長留置カテーテルの拡大
延長留置カテーテルは急性および慢性ケアでの支持を得ており、高性能な固定システムの必要性が高まっています。これらのカテーテルはより長く留置されるため、固定装置はより強力な安定性と耐湿性のあるデザインを提供する必要があります。腫瘍学、慢性点滴療法、救急医療の成長がより広範な採用をサポートしています。施設全体で延長使用カテーテルが拡大するにつれて、日常の動きや臨床処置において一貫したグリップを維持する固定装置の需要が高まっています。
- 例えば、標準的な末梢IVと救急部門での延長留置カテーテル(EDC)システムを比較したデータでは、EDCの中央値の留置時間が標準IVの3.8日と比較して5.9日であり、EDCが実質的に長い信頼性のあるカテーテル寿命を提供することが示されています。
主要な課題:
皮膚損傷と患者の不快感のリスク
一部の固定具は、特に高齢者や長期患者において、皮膚刺激や接着剤による外傷を引き起こすことがあります。これにより、敏感な集団での採用が制限され、臨床医は包帯やテープの代替品に頼ることになります。皮膚反応はドレッシングの交換を増やし、全体的なケアコストを上昇させます。これらの問題は、介護者が低リスク製品を好む在宅ケア環境での受け入れを遅らせます。メーカーは接着剤の改善に取り組んでいますが、患者の皮膚タイプの違いは一貫した課題として残っています。
低所得施設における予算制約
資源の少ない地域の病院は、設計された固定具の代わりに安価なテープベースの方法を選ぶことがよくあります。限られた償還と厳しい運営予算が、先進システムの採用能力を低下させます。これにより、公立病院や地方センターでの市場浸透が遅れます。購買マネージャーは必需品を優先し、専門的な固定具への投資が遅れます。これらの障壁は、新興市場での成長を制限し、高所得地域での世界的な需要が増加しているにもかかわらず、制約となっています。
地域分析
北アメリカ
北アメリカは2024年にカテーテル固定具市場の約38%を占めました。この地域は、高度なIV療法の高い採用率、強力な感染制御プログラム、および病院での設計された固定ソリューションの広範な使用から恩恵を受けました。慢性疾患の増加と輸液療法のボリュームの増加により、需要はさらに高まりました。大規模な病院ネットワーク、強力な償還サポート、頻繁な規制の更新も、プロバイダーが標準化された固定システムを使用するよう促しました。在宅輸液サービスは米国とカナダ全体で拡大し、皮膚に優しく安定した製品の長期需要を強化しました。
ヨーロッパ
ヨーロッパは2024年に市場の約29%を占め、厳格な臨床安全基準と設計されたカテーテル固定の強い嗜好に支えられました。ドイツ、英国、フランス、北欧の医療施設は、カテーテル関連感染率の低減を強調し、構造化された安定化プロトコルの採用を促しました。手術件数の増加と高齢化により、急性および長期ケア環境でのカテーテル使用が増加しました。この地域では、高度な接着剤と低外傷デバイスの需要も増加しました。外来輸液クリニックの拡大により、西ヨーロッパと東ヨーロッパの両方で製品の受け入れが向上しました。
アジア太平洋
アジア太平洋は2024年に約23%のシェアを占め、大規模な患者数、急速な病院拡張、感染予防の意識向上により最も成長が速い地域であり続けました。中国、インド、日本、韓国は急性ケアと腫瘍治療への投資を増やし、カテーテル設置率を高めました。病院は、トレーニングと感染制御ガイドラインの改善に伴い、テープベースの方法から設計された固定具に移行しました。慢性疾患の負担の増加と在宅ケアサービスの成長が、より広範な採用を支えました。国際ブランドと地域メーカーは、発展途上市場での製品の利用可能性を拡大しました。
ラテンアメリカ
ラテンアメリカは2024年に市場の約6%を占め、ブラジル、メキシコ、アルゼンチン、チリでの輸液療法の需要増加と病院基準の改善により推進されました。医療施設は、偶発的なラインの取り外しを減らし、治療の遅延を減らすために固定具の使用を拡大しました。採用の増加は、増加する患者数を扱う腫瘍センターや救急部門から来ました。しかし、公立病院の限られた予算が広範な展開を遅らせました。民間医療ネットワークとトレーニングプログラムの徐々な拡大が、安定した市場浸透を支え続けました。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカ、エジプトの医療インフラの改善に支えられ、2024年に約4%のシェアを占めました。プレミアム病院は、世界的な感染予防基準を満たすために高度な固定製品を採用しました。成長は主に、ラインの安定性が重要な集中治療室や外科部門からもたらされました。予算の制約により、いくつかのアフリカ諸国での採用は制限されましたが、三次医療施設への徐々な投資がアクセスを改善しました。国際的なサプライヤーは流通パートナーシップを拡大し、安全なカテーテル管理の実践に関する認識を高めるのに役立ちました。
市場セグメンテーション:
製品別
- 動脈固定デバイス
- CVC固定デバイス
- 末梢固定デバイス
- 尿道カテーテル固定デバイス
- 胸部ドレナージチューブ固定デバイス
- その他
用途別
- 外科手術
- 静脈内治療
- 診断手順
- 患者輸送
エンドユース別
- 病院
- 在宅医療プロバイダー
- その他
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
カテーテル固定デバイス市場は、Convatec Inc.、TIDI Products LLC、Baxter、VYGON、B. Braun Medical Inc.、DeRoyal Industries Inc.、Zibo Qichuang Medical Products Co. Ltd.、Merit Medical Systems、Dale Medical Products Inc.、3Mなどの企業が主導する強力な競争を特徴としています。これらの企業は、固定製品のポートフォリオを拡大し、接着技術を改善し、刺激を減らし長時間の装着をサポートする肌に優しい素材を導入することで競争しています。多くのメーカーは感染予防性能に焦点を当て、カテーテルの動きを抑え合併症の発生率を低下させるデバイスを提供しています。病院や外来点滴センターとのパートナーシップは流通の範囲を強化するのに役立ちます。いくつかのプレーヤーは、臨床医の作業効率と患者の快適性を向上させる人間工学に基づいたデザインに投資し、在宅ケア環境での成長を目指しています。アジア太平洋と北アメリカは、グローバルブランドと地元のサプライヤーがトレーニングプログラムと製品の提供を拡大する主要な競争地域です。費用対効果の高い固定ソリューションへの関心の高まりが戦略的ポジショニングをさらに形作っています。
主要プレイヤー分析
- Convatec Inc.
- TIDI Products, LLC.
- Baxter
- VYGON
- Braun Medical Inc.
- DeRoyal Industries, Inc.
- Zibo Qichuang Medical Products Co., Ltd.
- Merit Medical Systems
- Dale Medical Products, Inc.
- 3M
最近の動向
- 2025年11月、Convatec, Inc.の取引更新において、新しいカテーテル製品の活動が強調されました(例えば、同社は新しいコンパクトカテーテルとしてGentleCath Air™ for Womenを発表しました)。これは、尿カテーテル分野および関連アクセサリーへの継続的な投資を示しており、同社の輸液/失禁製品ライン全体での固定/安定化ソリューションの需要をサポートしています。
- 2025年1月、B. Braun Medical Inc.は、Clik-FIX®硬膜外/PNBカテーテル固定デバイスを発売しました(これは柔らかく、低プロファイルで、区域麻酔のためのカテーテルのずれ/脱落を減少させるように設計されています)。
- 2024年12月、DeRoyal Industries, Inc.は市場のリーチと販売の足跡を拡大するためにS2S Globalと戦略的パートナーシップを結びました(2024年12月18日に発表)。この動きは、DeRoyalの患者ケアおよび固定製品の広範な流通をサポートしています(同社は製品ポートフォリオにカテーテルストラップ/固定アイテムを引き続き掲載しています)。
レポートの範囲
この調査レポートは、製品、用途、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制シナリオ、業界を形成する技術的進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 急性および慢性ケアにおける輸液療法の量が増加するにつれて、需要が高まります。
- 多くの病院でテープベースの方法がエンジニアリングされた固定デバイスに置き換えられます。
- 皮膚に優しく、低外傷性の接着剤が敏感な患者の間で広く採用されるようになります。
- 在宅ケアの輸液の成長が、使いやすい固定ソリューションの需要を促進します。
- 感染予防基準が病院に固定プロトコルのアップグレードを促します。
- 長期間留置カテーテルが、より強力で長持ちするデバイスの必要性を増加させます。
- デジタルトレーニングツールが、臨床医の固定実践の改善とエラーの削減を支援します。
- 地域の製造業者がアジア太平洋地域で拡大し、製品の手頃な価格を向上させます。
- ハイブリッド固定デザインが高移動性の臨床環境をサポートするために登場します。
- 持続可能性の要件が、サプライヤーにより安全な材料と廃棄物削減パッケージの採用を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
カテーテル固定デバイス市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
カテーテル安定化デバイス市場は2024年から2032年の間に、どの複利年成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたカテーテル固定デバイス市場のセグメントはどれですか?
カテーテル固定デバイス市場の成長を促進している主な要因は何ですか?
カテーテル安定化デバイス市場の主要企業はどこですか?
どの地域がカテーテル固定デバイス市場で最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 カテーテル固定デバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のカテーテル固定デバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1534.5 million → 2032: USD 2622.79 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 カテーテル固定デバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. カテーテル固定デバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるカテーテル固定デバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 カテーテル固定デバイス市場市場の成長要因
- 3.3 カテーテル固定デバイス市場市場の抑制要因および課題
- 3.4 カテーテル固定デバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 カテーテル固定デバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 カテーテル固定デバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、カテーテル固定デバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 カテーテル固定デバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. カテーテル固定デバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はカテーテル固定デバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 カテーテル固定デバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 カテーテル固定デバイス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 カテーテル固定デバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 カテーテル固定デバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新カテーテル固定デバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のカテーテル固定デバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のカテーテル固定デバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のカテーテル固定デバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のカテーテル固定デバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのカテーテル固定デバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のカテーテル固定デバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのカテーテル固定デバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. カテーテル固定デバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
