
カテーテル検査室サービス市場の概要:
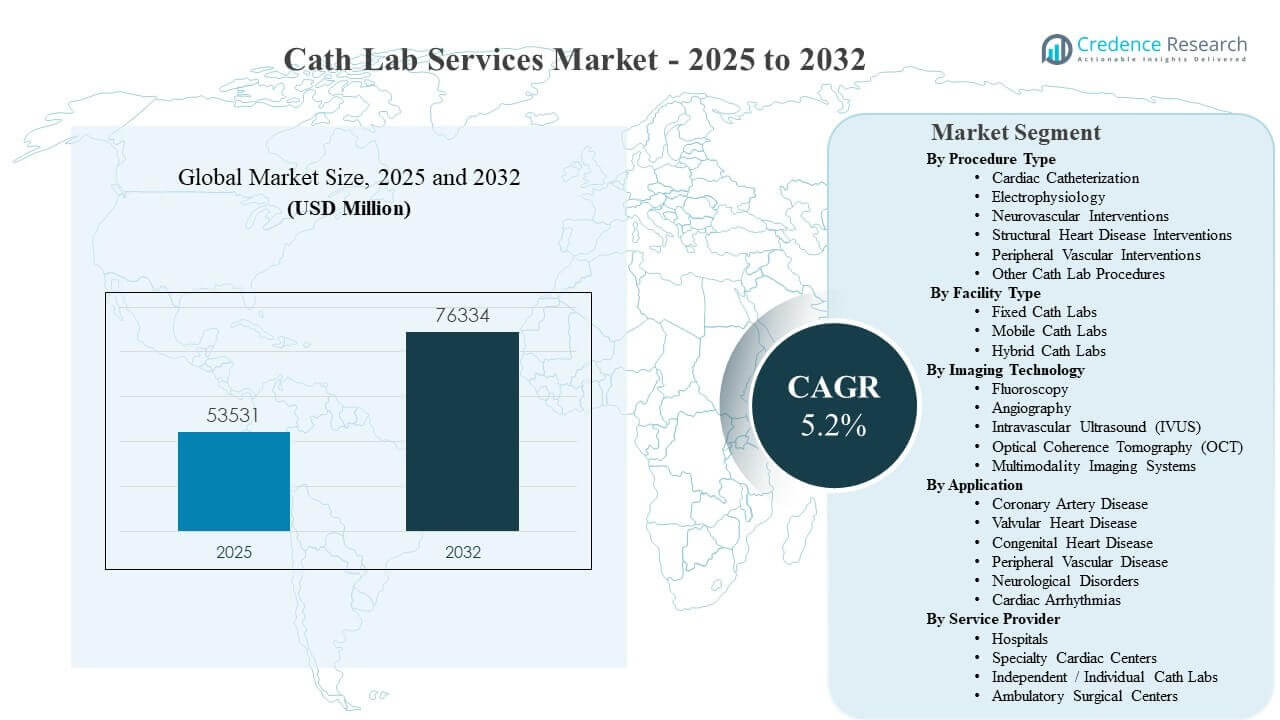
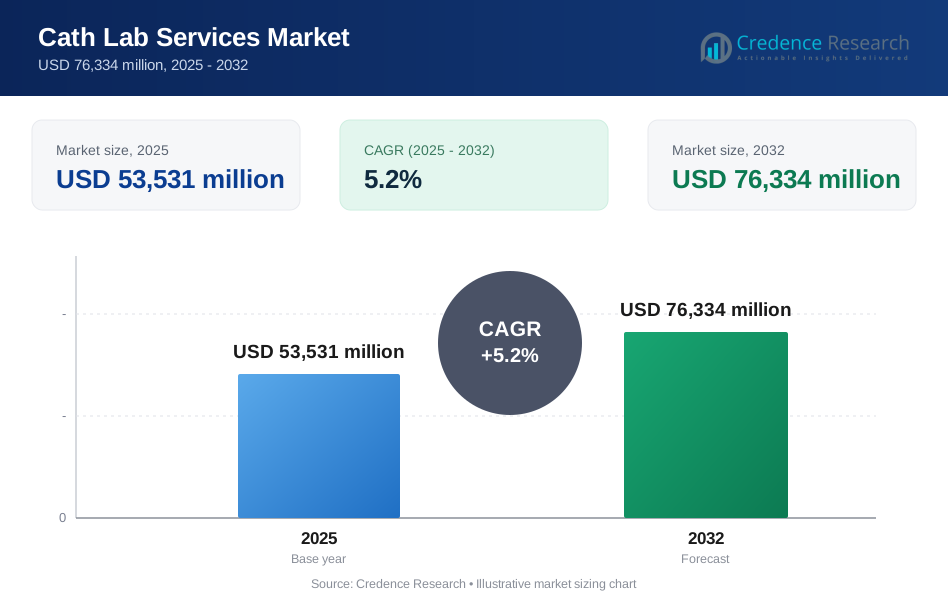
世界のカテーテル検査室サービス市場の規模は2025年に5,353億1,000万米ドルと推定され、2032年までに7,633億4,000万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)5.2%で成長しています。成長の主な要因は、冠動脈、末梢血管、電気生理学の経路における手続き件数の増加であり、これにより病院や専門の心臓センターはカテーテル検査室の容量を拡大し、スケジュールを最適化し、より高いスループットのワークフローに投資する必要があります。カテーテル検査室サービス市場はまた、低侵襲介入へのアクセス拡大や、高ボリュームの心血管ネットワークにおけるイメージングスイートの安定した交換サイクルからも利益を得ています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のカテーテル検査室サービス市場規模 | USD 53,531 million |
| カテーテル検査室サービス市場、CAGR | 5.2% |
| 2032年のカテーテル検査室サービス市場規模 | USD 76,334 million |
主要な市場動向とインサイト
- カテーテル検査室サービス市場は、持続的な多専門介入の需要を反映して、USD 53,531 million(2025年)からUSD 76,334 million(2032年)へと拡大しました。
- 北米は2025年に38.7%のシェアを占め、密集したカテーテル検査室インフラと高い手続きスループットに支えられています。
- アジア太平洋地域は2025年に27.1%のシェアを占め、能力拡大と介入心臓病学および神経血管サービスの需要増加を反映しています。
- ヨーロッパは2025年に24.6%のシェアを占め、成熟した紹介経路と心臓手術の広範な償還カバレッジに支えられています。
- 固定カテーテル検査室は、2025年に83.2%のシェアを占め、病院ベースのサービスラインにおける常設スイートの優位性を反映しています。
セグメント分析
カテーテル検査室サービス市場は、心臓病学、電気生理学、血管、神経血管の経路全体での手続きスループット、臨床の複雑さ、サービスラインの統合に焦点を当てたプロバイダーによって形成されています。病院や専門の心臓センターは、信頼性のある部屋の利用、予測可能なスタッフ配置、効率的なケースの回転を優先し、待機リストを短縮し、紹介の維持を改善します。需要はまた、専門的なイメージング、無菌ワークフロー、調整された術前後のケアを必要とする低侵襲手術の割合の増加によっても影響を受けています。
技術集約度は、プロバイダーが資本のアップグレードと運用効率のバランスを取る中で、カテーテル検査室サービス市場における主要な差別化要因であり続けています。イメージングプラットフォームと血管内ガイダンスツールは、特に複雑な冠動脈、構造的心臓、および末梢の介入において、手順の計画と最適化を改善するのをサポートします。施設の決定は、患者の重症度、外科的バックアップの必要性、および選択的スケジュールを妨げることなく多分野プログラムを実行する能力にしばしば結びついています。
手順タイプ別の洞察
心臓カテーテル検査と関連する冠動脈ワークフローは、多くのカテーテル検査室スケジュールの利用の基盤を維持し、診断および介入サービスの安定した基礎需要をサポートします。電気生理学プログラムは、三次病院や専門心臓センターで不整脈ケア経路が拡大するにつれて、手順時間の要件を拡大します。構造的心臓病介入は、高重症度のスイート準備とイメージング、麻酔、および臨床チーム間のより緊密な調整のための追加の需要を促進します。脳血管介入は、包括的な脳卒中能力と専門的な血管内チームを構築するセンターでのサービスニーズを増加させます。
施設タイプ別の洞察
固定カテーテル検査室は2025年に83.2%の最大シェアを占めました。 固定カテーテル検査室は、高ボリュームの病院心臓サービスラインを支える固定スイートとしてリードし、日常的および複雑な介入のための安定したイメージングパフォーマンスを提供します。固定カテーテル検査室は、複数の医師チーム間で予測可能なスケジューリングをサポートし、一貫したスループット管理を可能にします。固定カテーテル検査室は通常、隣接するICUおよび外科サービスと統合されており、高重症度のケースへの準備を改善し、紹介の信頼を強化します。
イメージング技術別の洞察
フルオロスコピーと血管造影は、冠動脈、末梢、および構造的心臓経路全体で広範な手順カバレッジが必要なため、基盤的なモダリティであり続けます。血管内超音波(IVUS)と光干渉断層撮影(OCT)は、複雑な冠動脈介入の最適化をサポートし、先進的なセンターでの需要を強化します。マルチモダリティイメージングシステムは、複数の高重症度プログラムを実行し、柔軟な部屋の構成を必要とするプロバイダーの間で勢いを増しています。カテーテル検査室サービス市場におけるイメージングの決定は、しばしば臨床的複雑性の組み合わせ、認定基準、およびプロトコル標準化の目標と一致します。
アプリケーション別の洞察
冠動脈疾患は、再発する診断および介入のニーズと大規模な適格患者数のため、全体の需要の大部分を牽引します。弁膜性心疾患は、構造的心臓経路が拡大し、多分野の心臓チームが紹介キャプチャを拡大するところで成長をサポートします。末梢血管疾患は、四肢虚血と複雑な血管疾患管理に対処するセンターでの血管内サービスの需要を維持します。心臓不整脈は、専門心臓センターでのアブレーションプログラムとモニタリング経路が拡大するにつれて、電気生理学サービスの利用を強化します。
サービスプロバイダー別の洞察
病院は、カテーテル室の容量と集中治療のバックアップ、麻酔カバー、統合された心胸部サービスを組み合わせ、高度な患者経路に対応するため、依然として主要なサービス設定となっています。専門的な心臓センターは、集中した心血管ワークフロー、短いスケジュールウィンドウ、選択的なケースに対する差別化された患者体験を通じて競争しています。独立したカテーテル室は、紹介パターンが支援され、支払者の動態が安定している地域で選択的に拡大しています。外来手術センターは、患者選択基準と安全プロトコルが短期滞在ケアモデルをサポートする低度の経路への参加を増やしています。
カテーテル室サービス市場の推進要因
心血管疾患の負担と手続き量の増加
カテーテル室サービス市場は、高齢化人口における心血管疾患の有病率が増加する中で、冠動脈および末梢介入の量が増加することによって推進されています。診断用カテーテル検査活動の増加は、病院ネットワーク全体での安定した基準利用をサポートします。低侵襲アプローチの利用拡大により、カテーテル室のスケジュールに対応するケースが増加します。プロバイダーは、スイートの利用可能性を増やし、プロトコルを標準化し、ケースの回転を改善して需要を管理しています。
- 例えば、フィリップスは、St. Antonius HospitalがAzurionプラットフォームを使用することで、介入手続き時間を17%短縮し、患者準備時間を12%短縮し、実施後に1日あたり1人の追加患者を治療できるようになったと報告しています。
低侵襲構造的心臓および血管内経路の拡大
カテーテル室サービス市場は、構造的心臓および複雑な血管内プログラムから利益を得ており、これには専門的なカテーテル室の準備が必要です。三次センターは、弁膜疾患および高リスク冠動脈集団を管理するために多分野の経路を拡大しています。プログラムの成長は、高度な画像診断、専門スタッフ、および調整された術前後サービスの需要を増加させます。これらの要件は、サービスの強度を強化し、容量拡大の決定をサポートします。
- 例えば、エドワーズライフサイエンスは、米国の800以上のサイトで10,000人以上の患者を対象とした実世界のTVTレジストリデータを報告し、そのSAPIEN 3 Ultra RESILIAバルブが29 mmバルブで統計的に有意なパラバルブリークの減少を示し、30日後に88.3%の患者がPVLを示さず、10.7%が軽度のPVLのみを示しました。
手続きの精度とワークフロー効率を向上させる技術アップグレード
カテーテル室サービス市場は、画像診断および血管内ガイダンス技術が手続き計画の改善と治療の最適化をサポートすることで成長しています。施設は、画像品質の向上、再撮影の削減、複雑な病変評価のサポートのためにアップグレードを採用しています。ワークフローの強化も、部屋の利用率を改善し、キャリブレーションや変更に関連するダウンタイムを削減します。プロバイダーは、技術投資をスループットの向上とサービスラインの差別化に結びつけています。
病院の容量最適化とサービスラインの競争力
カテーテル検査室サービス市場は、カテーテル検査室の生産性、紹介患者の維持、選択的手術のバックログ削減に焦点を当てた医療システムによって支えられています。病院は利用の安定化のために、スケジューリングシステム、スタッフモデル、標準化された経路管理を優先しています。競争力のある動態もまた、専門センターに対して容量の拡大と患者体験の向上を促しています。これらの行動は、提供者の設定全体でカテーテル検査室サービスの持続的な需要に繋がります。
カテーテル検査室サービス市場の課題
カテーテル検査室サービス市場では、運用上の制約が持続的な課題となっており、スタッフの不足が手続きのスケジューリング、部屋の利用、オンコールカバーに影響を与えています。インターベンショナル心臓病学と電気生理学は専門チームを必要とし、採用の遅れがスイートのインフラが利用可能な場合でも容量を制限する可能性があります。改装のダウンタイムと機器のメンテナンスは選択的スケジュールを妨げ、ボトルネックを生む可能性があります。コスト圧力もまた、資本アップグレードとサービス拡大のROIに対する精査を増加させます。
臨床および規制の複雑さは、特に高リスクの構造的心臓および神経血管手術において、カテーテル検査室サービス市場に摩擦を生じさせます。資格認定、経路の標準化、安全プロトコルは継続的なトレーニングと文書化の努力を必要とします。支払者のポリシーの変動性も、病院と外来の設定間でのケースミックスとケアの場所の決定に影響を与える可能性があります。これらの要因は、小規模施設での拡大を遅らせ、資源の豊富なセンターでの成長を集中させる可能性があります。
- 例えば、アボットのTriClip G4システムのFDA承認概要では、デバイスと薬を併用した175人の患者と薬のみを使用した175人の患者の臨床試験において、デバイスを使用した患者の100人中88人が1年以内に三尖弁逆流が中等度以下に減少し、100人中2人が30日以内に重大な安全合併症を経験したとされています。
カテーテル検査室サービス市場のトレンドと機会
カテーテル検査室サービス市場では、構造的心臓および複雑な血管内治療をサポートするために、ハイブリッド対応と学際的プログラム設計への強調が増しています。提供者は、カテーテル検査室のスケジューリングを画像診断、麻酔、および外科的バックアップ要件と整合させ、適格なケースボリュームを拡大しています。技術駆動型のプロトコル標準化は、臨床の一貫性を向上させ、分散ネットワーク全体でのトレーニング効率をサポートします。これらのアプローチは、高ボリュームシステムにおける差別化されたサービス提供の機会を生み出します。
外来および短期滞在の最適化は、病院や専門センターが入院負担を軽減するために経路を再設計することで、カテーテル検査室サービス市場におけるもう一つの機会を生み出します。合理化された事前評価と回復ワークフローは、選択された手続きのスループットと患者満足度を向上させます。モバイルカテーテル検査室は、改装中のサービスの継続性をサポートし、一時的な容量拡大を可能にします。これらのトレンドは、柔軟な容量戦略と利用管理の改善をサポートします。
- 例えば、モジュラーデバイスは、そのモバイルカテーテル検査室が数ヶ月ではなく数日で配達および設置でき、標準の8' x 48'のフットプリントを持ち、ポップアウトで15' x 48'に拡張可能で、OEMが設置した画像システムを備えた統合放射線シールドを含み、改装カバー、サービスの一時的な継続性、および短期的な容量拡大をサポートすると報告しています。
地域別インサイト
北アメリカ
北米は、カテーテルラボサービス市場において2025年に38.7%のシェアを占め、高いカテーテルラボ密度、強力な手技量、先進的な心血管ケア経路の広範な利用可能性によって支えられています。アメリカ合衆国とカナダの医療システムは、選択的および緊急のケースに対応するために、スループットの最適化、サービスラインの統合、技術の更新サイクルを重視しています。専門の心臓センターや大規模な病院ネットワークは、構造化された紹介モデルや複雑な介入プログラムを通じて需要を強化しています。
ヨーロッパ
ヨーロッパは、カテーテルラボサービス市場において2025年に24.6%のシェアを占め、成熟した心臓ケアネットワークと主要市場における確立された償還カバレッジによって支えられています。ヨーロッパのプロバイダーは、プロトコルの標準化、手技の安全性、固定カテーテルラボの効率的な利用に焦点を当て、日常的および高度な介入を行っています。構造的心臓プログラムや血管経路は専門センターで拡大を続け、三次ハブでのサービス強度を高めています。
アジア太平洋
アジア太平洋は、カテーテルラボサービス市場において2025年に27.1%のシェアを占め、大規模な人口における能力拡大と、インターベンショナル心臓病学および神経血管ケアへのアクセスの増加を反映しています。民間病院の投資と公共部門の近代化が主要都市でのスイート追加を強化しています。低侵襲手術の需要の増加も、施設がより高いボリュームと複雑化するケースを管理するために、画像能力とスタッフモデルを改善するよう促しています。
ラテンアメリカ
ラテンアメリカは、カテーテルラボサービス市場において2025年に6.2%のシェアを獲得し、需要は主要な大都市病院システムや民間プロバイダーに集中しています。成長は選択的な能力拡大、心血管手技量の増加、主要センターでの画像スイートの近代化によって支えられています。制約には、インフラの不均一な分布と、トップティアの都市ネットワーク外でのアクセスの変動性が含まれます。
中東・アフリカ
中東・アフリカは、カテーテルラボサービス市場において2025年に3.4%のシェアを占め、GCC医療ハブや選択された三次センターへの集中投資によって支えられています。成長は通常、近代化プログラム、民間病院の拡大、専門的な心臓サービスラインの開発によって推進されます。国ごとのインフラの変動性によりシェアは小さくなっていますが、主要な都市センターは介入能力を拡大し続けています。
競争環境
カテーテルラボサービス市場における競争は、能力拡大、技術のアップグレード、サービスラインの統合、臨床の質とスケジューリングアクセスを通じた差別化に集中しています。病院システムは、心臓病学、電気生理学、血管経路全体での増加するボリュームを管理するために、プロトコルの標準化とスループットの改善を追求しています。民間病院グループや専門センターは、より迅速なスケジューリング、患者体験のデザイン、先進的な画像診断とハイブリッド対応へのターゲット投資を通じて競争しています。モバイルおよび暫定的な能力ソリューションも、改修の中断を減らし、柔軟なサービスの継続性を可能にすることで競争に影響を与えています。
InHealth Groupは、改修サイクルや容量制約の際の継続性をサポートする暫定および移動型カテーテルラボの容量モデルを通じて、カテーテルラボサービス市場で差別化を図っています。InHealth Groupのアプローチは、迅速な展開、予測可能なスケジュールの継続性、選択的経路への影響を最小限に抑えることを求める病院のニーズに合致しています。InHealth Groupのポジショニングは、近代化プロジェクトを遅らせることなく柔軟な部屋の利用を必要とする医療システムをサポートします。この運営モデルは、プロバイダーがスループットと紹介の信頼性を保護するのを助けることで、固定スイート戦略を補完します。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- InHealth Group
- Alberta Health Services
- Alliance Medical Group / Alliance Medical GmbH
- Ramsay Health Care
- PeaceHealth
- Campbell County Health
- Canyon Vista Medical Center
- Henry Ford Health
- Ochsner Rush Health
- Adventist Health Bakersfield
- Netcare Hospitals
- El Camino Health
企業の定性および定量分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の進展
- 2025年6月、TeleflexはBIOTRONIKの血管介入事業の買収を完了し、この取引がカテーテルラボでのグローバルな存在感を大幅に強化し、介入技術のポートフォリオを拡大すると述べました。この更新は、カテーテルラボサービス市場に関連しており、カテーテルラボで実施される手続き全体でTeleflexの地位を強化します。
- 2025年10月、Royal Philipsは、業界初のカテーテルラボ統合を導入し、術前のCTデータをCアームの動きと自動的に同期させ、カテーテルラボでのCTガイドPCIの道を開くとしています。Philipsは、この導入により術前の画像が直接カテーテルラボのワークフローに組み込まれ、手続きの効率が向上し、介入心臓病学のケアをサポートできると述べました。
- 2026年2月、Medtronicは、介入心臓病学のポートフォリオを拡大し、リアルタイムの生理学的データでカテーテルラボを変革する戦略の一環として、最大5億8500万ドルでCathWorksを買収する意向を発表しました。同社は、この買収により冠動脈疾患のより個別化された治療決定をサポートし、カテーテルラボベースの診断と治療におけるMedtronicの存在感を高めると述べました。
- 2026年3月、コロンビアアジア病院ブキットジャリルは、新しい心臓カテーテルラボを開設し、最小侵襲手術を通じて高度な心臓および血管ケアへのアクセスを拡大しました。病院は、新しいカテーテルラボを専門の心臓サービスを強化し、命を救う介入へのアクセスを改善するための重要なステップと説明しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 53,531百万 |
| 2032年の収益予測 | USD 76,334百万 |
| 成長率 (CAGR) | 5.2% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 手続きタイプの見通し: 心臓カテーテル法、電気生理学、神経血管介入、構造的心疾患介入、末梢血管介入、その他のカテーテルラボ手続き; 施設タイプの見通し: 固定カテーテルラボ、移動式カテーテルラボ、ハイブリッドカテーテルラボ; 画像技術の見通し: フルオロスコピー、血管造影、血管内超音波 (IVUS)、光干渉断層撮影 (OCT)、多モダリティ画像システム; 応用の見通し: 冠動脈疾患、弁膜症、先天性心疾患、末梢血管疾患、神経障害、心不整脈; サービスプロバイダーの見通し: 病院、専門心臓センター、独立/個別カテーテルラボ、外来手術センター |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | InHealth Group、Alberta Health Services、Alliance Medical Group / Alliance Medical GmbH、Ramsay Health Care、PeaceHealth、Campbell County Health、Canyon Vista Medical Center、Henry Ford Health、Ochsner Rush Health、Adventist Health Bakersfield、Netcare Hospitals、El Camino Health |
| ページ数 | 342 |
セグメンテーション
手続きタイプ別
- 心臓カテーテル検査
- 電気生理学
- 神経血管インターベンション
- 構造的心疾患インターベンション
- 末梢血管インターベンション
- その他のカテーテル検査手順
施設タイプ別
- 固定式カテーテル検査室
- 移動式カテーテル検査室
- ハイブリッドカテーテル検査室
イメージング技術別
- フルオロスコピー
- 血管造影
- 血管内超音波(IVUS)
- 光干渉断層撮影(OCT)
- マルチモダリティイメージングシステム
用途別
- 冠動脈疾患
- 弁膜症
- 先天性心疾患
- 末梢血管疾患
- 神経障害
- 心不整脈
サービスプロバイダー別
- 病院
- 専門心臓センター
- 独立/個別カテーテル検査室
- 外来手術センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
カテーテル検査室サービス市場の現在の規模はどれくらいで、予測される価値は何ですか?
カテーテル検査室サービス市場の成長率はどのくらいですか?
カテーテル室サービス市場で最も大きなセグメントはどれですか?
カテーテル室サービス市場の成長を促進している要因は何ですか?
カテーテルラボサービス市場の競争環境にはどの企業が含まれていますか?
どの地域がカテーテル検査室サービス市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 カテーテル検査室サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のカテーテル検査室サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 53,531 million → 2032: USD 76,334 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 カテーテル検査室サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. カテーテル検査室サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるカテーテル検査室サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 カテーテル検査室サービス市場市場の成長要因
- 3.3 カテーテル検査室サービス市場市場の抑制要因および課題
- 3.4 カテーテル検査室サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 カテーテル検査室サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 カテーテル検査室サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、カテーテル検査室サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 カテーテル検査室サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. カテーテル検査室サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はカテーテル検査室サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 カテーテル検査室サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 カテーテル検査室サービス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 カテーテル検査室サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 カテーテル検査室サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新カテーテル検査室サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のカテーテル検査室サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のカテーテル検査室サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のカテーテル検査室サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のカテーテル検査室サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのカテーテル検査室サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のカテーテル検査室サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのカテーテル検査室サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. カテーテル検査室サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
