
心臓モニタリング市場の概要:
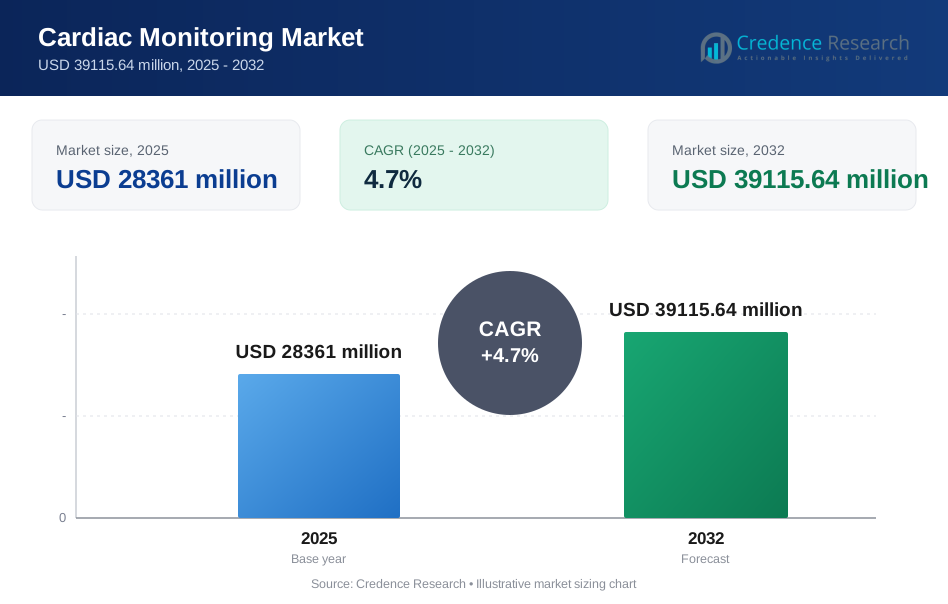
世界の心臓モニタリング市場の規模は2025年に283億6100万米ドルと推定され、2032年までに391億1564万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)4.7%で成長します。最も強力な成長要因は、施設内の短期間の検査を超えて、長期間のリズムキャプチャを必要とする外来および遠隔ケア経路の拡大であり、スクリーニング、診断、退院後の監視、慢性疾患のフォローアップにおけるモニタリングの利用が増加しています。北米は引き続き需要を支えており、接続されたモニタリングワークフローの高い採用に支えられ、ヨーロッパとアジア太平洋地域は心臓ケア提供のアクセス拡大と近代化を通じて増分拡大に貢献しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心臓モニタリング市場規模 2025 | 283億6100万米ドル |
| 心臓モニタリング市場、CAGR | 4.7% |
| 心臓モニタリング市場規模 2032 | 391億1564万米ドル |
主要な市場動向とインサイト
- 心臓モニタリング市場は、2025年の283億6100万米ドルから2032年までに391億1564万米ドルに拡大すると予測されており、2025年から2032年にかけてCAGR 4.7%で成長します。
- 安静時心電図は2025年に33.4%の最大シェアを占め、スクリーニング、トリアージ、長期的なリズム評価における心電図の基盤的役割を反映しています。
- 従来型(有線)システムは2025年に55.3%の収益シェアを占め、確立された院内モニタリングインフラへの依存が続いていることを示しています。
- 病院は2025年に48.1%のシェアを占め、急性ケアのテレメトリニーズ、専門家の監督、心臓評価のための患者スループットの向上に支えられています。
- 北米は2025年に42.8%のシェアを占め、心臓モニタリング市場における最大の地域収益貢献を示しています。

セグメント分析
心臓モニタリング市場の需要は、長期間にわたって断続的かつ無症候性のイベントをキャプチャする必要性によってますます形成されており、施設内モニタリングと並んで外来およびウェアラブルモダリティの採用を強化しています。プロバイダーの優先事項は、ワークフローの効率、信号品質、実行可能な解釈にシフトしており、日常業務における接続性と分析の価値を高めています。早期発見と継続的なフォローアップに向けたケア経路の再設計は、スクリーニングプログラム、外来心臓病学、および手術後の監視におけるモニタリング量を拡大します。購入決定はまた、企業システム全体の統合要件、臨床スタッフの制約、およびスケーラブルな遠隔モニタリングに対する期待を反映しています。
心臓モニタリング市場の製品の好みは、臨床設定や診断の目的によって異なります。短期間の診断使用ケースは、ルーチンの心電図の利用をサポートしますが、発作性不整脈が疑われる場合は、ホルター、イベントモニタリング、およびテレメトリーベースのソリューションを通じて、より長いモニタリング期間の需要が増加します。インプラント型モニタリングは、特に症状の頻度が低く、診断の成果が重要な場合に、捕捉が難しいケースでの長期監視をサポートします。ウェアラブルパッチモニターは、患者の遵守が簡素化され、高ボリュームプログラムの運用効率が向上するため、外来経路で注目を集め続けています。
製品タイプ別のインサイト
安静時心電図は2025年に33.4%の最大シェアを占めました。安静時心電図は、プライマリケア、緊急評価、入院テレメトリーワークフロー、およびルーチンの心臓病学フォローアップに心電図ベースの診断が組み込まれているため、広く展開されています。広範な利用可能性、標準化された解釈プロトコル、および比較的低い運用の複雑さが、ケア設定全体での高い手続き量を支えています。需要はまた、慢性心血管管理プログラムにおけるスクリーニングの強化と構造化されたモニタリングの増加から恩恵を受けています。
技術別のインサイト
従来型(有線)は2025年に55.3%の最大シェアを占めました。従来のインフラストラクチャは、病院のモニタリングシステムの長い交換サイクルと、有線ベッドサイドおよびテレメトリーアーキテクチャに基づいた確立された臨床ワークフローのために支配的です。標準化されたデバイス管理、臨床的な親しみやすさ、既存の病院ITおよびモニタリングステーションとの互換性が利用を維持するのに役立ちます。ワイヤレスおよびウェアラブルの成長は続いていますが、急性ケアにおける従来の展開が最大の設置ベースを維持しています。
エンドユーザー別のインサイト
病院は2025年に48.1%の最大シェアを占めました。病院は、テレメトリーモニタリングが急性心臓評価、術中監視、およびリズム関連イベントのエスカレーション経路をサポートするため、需要をリードしています。集中スタッフと専門家の利用可能性により、高リスク集団での継続的なモニタリングと迅速な臨床対応が可能になります。病院の調達も、マルチパラメータ監視とより広範な企業ワークフローをサポートする統合モニタリングエコシステムを好む傾向があります。
心臓モニタリング市場の推進要因
心血管疾患の負担拡大と不整脈検出のニーズ
心臓モニタリング市場の成長は、不整脈を早期に検出し、高リスク患者をより一貫してモニタリングする臨床的ニーズの高まりによって支えられています。慢性心血管状態の有病率の増加は、外来および入院設定全体での診断量を増加させます。断続的なリズム異常を特定することへの臨床的な強調が、単一訪問の評価と比較して、より長いモニタリング期間の需要を増加させます。医療システムはまた、ケアの継続性を優先し、フォローアップおよび退院後の経路全体でのモニタリング頻度を高めています。
外来およびリモートモニタリング経路へのシフト
心臓モニタリング市場の採用は、ケア提供が入院環境から外来設定や自宅でのフォローアップに移行するにつれて増加しています。リモートモニタリングプログラムは、避けられる訪問を減らし、臨床的に重要なリズムイベントが発生した際に早期介入を可能にします。患者の利便性と遵守の考慮事項は、長期間の監視におけるウェアラブルおよびパッチベースのソリューションのより広範な使用をサポートします。支払者とプロバイダーの効率的な利用への焦点は、スケーラブルなモニタリングサービスの展開をさらに加速させます。
技術統合と分析駆動のワークフロー効率
心臓モニタリング市場の差別化は、接続性、分析、信号トリアージ機能にますます依存しており、これにより臨床医の効率が向上します。企業システムとの統合は、ECGレビュー、テレメトリー監視、リモートモニタリングの調整における断片化を減少させます。分析支援の解釈は、実行可能なイベントの優先順位を改善し、実行不可能なアラートからの運用負担を軽減します。医療システムは、標準化された報告とネットワーク全体での複数サイト展開をサポートするプラットフォームをますます重視しています。
- 例えば、GEヘルスケアのMUSE心臓情報管理システムは、アメリカのトップ心臓病院の87%で使用されており、病院の電子医療記録と直接接続して、ケア設定全体で心臓情報とECGデータの流れを管理し、合理化します。
手技量の増加と術後監視プログラムの成長
心臓モニタリング市場の需要は、手技量の増加と回復および長期管理中の監視の必要性の高まりから恩恵を受けています。術後モニタリングは、合併症の早期発見をサポートし、タイムリーなエスカレーションを通じて臨床結果を強化します。臨床経路はますます構造化されたフォローアップを組み込み、診断センターや外来心臓病学でのモニタリング利用を増加させます。新興市場における専門的な心臓サービスの拡大は、機器およびサービスの採用をさらにサポートします。
- 例えば、メドトロニックのリビールLINQ挿入型心臓モニターは、ICMを使用することで、原因不明の失神に対する診断を行う可能性が従来のモニタリング戦略に比べて3.6倍高く、ICMで最終的に診断された患者の70%から86%は、従来のモニタリングアプローチのみでは診断されなかったであろうことを示しました。
心臓モニタリング市場の課題
心臓モニタリング市場の実行は、高スループット環境におけるデータ量、信号ノイズ、アラート負担に関連する運用上の課題に直面しています。臨床医の時間的制約と人員不足は、効率的なトリアージと合理化された解釈プロセスの必要性を強化します。デバイス、ソフトウェア、企業システム間の相互運用性の制限は、展開を遅らせ、ワークフローの利点を減少させる可能性があります。患者の遵守の課題も、長期間の外来モニタリングに影響を与え、診断の成果とプログラムの効率に影響を及ぼします。
- 例えば、フィリップスはそのCardiologs AIプラットフォームが2億以上の記録に基づいて構築され、5大陸で毎年200万人以上の患者の診断を支援し、ホルター解析時間を42%短縮し、20種類以上のイベントタイプを検出し、心房細動の偽陽性を17.2%から1.5%に低下させたと報告しています。これにより、ベンダーが解釈の負担を軽減し、ノイズ関連のワークフローの非効率性を減らすために自動化を活用していることが強調されています。
心臓モニタリング市場の拡大は、地域やケア設定による手頃さと償還の変動によって制約されています。調達の決定には、特に接続されたエコシステムや高度な分析に対して、明確な費用対効果の正当化が必要です。ソフトウェア対応のモニタリングに対する規制およびコンプライアンス要件は、市場投入までの時間と検証コストを増加させる可能性があります。サービスの拡大は、データレビューと臨床監督のための運用能力によっても制限されることがあります。
心臓モニタリング市場の動向と機会
心臓モニタリング市場の機会は、外来成長に合わせたワイヤレスおよびウェアラブルモニタリングの幅広い採用を通じて拡大しています。ケアモデルは、ターゲットコホートのための継続的な監視をますます優先し、プロバイダーネットワーク全体での新しい展開プログラムをサポートしています。モニタリングの出力を患者の縦断的記録に統合することで、ケアの調整が改善され、臨床採用が強化されます。簡素化された患者体験への需要は、パッチベースおよび簡略化された複数日モニタリングワークフローの機会を生み出します。
- 例えば、iRhythmのZio接着パッチは最大14日間の連続モニタリングを示しており、22の研究での非加重平均装着時間は10.4日であり、比較研究ではこのデバイスが24時間ホルターモニタリングよりも57%多く不整脈イベントを検出し、81%の患者がホルターモニターよりZioを好んだとされています。
心臓モニタリング市場の進化は、ますます分析主導の差別化と企業接続性を支持しています。AI対応の解釈とワークフロー自動化は、レビューの負担を軽減し、リソースが制約された環境での迅速な意思決定をサポートできます。モニタリングベンダーは、診断、テレメトリー、リモートフォローアップを統合したプラットフォームを通じて価値を拡大できます。デバイス、サービス、臨床プログラムを組み合わせたパートナーシップからも、スケーラブルなモニタリング採用の成長機会が生まれます。
地域別インサイト
北米
北米は2025年に42.8%のシェアを占めました。この地域の心臓モニタリング市場の需要は、先進的なケアインフラストラクチャと、病院および外来経路全体での接続されたモニタリングワークフローの強力な採用によって支えられています。高いスクリーニング強度と構造化されたフォローアッププログラムは、診断および慢性管理設定全体での利用を増加させます。企業統合の期待は、モニタリングエコシステムの交換およびアップグレードサイクルをサポートします。プロバイダーのリモート経路への注力も、ウェアラブルおよびテレメトリー対応サービスの持続的な採用をサポートします。
ヨーロッパ
ヨーロッパは2025年に25.9%のシェアを占めました。心臓モニタリング市場のパフォーマンスは、確立された心臓病学ネットワークと主要経済圏での診断サービスへの広範なアクセスによって支えられています。病院と診断センターは、標準化されたリズム評価とフォローアップの実践を通じて、安定したモニタリング量を維持しています。モニタリングインフラの近代化と外来診療の拡大によって需要が強化されています。採用パターンは、償還の違いや調達サイクルによって国ごとに異なります。
アジア太平洋
アジア太平洋は2025年に21.7%のシェアを占めました。この地域の心臓モニタリング市場の成長は、病院サービスへのアクセスの拡大、心血管リスクの認識の高まり、都市圏での外来診療の採用の増加から恩恵を受けています。インフラ投資は、公共および民間システム全体でのモニタリングデバイスのより広範な展開をサポートしています。専門的な心臓プログラムが拡大し、モニタリングが日常的なケアにより統合されるにつれて、需要は加速します。市場の成長は、国ごとの手頃な価格と臨床能力の違いにより不均一です。
ラテンアメリカ
ラテンアメリカは2025年に6.2%のシェアを占めました。心臓モニタリング市場の採用は、より強力な民間セクターの医療能力と診断へのアクセスが高い大規模な経済に集中しています。予算制約と専門サービスの不均一な分布が、小規模市場での高度なモニタリング技術の浸透を制限しています。診断センターは、都市部でのモニタリングへのアクセス拡大において重要な役割を果たしています。遠隔モニタリングプログラムの段階的な拡大は、民間プロバイダー全体で漸進的な機会を創出しています。
中東およびアフリカ
中東およびアフリカは2025年に3.4%のシェアを占めました。心臓モニタリング市場の展開は、特定の国での三次医療センターの拡大と近代化イニシアチブによって推進されています。採用は、医療支出が高く、専門サービスが確立されている地域で最も強力です。アクセス制約と調達の制限が、多くの市場での広範な浸透を引き続き遅らせています。遠隔モニタリングのパイロットとネットワークの拡大は、インフラが成熟するにつれて長期的な機会を生み出します。
競争環境
心臓モニタリング市場の競争は、ポートフォリオの幅広さ、企業統合、病院、外来、在宅ケア経路全体での差別化された外来モニタリング能力に集中しています。主要なプレーヤーは、デバイス、ソフトウェア、サービスを組み合わせてワークフローの効率と臨床意思決定のサポートを向上させる統合エコシステムを通じて競争しています。差別化は、接続性、分析に基づく解釈、およびスケーラブルな遠隔モニタリングプログラムにますます依存しています。パートナーシップ、製品の刷新サイクル、および臨床証拠の生成は、プロバイダーネットワーク全体での採用を拡大するための重要な手段です。
アボットは、診断、フォローアップ、遠隔監視全体で臨床ワークフローをサポートする長期間のモニタリングとエコシステムの統合を強調しています。アボットは、デバイスデータと臨床意思決定経路の間の断片化を減らすためにモニタリングソリューションを位置付けています。アボットはまた、心臓病サービスライン内でのクロスセリングをサポートする広範な医療技術の足跡から利益を得ています。アボットは、外来および在宅ケアモデルの拡大に合わせてモニタリングオファリングを調整し続けています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- アボット
- アライブコア社
- バクスター
- バイオトロニック
- ボストン・サイエンティフィック・コーポレーション
- GEヘルスケア
- アイリズム・テクノロジーズ社
- コンインクライケ・フィリップスN.V.
- メドトロニックplc
- マイクロポート・サイエンティフィック・コーポレーション
- 日本光電工業株式会社
- OSIシステムズ社
- 深圳マインドレイ・バイオメディカル・エレクトロニクス株式会社
- ストライカー
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレイヤーの強みと弱みを把握できるよう支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリー集中、業界集中、多角化に分類し、定量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いに分類します。
最近の動向
- 2025年4月、LifeSignals, Inc.はUltraLinQ Healthcare Solutionsと提携し、Heart Rhythm 2025でUbiqVue 2AYeホルターシステムを発売しました。同社は、新しいホルターソリューションが心臓モニタリングのワークフローを迅速化するために構築され、使い捨ての胸部装着型バイオセンサーを使用し、最大5日間の2チャンネルECGとイベントデータを収集し、暗号化された患者データをクラウドベースの分析プラットフォームに送信して、より迅速なレポート配信を可能にすると述べています。
- 2025年4月、CardioOneはCardioDiagnosticsを買収し、医師の診療所向けの仮想心臓病学および遠隔心臓モニタリング機能を強化しました。CardioOneは後に、この買収がより広範な価値ベースの心臓病ケアモデルをサポートすることを意図しており、取得した機能は2026年1月に発表されたCardioOne Connectモニタリングおよびケアプラットフォームに組み込まれたと述べました。
- 2025年9月、Health-E CommerceとBiotricityは、BiotricityのBioheartウェアラブル心臓モニタリングソリューションへのアクセスを拡大するために提携を発表しました。このコラボレーションにより、FSAおよびHSAプログラムに登録している7000万人以上の消費者にBioheartが利用可能となり、24時間365日の連続心臓モニタリング技術への消費者アクセスが拡大します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 28361百万 |
| 2032年の収益予測 | USD 39115.64百万 |
| 成長率(CAGR) | 4.7%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプの展望による:安静時ECG、ストレスECG、ホルターモニター、イベントモニター、モバイル心臓テレメトリー、埋め込み型心臓モニタリング、ウェアラブルパッチモニター、その他;技術の展望による:従来型(有線)、ワイヤレス&ウェアラブル、AI対応分析プラットフォーム;エンドユーザーの展望による:病院、診断センター、外来手術センター、在宅ケア設定、その他 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Abbott; AliveCor, Inc.; Baxter; BIOTRONIK; Boston Scientific Corporation; GE HealthCare; iRhythm Technologies, Inc.; Koninklijke Philips N.V.; Medtronic plc; MicroPort Scientific Corporation; NIHON KOHDEN CORPORATION; OSI Systems, Inc.; Shenzhen Mindray Bio-Medical Electronics Co., Ltd.; Stryker |
| ページ数 | 324 |
セグメンテーションによる
製品タイプによる
- 安静時心電図
- ストレス心電図
- ホルターモニター
- イベントモニター
- モバイル心臓テレメトリー
- 埋め込み型心臓モニタリング
- ウェアラブルパッチモニター
- その他
技術別
- 従来型(有線)
- ワイヤレス&ウェアラブル
- AI対応分析プラットフォーム
エンドユーザー別
- 病院
- 診断センター
- 外来手術センター
- 在宅医療設定
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の心臓モニタリング市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までの心臓モニタリング市場のCAGRは何ですか?
心臓モニタリング市場で最も大きなシェアを持つセグメントはどれですか?
心臓モニタリング市場の成長を促進している要因は何ですか?
心臓モニタリング市場の主要企業はどこですか?
どの地域が心臓モニタリング市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心臓モニタリング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心臓モニタリング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 28361 million → 2032: USD 39115.64 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心臓モニタリング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心臓モニタリング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心臓モニタリング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心臓モニタリング市場市場の成長要因
- 3.3 心臓モニタリング市場市場の抑制要因および課題
- 3.4 心臓モニタリング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心臓モニタリング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心臓モニタリング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心臓モニタリング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心臓モニタリング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心臓モニタリング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心臓モニタリング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心臓モニタリング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心臓モニタリング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心臓モニタリング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心臓モニタリング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心臓モニタリング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心臓モニタリング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心臓モニタリング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心臓モニタリング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心臓モニタリング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心臓モニタリング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心臓モニタリング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心臓モニタリング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心臓モニタリング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
