
心臓マッピング市場の概要:
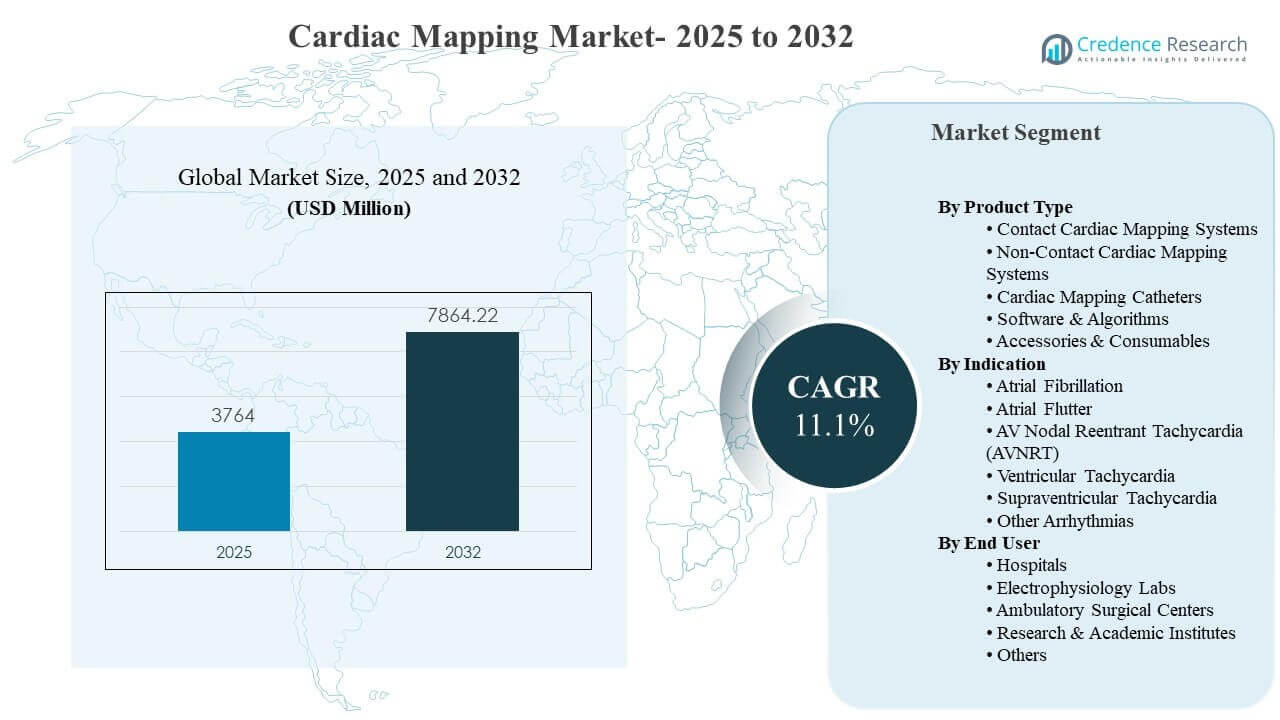
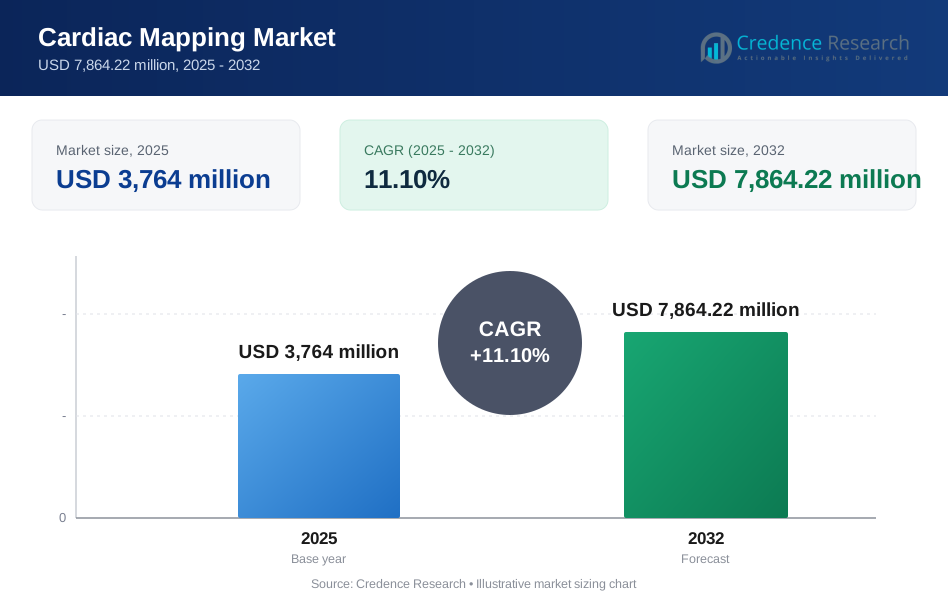
世界の心臓マッピング市場規模は2025年に37億6,400万米ドルと推定され、2032年までに78億6,422万米ドルに達し、2025年から2032年にかけて年平均成長率(CAGR)11.1%で成長すると予測されています。成長の勢いは主に、複雑な不整脈に対する電気生理学的手技の増加によって駆動されており、伝導経路の正確な位置特定がアブレーション計画と手技の信頼性を向上させます。採用は、EPラボのインフラストラクチャの継続的なアップグレードと、主要な病院ネットワーク全体での高度な可視化、自動化、データ駆動型マッピングワークフローの統合によってさらに支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心臓マッピング市場規模 2025 | 37億6,400万米ドル |
| 心臓マッピング市場、CAGR | 11.1% |
| 心臓マッピング市場規模 2032 | 78億6,422万米ドル |
主要市場動向とインサイト
- 心臓マッピング市場は、37億6,400万米ドル(2025年)から78億6,422万米ドル(2032年)に拡大し、マッピング手技の需要の持続的な拡大を反映しています。
- 市場成長は、アブレーションケースごとのマッピング利用の増加とEPラボの近代化の拡大により、11.1%のCAGR(2025–2032年)で予測されています。
- 電気解剖学的マッピングは、51.9%(2025年)で主要な技術ブロックを表し、高解像度の3D再構築と信頼性の高い信号解釈の好みを反映しています。
- 心房細動は、再発性AFケースのボリュームと不規則な伝導パターンと基質を特定する必要性により、41.6%(2025年)で主要な指標ドライバーです。
- 北米は36.9%(2025年)、ヨーロッパは30.6%(2025年)、アジア太平洋は26.8%(2025年)を占め、高度なマッピングシステムに対する広範な地域需要を示しています。
セグメント分析
心臓マッピング市場の需要は、複雑な不整脈に対する高精度ワークフローへのシフトによってますます形成されており、臨床医はカテーテルナビゲーション中の不確実性を減少させるために、強力な信号の忠実性と迅速なチャンバー形状作成に依存しています。EPチームは、マッピングステップを簡素化し、分画信号の解釈を改善し、アブレーション手技中の病変の完全性を確認するプラットフォームを優先しています。マッピング、可視化、手技ガイダンスを単一のワークフロー内で組み合わせた統合エコシステムに対する強い好みが現れています。
心臓マッピング市場の購買決定は、既存の資本設備との互換性、消耗品の引き込み、トレーニングサポート、オペレーター間での一貫した成果など、実用的なEPラボのニーズを反映しています。自動化とAI支援機能に焦点を当てた技術ロードマップは、マッピング時間を短縮し、より標準化されたプロトコルをサポートすることで、使いやすさを向上させています。需要の成長は、ソフトウェアモジュールやアクセサリーを繰り返しアップグレードする高ボリュームの病院や電気生理学ラボでの設置基盤の拡大によっても強化されています。
製品タイプ別の洞察
接触型心臓マッピングシステムは、接触型マッピングが詳細なポイントごとの取得と高密度マッピングをサポートし、不整脈原性組織の局在化を改善するため、製品採用をリードしています。多くの電気生理学チームは、正確な基質の特性評価と信頼性のある電圧解釈が必要な複雑なケースに対して接触マッピングを好みます。高度な3D視覚化とワークフローの自動化の統合も、高スループットEP環境での接触システムの使用を強化しています。マッピングカテーテルやアクセサリーを通じた消耗品のリンクは、接触型プラットフォームの繰り返し需要をさらに強化します。
適応症別の洞察
心房細動は2025年に41.6%の最大シェアを占めました。心房細動の手順は、アブレーションの決定前に精緻なチャンバー再構築と反復的な信号レビューが必要な場合が多いため、高いマッピング利用を生み出します。持続的な肺静脈隔離と改善された成果に対する臨床的な焦点は、伝導ブロックを検証しギャップを特定するための正確なマッピングへの依存を高めます。心房細動に対する幅広い認識、スクリーニング、および紹介経路も、主要なケア設定全体で手続きのボリュームを高め続けます。
エンドユーザー別の洞察
病院と電気生理学ラボは、複雑な不整脈マッピングが専門的なインフラ、訓練を受けたEPスタッフ、およびカテーテルベースの介入に最適化された手術室へのアクセスを必要とするため、主要な需要基盤を表しています。高ボリュームセンターはまた、繰り返しの手続きを集中させ、ソフトウェアモジュール、マッピングカテーテル、およびサポートアクセサリーのアップグレードを促進します。外来手術センターは、患者の選択、償還の整合性、および標準化されたプロトコルが外来EP手続きをサポートする場合に関連性を持ちます。研究および学術機関は、トレーニング、臨床研究、および次世代マッピング機能の評価を通じて採用に影響を与えます。
心臓マッピング市場の推進要因
複雑な不整脈に対する電気生理学手順の増加
心臓マッピング市場の成長は、心房細動やその他の不整脈に対するアブレーション手順の増加によって支えられており、電気活動の正確な局在化が必要です。症例数の増加は、手術室全体でのマッピングシステムの利用を拡大し、マッピングワークフローに関連する消耗品の需要を増加させます。持続的な成果に対する臨床的な重視は、精緻な基質の特性評価とリアルタイムの検証の価値を高めます。手続きの成長はまた、病院がEP能力を拡大し、マッピング対応のカテーテルラボのアップグレードに投資することを促します。
- 例えば、Biosense WebsterのOCTARAYマッピングカテーテルはTRUErefテクノロジーを使用し、8本のスプラインに48のマッピング電極を配置しています。この構成により、病変セットのギャップの特定が改善され、複雑なアブレーション手順においてより迅速で詳細な電気解剖学的マッピングが可能になると同社は述べています。
3D可視化とマッピング自動化の技術アップグレード
心臓マッピング市場の採用は、マッピング時間を短縮し、複雑な信号の解釈性を向上させる継続的なプラットフォームのアップグレードから利益を得ています。高度な3D再構築、高密度取得、自動アノテーション機能は、手順中の迅速な意思決定をサポートします。EPチームは、オペレーター間でワークフローを標準化し、変動を減少させるソフトウェアの改善を評価しています。自動化はまた、高ボリュームセンターでのスループットを向上させ、システムの交換とモジュールの拡張のビジネスケースを強化します。
- 例えば、Abbottは、Advisor HD Grid Xマッピングカテーテルが、事前臨床の直接比較で、Octarayよりも30%正確な未編集モデルを提供し、48%迅速なマッピング、54%少ない異所性を実現したと述べており、次世代のマッピングツールがワークフローの効率と信号の信頼性を向上させることを強調しています。
統合マッピングとアブレーションエコシステムの拡大
心臓マッピング市場の需要は、マッピング、ナビゲーションサポート、アブレーション互換性を組み合わせてワークフローの摩擦を減少させる統合エコシステムをプロバイダーが好むことで増加しています。カテーテル、アクセサリー、手順ガイダンスツールとの相互運用性は、標準化されたプロトコルとトレーニング効率をサポートします。統合エコシステムはまた、資本購入を消耗品の使用と一致させることで運用計画を改善します。ベンダーのサポートモデルとサービスカバレッジは、大規模な病院ネットワークにおける複数年の調達決定にも影響を与えます。
地域全体でのEPラボインフラへの投資の増加
心臓マッピング市場の勢いは、病院が心血管ケアの経路を近代化する中でEPラボのフットプリントを拡大することによって強化されています。高度なカテーテルラボ機能と専門スタッフへの投資は、複雑なマッピング手順への準備を高めます。医療システムはまた、早期介入と手順の成功率の向上を優先し、高度なマッピングソリューションの採用をサポートしています。EP能力の地域拡大は、インストール、トレーニング、継続的なソフトウェアと消耗品のアップグレードに対する追加の需要を生み出します。
心臓マッピング市場の課題
心臓マッピング市場の拡大は、高い資本コストと調達サイクルによって制約を受けており、特に小規模な病院や新興市場のプロバイダーにおいてシステムのアップグレードが遅れる可能性があります。予算の優先順位付けは他の心血管投資と競合することが多く、交換のタイムラインが延長されることがあります。高度なマッピング手順には熟練した電気生理学者と訓練されたスタッフが必要であり、専門家の利用可能性が限られている場合には運用のボトルネックが生じます。センター間のワークフローの変動は、構造化されたトレーニングパスウェイがないと新しいモジュールの採用を遅らせる可能性があります。
- 例えば、Boston Scientific社は、RHYTHMIA HDxプラットフォームにはポイント制限がないと述べており、INTELLAMAP ORIONマッピングカテーテルは64個の電極を使用し、競合する自動マッピングシステムよりも5倍高いポイント密度を生成することが示されています。
心臓マッピング市場の採用は、マルチベンダーのカテーテルラボ環境における統合の複雑さによっても課題となっています。互換性と相互運用性が購買決定に影響を与えます。病院はしばしば、アブレーション技術やイメージングワークフローとともにマッピングプラットフォームを評価し、評価時間と管理承認を増加させます。データ管理とサイバーセキュリティの期待は、ネットワーク化されたソフトウェアと分析機能に追加の要件を加えます。高度なEP手技に対する償還の変動性は、ケア設定全体でのマッピング利用の拡大にさらに影響を与える可能性があります。
心臓マッピング市場のトレンドと機会
心臓マッピング市場の機会は、AI支援の信号解釈とワークフローの自動化を通じて増加しており、速度、一貫性、オペレーターの自信を向上させます。基質マッピングと病変検証をサポートする高度な分析は、臨床結果を強化し、再手術を減少させることができます。高密度マッピング戦略の採用は、複雑なケースに対する差別化された価値提案もサポートします。スケーラブルなアップグレードとモジュラーソフトウェアパスウェイを提供するベンダーは、設置ベースからの繰り返し収益を獲得できます。
- 例えば、Volta Medical社はTAILORED-AFランダム化試験で、AIガイドのアブレーション戦略が12ヶ月で88%の心房細動からの自由を達成したと報告しており、肺静脈隔離のみでは70%で、5か国の51人の電気生理学者によって26のセンターで実施されました。
心臓マッピング市場の成長可能性は、外来および地域センターでの低侵襲電気生理学へのより広範なアクセスを通じて拡大し、標準化とトレーニングプログラムによってサポートされます。アジア太平洋地域および特定のヨーロッパ市場でのEPラボの拡大は、新しい設置とサービス契約をサポートします。進化するアブレーションモダリティと一致するマッピングを統合したエコシステムの需要は、ポートフォリオバンドリング戦略を促進します。クラウド対応のコラボレーションと構造化データ共有の新たな使用は、縦断的な患者管理とネットワークレベルのケアパスウェイをサポートできます。
地域別インサイト
北米
北米は2025年に心臓マッピング市場の収益の36.9%を占めており、高い電気生理学手技のボリューム、高度なマッピングワークフローの強力な採用、専門的なEPラボの広範な利用可能性によってサポートされています。この地域は、多くのケア設定で成熟した償還パスウェイと高い急性期病院インフラへの広範なアクセスの恩恵を受けています。頻繁な技術アップグレード、確立されたベンダーサービスネットワーク、主要な心血管センター全体での臨床医トレーニングエコシステムによって、イノベーションの受け入れが強化されています。
ヨーロッパ
ヨーロッパは2025年に心臓マッピング市場の収益の30.6%を占めており、強力な病院ベースの電気生理学能力と複雑な不整脈に対する高度なマッピングプラットフォームの着実な採用によって推進されています。地域の需要は、構造化されたケアパスウェイ、低侵襲心臓介入の拡大、カテーテルラボの継続的な近代化によってサポートされています。大規模な三次病院と専門センターは、高い症例数と高度な視覚化とワークフロー効率の好みを通じて大きく貢献しています。
アジア太平洋
アジア太平洋地域は2025年に心臓マッピング市場の収益の26.8%を獲得し、病院インフラへの投資の加速と電気生理学手術へのアクセスの増加によって支えられています。大規模な患者人口と心血管疾患の負担の増加が手術の需要を拡大し、新しいEPラボの創設とアップグレードを促進しています。採用は、トレーニング能力の拡大と、マッピングシステム、カテーテル、ソフトウェアモジュールをサポートする地域およびグローバルサプライヤーの存在の増加によってさらに強化されています。
ラテンアメリカ
ラテンアメリカは2025年に心臓マッピング市場の収益の3.9%を保持し、主要都市の病院や民間医療ネットワークに集中したEP能力の発展を反映しています。成長は、専門的な心臓ケアの徐々の拡大と、主要市場での訓練を受けた電気生理学チームの増加によって支えられています。調達はしばしば資本制約のため段階的なアップグレードと選択的な設置を好み、ベンダーのトレーニングとサービスサポートが重要な採用の手段となっています。
中東・アフリカ
中東・アフリカは2025年に心臓マッピング市場の収益の1.8%を占め、需要は先進的な病院や旗艦心血管センターに集中しています。採用は、専門家の可用性、変動する償還構造、およびEPラボインフラの不均一な分布によって影響を受けます。成長の機会は、三次医療能力の拡大、構造化されたトレーニングプログラム、カテーテルベースの心臓介入能力への投資に関連しています。
競争環境
心臓マッピング市場の競争は統合された技術エコシステムによって形作られ、サプライヤーはマッピングの精度、信号の忠実性、ワークフローの効率、および広範な電気生理学スイートとの互換性を通じて差別化しています。競争戦略は、ソフトウェアのアップグレード、高密度マッピング能力、およびオペレーターの変動を減らす手順の標準化ツールを強調しています。サービスカバレッジ、トレーニングプログラム、および長期的な消耗品の引き込みも、大規模な病院ネットワークでの購買決定に影響を与えます。マッピングシステム、カテーテル、および補完的な心血管プラットフォーム全体のポートフォリオの幅広さがサプライヤーの地位を強化します。
Biosense Webster (Johnson & Johnson MedTech) は、広範な電気生理学ワークフローのカバレッジとマッピングシステムの進化への継続的な投資を通じて強力な存在感を維持しています。製品開発の重点は通常、マッピング効率の向上、高解像度の視覚化、および複雑な不整脈のケースをサポートする構造化された手順ワークフローを対象としています。商業戦略はしばしば、インストールベースのアップグレード、臨床医の教育、およびカテーテルエコシステムの整合を活用して繰り返し需要を維持します。継続的なプラットフォームの強化は、高ボリュームの電気生理学センターでの関連性を強化します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- Biosense Webster (ジョンソン・エンド・ジョンソン メドテック)
- アボット
- ボストン・サイエンティフィック・コーポレーション
- メドトロニック plc
- マイクロポート・サイエンティフィック・コーポレーション
- コンインクライケ・フィリップス N.V.
- シーメンス・ヘルシニアーズ
- アキュタス・メディカル
- ステレオタクシス, Inc.
- バイオトロニック SE & Co. KG
- レプ・メディカル
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2026年1月、Corify Careは独自のGlobal Volumetric Mapping技術を発表しました。この技術は、4つの心臓の部屋すべてを同時にマッピングし、医師に不整脈のリアルタイムビューを提供できる初のシステムであるとしています。
- 2025年7月、ジョンソン・エンド・ジョンソン メドテックは、アジア太平洋地域で心房細動治療のためのVARIPULSEプラットフォームを立ち上げました。同社は、このプラットフォームがCARTO 3電気解剖学的マッピングシステムと完全に統合されており、心臓マッピングガイド付きアブレーションワークフローにおける地位を強化すると述べています。
- 2025年7月、EnChannel Medicalは、Acutus MedicalのAcQMap高解像度イメージングおよびマッピングプラットフォーム資産を取得するための最終合意を発表しました。この買収には、知的財産、臨床および規制文書、選択されたAcQMapシステム、および関連するカテーテルデバイスが含まれており、EnChannelの非接触心臓マッピングの能力を拡大します。
- 2025年4月、ボストン・サイエンティフィックは、FARAPULSEパルスフィールドアブレーションプラットフォームの次世代心臓マッピングを立ち上げました。この立ち上げは、FARAWAVE NAVアブレーションカテーテルとFARAVIEWソフトウェアをOPAL HDxマッピングシステムと組み合わせ、パルスフィールドアブレーション手順中の視覚化を改善します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 3764百万 |
| 2032年の収益予測 | USD 7864.22百万 |
| 成長率 (CAGR) | 11.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別見通し; 指標別見通し; エンドユーザー別見通し |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | バイオセンス・ウェブスター(ジョンソン・エンド・ジョンソン メドテック)、アボット、ボストン・サイエンティフィック・コーポレーション、メドトロニックplc、マイクロポート・サイエンティフィック・コーポレーション、コンインクライク・フィリップスN.V.、シーメンス・ヘルスケア、Acutus Medical、ステレオタクシス、BIOTRONIK SE & Co. KG、Lepu Medical |
| ページ数 | 328 |
セグメンテーション
製品タイプ別
- コンタクト心臓マッピングシステム
- 非接触心臓マッピングシステム
- 心臓マッピングカテーテル
- ソフトウェアおよびアルゴリズム
- アクセサリーおよび消耗品
指標別
- 心房細動
- 心房粗動
- 房室結節リエントリー性頻拍 (AVNRT)
- 心室性頻拍
- 上室性頻拍
- その他の不整脈
エンドユーザー別
- 病院
- 電気生理学研究所
- 外来手術センター
- 研究および学術機関
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の心臓マッピング市場の規模と2032年の予測はどのくらいですか?
2025年から2032年までの心臓マッピング市場のCAGRはどのくらいですか?
心臓マッピング市場で最も大きなセグメントは何ですか?
心臓マッピング市場の成長を促進している要因は何ですか?
心臓マッピング市場の主要企業はどこですか?
2025年に心臓マッピング市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心臓マッピング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心臓マッピング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3,764 million → 2032: USD 7,864.22 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心臓マッピング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心臓マッピング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心臓マッピング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心臓マッピング市場市場の成長要因
- 3.3 心臓マッピング市場市場の抑制要因および課題
- 3.4 心臓マッピング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心臓マッピング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心臓マッピング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心臓マッピング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心臓マッピング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心臓マッピング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心臓マッピング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心臓マッピング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心臓マッピング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心臓マッピング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心臓マッピング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心臓マッピング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心臓マッピング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心臓マッピング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心臓マッピング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心臓マッピング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心臓マッピング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心臓マッピング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心臓マッピング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心臓マッピング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
