
心停止治療市場の概要:
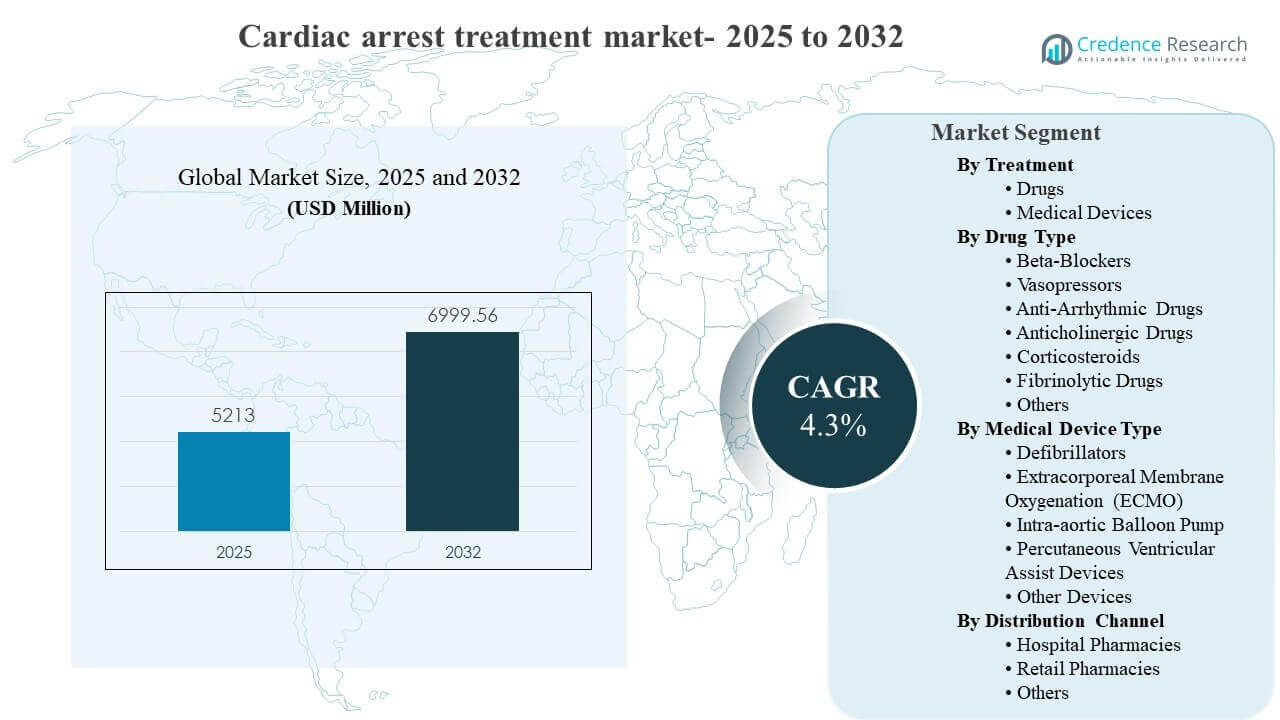
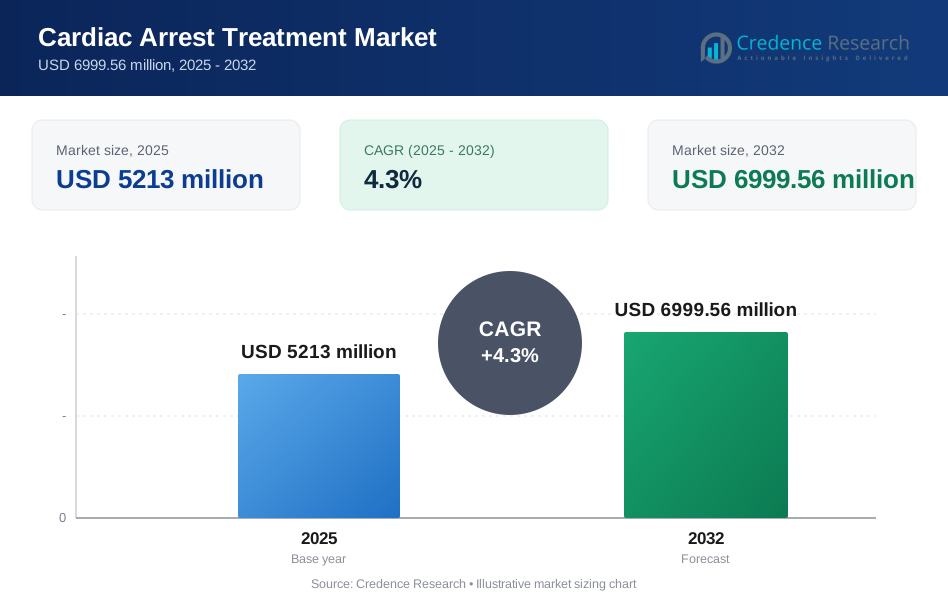
世界の心停止治療市場の規模は2025年に5213百万米ドルと推定され、2032年までに6999.56百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率4.3%で成長すると見込まれています。需要は主に突然の心停止の発生率の増加と、病院前および病院内の経路全体での介入時間を短縮する必要性によって駆動されており、これにより除細動、先進的な生命維持薬プロトコル、および蘇生後のクリティカルケアソリューションの採用が増加しています。心停止治療市場の拡大は、緊急対応インフラの広範な展開と、三次医療センターでの先進的な循環サポートの利用可能性の増加によってさらに支えられています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心停止治療市場規模 2025 | USD 5213百万 |
| 心停止治療市場、CAGR | 4.3% |
| 心停止治療市場規模 2032 | USD 6999.56百万 |
主要な市場動向とインサイト
- 心停止治療市場は2025年に5213百万米ドルと評価され、2032年までに6999.56百万米ドルに達すると予測されています。
- 心停止治療市場の成長は、2025年から2032年にかけて年平均成長率4.3%で予測されています。
- 北米は2025年に心停止治療市場の収益の39.0%を占め、デバイス主導の対応と急性期ケアプロトコルの強い浸透を反映しています。
- 昇圧薬は2025年に心停止治療市場の薬剤タイプ需要の29.7%を占め、蘇生ケアにおける広範なアルゴリズム使用によって支えられています。
- 静脈内投与は2025年に60.5%のシェアを持ち、緊急治療ワークフローにおける迅速な発症の投与経路の優位性を示しています。
セグメント分析
心停止治療市場のセグメンテーションは、薬理学的安定化とデバイス主導の蘇生の間で明確な分割を示しており、購入決定はプロトコルの標準化、応答時間の目標、および緊急ワークフローとの統合能力によって大きく影響を受けています。病院や緊急サービスは、除細動までの時間を短縮し、心肺蘇生の一貫性を向上させ、構造化された事後監視を可能にするソリューションを優先します。心停止治療市場の需要は、難治性症例において先進的な血行動態サポートを提供できる専門センターの役割の増加も反映しており、高度なデバイス経路の重要性を高めています。
心停止治療市場の利用パターンは、迅速なアクセス、信頼性、トレーニングの準備が採用を決定する急性環境に集中しています。薬剤の需要は、即時の血行動態サポートとリズムコントロールを強調する蘇生アルゴリズムに支えられており、病院での標準化された在庫とコードカートの準備によって支えられています。デバイスの需要は、より広範なAEDの配置、接続された応答エコシステム、およびモニタリングとエスカレーション経路の臨床統合の改善によって強化され、蘇生から安定化までのエンドツーエンドのケアの継続性を強化します。
治療別インサイト
心停止治療市場のパフォーマンスにおいて、医療機器の採用は中心的な役割を果たしています。なぜなら、即時のリズム修正と循環安定化には、病院前および病院内の両方の環境で迅速かつ標準化された介入が必要だからです。より広範なAED展開プログラムと改善された応答ワークフローは、特に迅速なショック時間を優先する環境でのデバイス浸透を持続的にサポートします。三次センターでの高度なサポート経路の使用の増加は、難治性ケースに対する高精度デバイスの役割を拡大します。緊急チーム全体での標準化されたトレーニングとプロトコル化は、デバイス主導のケアの信頼性をさらに強化します。
薬剤タイプ別インサイト
2025年にはバソプレッサーが29.7%で最大のシェアを占めました。心停止治療市場におけるバソプレッサーの需要は、灌流の回復と高度な生命維持中の循環サポートに焦点を当てた蘇生プロトコル全体での広範な適用性によって支えられています。標準化された緊急アルゴリズムと一貫した在庫管理は、病院や緊急医療サービス全体での繰り返し利用を増加させます。即時の血行動態サポートに対する臨床的な強調は、バソプレッサー療法の持続的な購入と処方の存在を強化します。
医療機器タイプ別インサイト
除細動器は、ショック可能なリズムの管理と迅速な介入が行われた場合の生存率向上に不可欠であるため、心停止治療市場における基礎的なカテゴリーとして残ります。公共アクセス環境へのAEDの統合は、コンプライアンスと準備要件によって駆動されるより広範な展開と再発的な交換サイクルをサポートします。高度な循環サポート技術は、複雑で難治性のケースを管理する専門センターでの関連性を高めています。使いやすさ、携帯性、ワークフロー接続性の継続的な改善は、緊急応答環境全体での採用を強化します。
流通チャネル別インサイト
病院薬局は、急性ケア環境での蘇生薬の即時利用可能性と標準化されたキットの準備が緊急応答プロトコルに依存しているため、心停止治療市場の流通を支え続けています。中央集中的な在庫管理、処方管理、およびコードカートの補充慣行は、緊急治療薬の予測可能な購入パターンを推進します。小売チャネルは、即時の蘇生ニーズではなく、イベント後の心血管管理とサポート薬剤アクセスに焦点を当てた二次的な役割を果たします。供給の信頼性とコールドチェーンまたは管理された保管要件は、病院中心の流通をさらに強化します。
心停止治療市場の推進要因
突然の心停止の発生率の上昇と高強度の急性ケア需要
心停止治療市場の成長は、心血管疾患の負担増加と高齢化人口における突然の心停止イベントの継続的な発生によって支えられています。緊急システムや病院は、迅速な対応能力をますます優先しています。なぜなら、生存結果は時間に非常に依存しているからです。これにより、除細動の準備、標準化された高度な生命維持薬のプロトコル、および蘇生後の集中治療インフラへの投資が促進されます。心停止治療市場の購買は、病院が自発循環の回復後の安定化、モニタリング、および合併症を管理するために集中治療能力を拡大するにつれて増加します。
- 例えば、StrykerのLIFEPAK 15 V4+ モニター/除細動器は、最大360 Jの二相性エネルギーを提供し、100回/分の圧迫を行うように救助者を導くCPRガイダンスを含み、高度な心停止イベントに対する院内の準備を強化します。
緊急対応インフラの拡大とAED普及
心停止治療市場の採用は、公共の場、職場、機関設定でのAEDの広範な展開によって強化され、ショックまでの時間を短縮することを目指しています。プログラム的なAED配置、トレーニングイニシアチブ、および準備監査は、一貫したデバイスの交換とサービス契約を促進します。緊急医療サービスも、より良い機器の利用可能性と、配車、初動対応者、病院の引き継ぎ間でのより構造化された対応調整から利益を得ます。心停止治療市場の勢いは、接続された対応エコシステムがアラート、デバイスの発見可能性、およびコンプライアンス追跡を改善することで増加します。
高度な心肺蘇生法のプロトコル標準化
心停止治療市場の需要は、病院が構造化された蘇生および蘇生後の経路に沿ってケア提供を調整するにつれて増加します。プロトコルの標準化は、コード中に使用される主要な薬剤クラスの繰り返し利用を増加させ、部門間の在庫管理を合理化します。トレーニングに基づく遵守は、臨床実行の変動を減少させ、緊急薬品および消耗品の一貫した消費をサポートします。心停止治療市場の拡大は、迅速なエスカレーション、モニタリング、および蘇生ワークフローへの文書化された遵守を強調するより強力な品質指標によっても支えられています。
専門センターにおける高度循環サポートの成長
心停止治療市場の機会は、三次センターが高難度ケースでの高度な血行動態サポートの能力を増強するにつれて拡大します。専門プログラムは、難治性心停止および重度の心原性ショック経路で使用される技術の役割を強化し、高度なデバイスおよび関連消耗品の需要を増加させます。採用は、臨床医の親しみやすさ、患者選択プロトコルの改善、および集中治療チームの拡大によって支えられています。心停止治療市場の価値は、デバイスエコシステムがモニタリング、エスカレーション、およびイベント後の安定化ワークフローを統合するにつれて成長します。
- 例えば、ゲティンゲのCardiohelp IIプラットフォームは、心原性ショックや心肺蘇生におけるv-a ECLSをサポートし、使い捨ての血流範囲が0.5-5.0 L/minおよび0.5-7.0 L/minであり、また、体外サポートの強化が必要な重篤な患者の空中および地上輸送をサポートします。
心停止治療市場の課題
心停止治療市場の成長は、コスト、トレーニングの強度、先進的なケア経路へのアクセスの不均一性に関連する制約に直面しています。高精度のデバイスや専門的なプログラムは、経験豊富なチーム、標準化されたプロトコル、高い準備態勢を必要とし、トップクラスの病院以外では浸透が制限される可能性があります。予算の制約や調達の複雑さは、特に小規模施設でのアップグレードを遅らせる可能性があります。心停止治療市場の採用は、メンテナンス、サービス、コンプライアンス要件が広範なデバイス展開に運用上の摩擦を引き起こす場合にも妨げられる可能性があります。
- 例えば、ストライカーのLUCAS 3 v3.1胸部圧迫システムは、毎分102 ± 2回の圧迫を深さ53 ± 2 mmで自動的に行い、その設定は毎分102、111、または120回に設定でき、先進的な蘇生プラットフォームがプロトコルの整合、訓練されたオペレーター、継続的なデバイス管理を必要とすることを強調しています。
心停止治療市場のパフォーマンスは、結果の変動性と現実の蘇生実行の複雑さによって挑戦されています。応答時間、目撃者の介入、病院前の調整の違いが結果に影響を与え、利用パターンの一貫性を低下させる可能性があります。薬物療法の最適化も、プロトコルの遵守と患者プロファイル全体の臨床的異質性によって制約されています。心停止治療市場の採用は、重要なコンポーネントの供給チェーン依存性や準備態勢を維持するための継続的なトレーニングの必要性によってさらに遅れる可能性があります。
心停止治療市場のトレンドと機会
心停止治療市場の革新は、デバイスの準備態勢、応答の調整、イベント後のデータ収集を改善する接続された応答エコシステムに向かって進んでいます。AEDやモニタリング技術は、コンプライアンス追跡、インシデントの文書化、ワークフローの改善をサポートするソフトウェア層をますます統合しています。病院はまた、緊急対応から安定化までの継続性を改善する構造化されたモニタリングとエスカレーションツールで、蘇生後の経路を強化しています。統合システムが運用負担を軽減し、トレーニングの遵守を改善することで、心停止治療市場の機会が高まります。
- 例えば、ZOLLのAED 3は、Wi-Fi対応の準備管理と、毎日チェックインするAEDtraxレポート、および最短5秒でショックを与えることができるRapidShock分析を組み合わせています。一方、ZOLLのThermogard HQ心停止後の温度管理システムは、最大3.6°C/時で冷却し、96.8%の時間で目標温度を±0.2°C以内に維持することができます。
心停止治療市場の機会は、専門センターでの高度循環サポートの広範な採用と、難治性症例のための改善された臨床経路を通じて拡大しています。成長は、選択基準の標準化、チームの準備、エスカレーションプロトコルをサポートする臨床プログラムによって支えられており、高度な状況でのデバイス使用を増加させます。同時に、応答デバイスの使いやすさと携帯性の向上は、より多くのケアサイトでの展開をサポートします。技術が複雑さを軽減し、時間が重要な実行を改善することで、心停止治療市場の成長が促進されます。
地域別インサイト
北アメリカ
北アメリカは、強力な緊急対応インフラ、高い除細動準備プログラムの普及、病院ベースの急性心臓ケアへの広範なアクセスにより、心停止治療市場をリードしています。大規模な医療システムは、蘇生ワークフローとイベント後のモニタリングの一貫性を高める標準化されたプロトコルをサポートしています。この地域はまた、デバイスの交換サイクルと、エスカレーションと安定化をサポートする統合モニタリング経路への強い需要から利益を得ています。北アメリカは2025年に心停止治療市場の収益の39.0%を占めました。
ヨーロッパ
ヨーロッパは、確立された病院ネットワーク、構造化された緊急ケア経路、主要経済圏での蘇生薬への安定したアクセスによって支えられた強力な心停止治療市場の需要を示しています。この地域は、一貫したプロトコルの採用と、公的および機関の設定での応答準備の強調の増加から利益を得ています。成長は、急性心臓ケアサービスの継続的な近代化と、モニタリングおよび蘇生後の安定化能力の拡大によって支えられています。ヨーロッパは2025年に心停止治療市場の収益の26.4%を占めました。
アジア太平洋
アジア太平洋は、都市化、病院の収容力の向上、突然の心停止に対する認識の高まりにより、大都市システムでの診断から治療への準備が高まる中、心停止治療市場で拡大しています。緊急対応能力と集中治療の拡大への投資は、薬物プロトコルとデバイス主導の経路の採用をサポートしています。採用は国によって不均一ですが、三次センターの拡大と幅広いトレーニングイニシアティブが利用を増加させています。アジア太平洋は2025年に心停止治療市場の収益の25.1%を占めました。
ラテンアメリカ
ラテンアメリカは、都市の三次病院での高度なケアの集中と主要経済圏での緊急対応能力の向上により、心停止治療市場で小さいながらもますます重要になっています。需要は、病院の収容力の成長、必須の緊急薬へのアクセス、および高トラフィックの公共および機関の設定でのデバイス展開の選択的拡大によって支えられています。調達はコストに敏感であり、採用をコアで高い影響を与えるソリューションに向けて形作っています。ラテンアメリカは2025年に心停止治療市場の収益の6.8%を占めました。
中東・アフリカ
中東およびアフリカは、先進的な緊急対応インフラへのアクセスの不均一性や、国ごとの急性期ケアの準備状況の変動性により、心停止治療市場の最小のシェアを占めています。需要は、プロトコル化、在庫管理、およびデバイスの利用可能性が強化されているトップティアの病院やプライベートネットワークに集中しています。拡大は、緊急サービスの段階的な近代化と、特定市場における三次医療能力の成長によって支えられています。中東およびアフリカは、2025年の心停止治療市場の収益の2.7%を占めました。
競争環境
心停止治療市場の競争は、製品の信頼性、使いやすさ、ワークフロー統合、緊急対応および急性期ケア環境におけるサービスサポートによって形成されています。企業は、AEDのデザイン改善、モニタリング統合、臨床エコシステムのパートナーシップを通じて、準備態勢と事後ケアの経路を強化し差別化を図っています。デバイスおよび病院ソリューションにわたるポートフォリオの幅広さは、バンドル化および長期的な顧客関係をサポートし、特に大規模な病院ネットワークでの関係を強化します。心停止治療市場のポジショニングは、トレーニングの促進、サービスカバレッジ、およびコンプライアンスに基づく展開プログラムのサポート能力にも依存しています。
Koninklijke Philips N.V.は、準備態勢、迅速な介入、構造化された事後ケアワークフローをサポートする統合された緊急対応およびモニタリングエコシステムを通じて、心停止治療市場で強力な地位を維持しています。同社のアプローチは、デバイスの信頼性、展開のスケーラビリティ、および急性期ケア環境全体での相互運用性を強調しています。ポートフォリオの統合とサービスサポートは、病院ネットワークおよび機関購入者間での顧客維持を強化します。この戦略は、ワークフローの標準化と対応の調整が調達の優先事項である場合における差別化された採用をサポートします。
業界の研究および成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。具体的には以下の企業が含まれます:
- Koninklijke Philips N.V.
- Abbott Laboratories
- Medtronic plc
- Boston Scientific Corporation
- Novartis AG
- ZOLL Medical Corporation
- GE HealthCare
- Stryker Corporation
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境および主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的には、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2026年1月、Kestra Medical Technologiesは、ASSUREウェアラブル除細動器を使用する患者の診断インサイトを拡大するためにBiobeat Technologiesとの戦略的協力を発表しました。この契約には、独占ライセンス、共同開発契約、BiobeatのシリーズB資金調達における500万ドルの株式投資が含まれています。
- 2025年8月、Sarnovaの部門であるCardio Partnersは、AEDプログラム管理とリモートモニタリングに焦点を当てた医療技術会社RescueStatを買収し、突然の心停止対応能力を強化し、緊急準備ソリューションを拡大することを発表しました。
- 2025年6月、Bridgepointは、世界的な自動体外式除細動器のディストリビューターであるSafe Lifeの重要な支配権を取得することに合意したと発表し、このパートナーシップがAED、CPRトレーニング、メンテナンス、交換サービスへの広範なアクセスをサポートすると述べました。
- 2025年6月、ZOLL MedicalはSimon’s Heartと提携し、米国の都市にある32の若者組織に自動体外式除細動器とトレーニングを提供し、このイニシアチブは若いアスリートの突然の心停止への準備を改善することを目的としています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 5213百万 |
| 2032年の収益予測 | USD 6999.56百万 |
| 成長率(CAGR) | 4.3% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 治療の見通しによる:薬剤、医療機器;薬剤タイプの見通しによる:ベータ遮断薬、血管収縮薬、抗不整脈薬、抗コリン薬、コルチコステロイド、線溶薬、その他の心臓緊急薬;医療機器タイプの見通しによる:除細動器、体外式膜型人工肺(ECMO)、大動脈内バルーンポンプ(IABP)、経皮心室補助装置(pVAD/Impella)、その他のデバイス;流通チャネルの見通しによる:病院薬局、小売薬局、その他 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Koninklijke Philips N.V.; Abbott Laboratories; Medtronic plc; Boston Scientific Corporation; Novartis AG; ZOLL Medical Corporation; GE HealthCare; Stryker Corporation |
| ページ数 | 332 |
セグメンテーション
治療別
- 薬剤
- 医療機器
薬剤タイプ別
- ベータ遮断薬
- 昇圧薬
- 抗不整脈薬
- 抗コリン薬
- コルチコステロイド
- 線溶薬
- その他の心臓緊急薬
医療機器の種類別
- 除細動器
- 体外式膜型人工肺(ECMO)
- 大動脈内バルーンポンプ(IABP)
- 経皮的心室補助装置(pVAD/インペラ)
- その他の装置
流通チャネル別
- 病院薬局
- 小売薬局
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年と2032年の心停止治療市場の市場規模はどれくらいですか?
2025年から2032年までの心停止治療市場のCAGRはどのくらいですか?
心停止治療市場で最も大きなセグメントは何ですか?
心停止治療市場の成長を促進している要因は何ですか?
心停止治療市場の主要な企業はどこですか?
心停止治療市場をリードしている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心停止治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心停止治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 5213 million → 2032: USD 6999.56 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心停止治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心停止治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心停止治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心停止治療市場市場の成長要因
- 3.3 心停止治療市場市場の抑制要因および課題
- 3.4 心停止治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心停止治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心停止治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心停止治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心停止治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心停止治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心停止治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心停止治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心停止治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心停止治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心停止治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心停止治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心停止治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心停止治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心停止治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心停止治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心停止治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心停止治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心停止治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心停止治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
