
心臓AIモニタリングおよび診断市場の概要:
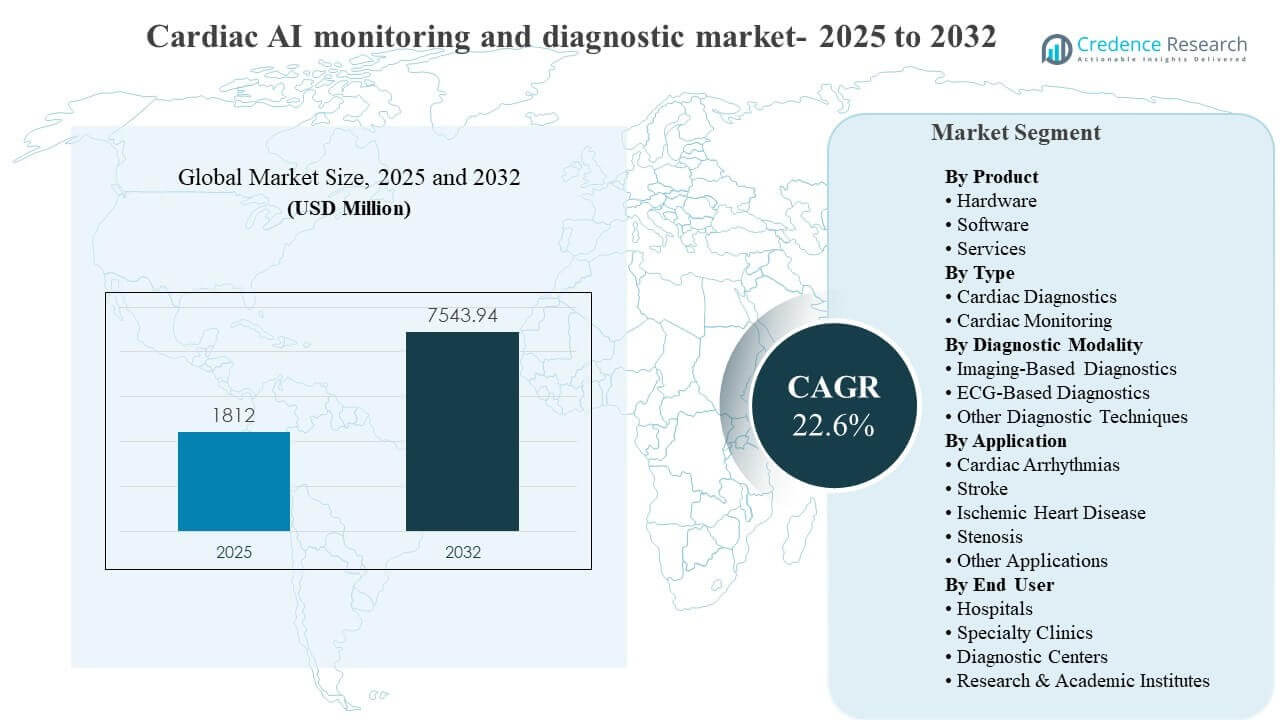
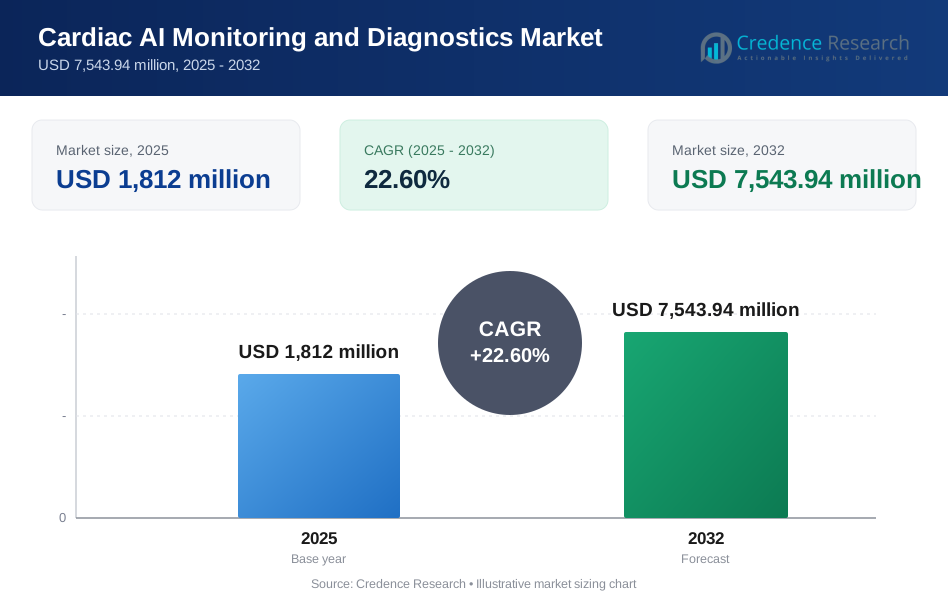
世界の心臓AIモニタリングおよび診断市場の規模は、2025年に18億1,200万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)22.6%で成長し、2032年には75億4,394万米ドルに達すると予想されています。心臓AIモニタリングおよび診断市場は、高ボリュームの臨床経路におけるECGおよび心臓画像データのより迅速で標準化された解釈に対する需要の高まりにより拡大しています。また、接続されたモニタリングデバイスの広範な展開と、ケア設定全体での縦断的な心臓リスク追跡を可能にするワークフロー統合ソフトウェアの採用も支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心臓AIモニタリングおよび診断市場規模 2025 | 18億1,200万米ドル |
| 心臓AIモニタリングおよび診断市場、CAGR | 22.6% |
| 心臓AIモニタリングおよび診断市場規模 2032 | 75億4,394万米ドル |
主要な市場動向と洞察
- 心臓AIモニタリングおよび診断市場は、2025年の18億1,200万米ドルから2032年の75億4,394万米ドルへと、2025年から2032年にかけて22.6%のCAGRで拡大すると予測されています。
- ソフトウェアは、2025年に46.8%の最大シェアを占め、スケーラブルでワークフロー統合型AIプラットフォームへの強い嗜好を反映しています。
- 心臓診断は、2025年に54.4%のシェアで市場をリードし、画像およびECG解釈経路における意思決定支援の需要に支えられています。
- 心臓不整脈は、2025年に33.7%のシェアを占め、高いECGボリュームと迅速なトリアージおよびアラートの臨床ニーズに裏付けられています。
- 北米は、2025年に33.5%のシェアを占め、臨床AIの採用が高く、接続された心臓モニタリングプログラムの広範な展開を反映しています。
セグメント分析
心臓AIモニタリングおよび診断市場は、ソフトウェア主導の分析、AI対応のECG解釈、および画像意思決定支援を中心に強い勢いを示しており、増大する臨床作業負荷と一貫した高スループット分析の必要性により推進されています。心臓AIモニタリングおよび診断市場は、ECG信号、画像入力、ウェアラブルストリーム、EHRコンテキストを組み合わせたマルチソースデータパイプラインにますます依存しており、患者コホート全体での検出およびモニタリング性能を向上させています。また、心臓AIモニタリングおよび診断市場は、既存の臨床システムと統合し、心臓病チームの手動レビュー時間を削減するエンタープライズグレードのプラットフォームに対する病院の需要からも恩恵を受けています。
心臓AIモニタリングおよび診断市場は、連続的なモニタリングとリスク層別化が一度きりの診断を超えて繰り返し価値を生み出す縦断的ケアモデルに向けてシフトしています。心臓AIモニタリングおよび診断市場は、即時の臨床的行動可能性、大量のデータ、トリアージおよびフォローアップにおける明確な運用上の利点により、不整脈のワークフローでの採用が増加し続けています。臨床的検証が拡大し、ケアの経路がより多くのAIサポートされた意思決定フレームワークを採用するにつれて、心臓AIモニタリングおよび診断市場は追加の心血管状態に拡大することが期待されています。
製品別インサイト
ソフトウェアは2025年に46.8%の最大シェアを占めました。心臓AIモニタリングおよび診断市場におけるソフトウェアのリーダーシップは、既存のECGおよび画像インフラストラクチャ全体でのスケーラブルな展開によって支えられており、完全なハードウェア更新サイクルを必要としません。心臓AIモニタリングおよび診断市場のソフトウェアプラットフォームは、サブスクリプションモデルを通じて頻繁なモデル更新、サイバーセキュリティ制御、および分析ダッシュボードを可能にします。ソフトウェアの採用は、PACS、EHR、および心臓病学ワークフローツールとの統合が臨床チームの摩擦を減らすと強化されます。
タイプ別インサイト
心臓診断は2025年に54.4%の最大シェアを占めました。心臓AIモニタリングおよび診断市場における心臓診断のリーダーシップは、標準化された解釈と画像およびECG駆動の診断ステップ全体での変動性の低減に対する高い需要を反映しています。心臓AIモニタリングおよび診断市場の心臓診断ソリューションは、意思決定支援が診断までの時間を短縮できる確立された臨床経路にも適合します。心臓診断の採用は、心臓病学部門でのスループットと臨床医の効率を向上させるための病院の優先事項によってさらに支えられています。
診断モダリティ別インサイト
イメージングベースの診断は、複雑な画像研究全体での自動測定、セグメンテーション、および一貫した解釈の必要性から、心臓AIモニタリングおよび診断市場の主要なモダリティを表しています。ECGベースの診断は、連続的および外来ECGモニタリングが迅速な分析を必要とする大量の信号を生成するため、心臓AIモニタリングおよび診断市場の基盤となっています。心臓AIモニタリングおよび診断市場は、検出およびモニタリングワークフローのパフォーマンスを向上させるために、イメージング、ECG、および他の臨床信号を組み合わせたハイブリッドアプローチをますます採用しています。
用途別インサイト
心臓不整脈は2025年に33.7%の最大シェアを占めました。心臓不整脈は、心臓AIモニタリングおよび診断市場をリードしており、不整脈の検出と分類が高頻度のECGユースケースおよび時間に敏感な臨床決定と密接に一致しているためです。心臓AIモニタリングおよび診断市場の不整脈に特化したソリューションは、早期警告とより効率的なフォローアップ経路をサポートするリモートモニタリングモデルからも利益を得ます。心臓不整脈の需要は、見逃しイベントの削減とケアの継続性の向上に対する臨床的な重点から依然として強いです。
エンドユーザー別インサイト
病院は2025年に26.1%で最大のシェアを占めました。病院は、企業の導入ニーズ、高い診断量、臨床ワークフロー内でのAIの統合能力の強さから、心臓AIモニタリングおよび診断市場をリードしています。心臓AIモニタリングおよび診断市場における病院の採用は、ECGレビュー、画像測定、異常所見の優先順位付けなどの時間を要するタスクの自動化の需要によって強化されています。病院はまた、心臓病学、放射線学、救急医療の各部門間の調整を通じて、より広範なAIの利用をサポートしています。
心臓AIモニタリングおよび診断市場の推進要因
心臓診断の負荷増加と迅速な解釈の必要性
心臓AIモニタリングおよび診断市場は、ECG、画像、外来モニタリングのワークフロー全体で診断量が増加していることによって推進されています。臨床チームは、一貫性と正確性を損なうことなく、大規模なデータセットを迅速に解釈するプレッシャーに直面しています。心臓AIモニタリングおよび診断市場は、手動レビュー時間を短縮し、サイト全体で標準化された出力をサポートするAIの自動化から利益を得ています。迅速なトリアージと意思決定支援は、病院がスループットの制約を管理し、臨床介入のタイミングを改善するのに役立ちます。
接続されたモニタリングと縦断的ケアパスウェイの拡大
心臓AIモニタリングおよび診断市場は、ウェアラブル、パッチ、リモートモニタリングプログラムの使用が増加し、継続的な心臓データセットを生成することから勢いを得ています。継続的なモニタリングは、AIが生の信号を実行可能なアラートとリスクの洞察に変換するときに臨床的価値を高めます。心臓AIモニタリングおよび診断市場は、早期発見と継続的なフォローアップを優先する慢性疾患管理の目標とも一致しています。縦断的ケアモデルは、診断とモニタリングの洞察を統合するソフトウェアプラットフォームの需要を強化します。
- 例えば、iRhythmのZioサービスは最大14日間の連続ECGモニタリングをサポートし、プラットフォーム上の公開レポートでは、開始以来約800万件のレポートと約18億時間のキュレーションされたECGデータが引用されており、不整脈ケアにおける縦断的信号分析の規模が現在運用されていることを強調しています。
ワークフロー統合型エンタープライズAIプラットフォームへのシフト
心臓AIモニタリングおよび診断市場は、プロバイダーが既存のPACS、EHR、心臓病学ワークフローシステムに統合するソリューションを優先するにつれて拡大しています。統合は実装の摩擦を減らし、一貫したユーザーエクスペリエンスを通じて臨床医の信頼を高めます。心臓AIモニタリングおよび診断市場は、AIの出力が標準的な読解および報告環境内に表示されるときに利益を得ており、これが利用率の向上をサポートします。エンタープライズプラットフォームはまた、ガバナンス、監査、およびマルチサイトのヘルスシステム全体でのスケーラブルな展開を可能にします。
心臓病学における標準化と意思決定支援の強調の高まり
心臓AIモニタリングおよび診断市場は、複雑な心血管研究における一貫した解釈と変動性の低減に対する需要によって支えられています。意思決定支援ツールは、測定の標準化、異常のフラグ付け、下流の診断経路のガイドを支援します。心臓AIモニタリングおよび診断市場は、時間に敏感な状態でのイベントの見逃しを減らし、プロトコル化されたケアへの順守を改善するという臨床的優先事項からも利益を得ています。標準化は、病院、専門クリニック、診断ネットワーク全体の品質改善目標をサポートします。
- 例えば、UltromicsのEchoGo Heart Failureは、単一のアピカル4チャンバーエコー心電図クリップから約30分でHFpEFを検出し、同社の引用した結果では読み取り間に有意な差がなく、90%の感度と86%の特異性を報告しました。
心臓AIモニタリングおよび診断市場の課題
心臓AIモニタリングおよび診断市場は、検証の期待、ワークフローの適合性、臨床医の信頼に関連する採用障壁に直面しています。臨床チームは、高リスクの意思決定経路でAIの使用を拡大する前に、多様な人口とケア設定にわたる強力な証拠を必要とします。心臓AIモニタリングおよび診断市場は、サイトごとに異なるレガシーシステムと相互運用性が不均一である場合、統合の複雑さにも直面します。購入者がIT、臨床リーダーシップ、コンプライアンス機能にわたるマルチステークホルダーの整合を必要とする場合、調達サイクルが長くなることがあります。
心臓AIモニタリングおよび診断市場はまた、クラウドおよびハイブリッド展開におけるデータプライバシー、サイバーセキュリティ、モデルガバナンスのリスクを管理する必要があります。継続的なモニタリングおよびイメージングワークフローは、コンプライアンスとセキュリティ要件を引き上げる敏感な患者データを生成します。心臓AIモニタリングおよび診断市場は、地理、デバイス、プロトコルによってデータ分布が変化した場合、パフォーマンスのドリフトに直面することがあります。持続的な成果には、継続的なモニタリング、再検証、モデルの更新と臨床責任の明確な説明責任が必要です。
- 例えば、Ultromicsは、EchoGo Amyloidosisモデルが7,666人の患者で調整した後、2,719人の患者にわたる外部検証でAUC 0.93を達成し、85%の感度と93%の特異性を報告したと述べており、プロトコルやイメージング環境が異なる場合でも、心臓AIシステムがサイトやデータセット全体で信頼できるパフォーマンスを維持するために継続的に評価される必要があることを強調しています。
心臓AIモニタリングおよび診断市場のトレンドと機会
心臓AIモニタリングおよび診断市場は、ECG、イメージング、ウェアラブル信号、臨床コンテキストを組み合わせたマルチモーダル分析に向かって進んでおり、より強力な予測とトリアージを可能にしています。マルチモーダルアプローチは、不整脈、虚血性経路、構造的心臓評価にわたる幅広いユースケースを可能にします。心臓AIモニタリングおよび診断市場は、クラウドネイティブの配信モデルからも利益を得ており、展開を迅速化し、継続的な改善サイクルをサポートします。サブスクリプションモデルは、インストールされた顧客基盤全体で新機能へのアクセスを改善しながら、継続的な収益の機会を生み出します。
- 例えば、Eko Healthのプラットフォームは心音とECG分析を組み合わせ、15秒で雑音、心房細動、低駆出率を検出し、各検査をクラウドに保存します。同社は9つのFDA承認を報告しており、AFib検出において99%の感度と97%の特異性を誇ります。
心臓AIモニタリングおよび診断市場は、遠隔モニタリングと外来診断がスケーラブルなAIサポートを必要とする分散型ケアにおいて拡大の機会を示しています。診断センターや専門クリニックは、スループットを改善し、希少な専門家への依存を減らすためにAIツールをますます求めています。心臓AIモニタリングおよび診断市場は、AIを画像診断装置、モニタリングプラットフォーム、臨床ワークフローに組み込むパートナーシップを通じて拡大することもできます。価値に基づくケア目標との広範な整合性が、早期発見を改善し、下流の有害事象を減少させるツールの需要を支えています。
地域別インサイト
北アメリカ
北アメリカは、心臓AIモニタリングおよび診断市場において2025年に33.5%のシェアを占めました。北アメリカのリーダーシップは、デジタルヘルスソリューションの高い採用、接続されたモニタリングプログラムの広範な展開、AIの病院ワークフローへの強力な統合によって支えられています。北アメリカの心臓AIモニタリングおよび診断市場は、企業の購買力と大規模な医療システムネットワーク全体での迅速なスケーリングからも恩恵を受けています。
ヨーロッパ
ヨーロッパは、心臓AIモニタリングおよび診断市場において2025年に21.0%のシェアを占めました。ヨーロッパの需要は、確立された心臓病ネットワークと主要市場全体での診断インフラの継続的な近代化によって支えられています。ヨーロッパの心臓AIモニタリングおよび診断市場は、臨床経路に統合された検証済みソリューションの安定した採用を支える構造化された評価と調達サイクルをしばしば目にします。
アジア太平洋
アジア太平洋は、心臓AIモニタリングおよび診断市場において2025年に25.9%のシェアを占めました。アジア太平洋の拡大は、大量の患者数、病院のデジタル化への投資の増加、都市部での遠隔モニタリングソリューションの採用の増加によって支えられています。アジア太平洋の心臓AIモニタリングおよび診断市場は、診断へのアクセスの拡大とスケーラブルな臨床意思決定支援ツールの需要の高まりからも恩恵を受けています。
ラテンアメリカ
ラテンアメリカは、心臓AIモニタリングおよび診断市場において2025年に11.7%のシェアを占めました。ラテンアメリカの採用は、手頃な価格の制約と高度な診断インフラの不均一な分布に影響されており、プライベートネットワークや主要な大都市圏での採用が強化されています。ラテンアメリカの心臓AIモニタリングおよび診断市場は、ソフトウェアを優先した導入が大規模なハードウェアのアップグレードを必要とせずに容量を改善する場合に成長します。
中東・アフリカ
中東・アフリカは、心臓AIモニタリングおよび診断市場において2025年に7.9%のシェアを占めました。中東・アフリカの需要は、三次医療システムの近代化と選択された市場でのデジタルヘルス投資によって支えられています。この地域の心臓AIモニタリングおよび診断市場は、アクセスの変動性と予算の制約により全体的に小規模ですが、先進的なセンターでのターゲット導入が段階的な成長を支えています。
競争環境
心臓AIモニタリングおよび診断市場は、大手医療技術企業や画像診断企業、専門のAIベンダー、新興の臨床インテリジェンスプラットフォームの間で競争が続いています。競争は、臨床検証の深さ、ECGおよび画像診断における使用事例の幅広さ、企業システムとのワークフロー統合、クラウドおよびハイブリッドモデルを通じたスケーラブルな展開に焦点を当てています。製品の差別化は、解釈可能性、ガバナンス機能、長期モニタリングおよび集団レベルのリスク層別化をサポートする能力にも依存しています。
Koninklijke Philips N.Vは、ワークフロー中心の心血管プラットフォームと画像診断に隣接するAI機能を通じて、心臓AIモニタリングおよび診断市場で強力な存在感を維持しています。Koninklijke Philips N.V.は、臨床ワークフローの統合、測定の標準化、病院および複数サイトネットワーク全体でのスケーラブルな企業展開を中心に提供を位置付けています。Koninklijke Philips N.V.は、心臓画像診断および臨床意思決定支援経路全体での分析の一貫性と運用効率をサポートするプラットフォーム機能の向上を続けています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Koninklijke Philips N.V.
- GE HealthCare Technologies
- Medtronic plc
- Siemens Healthineers AG
- iRhythm Technologies, Inc.
- Abbott Laboratories
- Boston Scientific Corporation
- AliveCor, Inc.
- HeartFlow, Inc.
- Cleerly, Inc.
- Viz.ai, Inc.
- Tempus AI, Inc.
- Ultromics Limited
- IDOVEN, S.L.
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2025年7月、AliveCorはインドでAIを搭載したKardia 12L ECGシステムを発売し、心臓発作を含む生命を脅かす心臓疾患を検出するための世界初のシングルケーブル設計のハンドヘルド12誘導ECGと称しました。同じ発表で、AliveCorはこのデバイスがインドでCDSCOの承認を受け、心不整脈や虚血性疾患を含む35の心臓判定を検出できると述べました。
- 2025年7月、Royal PhilipsはPhilips ECG AI Marketplaceを立ち上げ、PhilipsのECGエコシステム内で心臓ケアチームが複数のAI駆動診断ツールに集中アクセスできるように設計されたプラットフォームを提供しました。Philipsはまた、Anumanaがプラットフォーム上で最初の企業となり、心不全の早期指標としての射出率低下を特定するためにFDA承認済みのECG-AI LEFアルゴリズムが追加されたと述べました。
- 2025年12月、PhilipsはSpectraWAVE Inc.を買収する契約を発表し、AIサポートの冠動脈内視鏡イメージングとAI対応のアンジオベースの生理学的評価技術を心臓ポートフォリオに追加しました。Philipsは、この取引によりSpectraWAVEのHyperVueイメージングシステムとX1-FFR技術を通じて冠動脈介入の提供を拡大すると述べました。
- 2026年1月、Cardio DiagnosticsはAimilおよびDr. Lal PathLabsと契約を結び、インドでPrecisionCHD冠動脈性心疾患テストを導入し、米国外での初の拡大を果たしました。同社は、このパートナーシップが2026年中のインドでの商業展開を加速し、AI駆動の心血管診断へのアクセスを拡大することを目的としていると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 1812百万 |
| 2032年の収益予測 | USD 7543.94百万 |
| 成長率 (CAGR) | 22.6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品展望別: ハードウェア、ソフトウェア、サービス; 種類展望別: 心臓診断、心臓モニタリング; 診断モダリティ展望別: イメージングベースの診断、ECGベースの診断、その他の診断技術; 応用展望別: 心不整脈、脳卒中、虚血性心疾患、狭窄、その他の応用; エンドユーザー展望別: 病院、専門クリニック、診断センター、研究および学術機関 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Koninklijke Philips N.V.; GE HealthCare Technologies; Medtronic plc; Siemens Healthineers AG; iRhythm Technologies, Inc.; Abbott Laboratories; Boston Scientific Corporation; AliveCor, Inc.; HeartFlow, Inc.; Cleerly, Inc.; Viz.ai, Inc.; Tempus AI, Inc.; Ultromics Limited; IDOVEN, S.L. |
| ページ数 | 332 |
セグメンテーション
製品別
- ハードウェア
- ソフトウェア
- サービス
タイプ別
- 心臓診断
- 心臓モニタリング
診断モダリティ別
- 画像診断
- ECG診断
- その他の診断技術
用途別
- 心不整脈
- 脳卒中
- 虚血性心疾患
- 狭窄
- その他の用途
エンドユーザー別
- 病院
- 専門クリニック
- 診断センター
- 研究・学術機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年と2032年の心臓AIモニタリングおよび診断市場の市場規模はどのくらいですか?
2025年から2032年までの心臓AIモニタリングおよび診断市場のCAGRはどのくらいですか?
2025年に製品別で心臓AIモニタリングおよび診断市場をリードするセグメントはどれですか?
心臓AIモニタリングおよび診断市場の主要な成長要因は何ですか?
心臓AIモニタリングおよび診断市場の主要企業はどこですか?
2025年に心臓AIモニタリングおよび診断市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心臓AIモニタリングおよび診断市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心臓AIモニタリングおよび診断市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,812 million → 2032: USD 7,543.94 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心臓AIモニタリングおよび診断市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心臓AIモニタリングおよび診断市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心臓AIモニタリングおよび診断市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心臓AIモニタリングおよび診断市場市場の成長要因
- 3.3 心臓AIモニタリングおよび診断市場市場の抑制要因および課題
- 3.4 心臓AIモニタリングおよび診断市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心臓AIモニタリングおよび診断市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心臓AIモニタリングおよび診断市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心臓AIモニタリングおよび診断市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心臓AIモニタリングおよび診断市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心臓AIモニタリングおよび診断市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心臓AIモニタリングおよび診断市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心臓AIモニタリングおよび診断市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心臓AIモニタリングおよび診断市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心臓AIモニタリングおよび診断市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心臓AIモニタリングおよび診断市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心臓AIモニタリングおよび診断市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心臓AIモニタリングおよび診断市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心臓AIモニタリングおよび診断市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心臓AIモニタリングおよび診断市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心臓AIモニタリングおよび診断市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心臓AIモニタリングおよび診断市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心臓AIモニタリングおよび診断市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心臓AIモニタリングおよび診断市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心臓AIモニタリングおよび診断市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
