
犬用ワクチン市場の概要:
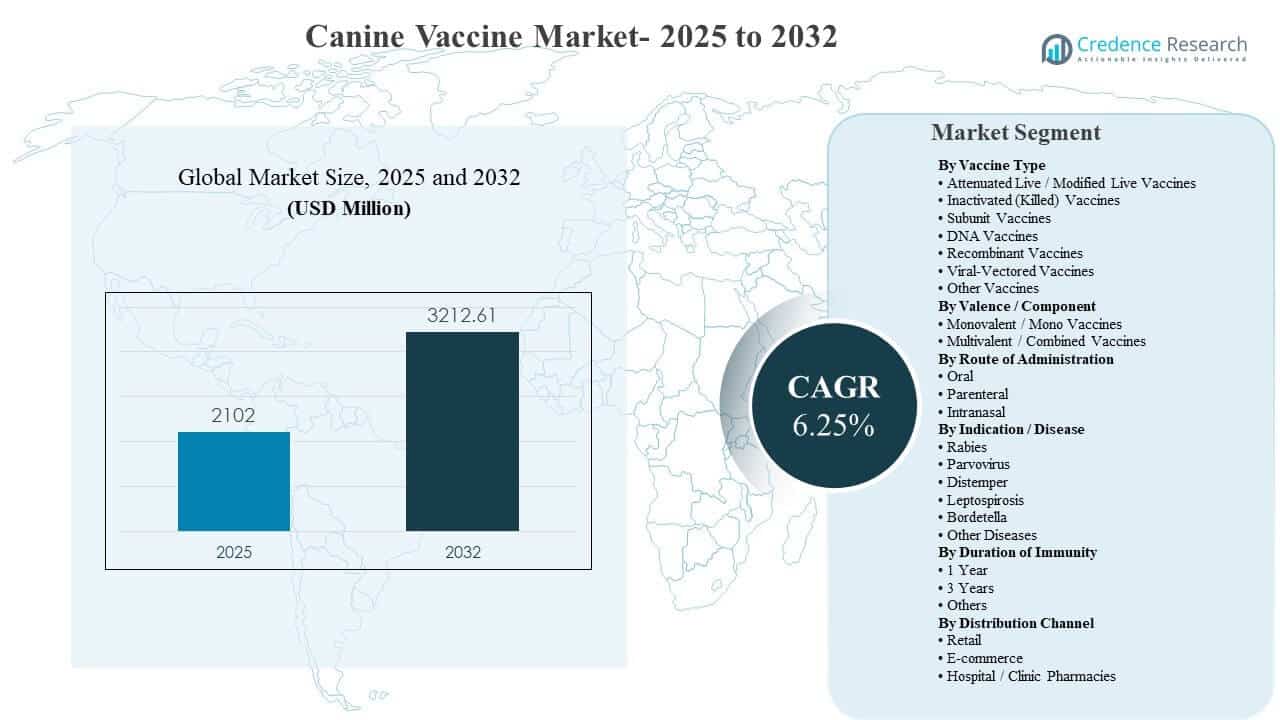
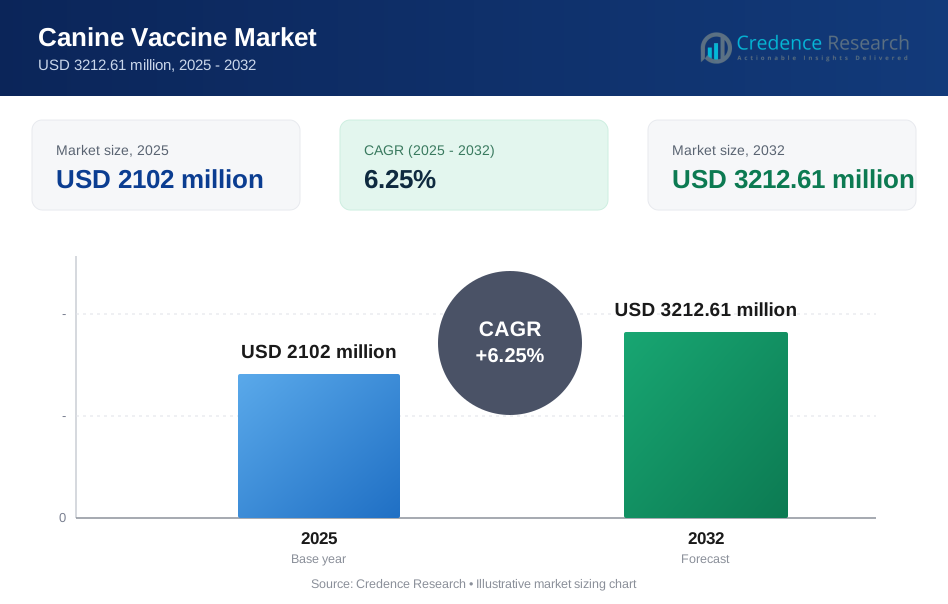
世界の犬用ワクチン市場の規模は2025年に21億2百万米ドルと推定され、2032年までに32億1,261万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)6.25%で成長しています。需要の拡大は主に、都市部および準都市部において獣医クリニックやペットの飼い主が主要およびライフスタイルの病気の予防を優先することにより、定期的な予防接種スケジュールの遵守が高まっていることに起因しています。新興経済国における複合ワクチンの広範な利用可能性と獣医サービスへのアクセスの改善も、予測期間を通じて年間ワクチン接種量とブースターの遵守を強化しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 犬用ワクチン市場規模 2025 | 21億2百万米ドル |
| 犬用ワクチン市場、CAGR | 6.25% |
| 犬用ワクチン市場規模 2032 | 32億1,261万米ドル |
主要な市場動向とインサイト
- 犬用ワクチン市場は、2025年の21億2百万米ドルから2032年には32億1,261万米ドルに拡大すると予測され、2025年から2032年にかけて6.25%のCAGRを示しています。
- 弱毒化生ワクチン/改変生ワクチンは、2025年に41.6%の最大シェアを占め、確立された臨床的な親和性と定期的なプロトコルでの広範な利用可能性に支えられています。
- 多価/複合ワクチンは、2025年に61.9%のシェアでバレンスミックスをリードし、クリニックが訪問ごとの注射回数を減らし、標準化されたバンドル保護を好むためです。
- 経口投与は、2025年に66.2%のシェアを占め、定期的な一次シリーズとブースターの投与における注射投与の支配的な使用を反映しています。
- 北米は、2025年に犬用ワクチン市場の収益の42.7%を占めており、予防ケアの浸透率の高さと密集した伴侶動物クリニックネットワークに支えられています。
セグメント分析
犬用ワクチン市場の需要プロファイルは、クリニック主導の予防プロトコルと、主要な病気やライフスタイルリスクに対する予測可能なスケジュールベースの保護を好む飼い主の嗜好によって形成されています。多価ワクチンの採用は、訪問ごとの注射回数を減らすことで予約の効率をサポートし、ブースターの遵守とフォローアップの完了を改善する可能性があります。特に、ボーディング、デイケア、グルーミング、複数犬環境に関与する犬にとって、呼吸器保護が実践ワークフローで強調されています。
ルートとフォーマットの好みは、実際の管理とコンプライアンスの要因を反映しています。注射によるワクチン接種は、一次シリーズプログラムの標準として残っており、迅速な粘膜反応と取り扱いの利便性が重要な呼吸器予防において、経鼻フォーマットが受け入れを強化しています。新興市場全体での成長は、クリニックの拡大、コールドチェーン能力の向上、初めて犬を飼う飼い主の間での予防的獣医ケアの認識の向上によって支えられています。
ワクチンタイプ別の洞察
弱毒化生ワクチン/改変生ワクチンは2025年に41.6%の最大シェアを占めました。犬用ワクチン市場は、定期的な免疫スケジュールで使用される確立された生/改変生プラットフォームに関連する長年の臨床的信頼から恩恵を受けています。主要な適応症にわたる幅広い製品の入手可能性は、クリニックや病院薬局による一貫した調達をサポートしています。生/改変生オプションは、信頼性のあるカバレッジと予測可能なスケジューリングを優先するプロトコルベースのワクチンプログラムにも組み込まれています。
バレンス/コンポーネント別の洞察
多価/複合ワクチンは2025年に61.9%の最大シェアを占めました。犬用ワクチン市場は、訪問ごとの注射回数が少ないため、飼い主の受け入れが向上し、プロトコル完了率が高まるため、複合保護フォーマットを引き続き支持しています。複数の病気の保護が単一の予約枠内で提供されると、クリニックのワークフロー効率が向上します。多価製品ポートフォリオは、バンドルカバレッジが予防ケアパッケージと一致するプレミアム化戦略もサポートしています。
投与経路別の洞察
経口投与は2025年に66.2%の最大シェアを占めました。犬用ワクチン市場は、クリニック内での一次シリーズの提供とブースターのスケジューリングの標準的なアプローチとして注射による投与を維持しています。経口ワクチン接種は、獣医の環境で管理されるコールドチェーンの取り扱い慣行と記録保持要件に一致しています。注射による投与は、一貫した投与とモニタリングをサポートし、定期的なプログラムにおける臨床的好みを強化します。
適応症/病気別の洞察
狂犬病は2025年に31.3%の最大シェアを占めました。犬用ワクチン市場の狂犬病ワクチンの需要は、公衆衛生の重要性と多くの地域での規制またはコンプライアンス主導の要件によって維持されています。狂犬病プロトコルは、クリニックレベルで標準化されていることが多く、予測可能な年間ボリュームとブースターのリズムをサポートしています。飼い主と獣医の間での強い認識は、予防ケアプラン内での狂犬病カバレッジの優先順位付けを強化します。
免疫持続期間別の洞察
犬用ワクチン市場は、1年および3年の保護をラベル付けされた製品間で明確な差別化を示しており、選択は地域のガイドライン、クリニックのプロトコル、患者のリスク層別化によって形作られています。長期間のラベル付けは、規制当局によって許可されている場合、訪問頻度を減らすことで飼い主の受け入れを向上させることができます。クリニックレベルの決定は、病気特有のブースター推奨事項と、予防接種のタイミングを健康診断の訪問と一致させる実用性も考慮しています。
流通チャネル別の洞察
犬用ワクチン市場は、ワクチン接種が獣医の監督の下で行われ、コールドチェーン管理と文書化が行われることが多いため、病院やクリニックの薬局によって強力に支えられ続けています。国の規制がより広範な販売を許可する場合、特にブースターや健康プログラムに関連する予防パッケージにおいて、小売アクセスが貢献することがあります。ペット薬局の物流が発展している市場では、Eコマースが拡大しており、オンライン購入行動が強化されていますが、チャネルの成長は依然としてコンプライアンスと保管要件に依存しています。
犬用ワクチン市場の推進要因
予防的獣医ケアの採用の増加
犬用ワクチン市場は、予防ケアがペットオーナーや獣医提供者の間で日常的な期待となるにつれて拡大しています。ワクチンで予防可能な病気に対する認識の向上により、初回シリーズやブースタースケジュールのための予約頻度が増加しています。獣医クリニックもリマインダーシステムや健康プランのバンドルを通じてコンプライアンスを強化しています。発展途上の都市センターでの伴侶動物医療へのアクセスの改善は、定期的なワクチン接種の対象基盤をさらに拡大します。
- 例えば、インターベットは、39か月のチャレンジスタディで、7週齢と11週齢でその多価ワクチンContinuum DAPPを接種した23匹のセロネガティブな子犬が、2回目のワクチン接種後最低3年間、強毒性CAV-1、CPV、およびCDVチャレンジに対して100%の保護を示したと報告しました。
組み合わせ保護の強い需要
犬用ワクチン市場は、マルチバレント投与を好むクリニックによって支えられています。これは、注射回数が少ないことでオーナーの受け入れが向上し、訪問時のストレスが軽減されるためです。組み合わせ保護は、コアおよびライフスタイルカテゴリーにわたる複数の病原体を対象とする標準プロトコルと一致します。ワクチン接種の効率はクリニックのスループットを向上させ、一貫した利用をサポートします。主要メーカーからの拡張された多価ポートフォリオは、適応症や患者プロファイルにわたる利用可能性を強化します。
- 例えば、ベーリンガーインゲルハイムのEurican L4は4つのレプトスピラ血清群を対象としており、同社は犬が初回ワクチン接種から2週間後にはその有効性プロファイルの恩恵を受けることができると述べています。また、ヨーロッパの犬に循環している血清群の中で13%を占めるオーストラリスを強調しました。
コア適応症の規制および公衆衛生の関連性
犬用ワクチン市場の需要は、狂犬病やその他のコアワクチンが公衆衛生リスク管理において重要な役割を果たすことによって強化されています。旅行、ボーディング、自治体プログラムに関連するワクチン接種要件は、地域全体での基礎的な需要を強化します。標準化されたクリニックプロトコルも、予測可能な注文と在庫管理を維持します。公衆意識キャンペーンと施行の強化は、所有犬および地域犬の両方における定期的なカバレッジをさらに高めることができます。
獣医インフラとペット所有基盤の拡大
犬用ワクチン市場は、新興経済国における獣医病院、クリニック、および診断ネットワークの拡大から利益を得ています。犬の所有の増加と伴侶動物の健康に対する支出の増加は、定期的な予防スケジュールを採用する意欲を高めます。デイケアやボーディングサービスの利用頻度の増加も、呼吸器およびライフスタイル疾患のワクチン接種コンプライアンスを高めます。コールドチェーン物流の改善は、より広範な地理的分布と一貫したワクチンの利用可能性をサポートします。
犬用ワクチン市場の課題
犬用ワクチン市場は、価格に敏感な地域での手頃な価格の圧力に直面しており、飼い主は緊急でない獣医支出を遅らせ、ブースターのスケジュールの遵守を減らすことがあります。コスト感度は、低価格のオプションへの需要をシフトさせ、メーカーやディストリビューターの利益率を引き締める可能性があります。地方ではクリニックの密度が不均一で、コールドチェーンの能力が限られているため、アクセスや在庫の継続性が制約されることがあります。特定の飼い主セグメントにおけるワクチンへの躊躇は、より強力なクリニックのコミュニケーションとリマインダープログラムを必要とするかもしれません。
- 例えば、MSDアニマルヘルスのNobivac Rabiesは、1mlあたり少なくとも2 IUの狂犬病ウイルスを含み、接種後2〜3週間以内に少なくとも0.5 IUの適切な血清学的反応を達成し、犬に3年間の免疫期間を提供します。これは、飼い主が非常にコストに敏感な場合に、再接種間隔を長くすることをサポートするプロファイルです。
犬用ワクチン市場はまた、国ごとの保管、流通、規制遵守に関連する運用の複雑さを経験しています。製品登録のタイムラインや地域ごとのラベル規則は、新しいプラットフォームや組み合わせの導入を遅らせる可能性があります。供給の継続性は、バッチリリースのタイミング、調達サイクル、クリニックレベルでの在庫予測によって影響を受けることがあります。副作用の懸念は、頻度が少ない場合でも、飼い主の意思決定に影響を与え、監視とカウンセリングの必要性を高める可能性があります。
犬用ワクチン市場のトレンドと機会
犬用ワクチン市場は、免疫反応の改善と投与の利便性を目指した次世代ワクチン技術とプラットフォームのアップグレードに対する関心が高まっています。メーカーは、複数の犬がいる環境での曝露リスクが増加する中、呼吸器疾患のポートフォリオを拡大しています。取り扱いの利便性と迅速な発症の利点が認識されているため、特定の適応症に対する経鼻採用が改善されています。ポートフォリオの刷新サイクルとライフサイクル管理戦略は、成熟した地域での製品差別化を高めています。
- 例えば、メルクアニマルヘルスのNOBIVAC Intra-Trac 3は、ボルデテラ・ブロンキセプティカ、犬パラインフルエンザウイルス、犬アデノウイルス2型の3つの呼吸器病原体に対する保護を提供し、生後3週間の子犬にも使用でき、0.5mLの片鼻経鼻投与として投与されます。これは、投与に焦点を当てた製品のアップグレードが呼吸器ワクチンの差別化を強化するために使用されていることを示しています。
犬用ワクチン市場の機会の風景は、獣医インフラが拡大し、正式な予防ケアの採用が増加している新興経済国で拡大しています。クリニックチェーンや組織化された獣医ネットワークは、標準化された調達とプロトコル主導のワクチンプログラムの機会を生み出します。デジタルリマインダーやサブスクリプションのようなウェルネスプランは、複数回投与シリーズやブースターの完了率を向上させることができます。規制されたeコマースとペット薬局の物流の成長は、コールドチェーンとコンプライアンス要件が満たされる場所でのアクセスを広げることもできます。
地域別インサイト
北アメリカ
北米は2025年の犬用ワクチン市場収益の42.7%を占めました。この地域は、密集した獣医クリニックネットワークと定期的な予防接種スケジュールに対する高い認識によって支えられた強力な予防ケアの浸透から恩恵を受けています。プロトコル化されたケアパスウェイは、一貫した一次シリーズの完了とブースターの遵守をサポートします。クリニックのワークフローの最適化と利便性を求める飼い主の需要により、混合ワクチンの採用も支えられています。多頭飼い環境での呼吸器保護に対する継続的な注力が、ライフスタイルワクチンの需要を強化しています。
ヨーロッパ
ヨーロッパは2025年の犬用ワクチン市場収益の26.1%を占めました。需要は確立された伴侶動物医療インフラと主要国における標準的な予防接種プロトコルの広範な使用によって支えられています。クリニックは予防ケアと構造化されたブースタースケジューリングを強調し、安定した調達量を維持しています。混合ワクチンの利用は、訪問ごとの注射回数を減らし、定期的な健康診断での遵守を改善します。国レベルの規制とガイドラインの違いが、製品の組み合わせと免疫持続期間の好みに影響を与えます。
アジア太平洋
アジア太平洋は2025年の犬用ワクチン市場収益の18.4%を占めました。成長は犬の飼育率の上昇、クリニックの利用可能性の拡大、および都市部でのワクチンで予防可能な病気に対する認識の向上によって支えられています。獣医サービスの近代化が、プロトコルに基づく免疫プログラムの利用を増加させています。デイケア、グルーミング、ボーディングサービスの利用増加が、呼吸器およびライフスタイル保護の需要を強化しています。サプライチェーンの拡大とコールドチェーンのカバー範囲の向上が、より多くの都市での製品の入手可能性を改善しています。
ラテンアメリカ
ラテンアメリカは2025年の犬用ワクチン市場収益の8.9%を貢献しました。需要パターンは、地域の一部での経済的制約に伴う予防ケアの採用の改善を反映しています。主要都市でのクリニックの拡大が、より高い予防接種量と改善されたブースターの遵守をサポートしています。公衆衛生と自治体の中核的保護への注力が、安定した基礎需要を支えています。配布の効果とコールドチェーンの到達範囲は、主要都市外でのアクセスの重要な決定要因であり続けています。
中東・アフリカ
中東・アフリカは2025年の犬用ワクチン市場収益の3.9%を占めました。市場の発展は、獣医サービスの徐々な拡大と都市部の犬の飼い主の予防ケアに対する認識の向上によって支えられています。中核的な予防接種の需要は、公衆衛生の関連性と特定の国での組織化されたプログラムによって強化されています。クリニックの密度が限られた市場やコールドチェーンの物流が不均一な市場では、アクセスの課題が残っています。成長の機会は、インフラの整備と伴侶動物医療支出の拡大に関連しています。
競争環境
犬用ワクチン市場は、ポートフォリオの幅広さ、多価製剤能力、コールドチェーン流通の到達範囲、長期的なプロトコル採用を通じて築かれた臨床的信頼において競争の激しさを示しています。主要企業は、新しい組み合わせ、ルートの改善、コアおよびライフスタイル適応症にわたるカバレッジ拡大を通じたライフサイクル管理を強調しています。差別化はまた、製造規模、一貫したバッチ供給、クリニックネットワーク全体での強力な獣医師の関与にも依存しています。戦略的パートナーシップと地域ディストリビューターは、市場アクセスを強化し、発展途上市場全体でのチャネルカバレッジを改善します。
Zoetis Incは、幅広いコンパニオンアニマルワクチンポートフォリオとクリニックのワークフローに合わせた製品改良を通じて、犬用ワクチン市場で強力な競争ポジションを維持しています。同社のアプローチは、コアおよびライフスタイル疾患にわたるプロトコル適合カバレッジを強調し、日常的な獣医設定での高い利用をサポートしています。ワクチンポートフォリオの幅広さは、予防ケアバンドル内でのクロスセリングをサポートし、クリニックの調達効率を向上させます。獣医師の関与と流通能力への継続的な投資は、高ボリュームのクリニックチャネル全体での市場到達を強化します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- Zoetis Inc.
- Boehringer Ingelheim International GmbH
- Merck Animal Health / Merck & Co., Inc.
- Ceva Santé Animale
- Vetoquinol
- Elanco Animal Health Incorporated
- Virbac
- Bioveta, a.s.
- Hester Biosciences Limited
- Brilliant Bio Pharma Limited
- Heska Corporation
- Zendal Group
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握するのを支援します。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の開発
- 2024年6月、メルクアニマルヘルスは、米国農務省がNOBIVAC NXT Canine Flu H3N2を承認したと発表しました。これは、同社が犬インフルエンザ用として初めてかつ唯一のRNA粒子技術ワクチンと説明しており、同年夏の後半に米国での供給が期待されています。
- 2024年9月、ベーリンガーインゲルハイムはSaiba Animal Health AGの買収を確認し、この取引が以前の開発およびライセンス契約に基づいており、ペット治療薬における動物健康R&Dパイプラインを強化し、伴侶動物向けの新しいワクチンプラットフォーム技術を含むと述べました。
- 2025年7月、エランコアニマルヘルスは、米国農務省がTruCan Ultra CIV H3N2/H3N8を承認したと発表しました。これは、広範な呼吸器疾患の保護を提供するよう設計された二価犬インフルエンザワクチンであり、同社のTruポートフォリオワクチンラインを完成させます。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 21億2百万米ドル |
| 2032年の収益予測 | 32億1,261万米ドル |
| 成長率(CAGR) | 6.25%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| 対象セグメント | ワクチンタイプの展望による: 弱毒生ワクチン/修正生ワクチン、不活化(殺菌)ワクチン、サブユニットワクチン、DNAワクチン、組換えワクチン、ウイルスベクターワクチン、その他のワクチン; 価数/成分の展望による: 単価/単一ワクチン、多価/複合ワクチン; 投与経路の展望による: 経口、非経口、鼻腔内; 指標/疾患の展望による: 狂犬病、パルボウイルス、ジステンパー、レプトスピラ症、ボルデテラ、その他の疾患; 免疫持続期間の展望による: 1年、3年、その他; 流通チャネルの展望による: 小売、eコマース、病院/クリニック薬局 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | ゾエティス社; ベーリンガーインゲルハイムインターナショナルGmbH; メルクアニマルヘルス/メルク&Co., Inc.; セバサンテアニマル; ベトキノール; エランコアニマルヘルスインコーポレーテッド; ビルバック; バイオヴェタ, a.s.; ヘスターバイオサイエンスリミテッド; ブリリアントバイオファーマリミテッド; ヘスカコーポレーション; ゼンダルグループ |
| ページ数 | 342 |
セグメンテーションによる
ワクチンタイプによる
- 弱毒化生ワクチン / 改変生ワクチン
- 不活化(殺菌)ワクチン
- サブユニットワクチン
- DNAワクチン
- 組換えワクチン
- ウイルスベクターワクチン
- その他のワクチン
価数 / 成分別
- 単価 / 単一ワクチン
- 多価 / 複合ワクチン
投与経路別
- 経口
- 非経口
- 鼻腔内
適応症 / 疾患別
- 狂犬病
- パルボウイルス
- ジステンパー
- レプトスピラ症
- ボルデテラ
- その他の疾患
免疫持続期間別
- 1年
- 3年
- その他
流通チャネル
- 小売
- 電子商取引
- 病院 / クリニック薬局
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の犬用ワクチン市場の規模と予測される規模はどのくらいですか?
2025年から2032年の間における犬用ワクチン市場のCAGRは何ですか?
犬用ワクチン市場で最も大きなセグメントはどれですか?
犬用ワクチン市場の成長を促進している要因は何ですか?
犬用ワクチン市場の主要企業はどこですか?
どの地域が犬用ワクチン市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 犬用ワクチン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の犬用ワクチン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2102 million → 2032: USD 3212.61 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 犬用ワクチン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 犬用ワクチン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における犬用ワクチン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 犬用ワクチン市場市場の成長要因
- 3.3 犬用ワクチン市場市場の抑制要因および課題
- 3.4 犬用ワクチン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 犬用ワクチン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 犬用ワクチン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、犬用ワクチン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 犬用ワクチン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 犬用ワクチン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は犬用ワクチン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 犬用ワクチン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 犬用ワクチン市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 犬用ワクチン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 犬用ワクチン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新犬用ワクチン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の犬用ワクチン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の犬用ワクチン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の犬用ワクチン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の犬用ワクチン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの犬用ワクチン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の犬用ワクチン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの犬用ワクチン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 犬用ワクチン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
