
犬アトピー性皮膚炎市場の概要:
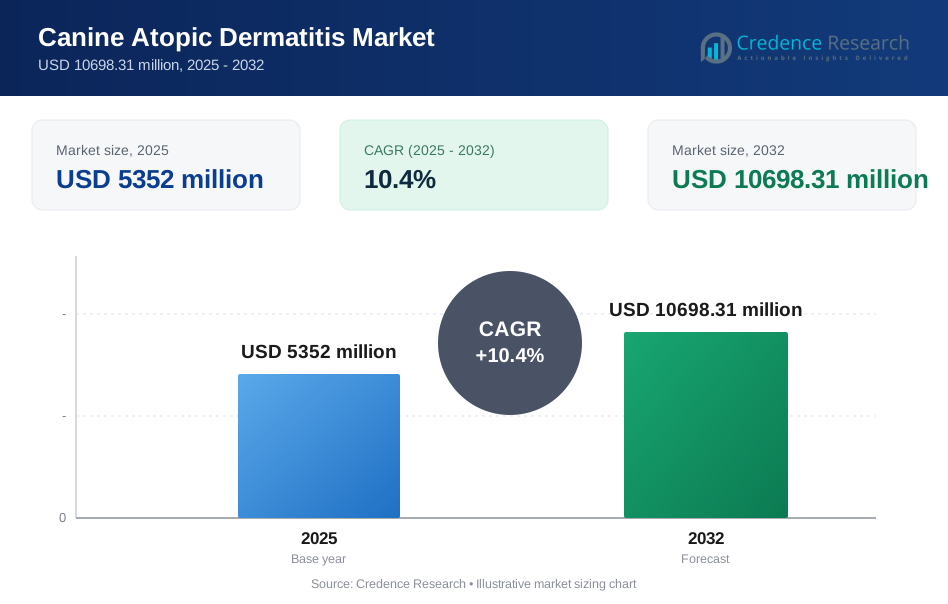
世界の犬アトピー性皮膚炎市場の規模は2025年に53億5200万米ドルと推定され、2025年から2032年にかけて年平均成長率10.4%で成長し、2032年には106億9831万米ドルに達すると予想されています。成長は主に、飼い主や獣医が持続的な症状のコントロールと治療の遵守を改善するためのターゲット療法にシフトする中で、慢性の掻痒性皮膚炎の診断と長期管理の増加によって推進されています。発展した市場における獣医皮膚科サービスへのアクセス拡大とプレミアムケアへの支払い意欲の向上が、処方オプションの幅広い採用と繰り返しの治療サイクルを支え続けています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 犬アトピー性皮膚炎市場規模 2025 | 53億5200万米ドル |
| 犬アトピー性皮膚炎市場、CAGR | 10.4% |
| 犬アトピー性皮膚炎市場規模 2032 | 106億9831万米ドル |
主要な市場動向と洞察
- 北米は2025年の収益の40.6%を占めており、高いプレミアム治療の浸透と密集した獣医インフラによって支えられています。
- バイオ医薬品は2025年の最大シェア56.7%を占め、慢性症例におけるターゲット免疫経路調節の強い需要を反映しています。
- 経口療法は2025年に49.3%のシェアを持ち、再発性疾患の維持療法に適した日常的な服用形式が支持されています。
- モノクローナル抗体とインターロイキン阻害剤は2025年に35.2%のシェアを獲得し、長期間の全身ステロイド依存からの移行が続いていることを示しています。
- 注射による投与は、長期間作用する投与間隔が欠落した投与を減らし、慢性犬アトピー性皮膚炎管理における遵守を改善することから、予測期間中に注目を集めています。

セグメント分析
犬アトピー性皮膚炎市場における治療選択は、長期的な疾患管理のニーズによってますます影響を受けており、犬アトピー性皮膚炎は業界の多くの議論で犬の人口の約10~15%に影響を与えると説明されています。高リスクの犬種はしばしば再発性のフレアパターンを示し、フォローアップ訪問、追加治療、および繰り返しの処方箋の補充を増加させます。アレルギーの引き金と二次的な皮膚感染に対する飼い主の認識の向上も、早期の臨床的な提示を促進し、処方可能な基盤を拡大しています。コンパニオンケアにおけるプレミアム化は、獣医が持続的なかゆみのコントロールと安全性を優先する際に、新しいターゲットオプションの採用をさらに支援しています。
需要は、製品のポジショニングや処方薬のメンテナンス、補助的なスキンケアルーチンにおける購入行動によっても形成されます。主要なターゲット経口療法の販売勢いは、中等度から重度の疾患管理において迅速なかゆみの緩和と予測可能な結果を求める臨床医と飼い主の強い嗜好を裏付けています。特に米国におけるペット支出の拡大は、家庭が高価な皮膚科治療を長期間採用する能力を強化しています。分配はリフィルや利便性のあるチャネルを通じて徐々に多様化していますが、初期診断と治療開始は通常クリニック主導のままです。
薬剤クラス別インサイト
モノクローナル抗体/インターロイキン阻害剤(ロキベトマブ)は、2025年に35.2%の最大シェアを占めました。このリーダーシップは、慢性疾患プロファイルにおける持続的なかゆみの軽減をサポートするターゲットサイトカイン経路制御に対する強い臨床的嗜好を反映しています。月次またはより長い間隔の投与パターンは、飼い主管理のケアにおいて日常的なレジメンに比べて遵守を改善することができます。安全性の考慮事項も治療選択に影響を与え、獣医師は長期的な全身ステロイド曝露を減らすことを目指しています。ライフサイクル管理と競争的な発売が続き、中等度から重度の症例における採用を強化し続けています。
タイプ別インサイト
処方療法は、2025年における主要な需要プールを代表しており、ほとんどの臨床的に意味のあるアトピー性皮膚炎の症例は、獣医の診断、監視、時間をかけた治療調整が必要です。処方オプションは、中等度から重度のかゆみに対して一般的に好まれ、獣医師は予測可能な制御と長期的な安全性を優先します。OTC製品は、主に皮膚バリアケア、洗浄、軽度の症状緩和の補助的なサポートとして機能し、主要な疾患制御としては機能しません。治療経路は、しばしば処方された抗炎症療法と局所サポートを組み合わせて、フレアの頻度を減らします。チャネルダイナミクスも、予定されたリフィルと臨床フォローアップを通じて処方の継続性を支持します。
投与方法別インサイト
経口は、2025年に49.3%の最大シェアを占めました。経口形式は、家庭での投与ルーチンと一致し、病変が一般化している場合に全身制御のために広く使用されます。タブレットやフレーバーチュアブルの幅広い製品の利用可能性は、受け入れと繰り返し購入パターンをサポートします。注射オプションは、獣医師がより長い投与間隔と一貫した曝露プロファイルを通じて遵守の利点を求める中で、勢いを増しています。局所療法は、焦点病変とバリア維持のために重要であり、全身レジメンを補完することが多く、置き換えることはありません。
分子タイプ別インサイト
バイオロジクスは、2025年に56.7%の最大シェアを占めました。リーダーシップは、慢性使用における広範な免疫抑制アプローチへの依存を減らし、症状制御をサポートするターゲット免疫調節に結びついています。製造の複雑さと差別化された臨床的ポジショニングのため、バイオロジクスではプレミアム価格がより持続可能です。コンパニオンアニマルケアの支出の成長は、結果が持続的である場合に高価値の治療オプションを採用する意欲をサポートします。小分子薬は迅速な制御と柔軟な投与に不可欠ですが、バイオロジクスは長期プロトコルでの存在感を拡大し続けています。
適応症別インサイト
食物アレルギー、外部寄生虫関連皮膚炎、二次的アレルギー性皮膚感染症は、混合病因がアトピー性皮膚炎の症状と頻繁に重なるため、治療の強度を形成します。二次感染は、獣医が炎症の制御と共に細菌や酵母の合併症に対処するため、訪問頻度と治療期間を増加させる可能性があります。トリガーの特定と排除の戦略は、しばしば再診、食事試験、継続的なモニタリングを必要とします。管理アプローチは、フレアパターンが持続する場合、全身性の抗掻痒療法と抗菌または局所的なサポートを組み合わせることが一般的です。この多因子の臨床現実は、治療の持続性と全体的なカテゴリー需要を増加させます。
犬種別インサイトによる
レトリーバー、テリア、ジャーマンシェパードは、診断率を高め、再治療サイクルを増加させる可能性があるため、臨床的な議論で重要な犬種グループとして残っています。犬種に関連した感受性と皮膚バリアの違いは、しばしば早期発症と持続的な症状プロファイルに関連しています。感受性のある犬種の飼い主は、目に見える掻痒や再発性の耳炎または皮膚病変のため、より早く獣医の介入を求めることが多いです。この行動は、メンテナンスレジメンとフォローアッププランの採用を増加させます。「その他」のカテゴリーは、世界のペット人口全体にわたる広範な犬種基盤を考慮すると、依然としてかなりの需要を表しています。
流通チャネル別インサイトによる
獣医病院/クリニックは、2025年に41.6%の最大シェアを占めました。この支配は、診断、処方の開始、投与量の最適化、慢性疾患管理のフォローアップ評価におけるクリニックの管理を反映しています。獣医の処方は、診断、処方療法、補助的な局所推奨を含む束ねられたケアパスウェイもサポートします。処方の履行が合理化され、長期リフィルの価格競争力がある小売薬局は成長しています。オンラインペット薬局は、利便性を重視した繰り返し注文と慢性リフィルの遵守で関連性を高めています。チャネルの多様化にもかかわらず、クリニック主導の開始は治療選択の中心に残っています。
犬のアトピー性皮膚炎市場の推進要因
診断の増加と長期的な疾患管理
慢性掻痒性皮膚炎は、持続的な掻きむしり、紅斑、再発性感染症のために飼い主がより早く獣医のケアを求めるようになり、ますます診断されています。臨床経路はしばしば長期療法と定期的な調整を必要とし、これが繰り返し購入と全体的な治療期間を増加させます。アレルギーのトリガーと併存疾患に対する認識の向上は、より頻繁な相談とフォローアップスケジュールをサポートします。クリニックや紹介設定での診断ワークフローの改善は、治療対象の人口を拡大します。これらの要因は、処方主導の管理に対する持続的な需要を強化します。
- 例えば、Zoetisは、Cytopointの注射が1日以内に効果を発揮し、4〜8週間の緩和を提供できると述べており、支持するアトピー性皮膚炎の研究では、製品がプラセボに対して、1日目から49日目の掻痒のベースラインからの有意な減少と、7日目から56日目の皮膚状態スコアの有意な減少を示しました。これらの要因は、処方主導の管理に対する持続的な需要を強化します。
ターゲットを絞った免疫調節療法へのシフト
獣医療は、長期使用において持続的な症状のコントロールと安全性プロファイルの向上を提供するターゲット療法に向かっています。生物製剤や選択的な小分子オプションは、広範な免疫抑制への長期依存を減らすことを目的とする臨床医にますます好まれています。かゆみや炎症のより良いコントロールは、アドヒアランスをサポートし、生活の質の向上を促進し、継続率を強化します。改善された製剤などのライフサイクル管理の革新も、患者の受け入れを強化することができます。このシフトは、プレミアム製品の採用と価値の成長をサポートします。
- 例えば、ElancoはZenreliaを1日1回の経口療法として0.6から0.8 mg/kgの投与量で販売しており、同社の獣医製品ページでは、338匹の飼い犬を対象とした臨床試験で、Zenreliaが28日目の主要エンドポイントでApoquelと同等の有効性を示し、長期維持療法としても位置づけられていると報告しています。
コンパニオンアニマルヘルスケア支出のプレミアム化
コンパニオンアニマルの飼い主は、予防および専門的なケアに対してより高い予算を割り当てており、高度な皮膚科レジメンの採用を可能にしています。支払い意欲の向上は、ターゲット療法の採用とメンテナンスサイクル全体での一貫した補充をサポートします。一部の市場でのペット保険とサブスクリプションベースの薬局の実現は、手頃な価格と継続性をさらにサポートします。支出の増加は、処方療法を補完する補助的なスキンケア製品の需要をも促進します。このプレミアム化は、先進地域での市場拡大を支えています。
獣医サービスアクセスと専門ケアの拡大
多くの地域で獣医クリニックネットワークと紹介能力が向上しており、皮膚科に基づいた診断と治療へのアクセスが増加しています。専門サービスの利用可能性の向上は、トリガーの特定や治療の最適化を含む構造化された管理計画をサポートします。クリニック主導の教育は、アドヒアランスを改善し、慢性レジメンの中断リスクを減少させます。サービスアクセスの向上は、早期介入をサポートし、治療対象のプールを増加させます。専門能力の拡大は、ボリュームと価値の成長の両方を強化します。
犬のアトピー性皮膚炎市場の課題
治療費は、特にプレミアム生物製剤や新しいターゲット療法が繰り返し使用される場合、長期間の管理において重要な障壁となります。いくつかの地域では、自己負担の支払い構造と限られた保険の浸透が治療の継続性を制限する可能性があります。価格感度は、家庭を断続的な使用や低コストの代替品に向かわせ、病気のコントロールの一貫性を低下させる可能性があります。この課題は、専門的なアクセスが不均一な新興市場で増幅されます。コスト関連の切り替えや中断リスクは、完全な価値の捕捉を制限する可能性があります。
臨床的な変動性も、品種や混合病因にわたる標準化された治療経路を複雑にします。多くのケースは、環境アレルゲン、食品感受性、二次感染などの重複するトリガーを含み、複数のステップを必要とするプロトコルを必要とします。変動する反応プロファイルは、クリニックや飼い主にとってモニタリングの負担を増加させる試行調整サイクルを引き起こす可能性があります。日々のレジメンが維持しにくい場合や結果が一貫しない場合、アドヒアランスが弱まる可能性があります。これらの動態は、治療の最適化を遅らせ、長期的な持続性に影響を与える可能性があります。
- 例えば、AntechのHeska Allerceptプラットフォームは、高親和性IgE受容体技術を使用して、アレルゲン特異的IgEを10ピコグラムという少量で検出し、犬と猫の83の環境アレルゲンと24の食物アレルゲンを評価します。これは、臨床医が主要なトリガーセットを絞り込み、治療計画を安定させる前に必要とされる診断の幅を示しています。
犬アトピー性皮膚炎市場の動向と機会
ターゲット療法の革新は、持続的な症状管理を目的とした経口選択的阻害剤や注射可能な生物製剤を通じて製品選択肢を拡大しています。慢性皮膚科管理における遵守の課題が一般的であるため、長時間作用型の投与形式がより魅力的になっています。製剤の改善と差別化された投与オプションは、飼い主の遵守を向上させ、長期使用における獣医の信頼を高めることができます。新しいパイプラインアプローチは、確立されたメカニズムを超えて競争セットを広げる可能性もあります。これらの動向は、将来のカテゴリー拡大とプレミアムミックスの改善を支えています。
流通の進化は、リフィルの利便性と慢性療法の継続性を通じて機会を生み出します。オンラインペット薬局や小売りのフルフィルメントモデルは、メンテナンスレジメンのための繰り返し注文行動を強化し、投与漏れを減少させることができます。クリニックから薬局への統合ワークフローは、遵守を改善し、長期的なモニタリングプランをサポートすることもできます。デジタルエンゲージメントツールとサブスクリプションリフィルプログラムは、慢性疾患カテゴリーにおいて関連性を増しています。これらのモデルは、持続性を高め、定期的な収益を安定させることができます。
- 例えば、Chewyのデジタル対応リフィルモデルは、2025年会計年度第1四半期において2,075.6万人のアクティブ顧客、25.6億ドルのオートシップ顧客売上、オートシップが純売上の82.2%を占めるという大規模な運営を既に行っており、ウェブサイトとモバイルアプリケーションは約13万の製品とサービスをサポートし、薬局とペットヘルスカテゴリーを横断する繰り返し購入を効率化しています。
地域別インサイト
北アメリカ
北アメリカは2025年に40.6%のシェアを持ち、強力な伴侶動物医療支出と広範な獣医クリニックおよび専門サービスへのアクセスに支えられています。高い診断率と早期の臨床提示が、慢性アレルギー管理のための治療対象人口を増加させます。臨床医が長期的な安全性と予測可能な結果を優先するため、ターゲット療法の採用が高まっています。リフィルの継続性は、確立された薬局のフルフィルメントオプションと繰り返しのフォローアップパターンによって支えられています。企業が皮膚科ポートフォリオと製剤選択肢を拡大する中、競争活動は依然として激しいです。
ヨーロッパ
ヨーロッパは2025年に25.8%のシェアを持ち、主要経済国全体で確立された獣医ケアパスウェイと処方管理に対する飼い主の支払い意欲の安定によって支えられています。構造化された臨床フォローアップが、特に慢性掻痒症の制御において治療の持続性をサポートします。品種の素因と再発性のフレアパターンの認識が高まることで需要が強化されています。処方療法が中心であり、補完的なスキンケア製品が全身的な制御を補完しています。継続的な製品の利用可能性と流通アクセスが、一貫したカテゴリーの成長をサポートしています。
アジア太平洋
アジア太平洋地域は2025年に20.7%のシェアを獲得し、ペットの飼育が増加し、大都市市場での獣医サービスへのアクセスが改善されるにつれて拡大を続けています。成長はアレルギーの引き金に対する認識の高まりと、専門家の情報に基づいたケアの需要の増加によって支えられています。プレミアム療法の採用は改善されていますが、手頃な価格と専門的なカバレッジの不均一さがいくつかの市場での浸透を制限しています。クリニックネットワークの拡大と現代的な小売流通が処方治療への幅広いアクセスをサポートしています。ケアパスが成熟するにつれて、地域は強力な増分ボリューム成長の位置にあります。
ラテンアメリカ
ラテンアメリカは2025年に7.6%のシェアを占めており、プレミアム療法基盤が小さく、国ごとに獣医アクセスの変動があることを反映しています。都市部では診断率の改善と、コンパニオンケアの認識が高まる中で長期的なかゆみのコントロールに対する需要が増加しています。生物学的製剤や新しいターゲット療法の手頃な価格は依然として制約となっており、選択的な採用と断続的な使用を促しています。インフラが整備されている場所では、小売およびオンラインの補充チャネルが重要性を増しています。サービスの継続的な拡大は、治療を受ける人口の漸進的な改善をサポートできます。
中東・アフリカ
中東・アフリカは2025年に5.3%のシェアを占めており、選ばれた市場外での専門的な皮膚科の能力が限られており、診断の強度が不均一であることに影響されています。需要は、獣医サービスと薬局アクセスが強化されている発展した都市部のプレミアムペットケアのポケットによって支えられています。多くの地域では、コスト感受性とアクセスの制約が長期療法の継続性を低下させています。処方管理が集中している場所では、クリニック主導の調剤が重要です。市場の成長は、より広範な獣医サービスの拡大と手頃な価格の改善に依存しています。
競争環境
犬のアトピー性皮膚炎市場における競争は、標的とされた経口および注射療法全体での有効性、安全性、投与の利便性、およびライフサイクル管理に集中しています。企業は製品ポートフォリオを拡大し、服用遵守をサポートするために製剤を改善し、教育およびサポートプログラムを通じてクリニックの関与を強化することで競争しています。差別化は、作用機序の位置付けや、メンテナンスとフレアコントロールの両方のニーズに対応する能力からも生まれます。流通パートナーシップと補充チャネルへのアクセスは、長期療法の持続性にとってますます重要になっています。
Zoetis Inc.は、犬の皮膚科におけるターゲット療法オプションとポートフォリオ刷新戦略への継続的な重点を通じて、著名な参加者であり続けています。管理の利便性と飼い主の服用遵守に焦点を当てた製品ライフサイクルの取り組みは、慢性カテゴリーでの持続的な需要をサポートしています。クリニックの関与、獣医教育、および幅広い流通アクセスは、療法の開始と補充の継続性を強化します。継続的な革新活動は、新規参入者や拡大する標的経口オプションに対する競争防衛もサポートしています。コンパニオンアニマル治療薬全体のポートフォリオの深さは、安定した市場ポジションを強化するのに役立ちます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- ゾエティス社
- エランコ・アニマル・ヘルス
- メルク・アニマル・ヘルス(MSDアニマル・ヘルス / メルク・アンド・カンパニー)
- ビルバック
- デクラ・ファーマシューティカルズ
- セバ・サンテ・アニマル
- ベトキノール
- ベーリンガーインゲルハイム・アニマル・ヘルス
- ビオイベリカ S.A.U.
- ネクストミューン
- 東レ株式会社
- バイオセルティックス S.A.
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、定量的に分析され、企業を支配的、リーディング、強力、試行的、弱いと分類します。
最近の進展
- 2025年12月、エランコ・アニマル・ヘルスは、犬のアレルギー性およびアトピー性皮膚炎を対象とした新しい抗IL31モノクローナル抗体注射であるBefrena(tirnovetmab)について、USDAの承認を受け、2026年上半期に米国での発売を予定していると発表しました。
- 2025年9月、エランコはまた、FDAが米国のZenreliaラベルの更新を承認し、以前のワクチン誘発性疾患の文言を削除したと発表しました。これにより、同社は欧州連合、英国、ブラジル、日本を含む市場ですでに承認されているバージョンに近づいたと述べています。
- 2025年6月、エランコのZenreliaは、欧州医薬品庁の獣医用医薬品委員会から肯定的な意見を受け取り、2025年第3四半期末までにヨーロッパでの犬の皮膚炎治療薬の販売承認をサポートする可能性があります。
- 2024年9月、エランコ・アニマル・ヘルスは、12か月以上の犬のアレルギー性およびアトピー性皮膚炎に関連するかゆみと炎症の制御のための1日1回の経口JAK阻害剤であるZenrelia(ilunocitinib錠剤)のFDA承認と発売を発表しました。
レポートの範囲
| レポートの属性 | 詳細 |
| 2025年の市場規模の価値 | USD 5352百万 |
| 2032年の収益予測 | USD 10698.31百万 |
| 成長率(CAGR) | 10.4% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 薬剤クラスの見通し別: 抗ヒスタミン剤; コルチコステロイド / グルココルチコイド; カルシニューリン阻害剤(シクロスポリン); ヤヌスキナーゼ(JAK)阻害剤(オクラシチニブ); モノクローナル抗体 / インターロイキン阻害剤(ロキベトマブ) | タイプの見通し別: 処方箋; OTC | 投与経路の見通し別: 経口; 局所; 注射 | 分子タイプの見通し別: 小分子薬; バイオロジクス | 適応症の見通し別: 外部寄生虫; 食物アレルギー; アレルギー性皮膚感染症; その他 | 犬種の見通し別: ジャーマンシェパード; テリア; レトリバー; その他 | 流通チャネルの見通し別: 獣医病院 / クリニック; 小売薬局; オンラインペット薬局 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東 & アフリカ |
| プロファイルされた主要企業 | ゾエティス社; エランコ・アニマル・ヘルス; メルク・アニマル・ヘルス(MSDアニマル・ヘルス / メルク & Co., Inc.); ビルバック; デクラ・ファーマシューティカルズ; セバ・サンテ・アニマル; ベトキノール; ベーリンガーインゲルハイム・アニマル・ヘルス; バイオイベリカ S.A.U.; ネクストミューン; 東レ株式会社; バイオセルティックス S.A. |
| ページ数 | 340 |
セグメンテーション
薬剤クラス別- 抗ヒスタミン剤
- コルチコステロイド / グルココルチコイド
- カルシニューリン阻害剤(シクロスポリン)
- ヤヌスキナーゼ(JAK)阻害剤(オクラシチニブ)
- モノクローナル抗体 / インターロイキン阻害剤(ロキベトマブ)
- 処方箋
- OTC
- 経口
- 局所
- 注射
- 小分子薬
- バイオロジクス
- 外部寄生虫
- 食物アレルギー
- アレルギー性皮膚感染症
- その他
- ジャーマンシェパード
- テリア
- レトリバー
- その他
- 獣医病院 / クリニック
- 小売薬局
- オンラインペット薬局
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
犬のアトピー性皮膚炎市場の現在の規模と予測規模はどのくらいですか?
2025年から2032年までの犬のアトピー性皮膚炎市場のCAGRはどのくらいですか?
2025年に最も大きなセグメントはどれですか?
この市場の成長を促進している要因は何ですか?
市場で活動している主要な企業はどれですか?
どの地域が犬のアトピー性皮膚炎市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 犬アトピー性皮膚炎市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の犬アトピー性皮膚炎市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 5352 million → 2032: USD 10698.31 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 犬アトピー性皮膚炎市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 犬アトピー性皮膚炎市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における犬アトピー性皮膚炎市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 犬アトピー性皮膚炎市場市場の成長要因
- 3.3 犬アトピー性皮膚炎市場市場の抑制要因および課題
- 3.4 犬アトピー性皮膚炎市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 犬アトピー性皮膚炎市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 犬アトピー性皮膚炎市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、犬アトピー性皮膚炎市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 犬アトピー性皮膚炎市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 犬アトピー性皮膚炎市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は犬アトピー性皮膚炎市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 犬アトピー性皮膚炎市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 犬アトピー性皮膚炎市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 犬アトピー性皮膚炎市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 犬アトピー性皮膚炎市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新犬アトピー性皮膚炎市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の犬アトピー性皮膚炎市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の犬アトピー性皮膚炎市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の犬アトピー性皮膚炎市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の犬アトピー性皮膚炎市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの犬アトピー性皮膚炎市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の犬アトピー性皮膚炎市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの犬アトピー性皮膚炎市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 犬アトピー性皮膚炎市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
