
がん幹細胞市場の概要:
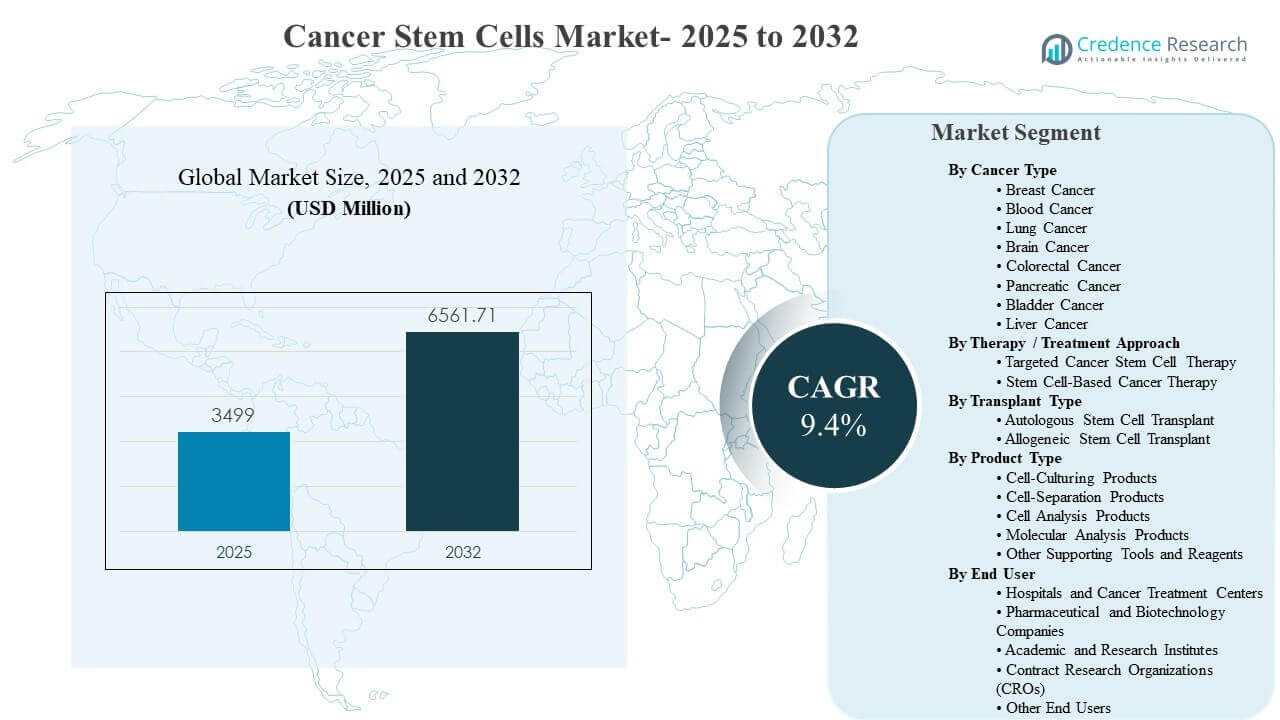
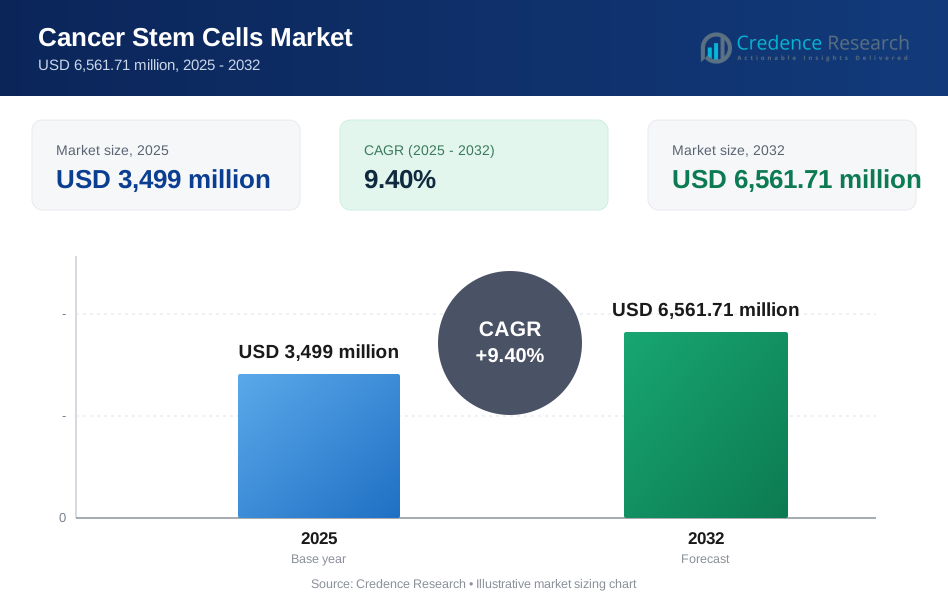
世界のがん幹細胞市場の規模は2025年に34億9900万米ドルと推定され、2032年までに65億6171万米ドルに達すると予想されており、2025年から2032年までのCAGRは9.4%です。成長の主な要因は、再発および治療抵抗性に焦点を当てた腫瘍学の新薬発見と翻訳研究の増加であり、CSCが豊富なモデル、経路アッセイ、および特性評価ワークフローの需要を高めています。主要な腫瘍学の適応症における高度な腫瘍モデリングプラットフォームの拡大と臨床試験活動の拡大は、研究および臨床エコシステム全体での採用をさらに加速させます。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| がん幹細胞市場規模 2025 | 34億9900万米ドル |
| がん幹細胞市場、CAGR | 9.4% |
| がん幹細胞市場規模 2032 | 65億6171万米ドル |
主要な市場動向と洞察
- がん幹細胞市場は9.4%のCAGR(2025–2032)で拡大すると予測されており、再発予防と抵抗性に焦点を当てた腫瘍学の研究開発への持続的な投資を反映しています。
- ターゲットがん幹細胞(CSC)療法は、進行した疾患環境での経路指向戦略の優先化に支えられ、2025年に最大のシェアである55.2%を占めました。
- 自家幹細胞移植は2025年に49.6%を占め、強力な臨床的親和性、確立されたプロトコル、および腫瘍学センター全体での広範な利用可能性を反映しています。
- 細胞培養製品は2025年に31.0%を占め、培養媒体、マトリックス、および標準化された成長システムが最も頻繁に購入される分野であることを示しています。
- アジア太平洋地域は2025年に27.6%を占め、腫瘍学研究能力の急速な拡大と高度な細胞分析および腫瘍モデリングワークフローの採用の増加を強調しています。
セグメント分析
がん幹細胞市場のセグメンテーションは、発見段階の生物学と臨床的に意味のある介入への翻訳のバランスを反映しています。再現性のあるCSC濃縮ワークフロー、定義された培養システム、一貫した処理ツール、研究間の変動を減少させる堅牢な分析プラットフォームの需要が高まっています。購入者は、前臨床開発とバイオマーカー発見における意思決定をサポートするために、サンプル処理、培養、表現型解析、分子プロファイリングを結びつけるエンドツーエンドのソリューションをますます好んでいます。
がん幹細胞市場の成長は、特に再発リスクが高い設定において、CSC仮説の治療設計への統合が進んでいることも反映しています。ターゲットの検証と併用療法の評価により、腫瘍を開始する集団を区別し、腫瘍全体の縮小を超えた機能的応答を測定できる高度なアッセイの採用が進んでいます。研究および臨床環境全体で、購入決定はますます標準化、スケーラビリティ、およびマルチオミクスやハイスループットワークフローとの互換性に影響されています。
がんの種類別の洞察
乳がんは2025年に23.1%の最大シェアを占めました。乳がんの研究は、腫瘍の不均一性と再発生物学において非常に活発であり、CSCの分離、表現型解析、および経路調査の需要を拡大しています。強力な翻訳パイプラインと広範なバイオマーカープログラムは、耐性メカニズムを評価するためのCSCモデルの使用を奨励しています。患者由来のサンプルの広範な利用可能性と確立されたモデルシステムは、持続的なセグメントリーダーシップをさらにサポートしています。
治療/治療アプローチ別の洞察
標的がん幹細胞(CSC)療法は2025年に55.2%の最大シェアを占めました。CSCに焦点を当てた経路阻害が再発と治療抵抗性を直接的に減少させる方法としてますます位置づけられているため、標的アプローチが主導しています。CSCニッチと表面マーカーの改善された特性評価により、より良い層別化が可能になり、標的プログラムの設計をサポートしています。CSCターゲティングを精密腫瘍学および免疫腫瘍学アプローチと一致させる併用戦略は、臨床および前臨床の関心を強化し続けています。
移植タイプ別の洞察
自家幹細胞移植は2025年に49.6%の最大シェアを占めました。自家手順は成熟したプロトコル、がんセンターでの広範な利用可能性、およびドナー依存の代替手段に対する合理化された運用ワークフローのために一般的です。臨床的な親しみやすさが一貫しているため、血液悪性腫瘍全体の適格な患者グループでの継続的な利用がサポートされています。細胞処理と支援ケアの改善は、高ボリューム治療設定での採用と手続きのスループットをさらに強化しています。
製品タイプ別の洞察
細胞培養製品は2025年に31.0%の最大シェアを占めました。培養システムは、CSCの濃縮、オルガノイド生成、および機能的アッセイが最適化されたメディア、サプリメント、およびマトリックスに大きく依存しているため、主導しています。発見および翻訳プログラム全体での標準化の必要性が、定義された再現可能な培養ワークフローの好みを増加させています。消耗品の使用頻度が高く、繰り返し購入サイクルが培養に焦点を当てた製品ラインでの収益集中を強化しています。
エンドユーザー別の洞察
病院とがん治療センター、製薬およびバイオテクノロジー企業、学術および研究機関、契約研究機関はすべて、がん幹細胞市場の需要に大きく貢献しています。病院とがんセンターは翻訳研究と試験参加をサポートし、CSCアッセイとプロファイリングワークフローの採用を増加させています。製薬およびバイオテクノロジー企業は、パイプラインの拡大と予測腫瘍モデルの必要性を通じて支出を推進しています。学術機関とCROは、発見研究、外部委託実験、およびスポンサーの要件に合わせたスケーラブルなアッセイサービスを通じて使用を維持しています。
がん幹細胞市場の推進要因
再発と治療抵抗性への注目の高まり
がん幹細胞市場の成長は、主要ながん適応症における再発予防と抵抗性管理への臨床的な注目の高まりによって支えられています。CSC生物学は腫瘍の再発の要因として頻繁に研究されており、CSCに富んだモデルや機能アッセイへの投資が増加しています。薬剤開発者はCSCプロファイリングを採用して、ターゲットを検証し、開発の初期段階で逃避経路を特定します。研究チームはまた、治療選択と治療後のモニタリング戦略を改善するために、CSCエンドポイントを翻訳プログラムに統合しています。
- 例えば、TempusのFDA承認済みxT CDxは、固形腫瘍において648の遺伝子をプロファイルし、マイクロサテライト不安定性の評価を含む腫瘍-正常マッチングシーケンシングアプローチを提供し、開発者に抵抗性関連変異を早期に特定するための広範な分子フレームワークを提供します。
翻訳腫瘍学とバイオマーカープログラムの拡大
バイオマーカー駆動型の腫瘍学プログラムが診断、試験設計、治療開発にわたって拡大するにつれて、がん幹細胞市場の需要が高まっています。研究所は、患者の層別化を洗練し、応答メカニズムを評価するために、CSCマーカーと経路シグネチャーにますます依存しています。翻訳ワークフローは、培養ベースの濃縮と分子分析および表現型読み出しを結びつけることができるプラットフォームを好みます。患者由来のサンプルとバイオバンキング活動の増加は、腫瘍タイプ全体での実験量をさらに増加させます。
- 例えば、Foundation MedicineのFoundationOne CDxは324の遺伝子を調査し、アッセイの検証は30,000以上のテスト結果をカバーしており、バイオマーカープラットフォームが精密腫瘍学ワークフローに統合されている規模を強調しています。
高度な腫瘍モデリングと3D培養の採用の成長
がん幹細胞市場の勢いは、3D腫瘍モデル、オルガノイド、および微小環境模倣システムの採用拡大によって強化されています。CSC研究は、異質性を保持し、in-vivo生物学に近い条件下での機能的テストを可能にするモデルから恩恵を受けます。購入者は、再現性を向上させ、スケーラブルなスクリーニングをサポートする培養試薬とマトリックスを優先します。これらのトレンドは、消耗品の需要を繰り返し増加させ、補完的な分析および分離ツールへの投資を強化します。
腫瘍学研究開発のアウトソーシングとスケールアップの増加
がん幹細胞市場の拡大は、CROや研究パートナーへの専門的なアッセイとモデル開発のアウトソーシングの増加によって支えられています。スポンサーは、プログラムや地域全体で再現可能なスケーラブルで標準化されたワークフローを求めており、検証済みのキット、プロトコル、および統合プラットフォームの需要が増加しています。CROの能力の成長は、ターンアラウンドタイムを加速し、高スループット研究をサポートするツールの採用を促進します。このアウトソーシングのトレンドは、大手製薬企業を超えて、新興のバイオテクノロジーや学術的なコラボレーションへの採用を広げています。
がん幹細胞市場の課題
がん幹細胞市場は、生物学的な複雑さや腫瘍タイプ、患者サンプル、微小環境の影響による変動性に関連する課題に直面しています。CSCの定義やマーカーセットは研究によって異なることがあり、濃縮結果や研究間の比較に一貫性がないことがあります。サンプルの取り扱い、培養条件、分析のしきい値の標準化が限られているため、結果にノイズが増え、臨床的に検証されたワークフローへの移行が遅れる可能性があります。これらの要因は、ツール提供者やユーザーにとっての検証負担を増加させます。
- 例えば、NanoStringは、CosMx Spatial Molecular Imagerの全トランスクリプトームプロトタイプが、真の単一細胞および細胞内解像度で約19,000の遺伝子を分析できると報告しており、標準化されたCSCマーカーの選択、サンプル準備、分析のしきい値の必要性が研究間でどのように増加しているかを示しています。
がん幹細胞市場の成長は、高度な細胞処理とマルチオミクス分析に関連するコストと運用上の障壁によっても制約されています。高品質な培養システム、特殊試薬、高感度分析は、小規模な研究所やリソースが限られた機関にとって高価になる可能性があります。熟練した人材の必要性や厳格な品質管理は、特に翻訳的または規制された環境を対象としたアッセイにおいて、運用の複雑さを増加させます。予算の制約は、採用の遅れやプレミアムプラットフォームの調達サイクルの延長を引き起こす可能性があります。
市場動向と機会
がん幹細胞市場の動向は、CSCの濃縮や機能アッセイの変動を減少させる再現性のある定義された培養システムと標準化されたワークフローをますます支持しています。購入者は、一貫した3D成長と下流のプロファイリングをサポートする合成または完全に定義されたマトリックスとメディアシステムにシフトしています。ゲノミクス、プロテオミクス、表現型の読み出しを含むマルチパラメータ分析の広範な統合は、解釈可能性を向上させ、より良いターゲット検証を可能にしています。これらの変化は、バンドルソリューションとワークフローベースの製品ポジショニングの機会を生み出します。
- 例えば、Corningは、スフェロイドマイクロプレートが96、384、1536ウェルフォーマットで利用可能であり、ほとんどの細胞株が24時間以内にスフェロイドを形成し、384ウェルフォーマットでのDU 145ドキソルビシンの用量反応スクリーニングが48時間でR2値0.91、72時間で0.92を達成したと報告しており、再現性のある下流テストのための標準化された3D培養プラットフォームの価値を強調しています。
がん幹細胞市場の機会は、CSCプロファイリングと治療選択を結びつける併用療法の評価や精密医療の応用において出現しています。組織は、再発リスクを減少させるために、免疫療法、標的療法、従来の治療法と並行してCSCを標的とした戦略をますますテストしています。アウトソーシングされた研究サービスの拡大や機関間のコラボレーションは、スケーラブルなアッセイプラットフォームと標準化されたキットの需要を増加させています。アジア太平洋地域の研究能力の継続的な成長も、サプライヤーやサービスプロバイダーにとっての拡大経路を開きます。
地域別インサイト
北米
北米は2025年に39.1%を占め、強力な腫瘍学の研究開発の強度と成熟したトランスレーショナルリサーチインフラによって支えられています。この地域は、高い臨床試験活動、先進的な腫瘍モデリングの広範な採用、研究機関全体での強力な調達能力の恩恵を受けています。バイオファーマのパイプラインの深さは、CSCプロファイリングツール、機能アッセイ、および分析プラットフォームへの投資を促進します。専門ラボとサービスプロバイダーの集中が、技術の迅速な普及を支えています。
ヨーロッパ
ヨーロッパは2025年に22.3%を占め、確立された腫瘍学研究エコシステムとトランスレーショナルプログラムへの持続的な資金提供を反映しています。強力な学術ネットワークとバイオファーマの存在が、CSCアッセイ、培養システム、および分子分析ツールの継続的な需要を支えています。規制に沿った研究慣行が、再現可能なワークフローの標準化と採用を促進します。国境を越えた協力が、多施設研究における比較可能なプラットフォームの使用をさらに増加させます。
アジア太平洋
アジア太平洋は2025年に27.6%を占め、腫瘍学インフラの急速な拡大と先進的な研究能力への投資の増加によって推進されています。試験のフットプリントの拡大と細胞分析技術の採用の増加が、CSC関連プラットフォームの需要を強化します。地域の成長は、バイオファーマ活動の増加と研究人材の広範な利用可能性によって支えられています。精密腫瘍学とバイオマーカー発見への関心の高まりが、標準化された培養およびプロファイリングシステムの採用を加速します。
ラテンアメリカ
ラテンアメリカは2025年に7.4%を占め、腫瘍学サービスの徐々な拡大と臨床研究参加の改善によって支えられています。研究投資は主要なハブで増加しており、CSCアッセイと補助試薬の採用を支えています。需要は、共同研究に参加する大規模な学術センターや病院に集中しています。調達感度は成熟市場よりも高く、スケーラブルでコスト効率の高いソリューションが好まれます。
中東・アフリカ
中東・アフリカは2025年に3.6%を占め、採用は選ばれた卓越センターと新興腫瘍学ハブに集中しています。研究インフラへの投資は増加していますが、専門的なCSCワークフローへのアクセスは国によって不均一です。高価なツールと限られた専門家の利用可能性が、広範な展開を遅らせる可能性があります。グローバルな研究ネットワークとのパートナーシップが、時間をかけた能力構築と採用を支援します。
競争環境
がん幹細胞市場の競争は、培養、分離、分析、分子プロファイリング全体のワークフローポジショニングによって形成されています。ベンダーは、再現性、標準化、および実験の変動性を減少させる3Dモデルおよびマルチオミクスパイプラインとの互換性を通じて差別化を図っています。戦略的焦点には、消耗品ポートフォリオの拡大、アッセイ性能の強化、および検証済みプロトコルを通じたスケーラブルな採用のサポートが含まれます。研究機関やサービスプロバイダーとのパートナーシップも、トランスレーショナル環境でのワークフロー統合を加速するのに役立ちます。
AbbVie Inc.は、腫瘍学のパイプライン開発と次世代の治療アプローチを強化する技術協力を通じて、競争力のある勢いに参加しています。AbbVie Inc.は、パートナーシップを活用してモダリティの幅を広げ、CSC駆動の再発と抵抗テーマに一致する腫瘍ターゲット戦略を強化します。先進的なバイオセラピープラットフォーム全体での継続的な進展は、腫瘍学研究エコシステムへのより広範な統合をサポートします。このアプローチは、高い翻訳関連性を持つイノベーション駆動のセグメントにおけるAbbVie Inc.の位置を強化します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。これには以下が含まれます:
- AbbVie Inc.
- Bio-Techne (R&D Systems, Inc.)
- Bionomics
- FUJIFILM Irvine Scientific
- Lineage Cell Therapeutics, Inc.
- Lonza Group AG
- MacroGenics, Inc.
- Merck KGaA
- Miltenyi Biotec
- OncoMed Pharmaceuticals, Inc.
- PromoCell GmbH
- Sino Biological, Inc.
- Stemline Therapeutics, Inc.
- STEMCELL Technologies
- Thermo Fisher Scientific, Inc.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるよう支援します。データは質的に分析され、企業を純粋プレイ、カテゴリー集中、業界集中、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年2月、Swarm Oncologyは、進行性固形がんのT細胞療法の開発と商業化を支援するために、Cellex Cell Professionalsと戦略的パートナーシップを締結しました。このパートナーシップの下で、Cellexは細胞の出発材料、プロセス移転、GMP製造、品質管理、規制サポートを提供し、Swarmの療法を2026年の臨床試験に向けて加速させるのを助けます。
- 2025年3月、アストラゼネカは、がんの応用に特に重点を置いて、体内細胞療法の能力を拡大するために、ベルギーに拠点を置くEsoBiotecを最大10億ドルで買収すると発表しました。アストラゼネカは、EsoBiotecのプラットフォームが、従来の細胞療法アプローチよりもはるかに短い時間枠で体内で免疫細胞を遺伝的に修飾できると述べ、取引には4億2500万ドルの前払いと最大5億7500万ドルのマイルストーン支払いが含まれていました。
- 2025年6月、STEMCELL Technologiesは、TTP Group LtdからCellular Highways Ltdを買収し、Highway1セルソーターと独自のVACSセルソーティング技術をポートフォリオに追加しました。同社は、この買収により、研究と治療開発のための壊れやすい細胞のより迅速で穏やかで無菌のソーティングを可能にすることで、細胞療法研究とバイオ製造における地位を強化すると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 3499百万 |
| 2032年の収益予測 | USD 6561.71百万 |
| 成長率 (CAGR) | 9.4% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | がんタイプの展望別: 乳がん、血液がん、肺がん、脳がん、大腸がん、膵臓がん、膀胱がん、肝臓がん、その他のがんタイプ; 治療/治療アプローチの展望別: 標的がん幹細胞 (CSC) 療法、幹細胞ベースのがん療法; 移植タイプの展望別: 自家幹細胞移植、同種幹細胞移植; 製品タイプの展望別: 細胞培養製品、細胞分離製品、細胞分析製品、分子分析製品、その他のサポートツールと試薬; エンドユーザーの展望別: 病院とがん治療センター、製薬およびバイオテクノロジー企業、学術および研究機関、契約研究機関 (CRO)、その他のエンドユーザー |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東 & アフリカ |
| プロファイルされた主要企業 | AbbVie Inc.; Bio-Techne (R&D Systems, Inc.); Bionomics; FUJIFILM Irvine Scientific; Lineage Cell Therapeutics, Inc.; Lonza Group AG; MacroGenics, Inc.; Merck KGaA; Miltenyi Biotec; OncoMed Pharmaceuticals, Inc.; PromoCell GmbH; Sino Biological, Inc.; Stemline Therapeutics, Inc.; STEMCELL Technologies; Thermo Fisher Scientific, Inc. |
| ページ数 | 338 |
セグメンテーション
がんタイプ別
- 乳がん
- 血液がん
- 肺がん
- 脳腫瘍
- 大腸がん
- 膵臓がん
- 膀胱がん
- 肝臓がん
- その他のがんの種類
治療法別
- がん幹細胞(CSC)標的療法
- 幹細胞を用いたがん治療
移植タイプ別
- 自家幹細胞移植
- 同種幹細胞移植
製品タイプ別
- 細胞培養製品
- 細胞分離製品
- 細胞分析製品
- 分子分析製品
- その他の支援ツールおよび試薬
エンドユーザー別
- 病院およびがん治療センター
- 製薬およびバイオテクノロジー企業
- 学術および研究機関
- 契約研究機関(CRO)
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のがん幹細胞市場の規模と2032年の予測はどのくらいですか?
2025年から2032年までのがん幹細胞市場のCAGRはどのくらいですか?
癌幹細胞市場で最も大きなセグメントはどれですか?
癌幹細胞市場の成長を促進している要因は何ですか?
がん幹細胞市場の主要企業はどこですか?
2025年にがん幹細胞市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 がん幹細胞市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のがん幹細胞市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3,499 million → 2032: USD 6,561.71 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 がん幹細胞市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. がん幹細胞市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるがん幹細胞市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 がん幹細胞市場市場の成長要因
- 3.3 がん幹細胞市場市場の抑制要因および課題
- 3.4 がん幹細胞市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 がん幹細胞市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 がん幹細胞市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、がん幹細胞市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 がん幹細胞市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. がん幹細胞市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はがん幹細胞市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 がん幹細胞市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 がん幹細胞市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 がん幹細胞市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 がん幹細胞市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新がん幹細胞市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のがん幹細胞市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のがん幹細胞市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のがん幹細胞市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のがん幹細胞市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのがん幹細胞市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のがん幹細胞市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのがん幹細胞市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. がん幹細胞市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
