
気管支鏡市場の概要:
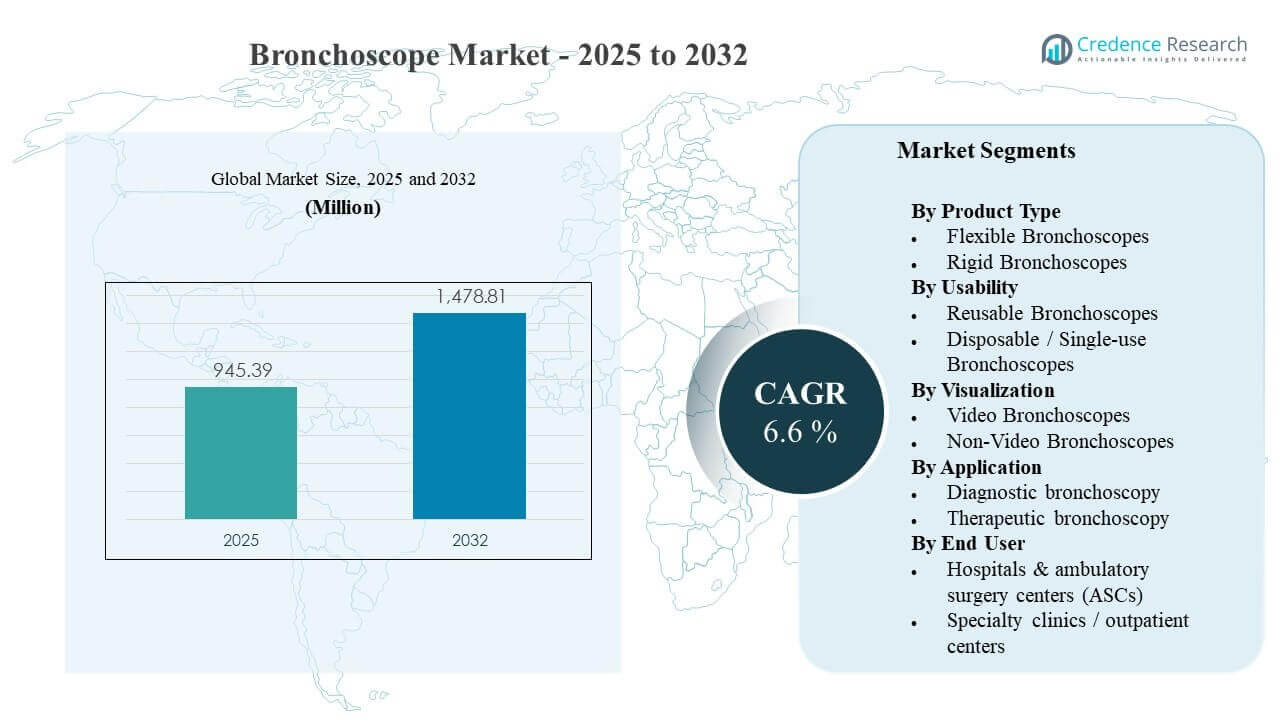
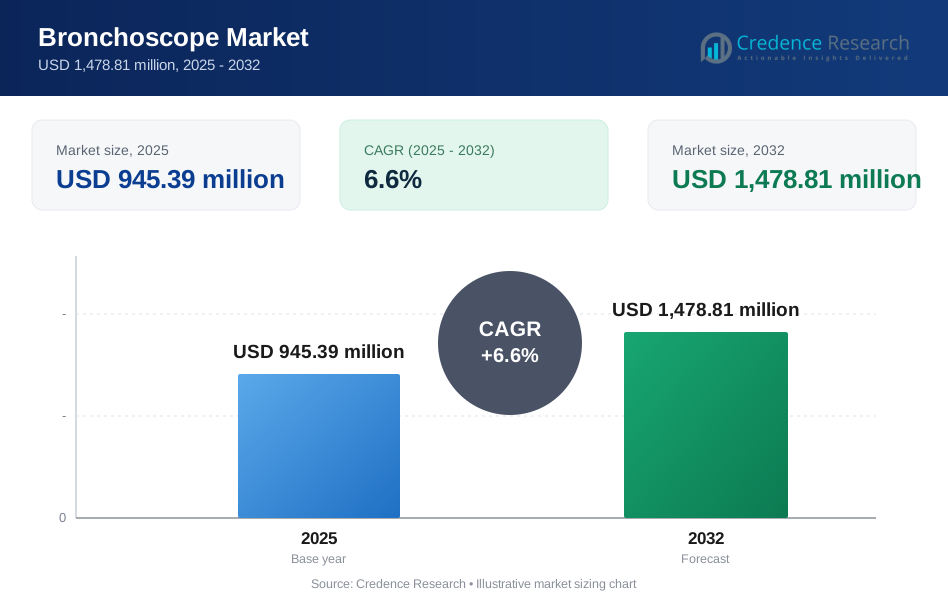
世界の気管支鏡市場の規模は2025年に9億4,539万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)6.6%で成長し、2032年には14億7,881万米ドルに達すると予想されています。この需要は主に、肺の診断および治療介入における気管支鏡の使用拡大によって支えられており、臨床医は気道アクセス、組織サンプリング、手技効率を向上させるために気管支鏡にますます依存しています。採用はさらに、先進的な内視鏡スイートへの病院のアップグレードや、大規模なケアネットワーク全体での気管支鏡サービスの広範な利用可能性によって強化されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 気管支鏡市場規模 2025 | 9億4,539万米ドル |
| 気管支鏡市場、CAGR | 6.6% |
| 気管支鏡市場規模 2032 | 14億7,881万米ドル |
主要な市場動向とインサイト
- フレキシブル気管支鏡は、診断および治療の両方のワークフローで広く使用され、2025年に61.90%の最大シェアを占めました。
- 再利用可能な気管支鏡は、2025年に66.10%のシェアを持ち、大量施設での大規模な設置基盤と確立された再処理経路を反映しています。
- 病院および外来手術センター(ASC)は、手技量の増加と施設設定で管理される複雑な症例ミックスにより、2025年に72.60%のシェアを占めました。
- 使い捨て/単回使用気管支鏡は、2026年から2031年にかけて15.85%のCAGRで拡大すると予測されており、感染制御の優先事項と再処理能力のない施設のための簡素化された物流を反映しています。
- アジア太平洋地域は、肺ケア能力の拡大と診断手技量の増加に支えられ、2026年から2031年にかけて9.51%のCAGRで成長すると予測されています。
セグメント分析
気管支鏡市場における購買決定は、ますますワークフロー効率、感染制御プロトコル、および内視鏡スイート全体の画像性能期待によって形成されています。高い気管支鏡スループットを持つプロバイダーは通常、信頼性、サービス性、および所有総コストを優先し、再利用可能な艦隊への継続的な投資をサポートしつつ、特定の使用ケースと設定のために単回使用オプションへのアクセスを拡大しています。臨床チームはまた、特に気管支鏡が肺疾患管理のためのより構造化された診断経路に統合されるにつれて、一貫した視覚化品質と人間工学的な取り扱いを重視しています。
技術の進化は、精密なターゲティングと手技の自信を高めるための高度な気管支鏡能力の役割を強化しています。多くの施設では、気管支鏡は診断のステップとしてだけでなく、代替の外科的アプローチと比較して侵襲性を低減できる介入手技のプラットフォームとして位置付けられています。その結果、調達は、既存のタワーシステムとの相互運用性、アクセサリーの互換性、臨床医のトレーニング要件、マルチサイトネットワーク全体でのプロトコルの標準化能力など、システムレベルの考慮事項にますます結びついています。
製品タイプ別インサイト
2025年にはフレキシブル気管支鏡が61.90%の最大シェアを占めました。フレキシブルプラットフォームは、より広範な臨床適応をサポートし、硬性の代替品と比較してより遠位の気道解剖にアクセスできるため、リードしています。操作性、作業チャネルの有用性、視覚化性能の継続的な改善は、日常的な気管支鏡検査における臨床医の好みに合致し続けています。肺診断における手技量の増加も、高スループット環境でのフレキシブルシステムの需要を強化しています。
使用性別インサイト
2025年には再利用可能な気管支鏡が66.10%の最大シェアを占めました。再利用可能なフリートは、大規模病院での確立された調達パターン、償却経済学、標準化された再処理ワークフローのために依然として支配的です。臨床チームは、一貫性、アクセサリーの互換性、複数の手技タイプにわたる長期利用のために、再利用可能なオプションを好むことが多いです。同時に、感染制御の監視と運用の簡素化が、特に滅菌能力が限られた環境での使い捨てデバイスの迅速な採用をサポートしています。
視覚化別インサイト
ビデオ気管支鏡は、非ビデオの代替品と比較して、視覚化、文書化、チームベースのワークフローを改善するため、質的な採用ダイナミクスをリードしています。診断気管支鏡検査、トレーニング、品質保証における画像の明瞭さに対する期待の高まりは、プロバイダーが視覚化能力を時間とともに近代化することを奨励します。デジタルプラットフォームとの統合や手技の記録も、機関設定におけるビデオシステムの価値提案を強化しています。非ビデオシステムは、主にコストに敏感な環境や、高度な視覚化プラットフォームの採用を制約するインフラストラクチャの制限がある場所で関連性を保持しています。
アプリケーション別インサイト
診断気管支鏡検査は、気管支鏡が気道の視覚化、肺の評価、日常的な評価で使用されるサンプリング経路の標準ツールであるため、質的な利用をリードしています。診断需要の成長は、肺疾患の負担の拡大と、気管支鏡を組み込んだ構造化されたワークアップ経路のより広範な使用によって強化されています。治療的気管支鏡の需要は、高度な気管支鏡スイートに投資する病院で、低侵襲の介入がより標準化されるにつれて増加しています。両方のアプリケーションにわたって、手技量の拡大は、気管支鏡と互換性のあるアクセサリーの継続的な需要をサポートしています。
エンドユーザー別インサイト
病院および外来手術センター(ASC)は、2025年に72.60%の最大シェアを占めました。病院は、複雑なケースを管理し、専門スタッフを維持し、診断と介入の両方のための高度な気管支鏡インフラをサポートする能力によりリードしています。ASCは、支払者と提供者がケアの経済性を最適化し、適切なケースのスケジューリングスループットを改善しようとする中で勢いを増しています。専門クリニックや外来センターは、気管支鏡検査がますます標準化され、簡素化されたデバイスワークフローと紹介ネットワークの成長によってサポートされる場所で拡大しています。
気管支鏡市場の推進要因
増加する肺診断手順のボリューム
気管支鏡の需要は、特に複雑な呼吸器ケースの評価とサンプリングのために、主要なケア設定全体で肺診断経路が拡大するにつれて増加しています。病院は、手順のスループットを改善し、診断作業の遅延を減らすために、気管支鏡スイートの容量に投資しています。臨床医はまた、画像だけでは不十分な場合に構造化された意思決定をサポートするために気管支鏡に依存しています。診断プロトコルがより標準化されるにつれて、手順の成長は再発する交換とフリート拡大のニーズに変換されます。このダイナミクスは、成熟した医療市場と新興医療市場の両方で安定した基礎需要をサポートします。
- 例えば、気管支鏡を受けた14,228人の大規模コホートでは、12,000以上の手順が再利用可能な柔軟な気管支鏡を使用して行われ、下流の管理決定に直接影響を与える気管支内または経気管支サンプルが取得されました。
視覚化とワークフローを改善する技術アップグレード
画像、エルゴノミクス、およびシステム互換性の継続的な改善は、現代の気管支鏡の臨床的および運用的価値を強化します。提供者は、一貫した視覚化、簡素化された取り扱い、および既存の内視鏡インフラとのスムーズな統合をサポートするプラットフォームをますます好みます。ワークフローの効率は、施設がより迅速なターンアラウンド、改善された文書化、およびマルチサイトネットワーク全体での標準化されたトレーニングを求める中で、主要な調達基準となっています。これらのアップグレードは、もはや性能期待を満たさない古いプラットフォームの交換も促進します。技術主導の差別化は、機関契約を競うメーカーにとって重要なレバーであり続けます。
- 例えば、EVIS X1 CV‑1500システムは、BF‑H1200(4.9 mm、2.2 mmチャネル)およびBF‑1TH1200(5.8 mm、3.0 mmチャネル)気管支鏡と組み合わせて、高解像度の光学系とTXI、RDI、BAI‑MACなどの高度な画像強調モードを組み合わせ、末梢気管支を通じた病変の視認性とナビゲーションを改善します。
感染制御の焦点と再処理の負担
医療システムは、内視鏡ワークフロー全体での感染予防と運用の一貫性を優先しており、これが気管支鏡の購入決定に影響を与えています。再処理の複雑さ、ターンアラウンドタイム、およびコンプライアンス要件は、施設に滅菌を最適化し、変動を減らす圧力をかけます。その結果、多くの提供者は、設定とケースの要件に基づいて、再利用可能なオプションと使い捨てオプションを組み合わせた混合フリートを採用しています。このアプローチは、再利用可能な需要の継続と、ターゲット環境での使い捨て気管支鏡の迅速な導入の両方をサポートします。感染制御の優先事項は、特に高ボリュームおよびリソースが制約された設定において、強力な構造的推進力であり続けます。
介入的および治療的気管支鏡の拡大
患者の体験を改善し、より侵襲的な代替手段への依存を減らすことができる低侵襲介入を病院が拡大するにつれて、治療的気管支鏡の需要が高まっています。気管支鏡スイートをアップグレードする施設は、手技の自信と運用の予測可能性を向上させた介入を実施するためのより良い位置にあります。成長はまた、臨床医のトレーニングの拡大と専門的な肺ケアチームの利用可能性の向上によって支えられています。治療的使用がより標準化されるにつれて、施設ごとのデバイス利用は、症例の処理能力の向上と適応範囲の拡大を通じて増加する可能性があります。この推進力は、診断および治療のワークフローを可能にするプラットフォームへの持続的な投資を支えます。
気管支鏡市場の課題
コスト管理は依然として重要な課題であり、気管支鏡の購入決定は資本予算、サービスコスト、所有総コストの目標と一致させる必要があります。特にアップグレードがタワー、アクセサリー、メンテナンス全体でのエコシステム支出を必要とする場合、施設はパフォーマンスの期待と手頃な価格のバランスを取らなければなりません。市場ごとに異なる償還の変動性や調達ルールは、高コストプラットフォームの採用をさらに遅らせる可能性があります。多くの環境では、予算の制約が交換サイクルを延長し、メーカーにプレミアム価格を正当化する圧力をかけます。これらの要因は、明確な臨床的利益があるにもかかわらず、短期的なアップグレードを抑える可能性があります。
再利用可能なフリートにおける再処理品質とワークフロー標準化の運用のばらつきは、もう一つの制約です。施設は、スタッフの要件、コンプライアンス文書の負担、プロセスのばらつきに直面し、ダウンタイムと手技ごとのコストが増加する可能性があります。同時に、使い捨ての採用は、在庫管理、供給の継続性、廃棄物処理要件に関連する独自の運用上の考慮事項を導入します。プロバイダーは、プロトコルを変更する前に、ワークフローの利益と感染制御の価値に関する強力な証拠を必要とすることがよくあります。これにより、採用が徐々に進む可能性があり、非常に設定依存的な複雑な購入環境が生まれます。
- 例えば、14,228件の気管支鏡手技の分析では、滅菌済みの使い捨て気管支鏡(Ambu aScope)の使用が、再利用可能なスコープを使用した場合の30日間の再入院率を7.7%から3.6%に減少させ、再利用可能な気管支鏡で手技を受けた患者が再入院する可能性が2.3倍高いことが報告されており、適切な環境でのプロトコル変更の運用および感染制御のケースを強化しています。
気管支鏡市場のトレンドと機会
成長しているトレンドは、プロバイダーがコア作業負荷に再利用可能なシステムを展開し、特定の設定やリスクプロファイルに対して使い捨て気管支鏡を使用するハイブリッドフリート戦略の拡大です。このアプローチは、ケアネットワーク全体の標準化をサポートしながら、感染制御管理と症例ロジスティクスにおける柔軟性を可能にします。再処理能力が限られている施設、特定の外来および移動診療所を含む施設は、ターンアラウンドタイムとスタッフのニーズを合理化するために、ますます使い捨てデバイスを採用しています。ハイブリッドモデルはまた、調達チームが部門や手技タイプ全体でコスト配分を最適化することを可能にします。このトレンドは、幅広いポートフォリオと強力な臨床サポートプログラムを持つメーカーにとっての機会を生み出します。
- 例えば、AmbuのaScope 5 Broncho使い捨てプラットフォームは、共通のビデオ処理ユニット上で4つのスコープサイズを提供し、臨床シリーズにおいて再利用可能なスコープに切り替えることなく95%の高度な気管支鏡検査手順を完了しました。また、Olympusの再処理研究で報告された従来の柔軟な内視鏡の平均76分の手作業再処理時間を排除しました。
もう一つの機会領域は、気管支鏡スイート内でのデジタル統合、文書化、およびトレーニングの有効化に対する嗜好の増加です。プロバイダーは、一貫した視覚化品質、記録、および手続きの変動を減らすためのチームベースの学習をサポートするシステムを重視しています。複数のサイトを持つ医療ネットワークが拡大するにつれて、標準化された気管支鏡プロトコルと相互運用可能な機器が品質と生産性にとってより重要になります。標準化されたワークフローに合わせたサービスモデル、トレーニングパスウェイ、およびアクセサリーエコシステムを提供するメーカーは、機関の入札でシェアを獲得できます。この環境はまた、使いやすさ、耐久性、およびワークフローの簡素化に焦点を当てた製品革新を促進します。
地域別インサイト
北アメリカ
北アメリカは2025年に41.57%のシェアを持ち、強力な手続き能力と高度な気管支鏡インフラの広範な利用可能性によって支えられています。病院や大規模なケアネットワークは、構造化された調達プログラムと標準化イニシアチブを通じて購入を推進しています。需要は、肺ケアにおける診断および介入経路での気管支鏡の定期的な使用によって強化されています。感染制御の優先事項とワークフローの最適化も、再利用可能なデバイスと使い捨てデバイスの混合採用を促進します。継続的な技術アップグレードは、交換および拡張の決定を形成する重要な要因であり続けます。
ヨーロッパ
ヨーロッパは2025年に24.35%のシェアを占め、成熟した病院インフラと主要な医療システム全体で確立された内視鏡実践によって支えられています。調達はしばしばシステム全体の標準化目標、サービス要件、およびライフサイクルコストの考慮によって推進されます。診断気管支鏡の需要は安定しており、病院内での手続き効率向上イニシアチブによって成長が支えられています。採用パターンは、国ごとの償還構造や資本投資サイクルに応じて異なります。プロバイダーはますます、機器の信頼性、トレーニングの有効化、および既存の内視鏡プラットフォームとの相互運用性を優先しています。
アジア太平洋
アジア太平洋は2025年に21.28%のシェアを占め、医療能力の拡大と肺手続きの増加によって支えられています。呼吸診断と低侵襲ケア経路への病院投資が、気管支鏡の利用拡大に寄与しています。採用はインフラの成熟度の不均一性に影響され、大都市の病院での高度な採用と二次施設でのより緩やかな浸透が見られます。コスト感度は慎重な技術選択を促しますが、需要はより広範なアクセス拡大と臨床の近代化イニシアチブから恩恵を受けています。この地域の成長勢いは、再利用可能なソリューションと簡素化されたワークフローソリューションの両方への継続的な投資を支えています。
ラテンアメリカ
ラテンアメリカは2025年に7.10%のシェアを達成し、主要な病院ハブや専門センターでの気管支鏡の採用が中程度であることを反映しています。需要は、肺診断と介入サービスが利用可能な高容量施設に集中しています。予算の制約や調達の変動性により、機器の交換サイクルが延び、迅速なアップグレードが制限されることがあります。使い捨ての採用は選択的であり、再処理インフラが限られた施設での運用の簡素化に焦点を当てることが多いです。時間の経過とともに、診断アクセスの拡大と病院の近代化が安定した需要の成長を支えることができます。
中東・アフリカ
中東・アフリカは2025年に5.70%のシェアを占め、三次病院や資源が豊富なケアハブに集中した需要によって支えられています。採用の傾向は市場によって大きく異なり、先進的な気管支鏡サービスは特定の国や都市部でより普及しています。調達の決定は、耐久性、サービスサポート、標準化されたトレーニングを重視することが多く、スタッフや運用の制約があるためです。成長は病院インフラと呼吸ケア能力への投資の増加によって支えられています。広範な普及は、主要センターを超えた専門サービスの継続的な拡大に依存しています。
競争環境
気管支鏡市場の競争は、再利用可能および使い捨てデバイスのポートフォリオの幅、視覚化と使いやすさにおける技術的差別化、大規模な機関調達要件をサポートする能力によって形成されています。サプライヤーは、総所有コスト、サービスカバレッジ、トレーニングの実現、既存の内視鏡インフラとのエコシステムの互換性で競争しています。製品の性能とワークフローの効率は、施設がスループット、標準化されたプロトコル、感染制御の遵守を優先する中で、中心的な差別化要因として残っています。戦略的なポジショニングは、高ボリュームの病院の要件と新興の外来およびアンビュラトリ需要の両方に対応する能力にますます依存しています。
オリンパス株式会社は、内視鏡エコシステムの統合、臨床医のトレーニングサポート、イメージングと操作性能の継続的なアップグレードに強く焦点を当てた主要な参加者として残っています。同社のアプローチは通常、広範な内視鏡スイートで使用されるプラットフォームシステムとの互換性を強調し、購買組織のための標準化されたワークフローを可能にしています。製品ポートフォリオの深さは、大規模な入札と長期的な交換サイクルをサポートし、サービスと臨床教育プログラムによって支えられています。このポジショニングは、性能の一貫性と運用の信頼性に対する機関のニーズに合わせた製品の刷新への継続的な投資によって強化されています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- オリンパス株式会社
- 富士フイルムホールディングス株式会社
- Ambu A/S
- メドトロニック plc
- カール・ストルツ SE & Co. KG
- ボストン・サイエンティフィック コーポレーション
- テレフレックス インコーポレイテッド
- リチャード・ウルフ GmbH
- スミス・メディカル
- コンメッド コーポレーション
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けています。データは質的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いに分類します。
最近の展開
- 2026年1月、FUJIFILM Healthcare Europeは、肺がんの検出とステージングを強化するために設計された新しい柔軟な超音波気管支鏡であるEB-710USバルーンレス超音波気管支鏡のヨーロッパでの発売を発表しました。
- 2026年2月、Olympus Corporation of the Americasは、米国FDAがその呼吸器ポートフォリオにおける2つのH-SteriScope使い捨てビデオ柔軟気管支鏡の小児使用適応を承認し、より若い患者層への適用を拡大したと報告しました。
- 2025年9月、Olympus Corporationは、EMEAおよび主要なアジア太平洋市場で最新の気管支内超音波気管支鏡BF-UCP190Fを導入し、診断範囲を拡大するためのより薄い外径と強力な上方角度を強調し、数ヶ月後に日本での発売を予定しています。
- 2025年3月、Johnson & Johnson MedTech(Auris Health、MONARCH Platform)は、末梢肺手術のための気道への最小侵襲アクセスと視覚化を強化することを目的とした、ロボット支援気管支鏡プラットフォームの次世代進化であるMONARCH Questの規制承認を発表しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 945.39百万 |
| 2032年の収益予測 | USD 1,478.81百万 |
| 成長率(CAGR) | 6.6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別展望: 柔軟気管支鏡、硬性気管支鏡; 使用性別展望: 再利用可能気管支鏡、使い捨て/単回使用気管支鏡; 視覚化別展望: ビデオ気管支鏡、非ビデオ気管支鏡; 応用別展望: 診断気管支鏡、治療気管支鏡; エンドユーザー別展望: 病院 & 外来手術センター(ASC)、専門クリニック/外来センター |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東 & アフリカ |
| プロファイルされた主要企業 | Olympus Corporation; Fujifilm Holdings Corporation; Ambu A/S; Medtronic plc; Karl Storz SE & Co. KG; Boston Scientific Corporation; Teleflex Incorporated; Richard Wolf GmbH; Smiths Medical; CONMED Corporation |
| ページ数 | 327 |
製品タイプ別
- 柔軟気管支鏡
- 硬性気管支鏡
使用性別
- 再利用可能な気管支鏡
- 使い捨て/単回使用気管支鏡
可視化による分類
- ビデオ気管支鏡
- 非ビデオ気管支鏡
用途による分類
- 診断用気管支鏡検査
- 治療用気管支鏡検査
エンドユーザーによる分類
- 病院 & 外来手術センター (ASCs)
- 専門クリニック/外来センター
地域による分類
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の気管支鏡市場の市場規模はどのくらいですか?
2032年までの気管支鏡市場の市場規模はどのくらいになりますか?
2025年から2032年までの気管支鏡市場のCAGRは何ですか?
気管支鏡市場で最も大きなセグメントはどれですか?
気管支鏡市場を形成する主要な成長要因は何ですか?
どの地域がブロンコスコープ市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 気管支鏡市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の気管支鏡市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 945.39 million → 2032: USD 1,478.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 気管支鏡市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 気管支鏡市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における気管支鏡市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 気管支鏡市場市場の成長要因
- 3.3 気管支鏡市場市場の抑制要因および課題
- 3.4 気管支鏡市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 気管支鏡市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 気管支鏡市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、気管支鏡市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 気管支鏡市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 気管支鏡市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は気管支鏡市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 気管支鏡市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 気管支鏡市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 気管支鏡市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 気管支鏡市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新気管支鏡市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の気管支鏡市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の気管支鏡市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の気管支鏡市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の気管支鏡市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの気管支鏡市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の気管支鏡市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの気管支鏡市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 気管支鏡市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
