
乳房超音波市場の概要:
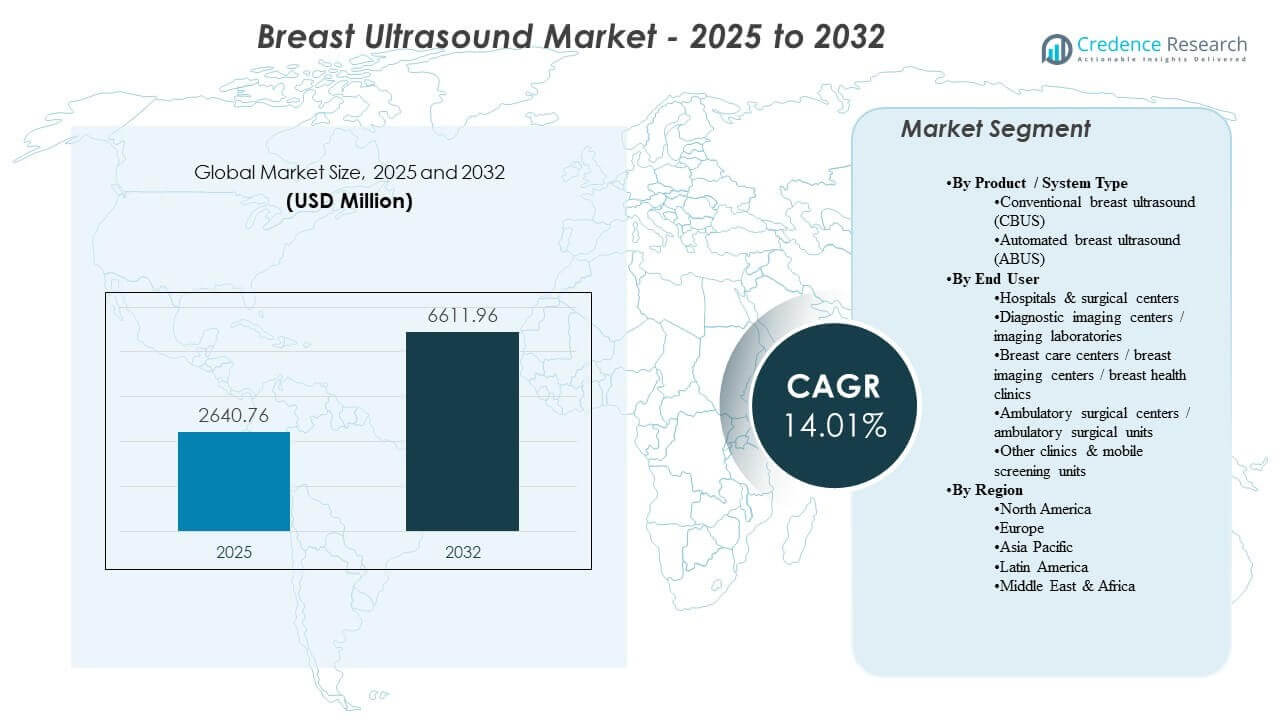
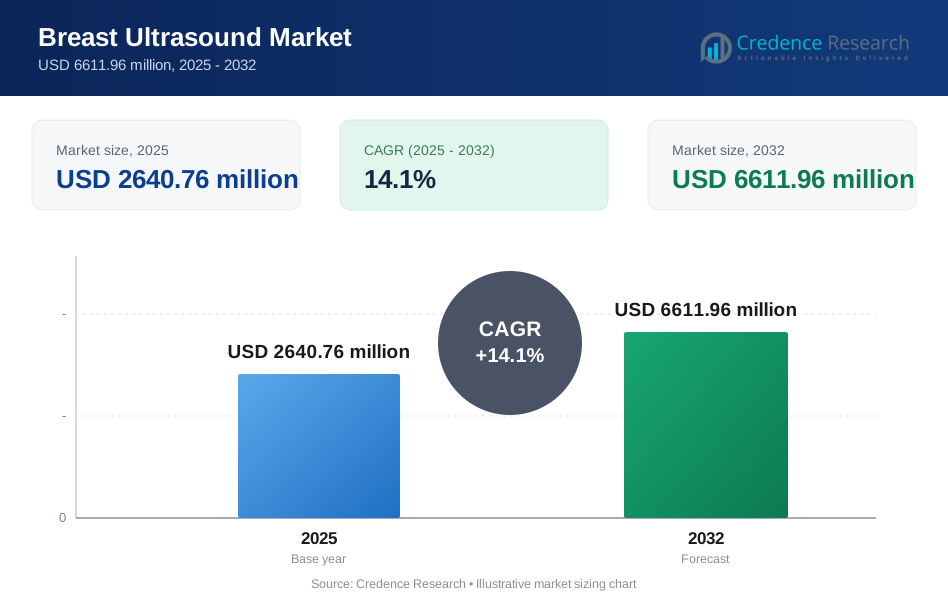
世界の乳房超音波市場の規模は2025年に26億4076万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)14.1%で成長し、2032年には66億1196万米ドルに達すると予想されています。需要は、乳がん検診や診断作業の増加によって促進されており、超音波は病変の特性評価を向上させ、バイオプシーをガイドし、密な乳腺組織の評価をサポートするために使用されています。採用は、ワークフローの自動化、画像取得の一貫性、そして高ボリュームのケア設定における放射線業務への統合を優先する技術刷新サイクルによっても強化されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年乳房超音波市場規模 | 26億4076万米ドル |
| 乳房超音波市場、CAGR | 14.1% |
| 2032年乳房超音波市場規模 | 66億1196万米ドル |
主要な市場動向とインサイト
- 市場は2025年の26億4076万米ドルから2032年には66億1196万米ドルに拡大し、2025年から2032年にかけて14.1%のCAGRを反映しています。
- 北米は2025年に収益の33.4%を占め、スクリーニングの強度と確立された画像インフラによって支えられています。
- ヨーロッパは2025年に収益の25.3%を占め、組織化されたケアパスウェイと強力な診断画像利用によって支えられています。
- アジア太平洋は2025年に24.6%のシェアを持ち、能力拡大と診断画像へのアクセスの拡大によって支えられています。
- 従来の乳房超音波(CBUS)は2025年に61.9%のシェアを占め、柔軟でオペレーター主導の診断評価への継続的な好みを反映しています。
セグメント分析
乳房超音波の購入決定は、画像の質、試験の一貫性、スクリーニング主導の環境でのスループットを重視しています。従来のシステムは、臨床チームがターゲットを絞った診断評価、フォローアップ画像、および介入ガイダンスのために柔軟なスキャンに依存しているため、広く展開されています。同時に、特に密な乳房の補完的スクリーニングをサポートするワークフローにおいて、取得を標準化し、オペレーター間の変動を減少させる能力について自動化システムがますます評価されています。
採用はまた、画像部門における人員と生産性の制約によって形成されています。プロバイダーは、試験時間を短縮し、再スキャンを減らし、サイト間での報告の一貫性を向上させるツールを優先しています。広範な画像ITとの統合、構造化報告、および埋め込み分析は、より迅速な読影ワークフローと運用管理をサポートします。これらのテーマは、病院や外来画像ネットワークの設置ベースにおける交換需要とアップグレードを強化します。
製品/システムタイプ別インサイト
2025年において、従来の乳房超音波(CBUS)は61.9%の最大シェアを占めました。CBUSが主導する理由は、ターゲットを絞った診断評価と介入ガイダンスがリアルタイムのオペレーター制御に依存しており、日常の放射線科や乳房クリニックのニーズに適しているためです。CBUSはまた、ケア設定全体での広範な利用可能性と、親しみやすい臨床ワークフローから恩恵を受けており、高い利用率と交換需要をサポートしています。自動乳房超音波(ABUS)は、特に取得の一貫性とスループットが優先される標準化されたスクリーニング経路において補完的に採用されています。
エンドユーザーインサイトによる
病院および外科センターは2025年において51.4%の最大シェアを占めました。病院が主導する理由は、乳房画像診断が画像診断の可用性、バイオプシーガイダンスの能力、そして連携したフォローアップを必要とする多分野にわたる診断および治療経路に組み込まれているためです。資本予算と統合された調達構造も、部門全体で標準化された超音波プラットフォームを支持しています。外来画像診断センターや専門の乳房クリニックは、アクセスとスループットで競争することにより需要を強化し、ボリュームが増加するにつれて安定したアップグレードと段階的な配置を生み出しています。
乳房超音波市場の推進要因
スクリーニングおよび診断評価ボリュームの拡大
乳がんの認識とスクリーニングの参加が、診断作業とフォローアップ評価の数を増加させ続けています。超音波は、病変の特徴付け、密な乳房組織の補足画像診断、疑わしい所見後のターゲット評価において重要な役割を果たします。これにより、一般的な超音波システムと乳房専用の超音波システムの両方で利用率が向上します。その結果、新しいシステム、プローブのアップグレード、および生産性向上に焦点を当てたソフトウェアの強化に対する安定した需要が生まれます。スクリーニングプログラムが拡大するにつれて、画像提供者はより高いコールバックボリュームを管理するために迅速なスケジューリング能力も必要としています。同時に、バイオプシーガイダンスとフォローアップ画像診断の成長は、日常の臨床実践における再利用を強化します。
密な乳房経路における補足画像診断の需要
密な乳房組織はマンモグラフィーの感度を低下させる可能性があり、多くのケア経路で補完的なモダリティとして超音波への依存を増加させます。提供者は、検出の信頼性を向上させ、迅速なポイントオブケアの意思決定を支援するために超音波を採用しています。自動化されたソリューションは、スクリーニングに隣接するプロトコルのための標準化された取得を提供することでこの推進力を強化します。このダイナミクスは、三次病院を超えて乳房センターや画像提供者のネットワークに対するアドレス可能な需要を拡大します。より多くの管轄区域と臨床経路が密な乳房に対する補足画像診断の議論を強調しており、これが超音波ボリュームを増加させます。提供者はまた、構造化された報告と反復スクリーニングのための縦断的な患者追跡に統合できるソリューションを評価しています。
ワークフロープロダクティビティと標準化の優先事項
放射線科は、画像の増加と人員不足に直面しており、スループットを改善し、再スキャンを減らすソリューションが求められています。自動化機能、ガイド付きワークフロー、迅速な取得により、運用の一貫性が向上します。標準化は、比較可能な画像プロトコルと報告品質を求めるマルチサイトネットワークもサポートします。これらの優先事項は、性能と効率を兼ね備えたシステムへの調達決定に影響を与えます。サイトは、画像品質だけでなく、取得から報告までの総試験時間でシステムを評価することが増えています。また、オペレーターのばらつきを減らし、交代制スタッフチーム全体でのトレーニングをサポートするツールの需要も高まっています。
- 例えば、AI対応の乳房超音波意思決定支援は、感度91.1%、特異度92.4%を示し、AIコンポーネントの読影時間を2秒未満に短縮することで、放射線科医が精度を損なうことなく1日の症例数を増やすことを可能にしています。
技術刷新サイクルとソフトウェア主導の差別化
ベンダーは、画像処理、エルゴノミクス、臨床アプリケーションパッケージを強化するプラットフォームの更新を通じて競争を続けています。ソフトウェアのアップグレードとAI対応機能は、生産性の向上とより一貫した試験品質をサポートします。医療システムは、頻繁なハードウェアの交換ではなく、アップグレードを通じてライフサイクルの価値を延ばすソリューションを好みます。これにより、プレミアムプラットフォームの採用が加速し、交換とアップグレードの勢いが強化されます。購入者はまた、PACS/RIS統合を合理化し、文書化の手動ステップを減らす接続機能を優先します。競争が激化する中、ベンダーはソフトウェアロードマップとサービス契約を使用して、設置ベースを保護し、継続的な収益を促進します。
- 例えば、PACSや電子記録と直接リンクする統合ABUSプラットフォームは、データアクセス性を40%以上改善し、画像センターのスループットを約20%向上させ、測定可能な運用上の利益に基づいて刷新投資を正当化するのに役立つと報告されています。
乳房超音波市場の課題
コスト圧力は、特に小規模な画像プロバイダーや新興市場のシステムにとって制約となり続けています。プレミアムプラットフォームと自動化ソリューションは、より高い初期投資と専用のワークフロー変更を必要とすることがあり、予算が限られている場合には採用が遅れることがあります。施設はまた、ライフサイクルサービスコストやプローブ交換の必要性を考慮し、所有総コストや調達時期に影響を与える可能性があります。これらの問題は、異なるサービスプロファイルを持つ混合フリートを運用するサイトでより顕著です。地理的な償還の変動は、購入決定をさらに複雑にし、アップグレードを遅らせる可能性があります。
オペレーター依存性とばらつきは、現実の環境での超音波性能において重要な実用的課題として残っています。トレーニング要件、スキャン間の一貫性、文書化の質は、オペレーターやサイトによって異なることがあります。臨床ITへの統合、構造化報告、画像アーカイブも、特にレガシーインフラが残る場所では不均一になる可能性があります。これらの要因は実装の摩擦を生み出し、標準化の利益を遅らせる可能性があります。高いスタッフの離職率や交代制の超音波技師への依存は、ばらつきを増やし、訪問間の再現性を低下させる可能性があります。
- 例えば、胎児超音波のスキル評価研究では、プローブの動きデータに基づいて訓練されたモデルが、専門家と新たに資格を得たオペレーターを約95%の分類精度で区別できることが示されており、ユーザーグループ間の測定可能なパフォーマンスギャップを強調しています。
乳房超音波市場の動向と機会
自動化とAI対応のワークフローツールは、生産性の制約に対処し、検査の一貫性を向上させるためにますます使用されています。プロバイダーは、ガイド付き取得、再現可能な測定、および迅速なレビューをサポートする機能を優先しています。このトレンドは、ベンダーがソフトウェアロードマップ、アップグレード可能性、および統合分析を通じて差別化する機会を生み出します。また、スクリーニング主導のボリュームが最も高い場所での自動化ソリューションの拡大をサポートします。意思決定支援とトリアージ機能への関心の高まりも、読影のバックログを管理し、疑わしい所見を優先する必要性を反映しています。
- 例えば、ホロジックのFDA承認済みGenius AI Detection for 3Dマンモグラフィーは、ディープラーニングを使用して疑わしい領域を事前に注釈付けし、臨床評価で放射線科医の読影時間を約30%短縮しつつ、高ボリュームのスクリーニング環境でのがん検出感度を約90%に維持することが示されています。
分散型ケア提供は、大規模病院を超えて、専門の乳房クリニック、画像センター、およびアウトリーチモデルに対する需要を拡大しています。モバイルスクリーニングユニットと分散型サービスネットワークは、携帯性、信頼性、画像品質のバランスを取るシステムを必要とします。アクセスが改善されるにつれて、調達は標準化されたプロトコルで複数のサイトに展開できるプラットフォームにシフトします。これにより、プロバイダーネットワーク全体での複数ユニット契約とサービスベースのパートナーシップがサポートされます。外来画像診断のボリュームが増加するにつれて、患者アクセスにおける競争が激化し、プロバイダーはより迅速で標準化されたワークフローに投資するよう促されています。
地域別インサイト
北米 (33.4%) 北米は、確立されたスクリーニング経路、密な乳房の補完的画像診断採用、および成熟した画像診断インフラストラクチャによって支えられ、33.4%の収益を保持しています。医療システムは、高ボリュームの放射線操作全体でスループットと一貫性を向上させるプラットフォームを優先しています。購入行動は、アップグレード可能なシステムと強力なサービスカバレッジ、ワークフロー統合を好みます。これらの要因は、かなりの設置ベースと定期的な交換需要をサポートしています。
ヨーロッパ (25.3%) ヨーロッパは、組織化されたケア経路と公共および民間プロバイダー全体での診断画像サービスの広範な利用から利益を得て、25.3%の収益を占めています。調達は、標準化されたプロトコル、臨床パフォーマンス、およびライフサイクル価値を重視する傾向があります。ベンダーの競争は、複数サイト展開と一貫した画像品質をサポートする能力によって形作られます。需要は、プロバイダーが艦隊を近代化し、専門の乳房画像診断サービスの容量を拡大するにつれて、依然として堅調です。
アジア太平洋 (24.6%) アジア太平洋は、診断能力の拡大、画像診断サービスへのアクセスの増加、および早期評価をサポートする意識の高まりによって推進され、24.6%の収益を占めています。この地域には、プレミアムな都市センターとコストに敏感な展開の混在があり、プラットフォームの二速市場を形成しています。購入者はしばしば信頼性とスループットを優先し、ワークロードが最も急速に増加している場所での自動化への関心が高まっています。これらのダイナミクスは、設置ベースが拡大するにつれて、新規設置とアップグレードの両方を維持します。
ラテンアメリカ (9.1%) ラテンアメリカは収益の9.1%を占めており、画像機器の近代化の進展と主要都市でのアクセス拡大が影響しています。プロバイダーは予算制約と能力ニーズをバランスさせ、選択的なプレミアム配置と並行して価値重視のシステムの強い市場を支えています。成長は診断能力の向上と女性の健康サービスの利用増加によって支えられています。サービスの利用可能性と調達資金が購入のタイミングやプラットフォームの選択に影響を与えることがあります。
中東・アフリカ (7.6%) 中東・アフリカは収益の7.6%を占めており、画像インフラの拡大と特定の国での民間病院ネットワークの成長によって形作られています。需要は診断サービスへのアクセスの向上と女性の健康スクリーニングや早期評価への関心の高まりによって支えられています。購入者は耐久性のあるサービスモデルと多様な臨床環境に適した柔軟な構成を持つシステムを優先することが多いです。市場の拡大は国ごとに不均一であり、医療投資や能力の違いを反映しています。
競争環境
乳房超音波市場の競争は、プラットフォームの性能、ワークフローの効率、およびソフトウェア主導の差別化によって推進されています。ベンダーは生産性と一貫性を向上させるために、画像品質、自動化機能、および放射線ITへの統合を強調しています。製品戦略は、アップグレード可能性、臨床応用の幅、設置ベースの維持をサポートするサービスモデルをますます強調しています。競争の激しさは、スループットの向上と標準化された取得を重視するプロバイダーがいるプレミアムシステムと自動化ソリューションで最も高いです。
GEヘルスケア は、自動化ソリューションと一貫性と運用効率をサポートするソフトウェアの強化を通じて、乳房画像ワークフローの強化に焦点を当てています。同社は、広範な超音波ポートフォリオとサービスの範囲を活用して、複数のサイト展開と標準化されたプロトコルをサポートしています。ポートフォリオの位置付けは、乳房に特化した機能をより広い放射線エコシステムに統合することで利益を得ています。このアプローチは、大規模病院とスクリーニング主導のボリュームを管理するネットワークの両方で競争力のある存在をサポートしています。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含む:
- GEヘルスケア (ゼネラル・エレクトリック・カンパニー)
- シーメンスヘルスケアAG
- コニンクリケ・フィリップスN.V. (フィリップス)
- キヤノンメディカルシステムズ株式会社 (キヤノン株式会社)
- ホロジック社 (Supersonic Imagine技術を含む)
- 富士フイルムホールディングス株式会社
- サムスン電子 (サムスンヘルスケア)
- 深圳マインドレイ・バイオメディカル・エレクトロニクス株式会社 (マインドレイ)
- 日立 (日立ヘルスケア / 富士フイルム-日立 一部市場)
- エサオテS.p.A.
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されています。
最近の進展
- 2025年3月、GEヘルスケアは、密な乳房の補助的なスクリーニング用に設計されたAI対応の3D自動乳房超音波システムであるInvenia Automated Breast Ultrasound (ABUS) Premiumを発表しました。この発表は2025年3月20日に行われ、2025年を通じて主要な世界市場での初期展開が計画されています。
- 2025年12月、DeepHealth(RadNet, Inc.の子会社)は、乳がん検出、乳房密度評価、リスク層別化、報告ツールを統合したモジュラーAIプラットフォームであるDeepHealth Breast Suiteの発売を発表しました。この製品は2025年12月1日に正式に発表されました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 2,640.76百万 |
| 2032年の収益予測 | USD 6,611.96百万 |
| 成長率 (CAGR) | 14.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品/システムタイプの見通し: 従来の乳房超音波 (CBUS)、自動乳房超音波 (ABUS); エンドユーザーの見通し: 病院および外科センター、診断画像センター/画像ラボ、乳房ケアセンター/乳房画像センター/乳房健康クリニック、外来手術センター/外来手術ユニット、その他のクリニックおよび移動スクリーニングユニット |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | GEヘルスケア(ゼネラル・エレクトリック・カンパニー)、シーメンスヘルスケアAG、コンインクライケ・フィリップスN.V.(フィリップス)、キヤノンメディカルシステムズ株式会社(キヤノン株式会社)、ホロジック株式会社(Supersonic Imagine技術を含む)、富士フイルムホールディングス株式会社、サムスン電子(サムスンヘルスケア)、深圳マインドレイバイオメディカルエレクトロニクス株式会社(マインドレイ)、日立、エサオテS.p.A. |
| ページ数 | 325 |
セグメンテーション
製品/システムタイプ別
- 従来の乳房超音波検査 (CBUS)
- 自動乳房超音波検査 (ABUS)
エンドユーザー別
- 病院 & 外科センター
- 診断画像センター / 画像検査室
- 乳房ケアセンター / 乳房画像センター / 乳房健康クリニック
- 外来外科センター / 外来外科ユニット
- その他のクリニック & 移動式スクリーニングユニット
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
乳房超音波市場の市場規模はどのくらいですか?
2025年から2032年の間における乳房超音波市場のCAGRは何ですか?
どの製品/システムタイプセグメントが乳房超音波市場をリードしていますか?
乳房超音波市場の成長を促進している要因は何ですか?
乳房超音波市場の主要企業はどこですか?
どの地域が乳房超音波市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 乳房超音波市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の乳房超音波市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2640.76 million → 2032: USD 6611.96 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 乳房超音波市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 乳房超音波市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における乳房超音波市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 乳房超音波市場市場の成長要因
- 3.3 乳房超音波市場市場の抑制要因および課題
- 3.4 乳房超音波市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 乳房超音波市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 乳房超音波市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、乳房超音波市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 乳房超音波市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 乳房超音波市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は乳房超音波市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 乳房超音波市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 乳房超音波市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 乳房超音波市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 乳房超音波市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新乳房超音波市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の乳房超音波市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の乳房超音波市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の乳房超音波市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の乳房超音波市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの乳房超音波市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の乳房超音波市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの乳房超音波市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 乳房超音波市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
