
乳房再建メッシュ市場の概要
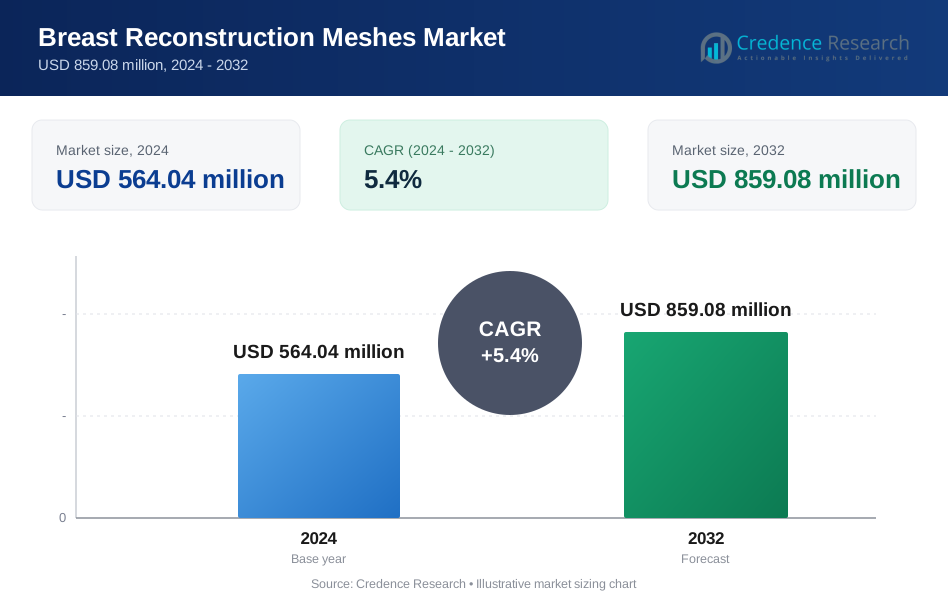
乳房再建メッシュ市場の規模は2024年に5億6404万米ドルと評価され、予測期間中に年平均成長率(CAGR)5.4%で2032年には8億5908万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の乳房再建メッシュ市場規模 | USD 564.04 million |
| 乳房再建メッシュ市場、CAGR | 5.4% |
| 2032年の乳房再建メッシュ市場規模 | USD 859.08 million |
乳房再建メッシュ市場は、Allergan Aesthetics、Stryker Corporation、Becton, Dickinson and Company、RTI Surgical、PolyNovoなどの著名な企業によって主導されています。これらの企業は、広範な製品ポートフォリオ、技術革新、広い地理的展開を通じて強力な市場地位を維持しています。Cook Biotech、MTF Biologics、Tissue Regenixなどの生物学的メッシュ開発者は、専門的な臨床環境で注目を集めています。北米は、2024年に40%以上のシェアを持ち、乳房切除率の高さ、先進的な外科インフラ、好ましい償還政策により、世界市場を支配しています。ヨーロッパは、公的医療支援と強力な臨床採用により、重要なシェアを持っています。競争環境は、継続的な革新、戦略的パートナーシップ、および地域ごとの多様な再建ニーズに対応するための規制承認によって形成されています。

乳房再建メッシュ市場の洞察
- 乳房再建メッシュ市場は、2024年に5億6404万米ドルと評価され、2032年には8億5908万米ドルに達すると予測されており、CAGRは5.4%です。
- 乳房切除率の上昇とがん後の再建手術が、特にインプラントベースの手術において、外科用メッシュ製品の強い需要を促進しています。
- 前胸筋再建と生物学的および吸収性メッシュの採用は、低侵襲で患者特有のアプローチへの移行を反映しています。
- 主要企業にはAllergan Aesthetics、Stryker、BD、PolyNovoが含まれ、企業はハイブリッドメッシュの開発と臨床パートナーシップに注力して市場シェアを拡大しています。
- 北米は地域別で40%以上のシェアを持ち、ヨーロッパが28%で続いています。製品別では合成メッシュが市場を支配し、適用別では手続きの容易さと好ましい結果によりインプラントベースの再建が主導しています。
乳房再建メッシュ市場セグメンテーション分析:
製品別
合成メッシュセグメントは、広範な入手可能性、費用対効果、および好ましい機械的特性により、乳房再建メッシュ市場を支配し、最大のシェアを占めています。合成材料の中では、ポリプロピレンとポリエステル(PET)がその強度、耐久性、生体適合性のために広く使用されています。これらのメッシュは、インプラントベースおよび自家再建手術の両方で一般的に適用されます。対照的に、牛由来および豚由来のマトリックスなどの生物学的メッシュは、宿主組織との統合と炎症反応の低減に興味を持たれていますが、依然として高価です。日常的な手術における合成メッシュの臨床的な好みが、製品の景観におけるその主導的地位を維持しています。
- 例えば、BDのBard 3DMaxポリプロピレン手術用メッシュは、約124.7 N/cmの引張強度を示し、人間の腹壁の生理的要件(約32 N/cm)を大幅に超え、移植後の長期的な構造安定性を確保します。
性質別
非吸収性メッシュは、その長期的な耐久性と再建手術における構造的サポートによって、性質別のメッシュタイプの中で最大の市場シェアを保持しています。これらのメッシュは、長期的な補強が重要なインプラントベースの手術で特に好まれます。吸収性および再吸収性の手術用メッシュは、特に修正または部分再建において一時的なサポートが十分な場合に使用されます。しかし、引張強度の徐々の喪失に関する懸念から、採用は低くなっています。永久的な構造サポートの明確な好みが、臨床実践および調達トレンドにおける非吸収性メッシュの支配的地位を強調しています。
- 例えば、EthiconのPROLENE™非吸収性ポリプロピレンメッシュは、長期的な移植期間後も70ニュートンをはるかに超える引張強度(通常は150+ N/cmまで測定)を保持し、長期的なインプラントの位置をサポートします。
用途別
インプラントベースの再建は、手術時間の短縮、予測可能性、乳房切除後の広範な使用により、乳房再建メッシュ市場で支配的な用途であり、最大のシェアを獲得しています。メッシュは、特に前胸筋置換技術において、インプラントの形状と安定性を提供する重要なサポートを提供します。自家組織再建は使用頻度が続きますが、回復が長く、手術の複雑さが高いです。前胸筋および胸筋下再建は、美的結果を改善し、合併症を減少させるためにメッシュの使用とともに進化し続けています。乳房切除率の上昇とインプラントベースの技術の進歩が、この主要な用途セグメントの安定した成長を促進しています。
乳房再建メッシュ市場の主要成長要因
乳房切除手術の増加と乳がんの発生率
世界中で増加している乳房切除手術の数は、乳房再建メッシュの主要な推進要因です。特に40〜70歳の女性における乳がんの有病率の上昇が、治療後の形状と機能を回復する再建手術の需要を押し上げています。WHOによれば、乳がんは依然として世界で最も診断されているがんです。再建手術はしばしば乳房切除後に推奨され、メッシュはインプラントまたはフラップベースの手術に必要な構造サポートを提供します。多くの先進国での再建オプションの認識向上と保険適用の改善が、選択的再建手術の増加にさらに寄与しています。このトレンドは、病院や手術センターでのメッシュの安定した採用を支持し続けています。
- 例えば、WHOは2022年に世界で230万件以上の新しい乳がん症例を報告し、乳房切除後の再建のニーズを直接的に増加させました。
外科用メッシュ技術の進歩
メッシュ素材と構成の継続的な革新により、製品の性能、安全性、臨床結果が向上しました。新世代のメッシュは、生体適合性の向上、感染リスクの低減、宿主組織とのより良い統合を提供します。合成の強度と生物学的統合を組み合わせたハイブリッドメッシュが登場し、以前のソリューションの制限に対処しています。軽量で柔軟なメッシュは、美容および腫瘍学的用途での前胸筋再建をサポートし、現在は好まれています。企業は、長期的な合併症を減らす3Dプリントおよび吸収性メッシュ製品に投資しています。これらの改善により、外科的適応が拡大し、一次および修正再建ケースでのメッシュ使用に対する外科医の信頼が高まりました。
- 例えば、PolyNovoのNovoSorb生分解性ポリマースキャフォールドは組織統合をサポートし、早期の構造的サポートを維持しながら24ヶ月以内に完全に吸収されるように設計されています。
再建手術インフラと償還政策の拡大
プラスチックおよび再建手術のための世界的な医療インフラは、特にアジア太平洋地域とラテンアメリカで急速に拡大しています。より多くの病院や専門クリニックが、乳房切除後の標準オプションとして乳房再建を提供しています。米国、英国、ドイツ、日本などの国々では、政府プログラムや民間保険会社が再建手術のカバー範囲を拡大しています。米国では、女性の健康とがんの権利法が乳房切除後の再建のための保険カバーを義務付けています。このような政策は患者の経済的負担を軽減し、受け入れを促進します。訓練を受けた再建外科医の増加と手術件数の増加は、乳房再建メッシュの持続的な需要を支えています。
主要なトレンドと機会
前胸筋再建技術の好みの高まり
前胸筋乳房再建は、従来の胸筋下アプローチに代わる、侵襲性が低く快適な選択肢として勢いを増しています。この方法は、インプラントを胸筋の上に配置し、術後の痛みやアニメーション変形を軽減します。この技術では、メッシュがインプラントを安定させる重要な役割を果たし、その成功に不可欠です。外科医は、回復時間が短く、美的結果が良好であるため、前胸筋配置をますます好んでいます。臨床ガイドラインが進化し、外科医の訓練が拡大するにつれて、この方法に合わせたメッシュの需要が高まり、メーカーが専門的なソリューションを展開するための成長機会を提供しています。
- 例えば、AbbVieのAlloDerm Select無細胞真皮マトリックスは、前胸筋再建での完全なインプラントカバレッジを可能にするために、最大20 × 16 cmのサイズで供給されています。
生物学的および吸収性メッシュへのシフト
合成メッシュが市場を支配しているものの、高リスク患者においては生体および吸収性のオプションへの目に見える傾向があります。豚や牛の組織から得られる生体メッシュは、皮膚フラップが薄い場合や血管が損なわれている場合に好まれます。これらのメッシュは宿主組織とよく統合し、感染や漿液腫の発生率を低下させます。組織の治癒をサポートした後に徐々に分解される吸収性メッシュは、一時的なサポートが必要な患者に人気が高まっています。価格がより競争力を持ち、臨床データがその使用を支持するにつれて、生体および吸収性メッシュは、特に再手術や放射線を受けた再建においてシェアを拡大すると予想されます。
乳房再建メッシュ市場の主要な課題
高度なメッシュの高コストとアクセスの制限
この市場の主な課題の一つは、高度な外科用メッシュ、特に生体およびハイブリッドタイプに関連する高コストです。これらの製品は従来の合成メッシュよりもかなり高価であり、コストに敏感な医療環境での使用を制限しています。多くの低・中所得国では、保険のカバー不足や予算の制約が高品質な再建材料へのアクセスを制限しています。先進国でも、償還の上限や自己負担費用が患者や医療提供者をプレミアムメッシュソリューションの選択から遠ざけ、ケアの格差を生み出し、いくつかのセグメントでの採用を遅らせています。
術後合併症のリスクと規制の監視
外科用メッシュは有益である一方で、リスクがないわけではありません。感染、漿液腫の形成、被膜拘縮などの合併症が移植後に発生する可能性があります。一部の合成メッシュは炎症反応を引き起こしたり、特定の患者で効果的に統合されないこともあります。これらのリスクは、特に適応外使用や臨床証拠の欠如に関連して、規制当局の注目を集めています。FDAのような機関による厳格な監視は、リコールや文書要件の増加をもたらしました。メーカーは現在、安全基準を満たすために臨床試験や市場後の監視により多くの投資を行わなければならず、製品承認の遅延や開発コストの増加を招いています。
乳房再建メッシュ市場の地域分析
北アメリカ
北アメリカは乳房再建メッシュ市場で最大のシェアを持ち、2024年には世界の収益の40%以上を占めています。高い乳がん発生率、先進的な外科インフラ、および好ましい償還制度がこの支配を支えています。米国は、女性の健康とがんの権利法によって支えられた、前胸筋およびインプラントベースの再建の強い採用により、この地域をリードしています。この地域の外科医は合成メッシュを好みますが、複雑なケースでは生体メッシュの使用が増加しています。再建の権利に対する認識の向上と美的結果に対する需要の増加が、病院や専門クリニック全体での持続的な市場拡大をさらに支えています。
ヨーロッパ
ヨーロッパは乳房再建メッシュ市場の約28%を占めており、ドイツ、フランス、イギリスが手術件数でリードしています。この地域は強力な公的医療制度と乳房切除後再建のための補償サポートの恩恵を受けています。外科医は症例の複雑さに基づいて合成メッシュと生体メッシュの両方を広く使用しています。製品の安全性と外科医のトレーニングに対する規制の重視が一貫した採用を支えています。低侵襲で筋肉を温存する技術の需要が高まり、前胸筋再建の採用が促進されています。ヨーロッパの高齢化人口と拡大する乳がん検診プログラムが手術件数の増加に寄与し、がんセンター、専門病院、学術機関でのメッシュ需要を支えています。
アジア太平洋
アジア太平洋は約18%の市場シェアを持ち、乳房再建メッシュ市場で最も成長している地域です。日本、中国、韓国、オーストラリアなどの国々では、乳房切除と再建の率が増加しています。乳がんの認識の向上、医療アクセスの改善、手術能力の向上がメッシュの採用を促進しています。日本は手術の質でリードし、中国とインドは医療インフラの拡大により急速な市場成長を見せています。しかし、発展途上国では補償が限られており、メッシュの高コストが市場浸透の課題となっています。医療観光の増加、外科医のトレーニングプログラム、再建を希望する患者の増加が、合成メッシュと生体メッシュの地域需要を加速させると期待されています。
ラテンアメリカ
ラテンアメリカは世界市場の約8%を占め、ブラジル、メキシコ、アルゼンチンが採用をリードしています。この地域の成長は、腫瘍学的ケアへのアクセスの改善と乳房切除後の再建オプションの認識の向上によって推進されています。私立病院と都市部が特にインプラントベースの手術でメッシュ使用を支配しています。合成メッシュは手頃な価格のために好まれ、生体オプションは高級クリニックに限定されています。乳がん治療を支援する政府プログラムと手術トレーニングの拡大が手術件数を改善しています。しかし、地方の公的医療システムでは補償の不一致とインフラのギャップが再建メッシュの広範な採用を制限しています。
中東・アフリカ
中東・アフリカは2024年に世界市場の6%未満を占める最小のシェアを表しています。市場は再建手術能力の限界といくつかの国での認識の低さにより浸透が進んでいません。しかし、UAE、サウジアラビア、南アフリカでは都市部の私立病院で採用が増加しています。乳がん検診プログラムとがんセンターの開発がメッシュ使用の緩やかな成長を支えています。ほとんどの手術はコスト制約のために合成メッシュを使用しています。国際的な協力と湾岸地域での医療観光が需要を促進していますが、全体的な採用は他の世界地域と比較して遅れています。
乳房再建メッシュ市場セグメンテーション:
製品別
- 合成メッシュ
- 生体メッシュ
性質別
- 吸収性メッシュ
- 非吸収性メッシュ
- 再吸収性手術用メッシュ
- 非再吸収性手術用メッシュ
用途別
- インプラントベースの再建
- 自家組織再建
- プレペクトラル再建
- サブペクトラル再建
- 修正手術
- 先天性非対称/変形手術
エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 総合がんセンター
- 美容整形クリニック
- 学術・研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
乳房再建メッシュ市場は、多国籍企業と専門的な生物製剤企業が混在する中程度に分散した競争環境を特徴としています。Allergan Aesthetics、Stryker Corporation、Becton, Dickinson and Company、RTI Surgicalなどの主要企業は、幅広い製品ポートフォリオとグローバルな展開を通じて強力な地位を維持しています。PolyNovo、MTF Biologics、Cook Biotechのような企業は、生物学的および吸収性メッシュの革新に焦点を当て、改善された生体適合性と合併症の軽減に対する需要に応えています。製品の発売、規制承認、買収、地域拡大などの戦略的イニシアチブが一般的です。例えば、企業は軽量でプレペクトラル互換のメッシュやハイブリッド材料に投資し、成果を向上させています。病院や学術センターとの協力は、臨床的な検証と外科医の採用を促進します。SERAG-WIESSNER、Novus Scientific、PFM medicalのようなヨーロッパの企業は、地域に特化した提供で貢献しています。新興企業がニッチな用途や美容再建をターゲットにする中で、競争の激しさが増しています。価格戦略と製品差別化は、市場シェアを獲得するために重要です。
主要プレイヤー分析
- アラガン・エステティックス
- アドバンスト・バイオメディカル・コンセプト Srl
- アジオ・バイオロジクス
- ベクトン・ディッキンソン・アンド・カンパニー
- バイオメディカ
- クック・バイオテック
- メドスキン・ソリューションズ Dr. スウェラック AG
- MTF バイオロジクス
- ノーヴァス・サイエンティフィック
- PFM メディカル
- ポリノヴォ
- RTI サージカル
- SERAG-WIESSNER GmbH & Co. KG
- ストライカー・コーポレーション
- ティッシュ・リジェニックス
- トゥトゲン・メディカル GmbH
最近の開発
- 2024年1月、再生医療業界をサービスする業界トップの契約開発・製造組織(CDMO)であるRTIサージカルは、インディアナ州ウェストラファイエットに本社を置くバイオマテリアルからの高度な組織修復製品のリーダーであるクック・バイオテック・インコーポレイテッドを買収するための決定的な合意を締結したと発表しました。
- 2022年、メンター・ワールドワイド LLC(ジョンソン・エンド・ジョンソン)は、米国FDAから新しいMENTORメモリージェルブースト乳房インプラントの承認を受けました。
レポートのカバレッジ
この調査レポートは、製品、性質、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 世界的な乳がん手術の増加に伴い、乳房再建メッシュの需要が増加します。
- 外科医は、特殊なメッシュサポートを必要とする前胸筋再建技術をより多く採用します。
- 生体材料および吸収性メッシュ製品は、複雑で高リスクのケースで注目を集めます。
- 強度と優れた組織統合を組み合わせたハイブリッドメッシュデザインが登場します。
- 製品の安全性と長期的な結果に対する規制の焦点が承認のタイムラインを形作ります。
- メーカーは、適応症の拡大と外科医の信頼をサポートするために臨床研究に投資します。
- 新興市場では、医療インフラの整備と意識の向上により採用が増加します。
- デジタル外科計画と3Dプリントメッシュ技術が手術の精度を向上させる可能性があります。
- 再建手術のための償還の拡大が、より広範な患者アクセスをサポートします。
- 競争圧力が革新、価格最適化、製品差別化を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の乳房再建メッシュ市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、乳房再建メッシュ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた乳房再建メッシュ市場のセグメントはどれですか?
乳房再建メッシュ市場の成長を促進している主な要因は何ですか?
乳房再建メッシュ市場の主要企業はどこですか?
2024年に乳房再建用メッシュ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 乳房再建メッシュ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の乳房再建メッシュ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 564.04 million → 2032: USD 859.08 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 乳房再建メッシュ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 乳房再建メッシュ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における乳房再建メッシュ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 乳房再建メッシュ市場市場の成長要因
- 3.3 乳房再建メッシュ市場市場の抑制要因および課題
- 3.4 乳房再建メッシュ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 乳房再建メッシュ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 乳房再建メッシュ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、乳房再建メッシュ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 乳房再建メッシュ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 乳房再建メッシュ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は乳房再建メッシュ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 乳房再建メッシュ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 乳房再建メッシュ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 乳房再建メッシュ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 乳房再建メッシュ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新乳房再建メッシュ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の乳房再建メッシュ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の乳房再建メッシュ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の乳房再建メッシュ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の乳房再建メッシュ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの乳房再建メッシュ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の乳房再建メッシュ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの乳房再建メッシュ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 乳房再建メッシュ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
