
乳房インプラント市場概要:
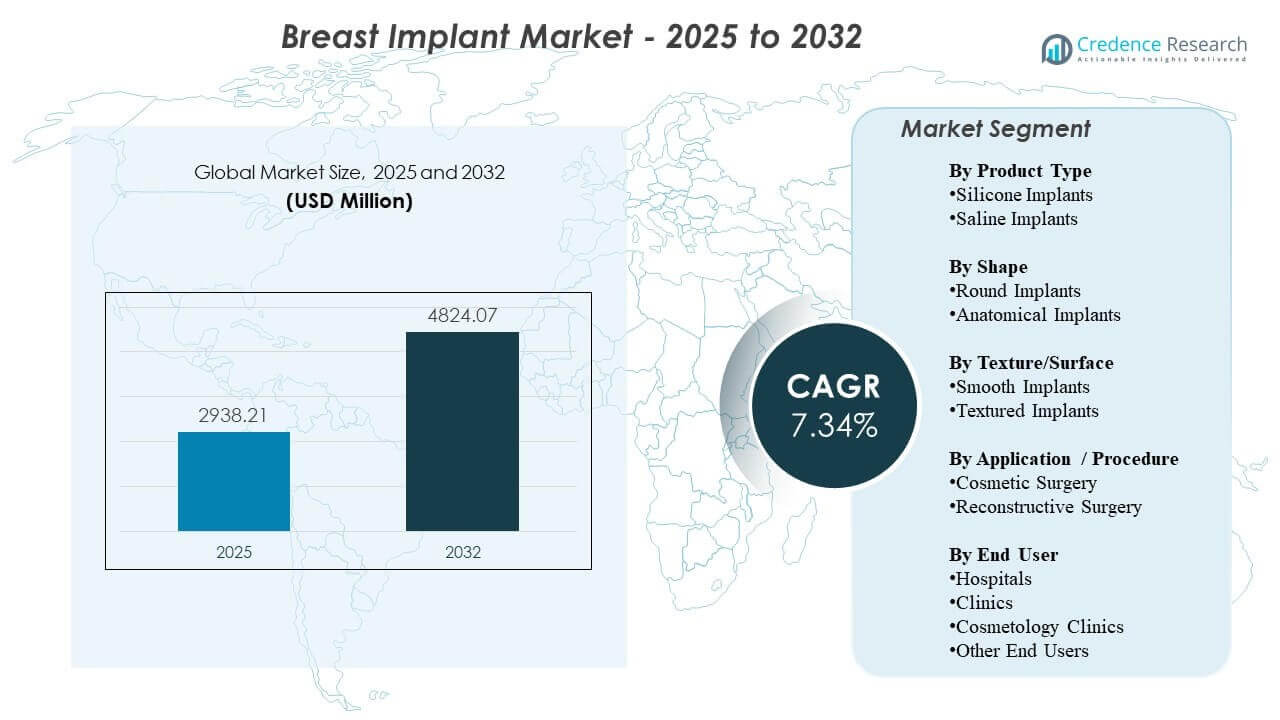
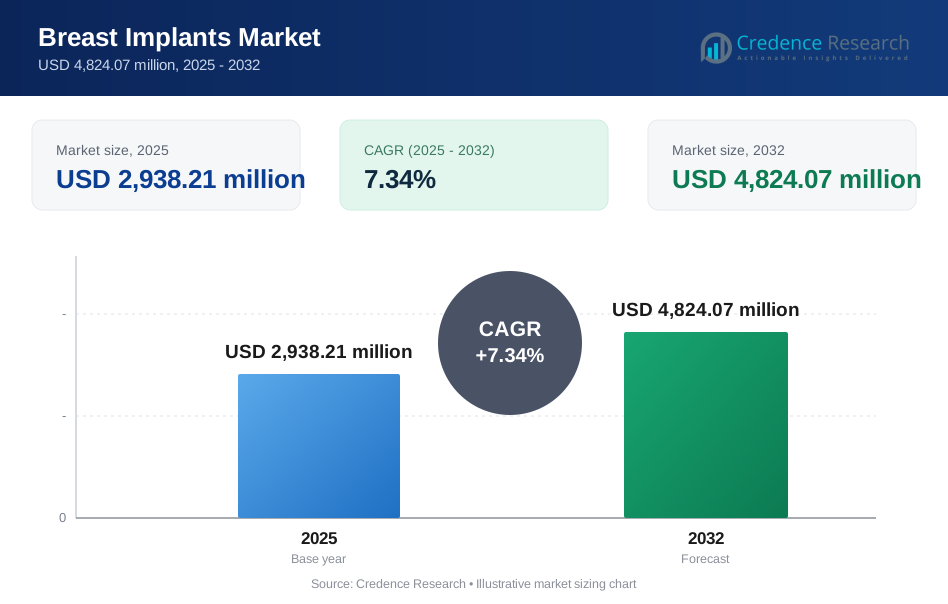
世界の乳房インプラント市場規模は2025年に29億3,821万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)7.34%で成長し、2032年には48億2,407万米ドルに達すると予想されています。需要は主に、選択的増強および乳房切除後の再建手術の持続的な手術量、審美的介入の広範な受け入れ、専門的な外科医療へのアクセスの向上によって支えられています。凝集ゲルの性能、インプラントのデザイン、外科技術の洗練における継続的な製品革新は、患者と外科医の信頼を強化し続けており、北米とヨーロッパは成熟したプロバイダーエコシステムと確立されたケアパスウェイにより、重要な収益センターであり続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 乳房インプラント市場規模 2025 | 29億3,821万米ドル |
| 乳房インプラント市場、CAGR | 7.34% |
| 乳房インプラント市場規模 2032 | 48億2,407万米ドル |
主要市場動向とインサイト
- 北米は2025年に35.9%のシェアを占めており、高い手術量と確立された専門インフラによって支えられています。
- シリコンインプラントは2025年に約86.2%のシェアを占め、自然な見た目と感触への強い好みと広範な外科医の親しみやすさを反映しています。
- ラウンドインプラントは2025年に約83.3%のシェアを占め、予測可能な美学と患者プロファイル全体での広範な適合性により推進されています。
- 美容外科は2025年に約76.6%のシェアを占め、選択的需要と増強におけるカスタマイズ期待の高まりによって支えられています。
- 病院は2025年に約48.1%のシェアを獲得し、再建ケースの集中と周術期能力を反映しています。
セグメント分析
市場セグメンテーションは、確立されたインプラント構成と高ボリュームの選択的手術に向けた構造的に強い傾向を示しています。シリコンは、外観と触感の結果に対する患者の期待に密接に一致するため、依然として主要な製品カテゴリーです。一方、ラウンド形状は予測可能な結果とサイズおよびプロファイル範囲全体での広範な利用可能性により引き続き主導しています。これらのダイナミクスは、標準プロトコルに対する外科医の快適さと、反復可能な結果をサポートするブランドおよび製品ファミリーの広範なインストールベースによって強化されています。
ケアの設定を超えて、病院システムは複雑な再建経路、多職種ケア、術後モニタリング能力における役割のために需要の中心にあります。同時に、選択的手術がますます一般化し、スケジュールの利便性が向上し、ブランド主導のチャネルによって患者の獲得が支援される市場では、手続きがクリニックや美容志向のプロバイダーに移行し続けています。全体として、競争上の差別化は、ポートフォリオの深さ、安全性の位置付け、外科教育、エビデンス生成によってますます形作られています。
製品タイプ別のインサイト
シリコンインプラントは、2025年に約86.2%の最大シェアを占めました。このリーダーシップは、より自然な美的結果を求める患者の好みと、多くの解剖学における生理食塩水オプションに比べて目立たない波打ちの減少によって支えられています。外科医の親しみやすさと標準化された移植プロトコルも、シリコンを高ボリュームの増強実践におけるデフォルトの選択肢にしています。凝集ゲルの配合とシェルデザインの革新が続き、形状保持と耐久性の認識を向上させることで採用を強化しています。
形状別のインサイト
ラウンドインプラントは、2025年に約83.3%の最大シェアを占めました。ラウンドプロファイルは、予測可能な上極のフルネスと多様な患者の目標に対する一貫した美的結果のために広く選ばれています。メーカー間での広範な入手可能性と多様なサイズとプロファイルの範囲が、プロバイダーのための簡単な術前計画と在庫アクセスをサポートしています。さらに、解剖学的オプションと比較して回転に対する感度が低いため、日常的な増強ワークフローでの強力な利用を維持しています。
テクスチャ/表面別のインサイト
表面の好みは、安全性の認識、臨床ガイドライン、国別の規制考慮事項によってますます影響を受けています。プロバイダーはしばしば、機関のプロトコルや患者のカウンセリング要件に一致するインプラント選択を優先し、各市場で一般的に採用されている表面オプションへの需要を形成することができます。選択はまた、手順や解剖学に依存しており、特に外科医が個々のリスクプロファイルに基づいて位置決めとカプセル行動を最適化する場合に影響を受けます。その結果、表面の組み合わせは地理や実践の種類によって大きく異なることがあります。
用途/手順別のインサイト
美容外科は、2025年に約76.6%の最大シェアを占めました。美容増強のボリュームは、より広範な対象需要と専門的な実践における選択的手続きのスループットが高いため、再建ボリュームを通常上回ります。患者の意思決定は、美的カスタマイズ、外科医の推奨、およびコンサルトパスウェイへのアクセスの改善によってますます形作られています。技術の改良とより広範なインプラントポートフォリオが、体のプロポーションやライフスタイルの期待に合わせたよりカスタマイズされた結果を可能にすることで、美容需要をさらにサポートしています。
エンドユーザー別のインサイト
病院は2025年に約48.1%の最大シェアを占めました。 病院は再建手術の集中、手術室の利用能力へのアクセス、協調的な周術期ケアを必要とする複雑なケースの管理能力によりリードしています。また、感染予防、悪影響管理、フォローアップのための標準化されたプロトコルをサポートしており、これは高い重症度の患者にとって重要です。一方、クリニックや美容クリニックは、効率的なスケジューリング、特化したサービスライン、患者獲得能力がスループットを増加させる中で、選択的なボリュームを拡大し続けています。
乳房インプラント市場の推進要因
選択的な美容手術のボリュームの拡大と美容介入の正常化
美容手術の需要は、多くの市場で美容手術が社会的に受け入れられ、より強力なプロバイダーマーケティングと相談ルートによって支えられる中で増加し続けています。専門クリニックの利用可能性の向上とスケジューリングアクセスの改善が、興味を手術に変えるのを助けます。ファイナンスオプションやバンドルサービスの提供も、選択的な患者の障壁を減らすことができます。これにより、増強手術や再交換サイクルの一貫した基礎需要が支えられます。
- 例えば、Natrelle INSPIRAは、3つのグミジェルレベルと5つのプロジェクションオプションを持つ唯一のスムースインプラントコレクションと説明されており、ブランドは各インプラントが12日間の生産プロセスを経て、複数の品質チェックを受けると述べており、選択的な患者のためのよりカスタマイズされた増強計画をサポートしています。
乳房切除後の再建経路と多分野にわたるがんケアの統合
再建手術は、乳がんの発生率と治療ボリュームが高く、再建が臨床経路に統合されている場所で重要な需要の柱となっています。病院や専門センターは、協調的な手術計画と構造化されたフォローアップを通じてこのセグメントを推進することが多いです。手術技術の改善とより広範なインプラントオプションが、より良い結果の一貫性と患者の満足度をサポートしています。これらの要因は、純粋に選択的な設定を超えて安定した利用を持続させます。
ジェル性能とインプラント設計における製品革新とポートフォリオの拡大
凝集性ジェルの挙動、シェル構造、サイズ/プロファイルの幅の進歩により、患者の解剖学と美的目標に合致したよりカスタマイズされた結果が可能になります。メーカーはまた、教育プログラム、手術技術ガイダンス、ポストマーケットエビデンス構築を通じて差別化を図っています。強化されたデザインの選択肢は、外科医の信頼をサポートし、候補者の適合性を広げます。革新はまた、患者の支払い意欲が高いセグメントでのプレミアムポジショニングをサポートします。
- 例えば、Establishment Labsは、Motivaが2010年以来85カ国以上で約400万台のデバイスを提供しており、そのポートフォリオは20の特許ファミリーで200以上の特許出願と100以上の臨床および科学的研究によって支えられていると述べており、その革新プラットフォームの規模と文書化された深さを強調しています。
専門クリニックの成長と効率性重視の提供モデル
クリニックや美容関連施設でのプロバイダーの拡大は、選択的患者へのアクセスを改善し、手続きまでの時間を短縮します。運営効率、標準化されたワークフロー、集中したサービスラインは、スループットを増加させ、患者体験を向上させることができます。このモデルはまた、病院がより高い重症度の手続きを優先する地域市場への浸透をサポートします。その結果、チャネルミックスが多様化し、全体の手続き量が増加する可能性があります。
豊胸インプラント市場の課題
規制の監視と継続的な安全性の考慮は、製造業者やプロバイダーにとって運営上および評判上の複雑さを生み出します。指針の変更、ラベルの期待、および患者カウンセリングの要件は、製品選択に影響を与え、特定のインプラント特性の採用を遅らせる可能性があります。プロバイダーは、プロトコルの遵守を強化し、インフォームドコンセントを重視することで対応するかもしれませんが、これにより意思決定サイクルが長くなり、転換率に影響を与える可能性があります。これらの要因はまた、証拠生成とコンプライアンスを維持するために必要なコストと労力を増加させる可能性があります。
- 例えば、FDAに提出された3年間のデータでは、Establishment LabsのMotiva SmoothSilkインプラントは、BakerグレードIII/IVの被膜拘縮のKaplan-Meierリスクが0.5%、疑わしいまたは確認された破裂のリスクが0.6%、451人の患者の一次増強コホートでの再手術率が6.1%であることが示されました。
訴訟リスク、デバイスの認識リスク、術後の結果の変動性が需要と購買決定に影響を与える可能性があります。プロバイダーは、特に選択的な環境で、患者の期待とリスクの明確なコミュニケーションおよびフォローアップ計画をバランスさせる必要があります。供給の継続性とポートフォリオの可用性も、メーカーが商業的な移行や焦点の変更を行う際に市場のダイナミクスを形成する可能性があります。さらに、一部の地域ではコスト感度が高いため、プレミアム製品の浸透が制限され、ASPの成長に影響を与える可能性があります。
豊胸インプラント市場のトレンドと機会
個別化と結果重視の計画がますます中心となり、患者は解剖学、ライフスタイル、長期的な美的目標に合わせたインプラント選択を期待しています。これにより、より広範な製品ポートフォリオとより構造化された相談ワークフローの需要が支えられます。専門家のトレーニングと技術の洗練の成長も、結果の一貫性を向上させ、患者の信頼を高め、持続的な手続きの意図をサポートすることができます。時間が経つにつれて、患者教育とフォローアップを標準化する実践は、転換と保持を改善する可能性があります。
- 例えば、Mentorは、MemoryShape豊胸インプラントがBodyLogicシステムやMENTORボリュームサイジングシステムなどの相談ベースのサイジングツールを通じて選択できると述べており、マルチセンターコアスタディでは955人の患者を10年間フォローアップし、6年後に97%の患者が手続きを繰り返すと述べました。
患者が知覚品質、ブランド信頼、および証拠に基づくパフォーマンスを重視する場合、プレミアム化の機会は続きます。外科医の教育、実世界の結果、およびサービスサポートに投資するメーカーは、高価値セグメントでのポジショニングを強化し、シェアを拡大することができます。ディストリビューターネットワークと地域に密着したトレーニングを通じて、浸透が不十分な地域への拡大も、追加のボリュームを解放する可能性があります。さらに、再建アクセスの進化と経路統合は、病院主導のチャネルでの利用を高めることができます。
地域別インサイト
北米 (2025年、36.4%のシェア)
北米は、高い手術件数、強力な外科医の密度、成熟した病院や専門クリニックのエコシステムにより、依然として最大の収益地域です。需要は、主要な医療システムにおける確立された選択的増強経路と構造化された再建プロトコルによって支えられています。幅広いインプラントポートフォリオに対するプロバイダーの親しみやすさは、患者プロファイル全体での安定した利用をサポートします。競争の激しさは、ポートフォリオの深さ、臨床教育、ブランドの信頼によって差別化されています。
ヨーロッパ (2025年、22.3%のシェア)
ヨーロッパは、手術件数、ケアの設定、製品の組み合わせに影響を与える国レベルの異質なダイナミクスによって形成されています。専門家ネットワークと再建経路は、安定した基礎需要をサポートし、選択的採用は、手頃な価格と地域の実践パターンによって異なります。プロバイダーはしばしばプロトコルの遵守と患者カウンセリングを強調し、インプラントの選択とフォローアップ基準を形成します。市場のパフォーマンスは、安定した臨床能力と予測可能な結果への継続的な好みによって支えられています。
アジア太平洋 (2025年、15.6%のシェア)
アジア太平洋の需要は、主要都市部での選択的手術能力の増加と専門クリニックネットワークの拡大によるアクセスの広がりとともに拡大しています。可処分所得の増加と美的結果への支出意欲の高まりが、複数の国での増強件数をサポートしています。プロバイダーの拡大とトレーニングにより、一流都市以外での手術の可用性が向上し、より広範な採用をサポートしています。製品の選択は、ブランドの位置付け、プロバイダーの信頼、カスタマイズされた結果を求める患者の好みに影響されます。
ラテンアメリカ (2025年、14.2%のシェア)
ラテンアメリカは、強力な美的手術文化と確立された需要センターから恩恵を受けており、高い選択的手術の強度をサポートしています。プライベートクリニックが主要な役割を果たし、評判、紹介、サービスの利便性によって患者の獲得が支えられています。医療観光は、専門家の専門知識と競争力のある価格設定が国境を越えた需要を引き付ける特定の市場で貢献しています。経済の変動は、選択的支出に変動を引き起こし、手術のタイミングと製品の階層選択に影響を与える可能性があります。
中東 & アフリカ (2025年、11.5%のシェア)
中東 & アフリカの需要は、選択的手術のインフラがよく発展しているプライベートヘルスケアハブと高所得地域により集中しています。成長は、医療観光、プライベート病院の能力拡大、美容および再建ケアの専門化の増加によって支えられています。アフリカの一部地域では、手頃な価格とアクセスの制約が浸透を制限し、需要を都市部に偏らせています。サプライヤーのパートナーシップと地域に特化したトレーニングが、専門家の能力がまだ発展中の地域での採用に影響を与えます。
競争環境
競争は、ポートフォリオの幅、外科医の教育、安全性の位置付け、増強と再建全体で一貫した結果をサポートする能力によって形成されています。主要企業は、差別化されたインプラントデザイン、長期的な証拠構築、外科医の信頼と患者の信頼を強化するサービスモデルを通じて競争しています。チャネル戦略も重要であり、企業は病院、専門クリニック、流通ネットワーク全体でのカバレッジを最適化しています。ブランドの価値と臨床サポートインフラは、高価値市場での重要な差別化要因として残っています。
AbbVie Inc. / Allergan Aestheticsは、ポートフォリオの規模とブランド主導のポジショニングを強調し、幅広い外科医の関与と体系的な教育イニシアチブによって支えられています。同社のアプローチは、製品の信頼性を強化し、標準化された技術の採用を可能にし、強力な実践サポートと患者向けの認知を通じて需要を維持することにしばしば焦点を当てています。サイズとプロファイルにわたるポートフォリオの深さは、多様な患者の解剖学と美的目標に対応するのに役立ちます。このポジショニングは、プロバイダーの好みと患者の引き込みがシェアに大きく影響を与える成熟市場での競争力をサポートします。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。以下を含みます:
- AbbVie Inc. / Allergan Aesthetics
- Mentor Worldwide LLC / Johnson & Johnson Services, Inc.
- Sientra, Inc.
- Establishment Labs S.A.
- GC Aesthetics
- HansBiomed Co., Ltd.
- POLYTECH Health & Aesthetics GmbH
- Sebbin
- Silimed
- Bimini Health Tech
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2025年10月、アッヴィ社の一部であるアラガン・エステティックスは、ナトレルがVizientからサプライヤー契約を受け、米国全土の医療機関の広範なネットワークに接続されたことを発表しました。
- 2025年3月、Establishment Labs S.A.は、モティバ・インプラントの手術を受けたメーガン・トレイナーとのブランドパートナーシップを発表し、同社の乳房審美プラットフォームの可視性をサポートしました。
- 2024年12月、ジョンソン・エンド・ジョンソン・メドテックの一部であるMentor Worldwide LLCは、乳房再建手術のためのMENTOR MemoryGel Enhance乳房インプラントが米国FDAの承認を受けました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 2,938.21百万米ドル |
| 2032年の収益予測 | 4,824.07百万米ドル |
| 成長率(CAGR) | 7.34% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 製品タイプ別展望: シリコンインプラント、食塩水インプラント; 形状別展望: ラウンドインプラント、解剖学的インプラント; テクスチャ/表面別展望: スムースインプラント、テクスチャードインプラント; 用途/手術別展望: 美容手術、再建手術; エンドユーザー別展望: 病院、クリニック、美容クリニック、その他のエンドユーザー |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | アッヴィ社 / アラガン・エステティックス; Mentor Worldwide LLC / ジョンソン・エンド・ジョンソン・サービス, Inc.; Sientra, Inc.; Establishment Labs S.A.; GC Aesthetics; HansBiomed Co., Ltd.; POLYTECH Health & Aesthetics GmbH; Sebbin; Silimed; Bimini Health Tech |
| ページ数 | 335 |
セグメンテーション
製品タイプ別
- シリコンインプラント
- 食塩水インプラント
形状別
- ラウンドインプラント
- 解剖学的インプラント
テクスチャ/表面別
- スムースインプラント
- テクスチャードインプラント
用途/手術別
- 美容手術
- 再建手術
エンドユーザー別
- 病院
- クリニック
- 美容クリニック
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の乳房インプラント市場の市場規模はどのくらいですか?
2032年までの予想市場規模はどのくらいですか?
2025年から2032年までの予測CAGRは何ですか?
2025年に市場をリードする製品タイプはどれですか?
2025年に最も大きなアプリケーションセグメントはどれですか?
2025年に最も大きなシェアを持つエンドユーザーセグメントはどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 豊胸インプラント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の豊胸インプラント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,938.21 million → 2032: USD 4,824.07 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 豊胸インプラント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 豊胸インプラント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における豊胸インプラント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 豊胸インプラント市場市場の成長要因
- 3.3 豊胸インプラント市場市場の抑制要因および課題
- 3.4 豊胸インプラント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 豊胸インプラント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 豊胸インプラント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、豊胸インプラント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 豊胸インプラント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 豊胸インプラント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は豊胸インプラント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 豊胸インプラント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 豊胸インプラント市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 豊胸インプラント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 豊胸インプラント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新豊胸インプラント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の豊胸インプラント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の豊胸インプラント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の豊胸インプラント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の豊胸インプラント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの豊胸インプラント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の豊胸インプラント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの豊胸インプラント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 豊胸インプラント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
