
脳腫瘍治療市場概要:
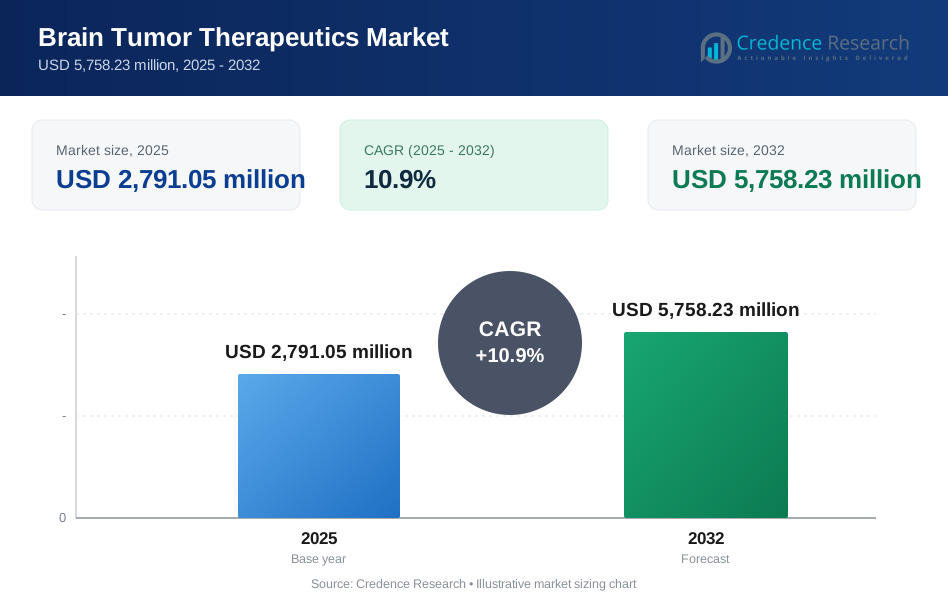
世界の脳腫瘍治療市場の規模は2025年に27億9,105万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)10.9%で成長し、2032年には57億5,823万米ドルに達すると予想されています。この拡大は、治療が困難で再発が一般的な高悪性度腫瘍への臨床および商業的な注目の高まりによって主に推進されており、治療はしばしば複数の治療ラインにわたり、患者1人当たりの累積薬剤使用量が増加しています。需要は、分子プロファイリングと治療計画の経路が改善され、より個別化されたレジメン選択をサポートすることによりさらに強化され、専門的な神経腫瘍学ケアの設定での組み合わせプロトコルの採用が広がっています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の脳腫瘍治療市場規模 | 27億9,105万米ドル |
| 脳腫瘍治療市場、CAGR | 10.9% |
| 2032年の脳腫瘍治療市場規模 | 57億5,823万米ドル |
主要市場動向とインサイト
- 北米は2025年に38.90%の収益シェアを占めており、高度な治療オプションの採用の速さと治療の強度が反映されています。
- ヨーロッパは2025年に25.80%のシェアを占めており、主要市場における強力な腫瘍学インフラと構造化されたアクセス経路によって支えられています。
- アジア太平洋地域は2025年に23.70%のシェアを占めており、専門ケア能力の拡大と大規模な患者層における診断浸透の改善によって推進されています。
- 膠芽腫は2025年に約51%の収益シェアを占めており、高い再発率と攻撃的な病状コースのため、最大の腫瘍タイプセグメントであり続けています。
- 静脈内(IV)投与は2025年に約56%のシェアを占めており、神経腫瘍学ケアにおけるプロトコル駆動の点滴使用とモニタリング要件を反映しています。

セグメント分析
治療需要は、進行リスクと再発が多段階のケア経路を推進する高悪性度腫瘍に集中しており、局所介入と全身治療を組み合わせています。神経腫瘍学のワークフローが成熟するにつれて、治療選択は腫瘍の生物学、以前の治療履歴、および耐性制約とますます一致し、組み合わせレジメンと連続的なケアラインのより広範な使用をサポートしています。ケアの提供は、神経外科、放射線計画、画像フォローアップ、および支持療法とともに全身治療の管理を調整できる専門センターの可用性によって引き続き形作られています。
腫瘍学における実際の治療制約を反映した管理パターンとモダリティミックス。静脈内レジメンは、特に治療の集中的な段階で、投与精度、副作用の監視、支持療法が必要な場合に中心的な役割を果たし続けています。同時に、市場はより個別化されたアプローチに向けて進化を続けており、治療の選択は腫瘍の分類、患者の状態、複雑なプロトコルを一貫して実行するためのセンターレベルの能力によってますます影響を受けています。
腫瘍タイプ別の洞察
グリオブラストーマは2025年に約51%の最大シェアを占めました。このリーダーシップは、腫瘍の攻撃的な生物学と高い再発率によって支えられており、治療の強度と複数の治療ラインの可能性を高めています。標準的なケアパスウェイは通常、手術と放射線療法の組み合わせに続く全身療法を含み、累積的な薬物曝露を拡大します。専門の神経腫瘍センターへの紹介パターンは、グリオブラストーマ集団における高度なレジメンをさらに集中させ、その収益の優位性を強化しています。
治療/治療モダリティ別の洞察
免疫療法は2025年に約32%の最大シェアを占めました。その位置は、免疫ベースのアプローチが広範な腫瘍学プロトコルに統合され続けていることと、組み合わせ戦略を通じて高グレード腫瘍での評価が拡大していることを反映しています。利用は、毒性監視と支持療法の要件を管理できるセンターがある高リソース環境で最も強くなる傾向があります。免疫療法の多モーダルパスウェイ内での役割は、単一モダリティの代替ではなく、確立されたバックボーンと並行して持続的な採用をサポートしています。
投与経路別の洞察
静脈内(IV)は2025年に約56%の最大シェアを占めました。IV投与は、制御された投与、注入監視、および調整された支持療法の必要性のために、多くの腫瘍学レジメンで好まれています。病院ベースの注入は、治療サイクル中に頻繁な画像診断、検査評価、および症状管理を必要とする神経腫瘍学のワークフローと一致しています。適切な場合には経口レジメンが使用されますが、IV投与はケアの最も集中的な段階を支え続けています。
エンドユーザー別の洞察
複雑な脳腫瘍ケアには、神経外科、放射線腫瘍学、内科腫瘍学、集中治療サポートを含む多分野の協調が必要であるため、病院が主要なエンドユーザー設定として残っています。入院および高度な外来病院設定は、集中的な全身療法と毒性管理に必要な監視インフラストラクチャも提供します。専門クリニックと神経腫瘍センターは、分子検査と縦断的フォローアップのための統合されたパスウェイを持っている場合に、実質的に貢献します。外来手術センターは、通常、フルサイクルの腫瘍管理ではなく、手続きに焦点を当てた活動をサポートするために、より選択的に参加します。
脳腫瘍治療市場の推進要因
高グレードおよび再発腫瘍における臨床強度の上昇
高悪性度腫瘍は、多くの場合、複数の治療法や時間をかけた再介入を必要とし、患者ごとの累積治療曝露を増加させます。再発に基づくケアパスウェイは、しばしば一次治療を超えて追加の全身療法にまで及び、治療クラス全体での需要を維持します。治療の順序付けとサポートケアの必要性は、専門センターでの利用を高め、市場の拡大を強化します。ケアパスウェイがより標準化されるにつれ、治療の導入は適格な患者群全体でより一貫性を持つようになります。
- 例えば、再発性膠芽腫におけるGenentechのアバスチンは、BRAIN研究で25.9%の客観的奏効率を示し、アバスチンとロムスチンの併用は、フェーズIII EORTC 26101試験でロムスチン単独の1.5ヶ月に対し、無増悪生存期間の中央値が4.2ヶ月であり、再発疾患の管理が後続の治療ライン全体で治療の使用を拡大できることを示しています。
バイオマーカーに基づく治療計画の拡大
分子プロファイリングの採用が進むことで、腫瘍の分類が改善され、神経腫瘍学プロトコル内でより個別化された治療選択が可能になっています。バイオマーカーに基づく層別化は、よりターゲットを絞ったレジメンのマッチングをサポートし、特定の治療戦略に対する患者選択を改善する可能性があります。この傾向はまた、臨床試験の登録を強化し、新しいアプローチのエビデンス生成を加速します。時間の経過とともに、診断主導のパスウェイは、より構造化されたプロトコルベースの治療決定の下で管理される患者の割合を増加させます。
- 例えば、ServierのフェーズIII INDIGO試験では、IDH1/2変異を持つ残存または再発性グレード2膠芽腫患者において、ボラシデニブがプラセボの11.1ヶ月に対し、無増悪生存期間の中央値が27.7ヶ月を達成し、分子に基づく治療パスウェイが治療選択を大幅に鋭くできることを示しています。
専門的な神経腫瘍学インフラと紹介ネットワークの成長
専門センターは、専門知識、高度な画像診断、外科的能力、協調された腫瘍学サービスを集中させ、複雑な治療プロトコルへのアクセスを改善します。紹介ネットワークは、適格な患者が手術、放射線療法、全身療法にわたってガイドラインに沿ったケアを受ける可能性を高めます。多職種腫瘍ボードと統合されたフォローアップワークフローは、遵守とレジメンの継続性をサポートします。これらの運用改善は、治療利用の強度を高め、高度なモダリティの導入を広げます。
全身療法と併用レジメンの継続的な革新
新しい治療アプローチの継続的な開発は、持続的な結果が限られている設定での選択肢の拡大をサポートします。併用戦略と進化するプロトコルは、特に攻撃的な腫瘍タイプに対して治療期間と強度を増加させる可能性があります。臨床エビデンスが蓄積されるにつれ、採用は毒性管理とモニタリング要件を管理できる高能力センターでより一般的になります。革新はまた、神経腫瘍学パイプラインで活動する主要企業間での差別化されたポジショニングをサポートします。
脳腫瘍治療市場の課題
コスト感受性とアクセスの変動性は依然として重要な制約となっており、特に償還経路が複雑であったり、カバレッジの決定が新たな証拠に遅れる場合に顕著です。高額な治療法や長期間の治療は、病院の予算や支払者の枠組みに負担をかけ、現実世界での採用に影響を与えます。ある環境では、専門的なサービスの利用が限られているため、患者が完全な多面的ケアにアクセスできず、治療の利用強度が低下します。これらの制約により、国ごとや都市部と非都市部のケア環境間での採用が不均一になる可能性があります。
- 例えば、ノバルティスは、Pluvictoが第III相VISION試験で死亡リスクを38%、放射線学的進行または死亡リスクを60%減少させたと報告しており、同社の米国治療センター検索ツールは、治療が600以上の専門治療センターのネットワークを通じて実施されていることを示しており、先進的な放射性リガンド療法が広範なアクセスのためにインフラの集中に依存していることを強調しています。
臨床的な複雑さも運用上の障壁を生み出します。安全な治療の提供には、集中的なモニタリング、協調的なサポートケア、多分野にわたる監督が必要なことが多いためです。診断の準備状況や分子検査のアクセスの変動性が治療選択を遅らせ、より個別化されたレジメンの実現可能性を低下させる可能性があります。治療の毒性や患者のパフォーマンスステータスが特定の治療の適格性を制限し、実際に対応可能な人口を狭めることがあります。サポート薬や点滴リソースの供給と調達の一貫性が、治療センター間でのレジメンの安定性にさらに影響を与える可能性があります。
市場動向と機会
より構造化された経路駆動型ケアが神経腫瘍学全体でプロトコルの順守を強化し、患者の診断、ステージング、治療、モニタリングの一貫性を向上させています。多分野にわたる調整が改善されるにつれて、治療の順序がより標準化され、複雑なレジメンの反復可能な採用を支援します。分子プロファイリングの臨床ワークフローへの統合が改善されることで、より個別化された治療選択の機会も拡大しています。これらの変化は、専門センターが市場需要を牽引する役割を強化します。
- 例えば、TempusのFDA承認済みxT CDxは、腫瘍組織とともに一致する正常な血液または唾液を使用する固形腫瘍用の648遺伝子次世代シーケンシングアッセイであり、同社は腫瘍と正常の注文が既存の注文ワークフローに変更を加えることなくxT CDx経路に移行できると述べています。
治療提供モデルも、臨床管理と患者の利便性のバランスをとる方向に進化しており、結果を損なうことなく投与の負担を軽減するレジメンの機会を創出しています。IVが依然として主流である一方で、ケア環境は点滴の利用と外来管理を最適化し続けています。統合されたフォローアップとモニタリングワークフローの広範な採用は、治療の継続性をサポートし、長期治療コース全体での順守を改善することができます。この傾向は、効率的な提供、モニタリング、プロトコルの標準化をサポートするプロバイダーとベンダーに利益をもたらします。
地域別の洞察
北アメリカ
北米は2025年に38.90%のシェアを占めました。これは、高い治療強度と高度な神経腫瘍ケアへの強いアクセスを反映しています。この地域は、複雑な多モーダルプロトコルを提供できる三次病院や専門センターの密集したネットワークから恩恵を受けています。臨床試験活動と構造化されたケア経路は、新しいアプローチの現実世界への早期導入をサポートします。強力な診断能力と定期的なフォローアップインフラは、治療段階全体での持続的な治療利用を強化します。これらの要因が総じて、北米を主要な収益貢献者にしています。
ヨーロッパ
ヨーロッパは2025年に25.80%のシェアを占めました。これは確立された腫瘍学システムと主要市場全体での手術および放射線治療サービスへの幅広いアクセスに支えられています。採用は、国の償還決定と新しい治療法の導入ペースに影響を与える構造化された評価経路によって形成されます。専門センターと多職種のワークフローは主要市場で一般的であり、ガイドラインに沿ったケアをサポートします。しかし、治療利用の強度は、アクセス条件とリソース配分に基づいて国ごとに異なる場合があります。全体として、ヨーロッパは大規模でインフラに支えられた治療基盤を維持しています。
アジア太平洋
アジア太平洋は2025年に23.70%のシェアを占めました。これは、大量の患者数と主要経済圏での専門ケア能力の拡大によって推進されています。診断浸透の改善と専門家の能力の向上が、複雑なケースのより強力な特定と治療をサポートします。特に三次病院や統合腫瘍サービスを備えた主要都市で、先進的なプロトコルの採用が増加しています。アクセスとカバレッジの変動は依然として国やケア設定全体での治療強度に影響を与えます。インフラと経路の継続的な改善が地域の貢献を強化すると期待されています。
ラテンアメリカ
ラテンアメリカは2025年に7.20%のシェアを占めました。需要は主要都市の三次病院と主要な腫瘍センターに集中しています。アクセスの制約と不均一な償還が、高コスト治療の採用を制限し、レジメンの選択と治療の継続性に影響を与える可能性があります。プロバイダーの能力は大都市で最も強く、より集中化された治療の風景を生み出しています。専門サービスが利用可能な場所では、多モーダルプロトコルが適格な患者に対する有意義な治療利用をサポートします。全体的なシェアは、システムレベルの能力とアクセスの変動性によって制約されています。
中東・アフリカ
中東・アフリカは2025年に4.40%のシェアを占めました。需要は選ばれた高能力のハブに集中しています。高度な神経腫瘍ケアは、手術、放射線、および全身療法の提供を調整できる専門センターで最もアクセスしやすいです。専門家の可用性とインフラに関連する地域の制約が、治療強度とプロトコルの採用を制限する可能性があります。輸入依存と調達の複雑さも、国全体でのアクセスの一貫性に影響を与える可能性があります。その結果、地域の貢献は比較的小さく、センター主導のままです。
競争環境
競争は、高度な腫瘍におけるポジションを強化するための差別化された臨床証拠、改善されたデリバリー戦略、および多面的なケアパスウェイへの統合によって形成されています。企業は、プロトコルに基づく治療シーケンシングに沿ったポートフォリオアプローチに焦点を当てており、組み合わせやサポートライフサイクル戦略を含んでいます。差別化はまた、専門家のワークフローにどれだけ効果的に統合できるかに依存しており、これにはモニタリング、調整、持続的なフォローアップが必要です。証拠が進化するにつれて、競争優位性はますます臨床的なポジショニング、アクセスの実行、および神経腫瘍学の実践パターンとの整合性を反映しています。
バイエルAGは、その腫瘍学のフットプリントと複雑な腫瘍管理のニーズに合わせた治療法の進展に焦点を当てることで、主要な参加者であり続けています。同社のアプローチは通常、証拠の生成と採用をサポートできる臨床パスウェイとの整合性を強調しています。神経腫瘍学における商業的な実行は、治療選択が機関のプロトコルと専門家のコンセンサスによって影響を受ける多分野のワークフローへの統合に依存しています。進展の継続は、混雑した腫瘍学ポートフォリオ内での差別化されたポジショニングの構築と、実際の治療シーケンシングへの適合を確保することに結びついています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- バイエルAG
- F. ホフマン・ラ・ロシュ社 / ロシュ
- エーザイ株式会社 / エーザイ株式会社
- ノバルティスAG
- メルク社
- ブリストル・マイヤーズ スクイブ
- ファイザー株式会社
- アムジェン株式会社
- ジェネンテックUSA
- アストラゼネカplc
- エムキュア・ファーマシューティカルズ株式会社
- アンチセンス・ファーマ
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境と主要な業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の動向
- 2026年3月、フランスの製薬会社Servierは、米国に拠点を置くDay One Biopharmaceuticalsを25億ドルで買収すると発表しました。これは脳腫瘍分野での最近の最も重要な取引の一つです。この買収により、Servierは小児低悪性度神経膠腫—子供に最も一般的な脳腫瘍—の唯一のFDA承認単剤療法であるOjemda(トボラフェニブ)へのアクセスを得ます。
- 2025年12月、Moleculin Biotech, Inc.(Nasdaq: MBRX)は、スペインの非営利研究機関であるCIC biomaGUNEと研究および物質移転契約を締結し、膠芽腫(GBM)に対するAnnamycinの評価を行う研究者主導の前臨床試験を実施します。
- 2025年9月、Purdue Pharmaの研究薬tinostamustineが、Global Coalition for Adaptive Research(GCAR)が運営する膠芽腫のための画期的なプラットフォーム試験であるGBM AGILE適応臨床試験に選ばれました。
- 2025年7月、The Wertheim UF Scripps Instituteの科学者によって設立されたバイオテクノロジー企業Myosin Therapeuticsは、膠芽腫に対する新しい化合物MT-125の初のヒト臨床試験を進めるためのFDAの承認を受けました。MT-125は細胞運動タンパク質を標的とし、前臨床マウス試験で攻撃的なGBM腫瘍を消滅させる能力を示しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 27億9,105万米ドル |
| 2032年の収益予測 | 57億5,823万米ドル |
| 成長率(CAGR) | 10.9%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 腫瘍タイプ別見通し: 膠芽腫、星状細胞腫、髄膜腫、乏突起膠腫、その他の原発性脳腫瘍、転移性(続発性)脳腫瘍; 治療法/治療モダリティ別見通し: 化学療法、標的療法、免疫療法、放射線療法、手術、腫瘍治療フィールド(TTF); 投与経路別見通し: 静脈内(IV)、経口、髄腔内/腫瘍内; エンドユーザー別見通し: 病院、外来手術センター、専門クリニック/神経腫瘍センター |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | バイエルAG; F. ホフマン・ラ・ロシュ株式会社/ロシュ; エーザイ株式会社/エーザイ株式会社; ノバルティスAG; メルク&カンパニー, インク; ブリストル・マイヤーズ スクイブ; ファイザー株式会社; アムジェン株式会社; ジェネンテックUSA; アストラゼネカplc; エムキュア製薬株式会社; アンチセンスファーマ |
| ページ数 | 326 |
セグメンテーション
腫瘍タイプ別
- 膠芽腫
- 星細胞腫
- 髄膜腫
- 乏突起膠腫
- その他の原発性脳腫瘍
- 転移性(続発性)脳腫瘍
治療法 / 治療モダリティ別
- 化学療法
- 標的療法
- 免疫療法
- 放射線療法
- 手術
- 腫瘍治療電場(TTF)
投与経路別
- 静脈内(IV)
- 経口
- 髄腔内 / 腫瘍内
エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック / 神経腫瘍センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の脳腫瘍治療市場の規模はどのくらいですか?
2032年までの予想市場規模はどのくらいですか?
2025年から2032年までの市場のCAGRは何ですか?
2025年に市場をリードする腫瘍タイプはどれですか?
2025年に市場をリードする治療法はどれですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 脳腫瘍治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の脳腫瘍治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,791.05 million → 2032: USD 5,758.23 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 脳腫瘍治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 脳腫瘍治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における脳腫瘍治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 脳腫瘍治療市場市場の成長要因
- 3.3 脳腫瘍治療市場市場の抑制要因および課題
- 3.4 脳腫瘍治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 脳腫瘍治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 脳腫瘍治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、脳腫瘍治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 脳腫瘍治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 脳腫瘍治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は脳腫瘍治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 脳腫瘍治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 脳腫瘍治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 脳腫瘍治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 脳腫瘍治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新脳腫瘍治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の脳腫瘍治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の脳腫瘍治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の脳腫瘍治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の脳腫瘍治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの脳腫瘍治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の脳腫瘍治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの脳腫瘍治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 脳腫瘍治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
