
脳モニタリング市場の概要:
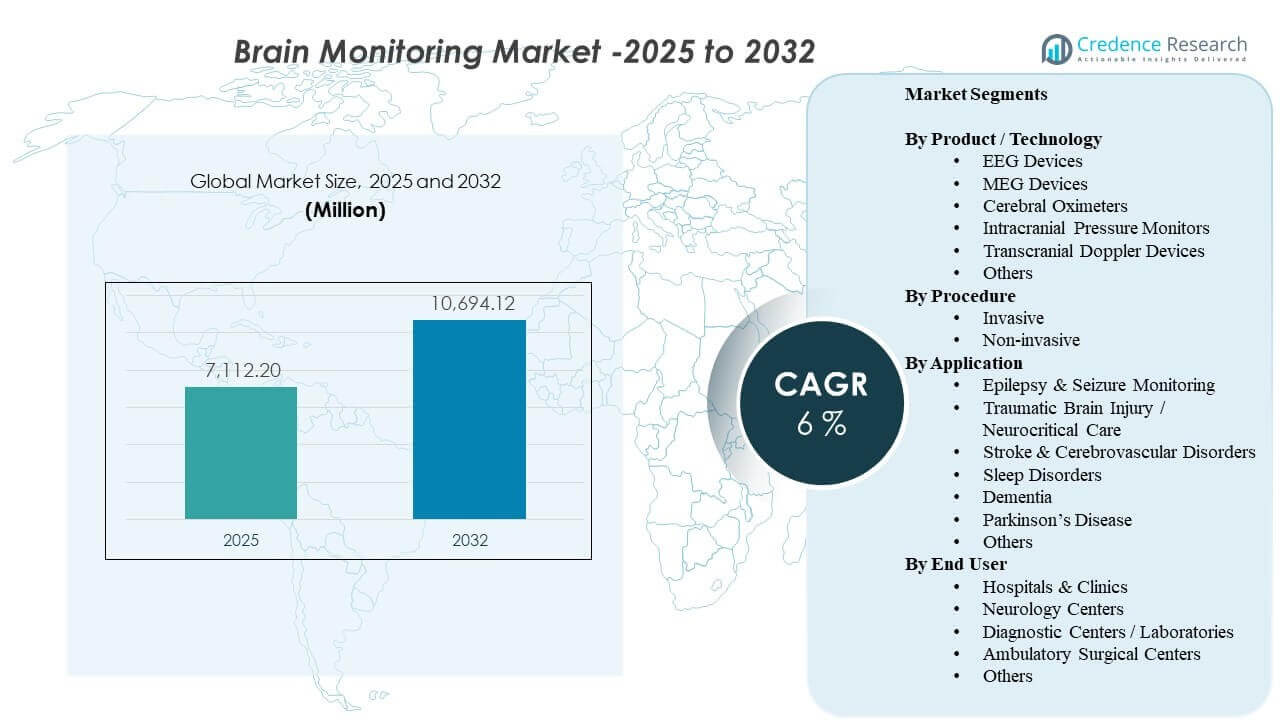
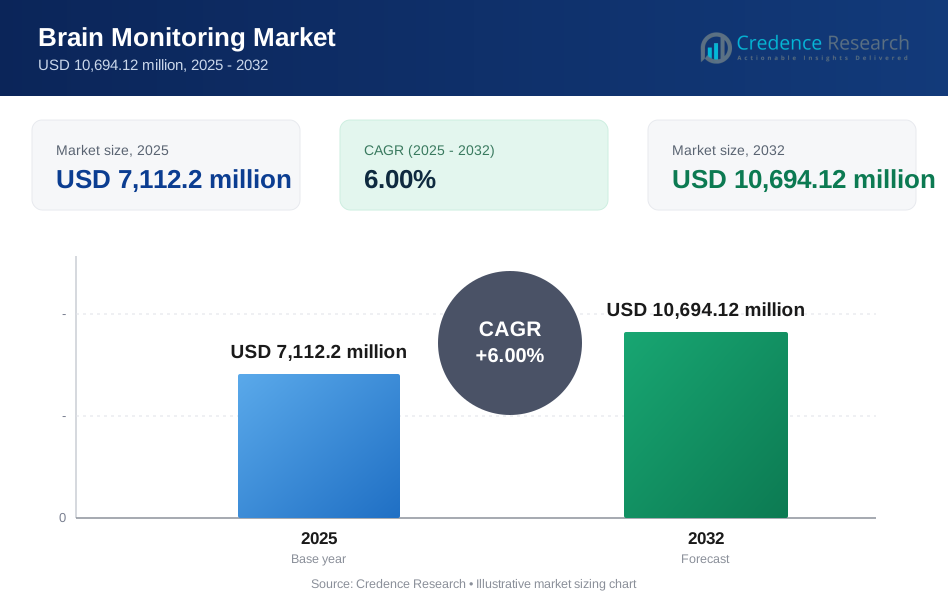
世界の脳モニタリング市場の規模は2025年に71億1,220万米ドルと推定され、2032年には106億9,412万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)6%で成長しています。需要は、急性期ケア環境での神経診断と継続的モニタリングの利用拡大により形成されており、迅速な臨床判断とリスク管理が患者の結果にとって重要です。採用はまた、神経学サービスへのアクセス拡大や、脳卒中経路、発作評価、神経集中治療におけるモニタリングの幅広い利用によって支えられています。予測期間中、病院や専門神経学センター全体での技術アップグレードとワークフロー統合が、交換サイクルとサービス需要を活発に保つと予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の脳モニタリング市場規模 | 71億1,220万米ドル |
| 脳モニタリング市場、CAGR | 6% |
| 2032年の脳モニタリング市場規模 | 106億9,412万米ドル |
主要市場動向とインサイト
- 市場は2025年の71億1,220万米ドルから2032年の106億9,412万米ドルに拡大し、6%のCAGR(2025–2032年)を記録すると予測されています。
- 非侵襲的手法は2025年に72.4%のシェアを占め、低リスクで繰り返し可能なモニタリングの好みを反映しています。
- 病院およびクリニックは2025年に65.3%のシェアを占め、ICUの需要と神経モニタリングインフラの集中購買によって支えられています。
- EEGデバイスは2025年に29.6%のシェアを占め、発作評価と神経集中モニタリングにおける広範な臨床的有用性によって推進されています。
- 外傷性脳損傷/神経集中治療は2025年に27.6%のシェアを獲得し、高度な患者管理における持続的なモニタリングのニーズを反映しています。
セグメント分析
市場は、手続き的負担を増やすことなく頻繁な評価をサポートできるスケーラブルなモニタリングワークフローに明確に傾いています。非侵襲的モダリティは、繰り返しのテスト、迅速なセットアップ、入院および外来経路での幅広い利用に適合するため、中心的な役割を果たし続けています。病院は、神経ICUの要件、マルチ部門での利用、企業モニタリングおよび臨床意思決定ワークフローとの緊密な統合のため、主要な需要拠点であり続けています。
製品全体で、EEGは、日常の神経診断実践に組み込まれており、ワークフローの最適化、ポータビリティ、デジタル解釈ツールによってますます支えられているため、主要な役割を維持しています。アプリケーション需要は、神経集中治療によって強化されており、継続的な観察、早期の悪化検出、プロトコル化されたモニタリングが一般的です。プロバイダーがより高いスループットと一貫した品質を求める中、デバイスの選択はますます信頼性、相互運用性、サービスサポートを重視しています。
製品/技術インサイト別
EEGデバイスは2025年に29.6%の最大シェアを占めました。EEGは、発作の評価、意識障害の評価、集中治療における継続的なモニタリングなど、多用途にわたるため広く採用されています。このモダリティは、確立された臨床プロトコル、広範な医師の親しみやすさ、よりインフラ集約的なシステムと比較して比較的スケーラブルな展開の利点があります。携帯性、データ管理、解釈ワークフローの継続的なアップグレードが、病院や神経学センターでの持続的な需要を支え続けています。
手順インサイト別
非侵襲的手順は2025年に72.4%の最大シェアを占めました。プロバイダーは、手順のリスクを軽減し、繰り返しのモニタリングをサポートし、日常的なケアパスウェイにより適合するため、非侵襲的方法を好みます。これらのアプローチは、迅速なセットアップと低いスタッフ負担が重要な外来およびステップダウンの設定にも適合します。モニタリングが三次ICUを超えて拡大するにつれ、非侵襲的なオプションは、より簡単な実装と広範な臨床受容のために、より速くスケールする傾向があります。
アプリケーションインサイト別
外傷性脳損傷/神経集中治療は2025年に27.6%の最大シェアを占めました。高重症度の神経患者は、二次損傷のリスクを検出し、タイムリーな介入を導くために継続的な観察を必要とすることが多いです。神経集中治療の設定では、プロトコルに基づくケア、複雑な併存疾患、リアルタイムのトレンドを必要とするため、モニタリングの強度が高くなります。この使用の集中と繰り返しのモニタリングが、信頼性の高いシステム、アクセサリー、サービスサポートの強い需要を集中治療環境で支えています。
エンドユーザーインサイト別
病院&クリニックは2025年に65.3%の最大シェアを占めました。病院は、神経モニタリングが救急、ICU、手術室、入院神経学のワークフロー全体で使用されるため、需要を集中させます。調達はしばしば集中化され、バンドル購入と長期サービス契約を可能にし、継続的なアップグレードをサポートします。より高い患者数、専門家の利用可能性、企業IT統合も、小規模施設と比較して、病院システムでのより強い利用と交換サイクルを促進します。
脳モニタリング市場の推進要因
神経集中治療とプロトコル化されたモニタリングの拡大
神経集中治療のパスウェイは、介入を導き、二次的な合併症を減らすために、継続的または頻繁な脳モニタリングにますます依存しています。病院は、ICUや脳卒中ユニット全体でモニタリングプロトコルを標準化し、迅速なエスカレーションの決定と一貫したケア品質をサポートしています。これにより、デバイスの配置だけでなく、利用強度が高まります。特に、長期滞在中のトレンドモニタリングを必要とする患者にとって重要です。三次病院でのキャパシティが拡大するにつれ、高い稼働時間、効率的なセットアップ、サービスサポートで信頼性の高い運用が可能なシステムの需要が高まります。
- 例えば、Natus MedicalのBrainWatch EEGシステムは、ER/ICUでの使用のためにFDAが承認した発作検出機能を備え、5分以内に展開されます。これにより、特に長期滞在中のトレンドモニタリングを必要とする患者に対して、デバイスの配置だけでなく利用強度が高まります。
大規模な非侵襲的診断への臨床需要の増加
非侵襲的モニタリングは、手続き上の負担を軽減しながら繰り返し評価を可能にし、入院病棟や外来環境での広範な採用をサポートします。プロバイダーはスループットを増やし、合併症を減らすことを目指しているため、さまざまな患者プロファイルに迅速かつ安全に展開できるモダリティを好みます。これにより、神経学以外の緊急および急性後モニタリングを含む広範な部門での調達がサポートされます。その結果、病院がモニタリング範囲を拡大するにつれて、デバイスの基礎利用率が高まり、交換需要が強化されます。
- 例えば、MasimoのSedLine脳機能モニタリングは、研究においてセボフルラン曝露を1.4 MAC時間、そして小児麻酔覚醒せん妄の発生率を14%削減しました。
技術のアップグレードとエンタープライズモニタリングとのワークフロー統合
脳モニタリングは、相互運用性、データの使いやすさ、より広範な臨床意思決定ワークフローへの統合においてますます競争しています。プロバイダーは、電子環境やベッドサイドモニタリングスタックに解釈可能な出力を最小限の摩擦で供給できるシステムを重視しています。ソフトウェア、接続性、データ管理のアップグレードは、ワークフローの混乱を減らし、臨床医の信頼を向上させることで採用をサポートします。このダイナミクスは、病院がマルチベンダーエコシステムを最適化する際に、サービス、トレーニング、メンテナンスの需要も高めます。
神経障害の負担増加と高齢化する人口
高齢化する人口統計と神経疾患の発生率の増加により、医療システム全体で診断およびモニタリングのボリュームが増加しています。より広範なスクリーニングと早期紹介パターンは、評価およびフォローアップのためのEEGおよび関連モダリティのより頻繁な使用に寄与しています。発作、認知障害、運動障害などの臨床ニーズによって需要が強化され、モニタリングが鑑別診断や治療調整をサポートできます。患者数が増加するにつれて、プロバイダーは容量の拡大、ターンアラウンドタイムの改善、一貫した品質の維持に焦点を当てています。
脳モニタリング市場の課題
採用は、高額な初期設備費用、訓練を受けた神経生理学スタッフの必要性、導入時のワークフローの混乱によって制約される可能性があります。病院は、特にアップグレードがITシステムやデータガバナンスプロセスとの統合を必要とする場合、競合する資本優先事項に直面する可能性があります。償還および臨床実践パターンの変動性も標準化を制限し、サイト全体での利用強度に影響を与える可能性があります。リソースが制約されている環境では、モニタリングはしばしば三次センターに集中し、より広範な浸透を遅らせます。
- 例えば、英国での食道ドップラーモニタリングの実施研究では、70%以上の麻酔科医が慣れていないことや追加の訓練時間を主要な障壁として挙げており、定期的な使用が3つの病院で増加する前に、構造化されたトレーニングプログラムと臨床医の「チャンピオン」が必要であることがわかりました。
運用の複雑さは依然として主要な障壁であり、特に一貫した電極の配置、アーティファクトの管理、迅速な解釈を必要とする連続モニタリングの使用例において顕著です。人手不足はモニタリングのカバレッジを減少させ、ターンアラウンドタイムを延ばし、価値の認識を下げ、拡張プログラムを遅らせる可能性があります。複数のベンダー環境での相互運用性の課題は、統合コストを増加させ、展開のタイムラインを延ばす可能性があります。これらの制約は、大規模なプラットフォームの置き換えよりも段階的なアップグレードへの購入をシフトさせる可能性があります。
脳モニタリング市場の動向と機会
ケアパスウェイは、高度な環境でのより連続的でデータ駆動型の神経モニタリングに向かっており、信号品質を向上させ、臨床医の負担を軽減するシステムにとっての機会を生み出しています。病院は、セットアップを簡素化し、部門間でワークフローを標準化するソリューションをますます重視しており、これがポータブルシステムやスケーラブルな展開モデルへの需要を支えています。モニタリング量が増加するにつれて、サービスサポート、トレーニング、ライフサイクル管理がより強力な差別化要因となります。この傾向は、強力なインストール、サポートカバレッジ、ワークフロー最適化能力を持つベンダーに有利です。
- 例えば、日本光電はそのNeurofax EEG-1200が38から256チャンネルをサポートし、ベッドサイドモニターから8チャンネルを取り込むことができ、臨床医が同時に4つのEEGを開くことができ、比較のために最大1,000の波形セクションと100のコピーされた波形を保存できると述べています。
プロバイダーはまた、接続性とデータの利用可能性を強調しており、脳モニタリングの出力をより広範な患者モニタリング環境と一致させる統合プラットフォームにとっての機会を生み出しています。迅速な解釈、より良いトレンドの視覚化、効率化されたレポートをサポートするソリューションは、忙しい臨床環境での採用を改善することができます。神経学センターや診断ネットワークの拡大も、標準化された機器のフリートと一貫したサービスモデルへの需要を増加させる可能性があります。時間が経つにつれて、これらの変化はデバイスの販売とソフトウェアおよびサービスからの継続的な収益の両方をサポートします。
地域別インサイト
北アメリカ(2025年に36.90%のシェア)
北アメリカは、高い神経ICU容量、専門的な診断へのアクセスの強さ、モニタリング機器の更新サイクルの速さから、主要な収益センターであり続けています。大規模な病院システムは、標準化と相互運用性をますます優先しており、これが複数サイトでの展開と継続的なアップグレードをサポートしています。需要は、脳卒中、発作、神経クリティカル患者のための確立されたケアパスウェイと高い診断強度によって強化されています。競争活動は通常、企業統合、サービスの信頼性、ワークフローの効率に焦点を当てています。
ヨーロッパ(2025年のシェア26.40%)
ヨーロッパの市場は、構造化された医療提供、強力な病院カバレッジ、主要国における確立された神経診断の実践によって支えられています。調達はしばしば臨床標準化、エビデンスに基づくプロトコル、および公共システム全体の費用対効果を重視します。採用は三次病院や専門センターで堅調に進んでおり、システムの近代化に伴い安定した交換需要があります。入札要件、相互運用性のニーズ、サービスカバレッジに合致できるベンダーは良好な業績を上げる傾向にあります。
アジア太平洋(2025年のシェア24.10%)
アジア太平洋は、三次病院の拡大、診断アクセスの改善、脳卒中および神経集中治療の需要の増加によって強い勢いを示しています。大都市圏での病院インフラと専門家の能力への投資が、脳モニタリングシステムの利用を増加させています。しかし、採用は国によって償還、予算能力、スタッフの可用性に基づいて大きく異なることがあります。ベンダーは、スケーラブルな提供、ローカライゼーション、強力なトレーニングおよびサービスネットワークから利益を得ます。
ラテンアメリカ(2025年のシェア7.60%)
ラテンアメリカの需要は、神経集中治療と診断能力が最も強い主要都市病院に集中しています。購入はしばしば予算サイクル、輸入動向、高度治療部門の優先順位によって形作られます。成長機会は、外傷および脳卒中経路の拡大、診断機器の漸進的な近代化に関連しています。信頼性のあるサービスサポートと柔軟な展開オプションを提供するベンダーは、浸透を改善できます。
中東・アフリカ(2025年のシェア5.00%)
中東・アフリカの採用は通常、旗艦病院や拡大する民間医療ネットワークに集中しており、時間とともに広範なシステムに徐々に普及しています。資本投資は選択された市場での近代化を支えていますが、他の地域では予算や専門家の可用性に関連する制約に直面しています。需要は、モニタリングの影響が最も高い集中治療および三次神経学サービスに根ざしています。長期的な機会は、能力拡大、トレーニング、およびアクセス経路の改善に結びついています。
競争環境
競争は、神経モニタリングポートフォリオの幅、臨床ワークフローへの適合性、病院のモニタリング環境への信号とレポートの統合能力によって形作られます。ベンダーは、信頼性、携帯性、サービスカバレッジ、および一貫した利用をサポートするトレーニングプログラムの強さを通じて差別化します。パートナーシップとエコシステム戦略は、バイヤーがマルチ部門展開全体での統合摩擦を減らすソリューションを好むため、ますます重要になっています。長期的なポジショニングは、堅牢なハードウェアと強力なサービスおよびデータワークフローを組み合わせた企業に有利です。
メドトロニック社は、統合された臨床ソリューションと展開規模および病院の相互運用性を強化するパートナーシップを強調し続けています。そのアプローチは、標準化、ライフサイクルサポート、および広範な患者モニタリング環境内での互換性を優先する医療システムと一致しています。同社の戦略は、確立された病院との関係と、サービスインフラを通じたマルチサイト展開のサポート能力から利益を得ています。継続的な協力努力は、アクセスを改善し、統合モニタリングエコシステムが購入の優先事項である場所での採用を加速することができます。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。以下を含みます:
- メドトロニック Plc
- コンインクライケ・フィリップス NV
- 日本光電工業株式会社
- ナトゥス・メディカル・インコーポレイテッド
- マシモ・コーポレーション
- GE ヘルスケア・テクノロジーズ Inc.
- ノニン・メディカル Inc.
- エレクタ AB
- キャドウェル・ラボラトリーズ
- コンピュメディクス・リミテッド
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリ集中、業界集中、多様化として分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いと分類します。
最近の展開
- 2025年9月、NatusはHolberg EEGを買収し、AIプラットフォームを神経診断ポートフォリオに追加し、自動かつ包括的なEEG解釈を可能にし、先進的な脳モニタリングソリューションにおける地位を強化しました。
- 2025年5月、Natus Medical Incorporatedは、NeuroWorksプラットフォームと連携し、緊急およびICU環境で迅速に脳モニタリングを展開するために設計された、クリティカルケア環境向けのポイントオブケアEEGソリューションであるBrainWatchを発表しました。
- 2024年1月、AditxtはBrain Scientificが以前所有していたNeuroCapおよびNeuroEEG資産を含むEEG脳モニタリング技術とデバイスのポートフォリオを取得し、神経学的モニタリングおよび診断ソリューションにおける存在感を拡大しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 7112.2 百万 |
| 2032年の収益予測 | USD 10694.12 百万 |
| 成長率(CAGR) | 6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD 百万 |
| 対象セグメント | 製品/技術別; 手順別; 応用別; エンドユーザー別 |
| 地域的範囲 | 北アメリカ; ヨーロッパ; アジア太平洋; ラテンアメリカ; 中東およびアフリカ |
| プロファイルされた主要企業 | Medtronic Plc; Koninklijke Philips NV; 日本光電工業株式会社; Natus Medical Incorporated; Masimo Corporation; GE HealthCare Technologies Inc.; Nonin Medical Inc.; Elekta AB; Cadwell Laboratories; Compumedics Limited |
| ページ数 | 320 |
セグメンテーション
製品/技術別
- EEGデバイス
- MEGデバイス
- 脳酸素計
- 頭蓋内圧モニター
- 経頭蓋ドップラーデバイス
- その他
手順別
- 侵襲的
- 非侵襲的
応用別
- てんかんおよび発作モニタリング
- 外傷性脳損傷/神経集中治療
- 脳卒中および脳血管障害
- 睡眠障害
- 認知症
- パーキンソン病
- その他
エンドユーザー別
- 病院 & クリニック
- 神経学センター
- 診断センター / ラボ
- 外来手術センター
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
脳モニタリング市場の現在の規模と成長見通しはどのようになっていますか?
2025年に市場をリードする製品/技術セグメントはどれですか?
なぜ非侵襲的手法のセグメントが市場を支配しているのですか?
2025年に最も大きなシェアを持つアプリケーションセグメントはどれですか?
どのエンドユーザーセグメントが最も大きな需要を占めており、その理由は何ですか?
2025年に脳モニタリング市場をリードする地域はどこで、2025年の地域別シェアは何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 脳モニタリング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の脳モニタリング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7,112.2 million → 2032: USD 10,694.12 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 脳モニタリング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 脳モニタリング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における脳モニタリング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 脳モニタリング市場市場の成長要因
- 3.3 脳モニタリング市場市場の抑制要因および課題
- 3.4 脳モニタリング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 脳モニタリング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 脳モニタリング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、脳モニタリング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 脳モニタリング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 脳モニタリング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は脳モニタリング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 脳モニタリング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 脳モニタリング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 脳モニタリング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 脳モニタリング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新脳モニタリング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の脳モニタリング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の脳モニタリング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の脳モニタリング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の脳モニタリング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの脳モニタリング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の脳モニタリング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの脳モニタリング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 脳モニタリング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
