
脳マッピング機器市場
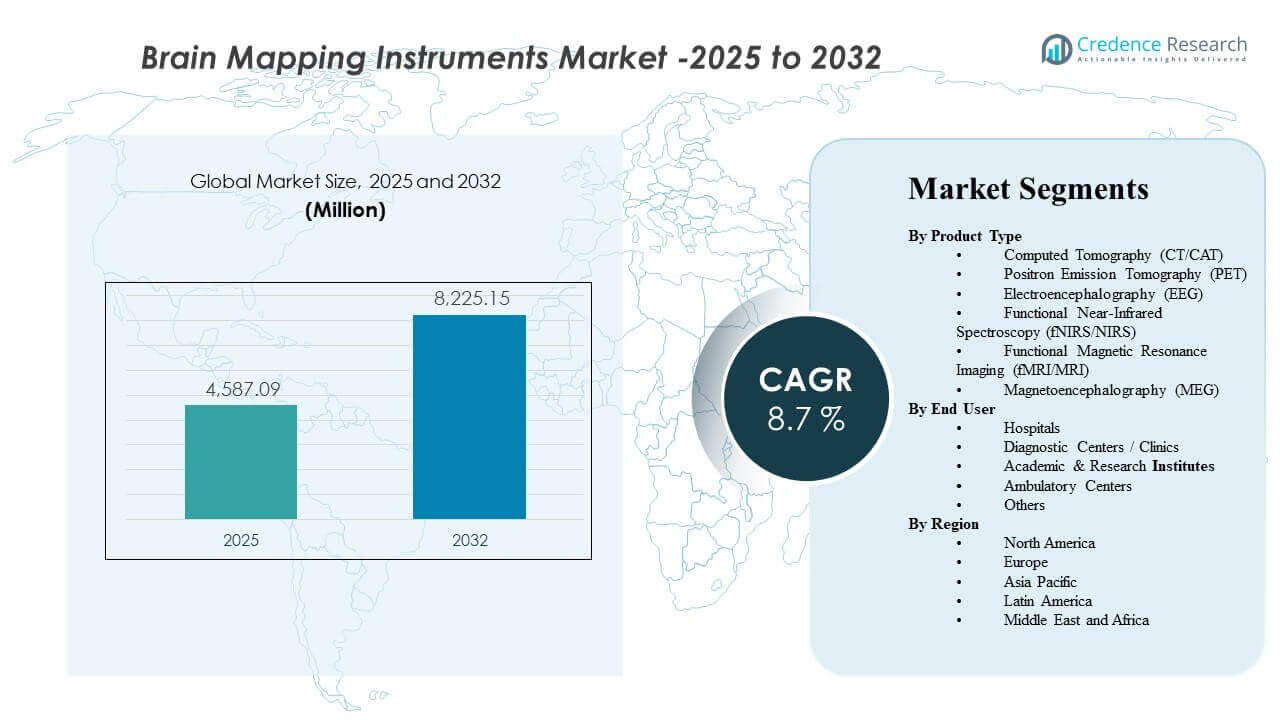
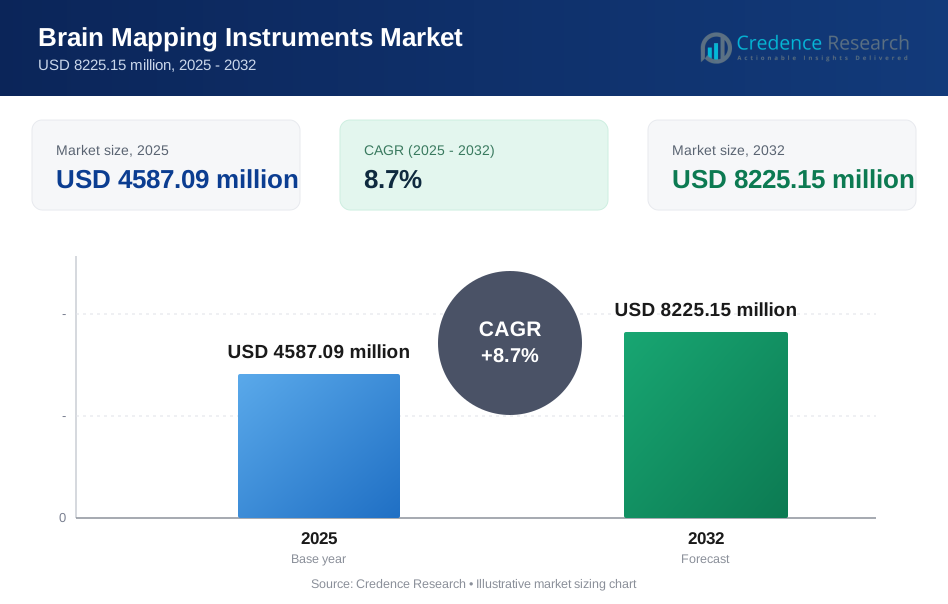
世界の脳マッピング機器市場の規模は2025年に45億8709万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)8.7%で成長し、2032年には82億2515万米ドルに達すると予想されています。この成長は主に、非侵襲的で高解像度のイメージングおよび神経診断モダリティを使用して神経障害を検出、局在化、および監視する臨床および研究の必要性の高まりによって推進されています。病院や診断ネットワーク全体での高度な神経イメージングワークフローの採用が増加していることも、主要地域での安定した需要を支えています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の脳マッピング機器市場規模 | 45億8709万米ドル |
| 脳マッピング機器市場、CAGR | 8.7% |
| 2032年の脳マッピング機器市場規模 | 82億2515万米ドル |
主要な市場動向と洞察
- コンピュータ断層撮影(CT/CAT)は、2025年に21.5%の最大製品シェアを占めました。
- 北米は2025年に30.2%の最大地域シェアを保持しました。
- ヨーロッパは成熟したイメージングインフラストラクチャと神経診断アクセスに支えられ、2025年に26.6%のシェアを占めました。
- アジア太平洋地域は、診断能力の拡大と神経学の作業負荷の増加を反映し、2025年に25.9%のシェアを占めました。
- 市場は2025年から2032年にかけて8.7%のCAGRで拡大すると予測されており、持続的な複数年の採用モメンタムを示しています。
セグメント分析
脳マッピング機器の需要は、神経症状を臨床ケアおよび神経科学研究全体で実行可能な診断および監視の経路に変換する必要性によって形成されています。迅速なワークフローと広範な利用可能性を提供するモダリティは、日常的な神経学的評価の基盤を築き続けていますが、より高い複雑性のシステムは、より深い機能的および生理学的マッピングが必要とされる専門センターでの関連性を増しています。購入決定は通常、臨床的有用性、スキャンまたはテストのスループット、病院ITとの統合、および設定全体での訓練を受けたオペレーターの可用性を考慮に入れます。
製品需要はまた、三次病院を超えて分散型診断ネットワークへの神経診断の使用拡大によって支えられています。外来イメージングのボリュームが増加するにつれて、診断センターやクリニックは、特に予測可能な利用パターンを持つモダリティのために、設置ベースの増加に貢献しています。同時に、学術および研究機関は、分析ソフトウェアとデータ品質が成果にとって重要である認知研究や脳機能マッピングなどの高度なアプリケーションをサポートしています。
製品タイプ別の洞察
コンピュータ断層撮影(CT/CAT)は2025年に21.5%で最大のシェアを占めました。CT/CATは、広範な設置基盤、迅速なワークフローへの適合性、日常的な神経学的経路における構造評価への適合性によりリードしています。このモダリティの運用効率は、高スループット環境での一貫した利用をサポートします。病院の階層全体での広範な利用可能性も、定期的なアップグレードと交換サイクルを維持しています。
エンドユーザーの洞察による
病院は、包括的な神経学的経路における役割とマルチモダリティのイメージングインフラへのアクセスにより、脳マッピング機器の中心的な需要基盤を表しています。診断センターやクリニックは、外来患者のイメージングボリュームと紹介ネットワークが安定した利用をサポートする場所で採用を拡大しています。学術および研究機関は、分析能力とデータの完全性が主要な購入基準である高度な神経科学アプリケーションの需要に貢献しています。外来センターやその他の設定では、ケア提供がより分散化されるにつれて、ターゲットを絞った神経診断ツールをますます採用しています。
脳マッピング機器市場の推進要因
増加する神経疾患の診断とモニタリングのニーズ
神経障害は、正確な局在化、モニタリング、治療計画を必要とし、脳マッピングモダリティの持続的な需要をサポートしています。プロバイダーは、神経学的経路における診断の確実性と測定可能な成果をますます重視しています。これにより、急性および非急性の設定でのイメージングおよび神経診断システムのルーチン使用ケースが拡大しています。また、患者の経路がよりプロトコル駆動型およびイメージングサポート型になるにつれて、需要も増加しています。さらに、早期スクリーニングと縦断的フォローアッププログラムにより、再テストのボリュームが増加し、時間とともに安定した利用をサポートしています。
- 例えば、Hyperfineは、次世代のSwoopポータブルMRIが2.8 mm(0.15 mL)と小さな虚血性病変を特定し、1.0 mLを超える病変に対して100%の感度と100%の特異性を達成し、スキャン時間を約30%短縮したと報告しており、改善された神経イメージング性能が早期診断とフォローアップモニタリング経路を強化する方法を示しています。
技術アップグレードによる使いやすさとスループットの向上
機器ベンダーは、ソフトウェアの改善、データ処理の向上、オペレーターサポート機能を通じてワークフローの効率を向上させ続けています。これらのアップグレードはスループットを向上させ、高ボリューム環境での再手続きの削減に寄与します。性能の向上が運用効率に直結する場合、施設はより投資しやすくなります。したがって、技術の刷新サイクルは、継続的な交換需要に寄与します。AI支援の再構築、自動化、よりスマートなインターフェースもオペレーターの負担を軽減し、サイト間での出力品質の標準化を助けます。
- 例えば、GE HealthCareは、AIR Recon DLがMRIスキャン時間を最大50%短縮できると述べており、公開されたケースデータでは、肩の検査が12:49から6:38に、腰椎の検査が11:04から6:44に短縮され、AIベースの再構築が測定可能なスループットの向上をもたらすことを示しています。
三次病院を超えた診断ネットワークの拡大
神経診断サービスは、診断センター、クリニック、ネットワーク化されたケアモデルにますます分散されています。これにより、需要がいくつかの大病院に集中するのではなく、複数のサイトにわたって設置基盤の要件が拡大します。外来イメージングと紹介ネットワークの成長は、より多くの機器数をサポートします。このフットプリントにより、サービスとメンテナンスのエコシステムも拡大します。ネットワークが拡大するにつれて、調達はトレーニング、サービスカバレッジ、データの相互運用性を簡素化するためにプラットフォームの標準化をますます支持するようになります。
研究活動と神経科学アプリケーションの成長
学術および研究機関は、神経科学研究、認知研究、翻訳作業のために脳マッピングツールに依存し続けています。研究のニーズは、データの質、再現性、分析能力を強調しています。これにより、専門的なシステムと関連する分析ソフトウェアの需要が強化されます。協力的な研究モデルも、機関全体でのより広範な展開をサポートします。神経学における臨床試験活動の増加は、研究プロトコルにおける繰り返し可能なイメージングと信号ベースのエンドポイントの需要をさらにサポートします。
脳マッピング機器市場の課題
高額な資本支出を伴うモダリティは、初期投資が大きいため、小規模施設やコスト制約のある医療システムでの採用を遅らせる可能性があります。利用予測が不確実な場合、予算サイクルと調達の精査がしばしば強化されます。施設はまた、サービス契約やダウンタイムのリスクを含む総所有コストを評価し、購入決定を遅らせることがあります。その結果、一部の設定では、アップグレードが新規インストールよりも優先されることがあります。多くの場合、償還の変動性や支払者の文書要件も購入決定とタイミングに影響を与えます。
運用の複雑さと労働力の制約も、効果的な利用を制限する可能性があります。高度な脳マッピングモダリティは、専門的なトレーニング、標準化されたプロトコル、一貫した品質管理を必要とする場合があります。オペレーターの専門知識の変動は、パフォーマンスの結果とスループットに影響を与える可能性があります。これらの制約は、実現されたROIを減少させ、主要なセンター以外での採用を遅らせる可能性があります。技術者、神経生理学スタッフ、イメージング専門家の不足は、スケジューリングのバックログを増加させ、システムの利用率を低下させる可能性もあります。
- 例えば、フィリップスは、SmartSpeed MRI技術が最大3倍のスキャン速度、最大65%の高解像度、および97%の臨床プロトコルに適用可能であると報告しており、ベンダーがAI対応の性能向上を使用して、神経イメージングワークフローにおけるスループット圧力と人員制限に対処する方法を強調しています。
脳マッピング機器市場のトレンドと機会
非侵襲的で患者に優しい診断アプローチの好みの増加は、ケア設定全体での脳マッピングツールのより広範な採用をサポートします。プロバイダーは、診断の信頼性を維持しながら手続きの負担を軽減するモダリティとワークフローをますます好みます。このトレンドは、効率的な評価とフォローアップモニタリングを可能にするシステムの需要を強化します。また、外来および分散型サービスモデルへの拡大もサポートします。ポータブルでフットプリントの小さいソリューションは、大規模なインフラ拡張を伴わずにアクセスを拡大できる場合に注目を集めています。
取得、分析、報告の統合を改善することで、エンドツーエンドの神経診断ワークフローを向上させる機会も存在します。施設は、解釈のばらつきを減らすために、効率的なデータ管理と一貫した報告を求めています。相互運用性と臨床の使いやすさをサポートするベンダーは、調達決定の中でシェアを拡大することができます。これは、複数のサイトで運営されるネットワークに特に関連しています。イメージング、EEG/MEGデータ、意思決定支援を接続する統合プラットフォームは、臨床のターンアラウンドタイムと一貫性を向上させることで、ベンダーをさらに差別化することができます。
- 例えば、Compumedics NeuroscanのFDA承認およびCEマーク取得済みのCURRYプラットフォームは、EEGとMEGをMRI、CT、PET、SPECT、fMRI、DTIと統合し、その構成は48 EEGチャンネルを4 kHzから512 EEGチャンネルを20 kHzまでスケールし、複雑な神経診断ワークフロー全体で標準化されたマルチモダリティのレビューと報告をサポートします。
地域別インサイト
北米
北米は2025年に30.2%のシェアを持ち、強力な診断強度と高度なイメージングインフラの広範な利用可能性に支えられています。この地域の確立された神経学の経路は、主要なモダリティ全体での一貫した利用を維持しています。測定可能な成果と標準化されたケア経路に焦点を当てたプロバイダーは、日常的な採用をサポートします。交換サイクルとアップグレードも重要な需要の要因として残っています。
ヨーロッパ
ヨーロッパは2025年に26.6%のシェアを占め、成熟したイメージングエコシステムと公的および私的医療環境全体での広範なアクセスを反映しています。この地域は確立された臨床プロトコルと診断能力の継続的な近代化から恩恵を受けています。需要は病院ベースの利用とネットワーク化された診断サービスによって強化されています。調達決定はしばしば運用効率とライフサイクルの価値を重視します。
アジア太平洋
アジア太平洋は2025年に25.9%のシェアを占め、診断能力の拡大と神経学の作業負荷の増加によって推進されています。医療アクセスの拡大と臨床インフラの改善は、大規模な人口センター全体での広範な採用をサポートしています。この地域はまた、主要病院以外の診断ネットワークの利用増加から恩恵を受けています。需要の拡大は、臨床および研究の両方のユースケースによってサポートされています。
ラテンアメリカ
ラテンアメリカは2025年に10.4%のシェアを持ち、診断アクセスの漸進的な改善とイメージングインフラへの選択的な投資によって支えられています。都市部と民間の診断プロバイダーが通常採用をリードしています。成長は紹介ネットワークの拡大と外来診断の普及によって強化されています。採用は予算サイクルと施設レベルのROI制約に敏感に反応します。
中東・アフリカ
中東・アフリカは2025年に6.9%のシェアを占め、三次病院の拡張と高投資市場での診断サービスのターゲットを絞った近代化によって支えられています。需要は通常、大規模な病院や専門センターに集中しています。成長は能力の追加と神経診断能力の漸進的なアップグレードによってサポートされています。市場の拡大は、国ごとのインフラと労働力のばらつきによって不均一に進行します。
競争環境
脳マッピング機器市場における競争は、ポートフォリオの幅広さ、臨床ワークフローの統合、サービスのカバレッジ、病院、診断センター、研究機関全体でのマルチモダリティ需要をサポートする能力によって形成されます。企業は、モダリティの性能、分析ソフトウェアの能力、設置ベースの強さ、臨床報告ワークフローとの統合を通じて差別化を図ります。戦略的優先事項には、神経に特化した製品の提供を拡大し、分散型ケアモデルの使いやすさを向上させ、ライフサイクル価値を保護するための販売後サポートを強化することが含まれることがよくあります。
GEヘルスケアは、広範なイメージングポートフォリオのカバレッジと、神経イメージング環境の臨床ワークフローと使いやすさの改善に重点を置き続けることで、強力な地位を維持しています。同社のアプローチは通常、大規模なプロバイダーネットワーク全体でのスケーラブルな展開をサポートし、診断意思決定のサポートを強化することに焦点を当てています。継続的な製品の強化と統合に優しいソリューションは、高スループット環境での競争力を強化します。サービスの到達範囲とライフサイクルサポートは、顧客維持を持続させる上で重要な要因です。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- GEヘルスケア
- Koninklijke Philips N.V.
- Siemens Healthineers
- Natus Medical Incorporated
- 日本光電工業株式会社
- Compumedics Limited
- キヤノンメディカルシステムズ株式会社
- Advanced Brain Monitoring, Inc.
- Brain Products GmbH
- NIRx Medical Technologies, LLC
- BrainScope Company, Inc.
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要な業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、定量的に分析されて、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2026年1月、メドトロニックとプレシジョン・ニューロサイエンスは、プレシジョンのレイヤー7皮質インターフェースをメドトロニックのステルスステーション手術ナビゲーションシステムと統合し、神経外科におけるリアルタイムの機能的脳マッピングを実現するための戦略的パートナーシップを発表しました。この協力は、手術室での機能的および構造的脳データを組み合わせ、外科医の術中意思決定を改善することを目的としています。
- 2025年2月、MEGINとMYndspanは、ロンドンでの消費者向けスキャンサービスを皮切りに、高精度のMEG脳スキャンをより広く利用可能にするためのパートナーシップを発表しました。MEGINは、この協力により、従来の研究および病院環境を超えて、より広範な脳健康アプリケーションにおける機能的脳マッピング技術の普及が拡大すると述べました。
- 2025年6月、BrainScopeは、脳震盪、脳卒中、初期アルツハイマー病の評価のためのAI対応EEG機能を強化する次世代ディープラーニングプラットフォームの立ち上げを発表しました。同社は、新しいプラットフォームが自動EEG解析を強化し、臨床ケア、研究、バイオファーマにおける利用を拡大する可能性があると述べました。
- 2025年5月、Compumedicsは、中国の天津師範大学で単一のMEGプラットフォームから初の高品質な成人および子供向け最適化記録を達成した後、Orion LifeSpan MEGシステムの主要な製品マイルストーンを発表しました。Compumedicsは、Orion LifeSpanシステムがデュアルヘルメット脳スキャン機能をCURRY脳解析ソフトウェアと組み合わせ、高度な機能的神経イメージングおよび脳マッピングにおける地位を強化すると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 4587.09百万 |
| 2032年の収益予測 | USD 8225.15百万 |
| 成長率(CAGR) | 8.7% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 製品タイプ別、エンドユーザー別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | GEヘルスケア、コンインクライク・フィリップスN.V.、シーメンス・ヘルスケア、ナトゥス・メディカル・インコーポレイテッド、日本光電工業株式会社、コンピュメディクス・リミテッド、キヤノンメディカルシステムズ株式会社、アドバンスト・ブレイン・モニタリング・インク、ブレインプロダクツGmbH、NIRxメディカルテクノロジーズLLC、ブレインスコープ・カンパニー・インク |
| ページ数 | 325 |
セグメンテーション
製品タイプ別
- コンピュータ断層撮影(CT/CAT)
- 陽電子放出断層撮影(PET)
- 脳波計(EEG)
- 機能的近赤外分光法(fNIRS/NIRS)
- 機能的磁気共鳴画像法(fMRI/MRI)
- 脳磁図(MEG)
エンドユーザー別
- 病院
- 診断センター / クリニック
- 学術・研究機関
- 外来センター
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
脳マッピング機器市場の市場規模と予測はどのくらいですか?
脳マッピング機器市場のCAGRは何ですか?
2025年の最大の製品セグメントは何ですか?
市場成長を促進する主要な要因は何ですか?
市場の主要な企業はどこですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 脳マッピング機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の脳マッピング機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4587.09 million → 2032: USD 8225.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 脳マッピング機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 脳マッピング機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における脳マッピング機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 脳マッピング機器市場市場の成長要因
- 3.3 脳マッピング機器市場市場の抑制要因および課題
- 3.4 脳マッピング機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 脳マッピング機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 脳マッピング機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、脳マッピング機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 脳マッピング機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 脳マッピング機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は脳マッピング機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 脳マッピング機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 脳マッピング機器市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 脳マッピング機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 脳マッピング機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新脳マッピング機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の脳マッピング機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の脳マッピング機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の脳マッピング機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の脳マッピング機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの脳マッピング機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の脳マッピング機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの脳マッピング機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 脳マッピング機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
