
牛結核診断市場
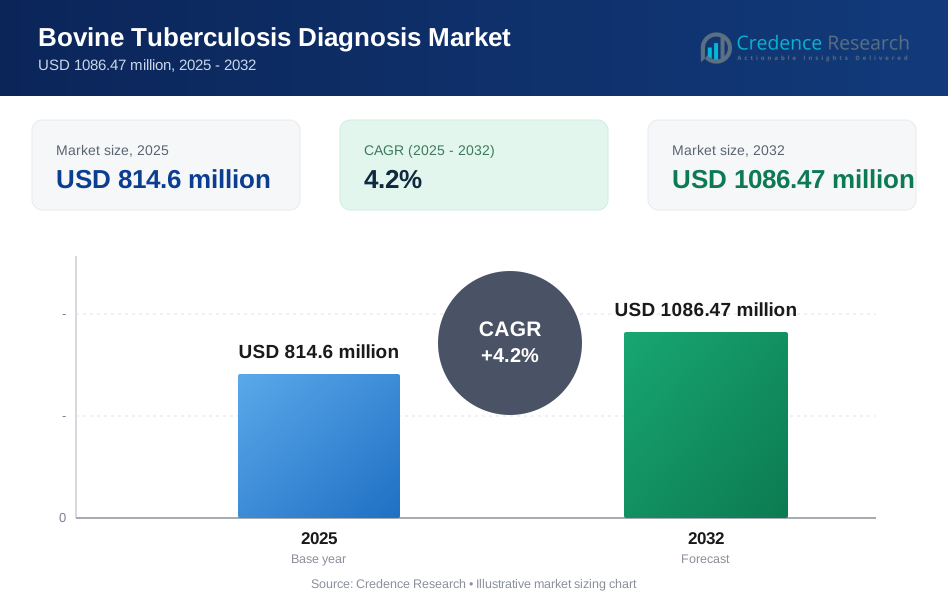
世界の牛結核診断市場規模は2025年に8億1,460万米ドルと推定され、2025年から2032年にかけて年平均成長率4.2%で成長し、2032年には10億8,647万米ドルに達すると予想されています。需要は主に、根絶プログラム、動物移動管理、および輸出コンプライアンス要件によって促進される商業群における定期的な監視と確認テストのニーズの拡大によって支えられています。フィールド指向のテストワークフローの展開の増加と、より迅速なラボのターンアラウンドタイムが、スクリーニングおよび補足テストの両方の経路における安定したボリューム成長をさらにサポートしています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の牛結核診断市場規模 | 8億1,460万米ドル |
| 牛結核診断市場、CAGR | 4.2% |
| 2032年の牛結核診断市場規模 | 10億8,647万米ドル |
主要市場動向とインサイト
- 市場は2025年の8億1,460万米ドルから2032年の10億8,647万米ドルへ、2025年から2032年の間に年平均成長率4.2%で拡大すると予測されています。
- 従来のテストは2025年に43.5%の最大シェアを占め、定期的な監視プログラムにおける確立されたスクリーニングプロトコルの継続的な使用を反映しています。
- 農場内/ポイントオブケア設定は2025年に52.6%のシェアを示し、群レベルでの迅速な意思決定への運用シフトを示しています。
- 乳牛は2025年に65.2%のシェアを持ち、乳製品供給チェーンにおけるより高いテスト頻度と厳しい品質および移動コンプライアンスによって支えられています。
- 北米は2025年に35.8%の収益を貢献し、構造化された監視、リファレンスラボの能力、および一貫したプログラム資金によって支えられています。

セグメント分析
テスト需要は、定期的な監視、群崩壊調査、および移動前コンプライアンスワークフローの組み合わせによって形成され、これらが実験室および農場ベースの設定の両方で繰り返しのボリュームを維持しています。購入者は、偽陰性を減らし、結果までの時間を改善し、特に群レベルの意思決定が時間に敏感な場合に、実際の獣医ワークフローに適合するソリューションを優先します。その結果、市場は単一テスト依存を超えて、フィールドの実用性と確認の厳密さをバランスさせた層状のテスト戦略に徐々に拡大しています。
技術の採用は、地理的なサンプルのアクセス性と物流にも影響されます。血液は、スケーラブルな処理と複数のアッセイワークフローとの互換性のために一般的に使用されるサンプルであり、牛乳や環境サンプリングは、動物の取り扱いを減らすことができる場合や、日常の収集慣行に合わせることができる場合にますます使用されています。エンドユーザー全体では、政府機関や動物健康部門が監視要件を通じて基盤的な需要を維持し、リファレンスラボや学術機関が、より広範な採用を可能にする検証と方法の改良をサポートしています。
テストタイプ別の洞察
2025年には、従来のテストが43.5%の最大シェアを占めました。これらのアプローチは、標準化されており、フィールドチームによく理解され、長年にわたる調達経路によってサポートされているため、監視フレームワークに組み込まれています。運用の親しみやすさにより、特に定期的なスクリーニングサイクルにおいて、一貫した大規模展開が可能です。血清学的および分子的オプションの補完的な使用は、伝統的な方法を完全に置き換えるのではなく、確認の必要性やリスクの高い群れの状況に応じて拡大する傾向があります。
動物タイプ別の洞察
2025年には、乳牛が65.2%の最大シェアを占めました。乳牛群は通常、供給チェーンの要件、移動制限、および品質保証の期待から、より厳しい監視とより頻繁なテストサイクルに直面します。より大きな群れのサイズと高密度の運営は、曝露リスクを高め、積極的な監視の経済的理由を強化することができます。さらに、定期的な獣医の関与と標準化された農場管理慣行が、商業的な乳製品設定におけるより一貫した診断の利用をサポートします。
サンプルタイプ別の洞察
2025年には、血液が41.9%の最大シェアを占めました。血液ベースのサンプリングは、スケールされた監視に実用的であり、多くのプログラムにおいてスクリーニングに適したワークフローと確認のワークフローの両方に適合します。また、中央ラボを使用した解釈と報告の際に効率的な輸送と処理をサポートします。取り扱いプロトコルとテストワークフローの統合の継続的な改善により、多くの設定で血液がデフォルトのサンプルとしてさらに強化されています。
エンドユーザー別の洞察
2025年には、農場/ポイントオブケアの設定が52.6%の最大シェアを占めました。農場側のテストは、隔離管理、移動計画、リスクベースの群れの行動を含む、より迅速な運用決定をサポートするために拡大しています。ターンアラウンドタイムの短縮は、不確実性のコストを下げ、管理要件の遵守を向上させることができます。確認テストがラボベースのままであっても、農場中心のスクリーニングは全体のテスト頻度を高め、ワークフローに優しいツールの採用を強化します。
ウシ結核診断市場の推進要因
商業群れにおける監視および疾病管理プログラムの拡大
ウシ結核の管理は、定期的なテスト、移動制限、およびターゲットを絞った監視に大きく依存しており、診断の需要を構造的に再発させます。プログラムは通常、定期的なスクリーニングサイクル、反応者のフォローアップテスト、および高リスク地域の追加チェックを必要とします。これらの要件は、時間の経過とともに群れごとのテスト数を増加させ、安定した基準量を作り出します。動物の移動と貿易の遵守が厳しくなるにつれて、生産者と機関は発生と輸出リスクを減少させるためにテストの頻度を増加させます。
- 例えば、イングランドの高リスク地域では、英国動植物衛生庁(APHA)が、政府のbTB根絶戦略に基づき、2021年から2024年にかけて多くの群を年次監視から半年ごとの監視に移行させ、これらの群の定期検査頻度を実質的に倍増させました。
迅速な意思決定と短縮されたターンアラウンドタイムの運用上の必要性
農家、獣医師、動物衛生部門は、群のリスクを管理し、運用の混乱を減らすために、結果までの時間を短縮することを優先します。迅速な意思決定は、隔離計画、移動承認、必要に応じた淘汰や分離の選択をサポートします。これにより、よりシンプルなサンプリングと明確な解釈を含む、現実の条件に適したワークフロー指向のソリューションの需要が強化されます。その結果、確認作業がリファレンスラボに残っていても、より多くの検査がケアに近づくようになります。
- 例えば、ベクトン・ディッキンソンのMGIT培養システムは、伝統的な2〜8週間の固体培地プロトコルから、液体培養で7日未満にまで、牛結核のマイコバクテリア培養のターンアラウンドを短縮しました。
確立された検査経路と並行した新しい診断法の段階的採用
市場は、広く使用されているスクリーニング検査と、特定のシナリオでの検出を改善する補足アッセイを組み合わせた層状戦略によってますます形成されています。分子診断と血清学は、確認用途、特別調査、および高リスク群の条件でしばしば位置づけられます。これは、定期検査を置き換えるのではなく補完し、疑わしいケースごとに実施される検査の数を増やします。時間が経つにつれて、より広範な検証、より良いワークフロー統合、および改善された物流が、高度な検査採用の段階的な拡大をサポートします。
人獣共通感染症リスク管理と食品チェーン保証への強調の高まり
牛結核は、家畜の生産性だけでなく、人獣共通感染症リスクと食品チェーンの完全性のためにも監視されています。生産者、規制当局、および加工業者は、群が動物衛生要件を遵守していることをより強く保証することを求めています。これにより、特に組織化された乳製品および牛肉供給チェーンにおいて、検査能力と構造化された報告への継続的な投資が奨励されます。監視が拡大するにつれ、標準化されたキット、一貫した消耗品、および信頼できるラボサービスの需要が地域全体で増加します。
牛結核診断市場の課題
診断性能は、定期検査の感度の限界と感染段階の変動によって制約されることがあり、これがケースの見逃しや再検査サイクルを引き起こす可能性があります。これにより、生産者や機関にとって運用上の負担が生じ、方法間で結果が矛盾する場合には信頼性が低下する可能性があります。サンプル輸送、ラボの容量制約、熟練した人材へのアクセスなどの物流上の課題も、特に主要生産拠点外でのターンアラウンドタイムを遅らせる可能性があります。
- 例えば、ZoetisのVitalRADSテレラジオロジーサービスは、1時間以内にSTATリードを提供し、約3時間で通常の解釈を行うことで、仮想ラボの能力が遠隔地やリソースが限られた場所でのターンアラウンドタイムを圧縮できることを示しています。
規制の受け入れ経路やプログラムの標準化は、新しい方法の採用を遅らせることがあります。たとえそれが運用上の利点を提供するとしてもです。テストプロトコルはしばしば国家の枠組みに組み込まれており、現場チーム、ラボ、報告システム全体での変更管理を複雑にします。コスト感度は依然として制限要因であり、特に監視予算が制約されている場合や、生産者がテスト費用の大部分を負担する場合に顕著です。これらの要因が合わさって、市場全体での技術移行のペースを抑制しています。
牛結核診断市場のトレンドと機会
需要は、群れの混乱を減らし、行動の明確性を向上させるワークフローデザインにますますシフトしており、これが農場側のスクリーニングツールのより広範な使用とより効率的なサンプル処理をサポートしています。購入者はまた、報告の簡素化、動物健康データベースとの統合、標準化された解釈を求めており、これがトレーサビリティとプログラムのコンプライアンスを強化します。これらのニーズは、単独のテストを販売するのではなく、運用の実現を伴う診断をパッケージ化できる企業にとっての機会を生み出します。
- 例えば、DeLavalの自動搾乳システムに統合されたインライン電気伝導率センサーは、個々のクォーターを継続的に監視し、60%から85%の範囲で臨床的乳房炎の検出感度を報告しており、追加の動物処理なしでリアルタイムのアラートを可能にしています。
第二の機会は、複数のサンプルと複数のコンテキストでの監視戦略の拡大であり、特にミルクや環境サンプリングのより広範な使用が、処理を減らし群れレベルの監視を改善できる場合に有効です。組織化された乳製品の運営と輸出関連の牛肉供給チェーンの成長は、繰り返し可能なテストと品質保証の需要を増加させます。能力が拡大するにつれて、トレーニング、サービスサポート、安定した消耗品供給を提供するサプライヤーは、長期的な顧客維持を強化できます。
地域別インサイト
北アメリカ
北アメリカは2025年に35.8%のシェアを占めました。需要は、構造化された監視システム、強力なリファレンスラボのカバレッジ、商業運営全体での一貫したコンプライアンス要件によって支えられています。テストあたりの支出が高く、獣医診断ワークフローの強力なインストールベースが収益のリーダーシップを支えています。補完的なテストアプローチの採用も、スクリーニングとフォローアップの両方のコンテキストで安定したテストボリュームをサポートしています。
ヨーロッパ
ヨーロッパは2025年に26.7%のシェアを占めました。この地域は、正式な疾病管理フレームワークと確立されたラボネットワークから恩恵を受けており、繰り返し可能なテストサイクルをサポートしています。移動制限と貿易志向のコンプライアンスが、群れタイプ全体で一貫した監視ニーズを強化します。検出性能を向上させるための継続的な努力が、必要に応じて補完的なテストアプローチを奨励し続けています。
アジア太平洋
アジア太平洋地域は2025年に24.9%のシェアを占めました。成長は商業的な乳製品および牛肉の事業の拡大と、組織化された供給チェーンにおける動物健康管理への関心の高まりによって支えられています。検査の浸透度は国によって大きく異なりますが、家畜の規模拡大と獣医サービスの近代化が市場の拡大を支援しています。効率的なサンプリングの普及とラボのスループットの改善が持続的な成長を支えると期待されています。
ラテンアメリカ
ラテンアメリカは2025年に7.1%のシェアを獲得しました。需要は輸出志向の供給チェーンや監視プログラムが強化されている地域で強化されています。しかし、不均一なインフラと予算の変動性が市場全体での検査の強度を制限する可能性があります。コスト効率の高いワークフローと信頼性のある消耗品の供給を可能にするサプライヤーは、成長のための良い位置にあります。
中東・アフリカ
中東・アフリカは2025年に5.5%のシェアを占めました。この市場は獣医診断能力の向上と特定の地域での構造化された監視の徐々な拡大によって形成されています。インフラの制約とプログラムの成熟度の変動により、浸透度は依然として低いです。組織化された事業における家畜の生産性と疾病管理への関心の高まりが、漸進的な需要の成長を支えています。
競争環境
競争は信頼性のあるアッセイを提供し、標準化されたワークフローをサポートし、監視サイクル全体でキットと消耗品の一貫した供給を維持する能力によって形成されています。ベンダーは、血清学、分子ツール、および再現性と報告を可能にするワークフローコンポーネントを含むテストポートフォリオの幅広さを通じて差別化を図っています。獣医ラボ、政府プログラム、大規模生産者とのパートナーシップは、繰り返しの需要と長期的なアカウントの安定性を強化するのに役立ちます。サービスの有効化、技術トレーニング、統合サポートは、顧客維持にますます重要です。
バイオラッド・ラボラトリーズは、免疫アッセイの能力、ラボワークフローの知識、監視駆動型のテスト需要に合致する幅広い分析ツールの専門知識を通じて主要な参加者として位置付けられています。同社の強みは通常、スケーラブルなラボの採用、標準化されたキットの性能、高スループット環境との互換性に関連しています。感染症検査とラボ自動化におけるポートフォリオの隣接性は、リファレンスラボラトリーのワークフロー採用をスムーズにサポートすることができます。継続的な製品の最適化とサービスサポートは、日常的なテストプログラムにおける持続的な競争力にとって重要です。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- バイオ・ラッド ラボラトリーズ
- IDEXX ラボラトリーズ
- イノベーティブ ダイアグノスティクス SAS (IDvet)
- サーモフィッシャー サイエンティフィック
- ゾエティス
- PBD バイオテック
- アボット ラボラトリーズ
- エンファー グループ
- QIAGEN
- バイオノート
- アシュアクオリティ
- ビオメリュー
- メルク KGaA
- INDICAL バイオサイエンス
企業の質的および量的分析を行い、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けています。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いに分類します。
最近の展開
- 2024年12月、世界保健機関は結核診断テストの初の事前認定を発表しました。これは人間の結核に焦点を当てたマイルストーンですが、類似の分子プラットフォームを検証し、種を超えた結核アッセイ開発への投資を促進することで、牛結核診断会社にも間接的に利益をもたらすと期待されています。
- 2024年5月、研究チームが循環するMycobacterium bovis Pks5バイオマーカーを使用した新しいELISAテストの結果を発表しました。このテストは乳牛における牛結核検出に適した感度と特異性を示し、診断会社がこのアッセイを商業用キットとして現場で使用するためにライセンスまたは翻訳する機会を創出しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 814.6百万 |
| 2032年の収益予測 | USD 1086.47百万 |
| 成長率(CAGR) | 4.2% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされたセグメント | テストタイプの見通し別: 血清学的テスト、分子診断テスト、従来のテスト; 動物タイプの見通し別: 乳牛、肉牛、水牛とバイソン; サンプルタイプの見通し別: 血液、牛乳、組織/病変、糞便および環境スワブ; エンドユーザーの見通し別: 獣医参照ラボ、農場/ポイント・オブ・ケア設定、政府機関および動物健康部門、学術および研究機関 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | バイオラッド・ラボラトリーズ; IDEXXラボラトリーズ; イノベーティブ・ダイアグノスティクスSAS (IDvet); サーモフィッシャーサイエンティフィック; ゾエティス; PBDバイオテック; アボット・ラボラトリーズ; エンファーグループ; QIAGEN; バイオノート; アシュアクオリティ; バイオメリュー; メルクKGaA; INDICALバイオサイエンス |
| ページ数 | 337 |
セグメンテーション
テストタイプ別
- 血清学的テスト
- 分子診断テスト
- 従来のテスト
動物タイプ別
- 乳牛
- 肉牛
- 水牛とバイソン
サンプルタイプ別
- 血液
- 牛乳
- 組織/病変
- 糞便および環境スワブ
エンドユーザー別
- 獣医参照ラボラトリー
- 農場内/ポイントオブケア設定
- 政府機関および動物健康部門
- 学術および研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の牛結核診断市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までの牛結核診断市場のCAGRは何ですか?
2025年に最も大きなセグメントはどれですか?
市場の主要な成長要因は何ですか?
市場の主要な企業はどれですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 牛結核診断市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の牛結核診断市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 814.6 million → 2032: USD 1086.47 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 牛結核診断市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 牛結核診断市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における牛結核診断市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 牛結核診断市場市場の成長要因
- 3.3 牛結核診断市場市場の抑制要因および課題
- 3.4 牛結核診断市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 牛結核診断市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 牛結核診断市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、牛結核診断市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 牛結核診断市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 牛結核診断市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は牛結核診断市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 牛結核診断市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 牛結核診断市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 牛結核診断市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 牛結核診断市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新牛結核診断市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の牛結核診断市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の牛結核診断市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の牛結核診断市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の牛結核診断市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの牛結核診断市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の牛結核診断市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの牛結核診断市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 牛結核診断市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
