
骨密度計システム市場概要:
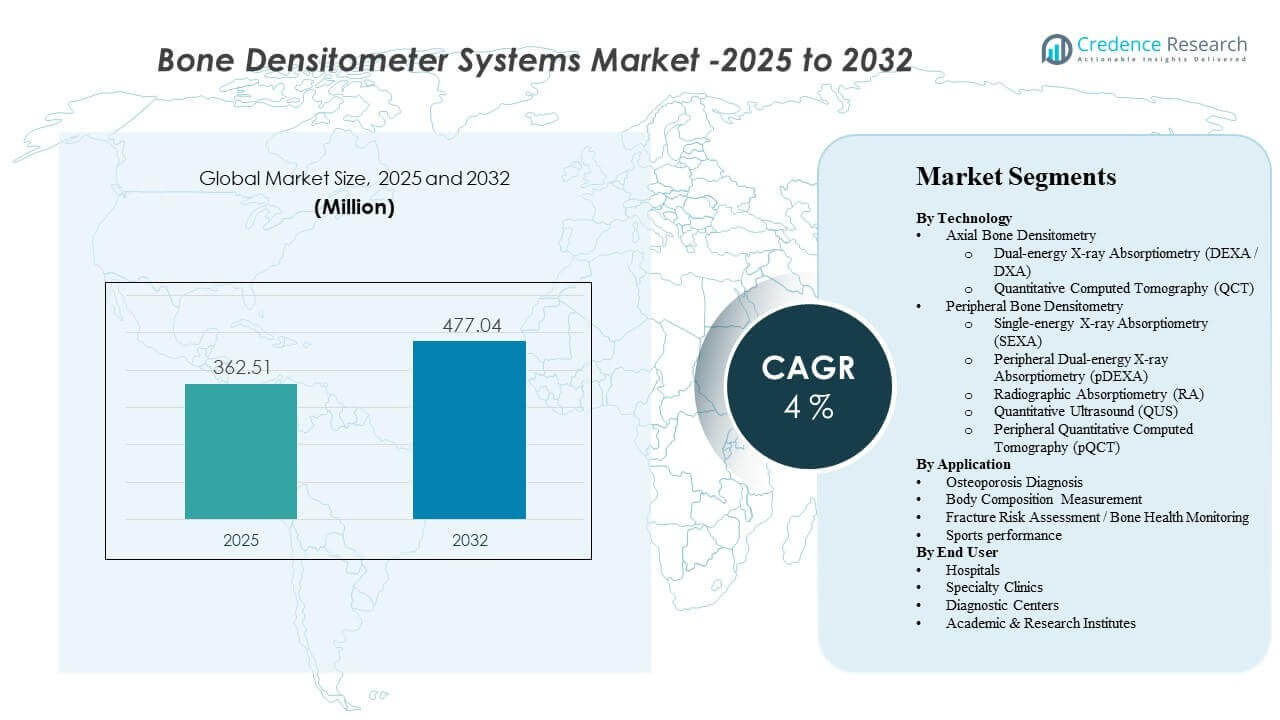
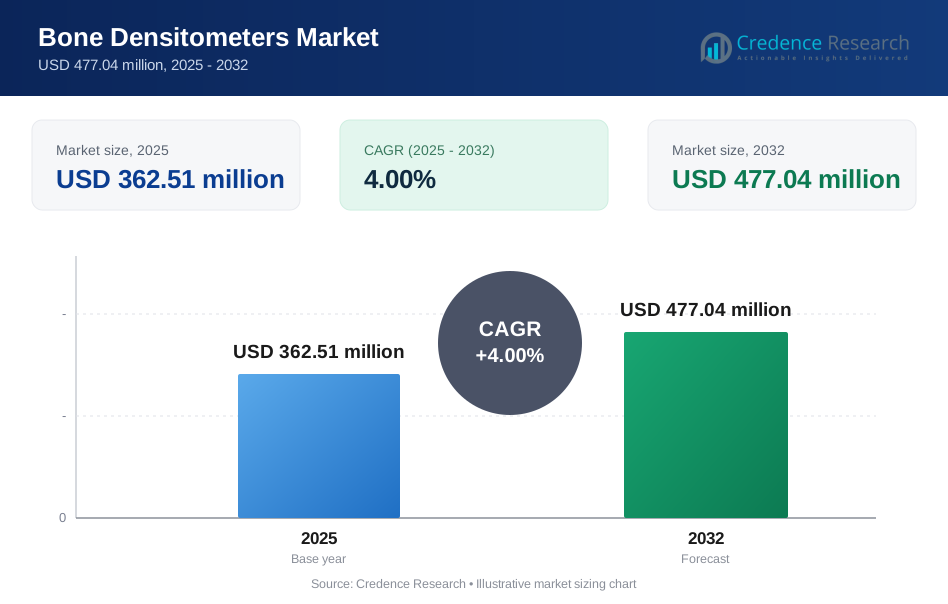
世界の骨密度計システム市場の規模は2025年に3億6251万米ドルと推定され、2032年までに4億7704万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)4%で成長します。高齢化する人口における骨粗鬆症スクリーニングの増加は、病院や診断センターでの骨密度評価の定期的な診断需要を強化しています。代謝健康、スポーツ医学、予防医療における体組成測定の利用拡大は、従来の骨粗鬆症経路を超えた骨密度測定プラットフォームの臨床使用例を拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 骨密度計システム市場規模 2025 | 3億6251万米ドル |
| 骨密度計システム市場、CAGR | 4% |
| 骨密度計システム市場規模 2032 | 4億7704万米ドル |
主要市場動向とインサイト
- 骨粗鬆症診断は2025年に70.8%の最大シェアを占め、スクリーニング、診断、治療モニタリング経路への継続的な注目を反映しています。
- 二重エネルギーX線吸収測定法(DXA/DEXA)は、広範な臨床的親しみやすさと標準的なケアの位置づけにより、2025年に推定63.4%のシェアを占めました。
- 体組成測定は、除脂肪体重、脂肪量、サルコペニア関連評価の需要により、予測期間中に11.32%のCAGRで成長すると予測されています。
- アジア太平洋地域は、診断インフラの拡大と認識の高まりにより、予測期間中に8.19%のCAGRで最も成長が速い地域になると予想されています。
- 北米は2025年に25.10%のシェアを占め、より高いテスト浸透率と確立された償還主導の診断ワークフローを反映しています。
セグメント分析
骨密度計システム市場の需要プロファイルは、定期的な骨粗鬆症診断、長期的な骨健康モニタリング、および新たな体組成使用例にわたる軸および末梢テスト要件の組み合わせによって形成されています。臨床実践では、スキャンワークフローは高スループット用に設計されており、骨密度測定試験は、プライマリケアおよび専門ケアの設定におけるスクリーニングおよびフォローアップの決定をサポートする実用的なテストとして位置づけられています。繰り返し可能な測定を提供する能力は、治療モニタリング、骨折リスク評価、および人口レベルのスクリーニングプログラムにおいて重要です。
システムの利用率は、運用の利便性と患者の体験に関する考慮事項によっても影響を受けます。典型的な骨密度スキャンのワークフローは迅速に完了するように設計されており、病院や診断センターでの患者の処理能力を高めます。体組成評価機能は、代謝健康、体重管理、サルコペニア評価、スポーツ関連のパフォーマンスモニタリングにおける利用を拡大するためにますます使用されており、骨密度測定システムの関連性を骨粗鬆症だけの経路を超えて広げています。
償還とケアパスウェイの統合は、プロバイダーによる採用決定に引き続き影響を与えます。骨密度測定テストが予防ケアガイドラインやフォローアッププロトコルに組み込まれると、需要が安定し、設置済みシステムの交換サイクルが改善されます。技術の差別化も重要であり、特に精度、放射線被曝の考慮事項、携帯性、外来または分散型設定での展開の容易さをバランスさせることが重要です。
技術別インサイト
二重エネルギーX線吸収測定法(DEXA / DXA)は2025年に63.4%の最大シェアを占めました。DXAシステムは、臨床的に重要な軸部位での標準化された骨鉱物密度評価に広く使用されており、日常的な骨粗鬆症ケアパスウェイとよく一致しているため、リードしています。DXAシステムはまた、治療反応の追跡とフォローアップのスケジューリングに重要な縦断的モニタリングをサポートします。DXAプラットフォームはさらに多目的使用から利益を得ており、体組成測定モジュールが同じ設置ベース内でのシステム利用を増加させることができます。
用途別インサイト
骨粗鬆症診断は2025年に70.8%の最大シェアを占めました。骨粗鬆症診断がリードしているのは、骨粗鬆症のスクリーニングと診断確認が病院、クリニック、診断センター全体で最も確立された骨密度測定の使用例であるためです。骨粗鬆症管理には、モニタリングとリスク層別化のための再テストが必要であり、一貫したテスト量を維持します。骨粗鬆症診断ワークフローはまた、骨折予防と治療選択のための臨床意思決定と一致し、骨密度測定システムの需要を強化します。
エンドユーザー別インサイト
病院は引き続き主要な採用センターを代表しています。病院は、骨健康評価のための画像ワークフロー、専門家の可用性、および統合された診断パスウェイを集中しています。専門クリニックは、整形外科、内分泌学、リウマチ学、スポーツ医学の設定での繰り返しモニタリングを通じて需要をサポートし、骨密度測定が意思決定と治療追跡をサポートします。診断センターは、高スループットの外来検査と紹介ベースのボリュームを通じて市場アクセスを拡大します。学術および研究機関は、骨健康と体組成研究のアプリケーションのために骨密度測定を使用するプロトコル駆動の研究を通じて貢献します。
骨密度測定システム市場の推進要因
増加する骨粗鬆症スクリーニングとモニタリングの需要
骨の健康スクリーニングのボリュームは、高齢化する人口と日常的なケア設定での骨折予防の意識向上によって支えられています。医療提供者は、閉経後の女性や他のリスクグループのケアパスに骨密度評価をますます統合しています。治療反応の追跡が必要な場合、縦断的なモニタリングのニーズも再検査の需要を支えています。スクリーニングボリュームの増加は、設置された骨密度測定システムの利用率を向上させ、交換需要と技術のアップグレードを支援します。
- 例えば、Hologicは、Horizon DXAシステムが約10秒から30秒で骨密度スキャンを完了し、非典型的な大腿骨骨折評価は15秒のスキャンで実施できると述べており、日常の診療での迅速なスクリーニングとフォローアップのスループットをサポートしています。
体組成測定の使用ケースの拡大
体組成測定は、代謝健康管理、肥満プログラム、サルコペニア関連のリスク評価でますます使用されています。医療提供者は、筋肉量と脂肪分布の傾向の臨床評価をサポートするために、骨密度測定に基づく体組成測定を採用しています。予防ケアモデルによっても、測定に基づくモニタリングが進捗評価に使用されるため、外来患者の採用が広がっています。これらの使用ケースはシステムの利用を増加させ、多機能骨密度測定システムの価値提案を強化します。
外来診断と紹介ベースの検査の成長
診断センターや外来クリニックは、非侵襲的スクリーニング検査の需要を満たすために画像サービスを拡大しています。プライマリケアや専門医からの紹介ベースのパスウェイは、病院外での検査スループットを増加させます。外来中心の提供モデルは、迅速なワークフロー統合と運用効率を優先します。これらの変化は、日常の診断業務内で展開、維持、スケジュールが容易な骨密度測定システムの採用を支援します。
- 例えば、DMS Imagingは、STRATOS DRが1サイトあたりわずか15秒で検査を実施でき、異なるワークステーションで複数のユーザーをサポートし、PACSおよびRISへのDICOMベースのインポートとエクスポートを可能にする機能を備えており、回転率の高い外来環境に適合しています。
ワークフロー効率をサポートする技術の向上
ベンダーは、報告、精度、および繰り返し測定の一貫性を向上させるために、ソフトウェアと分析能力を改善し続けています。ワークフローの改善は、スループットの向上と簡素化された技術者トレーニング要件をサポートします。強化された分析と統合評価ツールは、医療提供者が生の測定値を実用的な臨床出力に変換するのを助けます。継続的なソフトウェアの更新とプラットフォームの改善は、設置されたシステムの寿命を延ばし、提供者のためのアップグレードパスを改善します。
骨密度測定システム市場の課題
資本設備の手頃な価格と交換サイクルの長さは、特にコストに敏感な設定での骨密度測定の採用において重要な課題であり続けています。医療提供者はしばしばマルチモダリティ画像への投資を優先し、予算の制約がある場合、骨密度測定の購入を遅らせることがあります。公共システムや入札主導の市場では調達サイクルが長くなることがあり、短期的なユニット出荷に影響を与えます。サービスカバレッジ、キャリブレーション要件、およびスタッフトレーニングのニーズも、所有コスト全体に影響を与え、小規模施設での採用を遅らせる可能性があります。
- 例えば、GEヘルスケアのLunar iDXAは、3.5 m x 3.2 mの診察室用に設計されており、通常、専用の電源コンセント以外にオペレーターの遮蔽や特別なサイト準備を必要とせず、204 kgまでの患者をサポートし、スキャン中は750 VAで動作します。これは、設置の複雑さを減らし、臨床の使いやすさを拡大する明確な努力を反映していますが、依然として購入決定を遅らせる可能性のある費用の障壁が小規模施設では存在することがあります。
償還の変動性やガイドラインの不均一な実施も市場拡大を制限する可能性があります。一部のケア設定では、一貫したスクリーニング経路や構造化された紹介プログラムが欠如しており、テストの量を減少させ、利用の経済性を弱めています。地理的な臨床採用の違いは、少数の高浸透市場での需要集中を生む可能性があります。競争的な価格圧力は中間セグメントで強まる可能性があり、ベンダーはソフトウェアやサービスの改善を提供しながら利益率を維持することに挑戦しています。
骨密度測定システム市場の動向と機会
重要な機会は、予防医療とリスク層別化への関心の高まりであり、ここで骨密度測定がより広範な筋骨格および代謝健康プログラムに統合されることができます。体重管理やサルコペニア評価における測定ベースのモニタリングに対する臨床需要が拡大しており、体組成対応プラットフォームへの関心が高まっています。ワークフロー駆動の外来採用も、スループットを改善し、運用負担を軽減するシステムの余地を生み出します。これらの要因は、ソフトウェア分析、報告自動化、統合リスク評価ツールにおける製品差別化をサポートします。
分散型テストとポータブルソリューションは、特にアウトリーチスクリーニングや小規模クリニックにおけるトレンド領域を表しています。低フットプリントシステムへの需要は、適切な臨床使用例が存在する場合に末梢およびポータブルモダリティの採用をサポートします。診断ネットワークや専門クリニックとのパートナーシップは、紹介経路にテストを組み込むことで採用を加速させることができます。臨床エビデンス、ワークフローデザイン、サービス能力を調整する技術ベンダーは、成熟した医療市場と発展途上の医療市場の両方で浸透を高めることができます。
- 例えば、BeamMedは、MiniOmniポータブル骨密度スキャナーが患者スクリーニングを3倍速くし、2000年以降、世界中で数千のSunlight Omnisenseインストールを通じて検証されたSunlight Omnipath技術を使用し、数十の医療提供者と数百のクリニックで実証されており、分散型スクリーニング環境に適していることを強調しています。
地域別インサイト
北アメリカ
北アメリカは2025年に25.10%のシェアを占めており、高い診断テスト浸透率と確立された骨粗鬆症管理経路によって支えられています。病院や診断センターは、定期的なスクリーニングとフォローアップモニタリングプログラムを通じて安定した需要を提供しています。標準化されたテストに対するプロバイダーの好みは、軸方向骨密度測定システムの継続的な利用をサポートしています。交換需要は、ソフトウェアの更新、ワークフロー効率の改善、サービスカバレッジの期待によって影響を受けています。
ヨーロッパ
ヨーロッパは2025年に22.65%のシェアを占め、高齢化の人口動態と多くの国で確立された骨の健康経路との強い整合性を反映しています。需要は公的医療のスクリーニングプログラムと専門家主導のモニタリングプロトコルによって支えられています。調達は入札プロセスやシステムレベルの予算編成によって影響を受け、交換のタイミングを決定します。体組成の使用ケースを拡大し、外来患者のアクセスを改善する機会が残されています。
アジア太平洋
アジア太平洋は2025年に29.35%のシェアを占め、診断インフラへの投資の増加と骨粗鬆症の認識の高まりにより、最も成長が期待される地域です。大規模な患者プール、拡大する民間診断、イメージングサービスへのアクセスの改善がボリュームの成長を支えています。採用は専門医療経路の強化と都市医療ネットワークでの予防スクリーニングの採用の増加から利益を得ています。代謝健康とフィットネス関連の評価への注目の高まりも体組成測定の需要を支えています。
ラテンアメリカ
ラテンアメリカは2025年に10.95%のシェアを占め、需要は大規模な経済と民間診断ネットワークに集中しています。アクセスのギャップとイメージングインフラの不均一な分布が採用パターンを形成しています。病院と民間診断センターは通常、紹介ネットワークが強い場所でほとんどのテストボリュームを推進します。市場の拡大は外来診断の漸進的な改善と専門医療カバレッジの拡大によって支えられています。
中東・アフリカ
中東・アフリカは2025年に11.95%のシェアを占め、高投資の医療市場と民間病院の拡大における需要の集中によって支えられています。採用はインフラの成熟度と償還経路の違いによって国ごとに大きく異なります。専門病院と診断センターへの投資の増加が漸進的な拡大を支えています。分散型ケア設定で強力なサービス能力と柔軟な展開モデルを持つベンダーには機会があります。
競争環境
骨密度計システム市場の競争は、技術性能、ワークフロー効率、サービスカバレッジ、ソフトウェア駆動の報告機能によって形成されています。ベンダーは測定精度、スループット、設置の容易さ、設置システムの価値を延ばすアップグレード経路で競争します。製品の位置付けは、軸方向および末梢方向のテストにおけるモダリティ選択に依存し、分析機能、報告の自動化、体組成測定ワークフローのサポートにおける差別化が生まれます。プロバイダーの意思決定は、臨床の標準化ニーズと所有総コストおよび運用適合性のバランスを取ることが多いです。
BeamMed Ltd.は、外来患者および分散型スクリーニングワークフローに適合する展開モデルを含む、アクセス可能な骨の健康評価をサポートするソリューションを中心に位置付けられています。BeamMed Ltd.の差別化は、実用的なテスト体験、合理化されたワークフロー、スクリーニング指向の使用ケースとの整合性を強調することが多いです。BeamMed Ltd.は、高資本のイメージングセンターを超えてテストの可用性を拡大することを可能にすることで競争します。BeamMed Ltd.の市場牽引力は、臨床適合性、サービス能力、紹介およびスクリーニングネットワーク内での採用に依存しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- BeamMed Ltd.
- 診断医療システム (DMS Imaging)
- Echolight S.p.A.
- GE ヘルスケア
- Hologic, Inc.
- OSTEOSYS Co., Ltd.
- スイスレイ・インターナショナル, Inc.
- トリビトロン・ヘルスケア
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の動向
- 2026年3月、BPLメディカルテクノロジーズは韓国に拠点を置くYozma BMtechの買収を発表し、取引後、BM Techの骨密度測定システムをインドとドバイで発売し、予防医療、骨の健康、女性の健康診断ポートフォリオを拡大しました。
- 2025年10月、ブラックストーンとTPGはHologic, Inc.を最大183億ドルで買収することに合意し、市場報道では、この取引にはDXA骨密度計を含むHologicの診断イメージングポートフォリオへのアクセスが含まれると指摘されました。
- 2025年10月、Echolight S.p.A.はRSNA 2025で放射線を使用しない骨密度スキャンのデモンストレーションを発表し、ポジショニングと採用の勢いをサポートしました。この更新は、主要な臨床イメージングフォーラムがプロバイダーの認識と技術評価サイクルに影響を与える可能性があるため重要です。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 3億6251万米ドル |
| 2032年の収益予測 | 2032年までに4億7704万米ドル |
| 成長率 (CAGR) | 4% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| 対象セグメント | 技術展望別; アプリケーション展望別; エンドユーザー展望別 |
| 地域の範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | BeamMed Ltd., 診断医療システム (DMS Imaging), Echolight S.p.A., GE ヘルスケア, Hologic, Inc., OSTEOSYS Co., Ltd., スイスレイ・インターナショナル, Inc., トリビトロン・ヘルスケア企業 |
| ページ数 | 334 |
セグメンテーション
技術別
- 軸骨密度測定 [二重エネルギーX線吸収測定法 (DEXA / DXA)、定量的コンピュータ断層撮影 (QCT)]
- 末梢骨密度測定 [単一エネルギーX線吸収測定法 (SEXA)、末梢二重エネルギーX線吸収測定法 (pDEXA)、放射線吸収測定法 (RA)、定量的超音波法 (QUS)、末梢定量的コンピュータ断層撮影 (pQCT)]
用途別
- 骨粗鬆症の診断
- 体組成測定
- 骨折リスク評価 / 骨健康モニタリング
- スポーツパフォーマンス
エンドユーザー別
- 病院
- 専門クリニック
- 診断センター
- 学術・研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の骨密度測定器市場の市場規模はどのくらいですか?
2032年までの予測市場規模はどのくらいですか?
この市場で最も大きなセグメントは何ですか?
市場の成長を促進している要因は何ですか?
骨密度測定の主な用途は何ですか?
2025年に骨密度測定器市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 骨密度計市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の骨密度計市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 362.51 million → 2032: USD 477.04 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 骨密度計市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 骨密度計市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における骨密度計市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 骨密度計市場市場の成長要因
- 3.3 骨密度計市場市場の抑制要因および課題
- 3.4 骨密度計市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 骨密度計市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 骨密度計市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、骨密度計市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 骨密度計市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 骨密度計市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は骨密度計市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 骨密度計市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 骨密度計市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 骨密度計市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 骨密度計市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新骨密度計市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の骨密度計市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の骨密度計市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の骨密度計市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の骨密度計市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの骨密度計市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の骨密度計市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの骨密度計市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 骨密度計市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
