
体液採取および診断市場の概要:
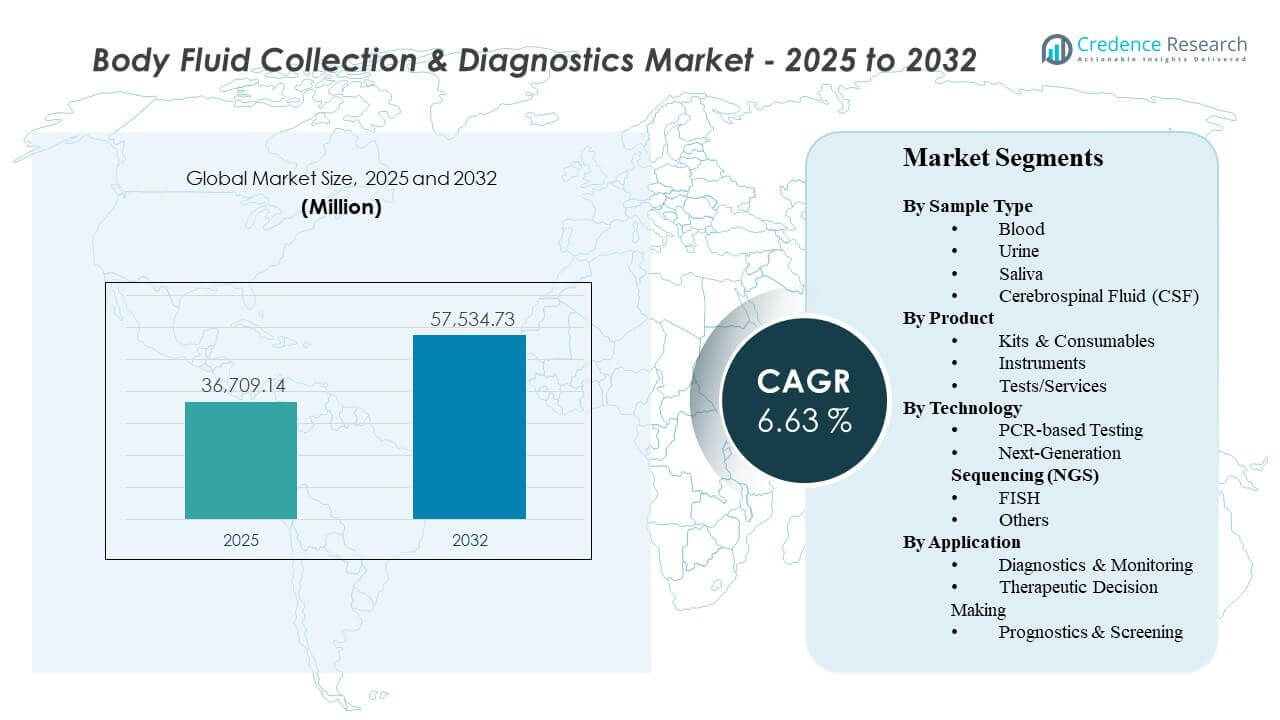
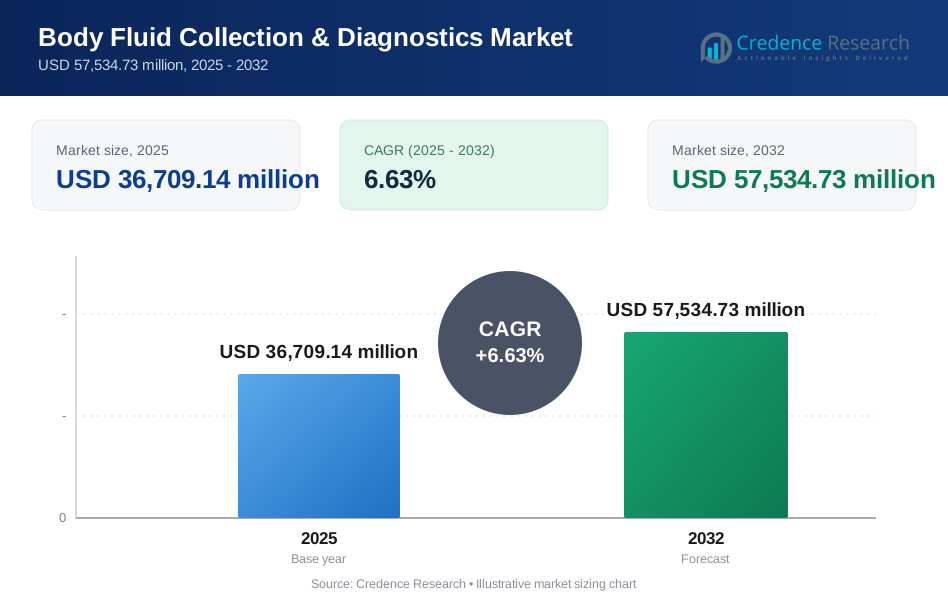
世界の体液採取および診断市場の規模は2025年に36,709.14百万米ドルと推定され、2025年から2032年にかけて年平均成長率6.63%で成長し、2032年には57,534.73百万米ドルに達すると予想されています。感染症、腫瘍学、慢性疾患モニタリングにおける診断テストの量の増加により、標準化された採取およびテストワークフローの利用が増加し、需要が強化されています。北米とヨーロッパは成熟したラボネットワークと償還主導の採用を通じて収益を支え続けており、アジア太平洋地域はアクセスの拡大、能力の構築、分子テストの浸透の拡大を通じて増分成長に貢献しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 体液採取および診断市場規模 2025 | USD 36,709.14百万 |
| 体液採取および診断市場、CAGR | 6.63% |
| 体液採取および診断市場規模 2032 | USD 57,534.73百万 |
主要な市場動向とインサイト
- 血液はサンプルタイプ使用の中で74.9%のシェア(基準年参照)を占めており、支配的なルーチンテストとモニタリングの経路を反映しています。
- キットと消耗品は66.8%のシェア(基準年参照)を占めており、ラボ全体での定期的な調達と標準化されたワークフローによって支えられています。
- PCRベースのテストは56.6%のシェア(基準年参照)を保持しており、スピード、スケーラビリティ、およびターゲット検出のための幅広い臨床適合性によって支えられています。
- 診断とモニタリングは42.3%のシェア(基準年参照)を占めており、継続的な患者管理が再テスト頻度を増加させています。
- アジア太平洋地域は、診断能力の構築の加速、テストアクセスの拡大、高度な分子ワークフローの採用の増加により、参照された見通し追跡で最も急速な地域拡大と関連しています。
セグメント分析
体液採取および診断市場の需要は、サンプルの採取、準備、テストが臨床環境全体で信頼性が高く、迅速で、標準化されている必要がある高スループットワークフローに集中しています。ルーチンスクリーニング、慢性疾患モニタリング、および分子アッセイとの広範な互換性により、血液主導のテストが引き続き支配的であり、ボリュームが構造的に高い状態を保っています。予測可能なターンアラウンドと少ない前分析エラーを好むプロバイダーの嗜好は、標準化された消耗品と検証済みプロトコルの広範な使用を支持しています。
技術の採用は、成熟した機器、明確な操作手順、日常のラボ環境での一貫した性能に支えられ、感染症や選択された腫瘍パネルのターゲット検出ニーズに対してPCRに依然として根ざしています。同時に、シーケンシングベースのアプローチは、特に腫瘍学や複雑な疾患の特性評価において、包括的なプロファイリングとバイオマーカーの深さが求められる場所で拡大しています。アプリケーションのミックスは、テスト頻度と臨床的有用性がケアパスウェイに密接に結びついている、継続的なモニタリングと治療に合わせた意思決定へのシフトをますます反映しています。
サンプルタイプの洞察
血液は2024年に74.9%の最大シェアを占めました。血液サンプリングが先行するのは、血液が複数の疾患領域にわたる日常診断をサポートし、標準化された収集およびラボ処理パスウェイに統合されているためです。分子アッセイおよびバイオマーカーワークフローとの広範な互換性により、急性および慢性の両方の設定で臨床的有用性が向上します。モニタリングとフォローアップのための高頻度のテストがボリュームを維持し、ほとんどのラボメニューで血液を主要なサンプルタイプとして強化しています。
製品の洞察
キット&消耗品は2024年に66.8%の最大シェアを占めました。キットと消耗品が先行するのは、再購入が高いテストスループットとラボや病院での定期的な補充サイクルに一致するためです。事前に検証されたキットはワークフローを標準化し、オペレーター間の変動を減少させ、運用効率を向上させます。サプライチェーンの統合と優先ベンダー契約が、大規模なラボネットワーク全体での消耗品のボリューム集中をさらにサポートしています。
技術の洞察
PCRベースのテストは2024年に56.6%の最大シェアを占めました。PCRの採用が最も高いのは、PCRが迅速なターンアラウンド、スケーラブルなスループット、ターゲット検出要件に適した強力な適合性を提供するためです。成熟したインストールベースと訓練を受けた人員が、分散型および集中型ラボ全体でのPCR展開の運用摩擦を減少させます。信頼性の高い日常的な分子テストの継続的な需要が、多くの診断ワークフローでPCRを主要なモダリティとして維持しています。
アプリケーションの洞察
診断&モニタリングは2024年に42.3%の最大シェアを占めました。診断とモニタリングが先行するのは、繰り返しのテストが慢性疾患管理、治療反応追跡、およびフォローアッププロトコルに組み込まれているためです。臨床パスウェイは標準化されたテスト間隔を好み、収集および診断サービスの一貫した需要をサポートしています。バイオマーカーモニタリングの拡大と長期的な患者管理が、このアプリケーションセグメントをさらに強化しています。
体液採取および診断市場の推進要因
感染症および慢性疾患における定期検査量の拡大
体液採取および診断市場の成長は、感染症や繰り返しのモニタリングが必要な慢性疾患における診断利用の増加によって支えられています。定期検査の需要は、前分析の変動を減らす標準化された採取ワークフローの必要性を高めます。病院や研究所は、増加するサンプル負荷を管理するために信頼性とスループットを優先します。検査頻度の増加は、消耗品や定期的な分子ワークフローの繰り返し需要を強化します。また、ピーク時のボトルネックを避けるために、採血、輸送、サンプル処理の手順を合理化するようプロバイダーに促します。
- 例えば、ロシュは、cobas 6800/8800 システムが約3時間で最大96件の結果を生成でき、cobas 6800では24時間で合計1,440件、cobas 8800では24時間で4,128件の結果を生成できると報告しており、定期的な大量検査が標準化され拡張可能なワークフローに依存していることを示しています。
臨床ワークフローにおける分子診断の広範な採用
臨床経路は、より迅速な検出、改善された感度、およびターゲット分析のために分子的方法をますます取り入れており、採取および診断ソリューションの持続的な需要を支えています。PCRは、速度と拡張性のために多くの定期的な分子ワークフローを支え続けています。分子検査の拡大は、検証されたサンプル準備と標準化されたキットベースのワークフローの要件を増加させます。分子採用へのシフトは、機器、試薬、およびワークフローの最適化への投資を強化します。検査がリファレンスラボを超えて拡大するにつれ、使いやすさとLIS/LIMSシステムとの相互運用性がより強力な購買基準となります。
- 例えば、セフィードは、GeneXpertプラットフォームが20以上のFDA承認または認可された検査をサポートし、ほとんどのPCR結果を1時間以内に提供し、2から80モジュールの構成でLISおよびEMRインターフェース機能を備えていると述べており、分散型の分子採用が拡張可能で相互運用可能なシステムを好む理由を強調しています。
バイオマーカー主導の意思決定とモニタリングの成長
治療の意思決定とモニタリング経路は、信頼性のあるサンプル採取と検証された診断を必要とするバイオマーカーにますます依存しています。腫瘍学や他の複雑な状態は、詳細なプロファイリングの臨床的価値が高い高度な検査アプローチの使用を促進します。バイオマーカーの使用は、患者の旅程全体での繰り返し検査サイクルをサポートし、全体的な検査量を増加させます。この動態は、消耗品駆動のワークフローとサービスベースの診断提供の両方に利益をもたらします。また、縦断的な結果の比較可能性を確保するために、より高品質なサンプルの完全性管理の需要を増加させます。
ラボ容量の拡充とワークフロー標準化の取り組み
医療システムは、ラボの容量を拡大し、運用手順を標準化して、ターンアラウンドタイムを短縮し、サイト間の一貫性を向上させます。統合されたラボネットワークは、品質と調達効率を管理するために調和されたキットとプロトコルを採用します。標準化は運用の摩擦を減らし、繰り返し可能なパフォーマンスをサポートし、規模の経済を改善します。これらの変化は、採取デバイス、消耗品、機器、検査サービス全体で統合されたワークフローの需要を強化します。並行して、自動化と集中調達は、単位コストを削減しながら、複数サイトのラボネットワーク全体での一貫性を向上させます。
体液採取および診断市場の課題
体液採取および診断市場の参加者は、地域や用途によって償還範囲や検査ガイドラインの変動に直面しており、新しいアッセイや高度なモダリティの採用が遅れる可能性があります。成熟した市場における価格圧力は、効率性、差別化、および継続的な利用を支える価値に基づく証拠の必要性を高めます。労働力不足やトレーニングの必要性などの運用上の制約は、一部の環境での分子ワークフローの拡大のペースを制限する可能性があります。
サンプルの取り扱い、輸送、処理の変動が結果や再検査率に影響を与える可能性があるため、前分析ステップ全体で品質と一貫性のリスクが依然として重要です。重要な試薬や消耗品の供給チェーンの混乱は、ワークフローの不安定性や在庫の制約を引き起こす可能性があります。機器、ラボ情報システム、および報告パイプライン全体でのデータ統合の課題は、特に断片化されたプロバイダー環境において、ワークフローの完全な近代化を遅らせる可能性があります。
- 例えば、BDはそのVacutainer Barricorプラズマ採血管が4,000 RCFで3分間の遠心分離が最適であると述べており、SysmexはCaresphere XQCが世界中の約13,000台の分析装置からIQCデータを受信し、最大1,500台の分析装置のピアグループをサポートし、結果が数分以内に利用可能であると報告しています。これは、ベンダーが測定可能なワークフローと接続性の向上を利用して、一貫性と統合のギャップに対処していることを示しています。
体液採取および診断市場の動向と機会
体液採取および診断市場の動向には、ターゲット検出と定量化のための高感度手法の広範な採用と、臨床ニーズが最も強い包括的プロファイリングアプローチの段階的な拡大が含まれます。特に腫瘍学や複雑な疾患の特性評価において、コストが低下し、臨床的有用性を支持する証拠が増えるにつれて、シーケンシング関連のワークフローが拡大しています。プロバイダーは、変動を減らし、ターンアラウンドタイムを改善する標準化されたワークフローをますます優先し、キットベースの採用と統合されたサンプルから結果までのパスウェイをサポートしています。
発展途上の医療システムでの検査アクセスの拡大や、慢性および高リスク患者グループにおける縦断的モニタリングへのシフトから、機会が生まれます。バイオマーカー駆動のケアの成長は、治療選択と反応評価に結びついたルーチンおよび高度な診断の需要をサポートします。サンプル採取、準備、分析を統合したワークフローを統合するパートナーシップは、運用の複雑さを低減し、信頼性を高めることで採用を改善することができます。
- 例えば、NateraはそのSignatera大腸がんプログラムが2,240人以上の患者でデータを生成し、Signatera陽性患者が再発のリスクが35倍高く、再発の6ヶ月前に再発を検出したことを示し、MRD検査と腫瘍ゲノムプロファイリングが単一のサンプルから実施され、縦断的モニタリングワークフローを合理化できると述べています。
地域別インサイト
北アメリカ
北米における体液採取および診断市場の収益は、2025年に43.90%のシェアと推定されており、成熟したラボネットワーク、広範な償還カバレッジ、高い診断利用率に支えられています。需要は、大規模なプロバイダーおよびラボ組織全体で確立された分子検査能力と調達規模によって強化されています。アッセイメニューの革新とワークフローの自動化の継続的な進展が、病院やリファレンスラボでの採用を支えています。
ヨーロッパ
ヨーロッパは、2025年に25.40%のシェアと推定されており、臨床検査室全体での診断サービスへの広範なアクセスと確立された品質基準を反映しています。採用は、構造化されたスクリーニングおよびモニタリングの経路に支えられ、主要市場での分子および精密診断の着実な近代化と共に続いています。調達フレームワークと医療システムのコスト管理が、標準化されたワークフローと実証可能な臨床的有用性に対する強調を高めています。
アジア太平洋
アジア太平洋は、2025年に23.10%のシェアと推定されており、診断サービスへのアクセスの拡大、能力の構築、分子検査の浸透の増加に支えられています。成長は、医療投資の増加、公衆衛生イニシアチブ、および大規模な人口集中地域での高度な診断の広範な利用可能性によって支えられています。地域の軌道は、インフラと検査量の拡大に伴い、成熟市場に比べてより速い拡大と一致しています。
ラテンアメリカ
ラテンアメリカは、2025年に4.80%のシェアと推定されており、ラボアクセスの改善、診断能力の段階的近代化、主要都市の医療ハブでの検査需要の増加によって需要が牽引されています。成長は、調達能力の拡大、供給チェーンの強化、標準化されたワークフローの広範な採用に依存しています。官民イニシアチブとリファレンスラボの拡大は、時間と共に検査の利用可能性をさらに高めることができます。
中東およびアフリカ
中東およびアフリカは、2025年に2.80%のシェアと推定されており、国ごとの診断インフラの成熟度の違いを反映しています。需要の成長は、病院ネットワークへの投資、国立ラボのアップグレード、日常診断へのアクセス拡大によって支えられています。採用率は、調達制約、労働力の能力、およびラボの近代化イニシアチブの進行速度によって影響を受けます。
競争環境
体液採取および診断市場の競争は、採取デバイス、サンプル準備、アッセイ開発、機器、データ統合にわたるエンドツーエンドのワークフローカバレッジによって形成されています。企業は、テストメニューの幅、ワークフローの標準化、自動化サポート、設置基盤拡大戦略を通じて差別化を図り、ラボの運用の複雑さを軽減します。製造および流通における規模の優位性が、消耗品の需要を繰り返し強化し、パートナーシップとプラットフォームエコシステムが顧客維持を強化するのに役立ちます。
Thermo Fisher Scientific Inc.は、ハイスループットラボのニーズをサポートする機器、試薬、分子診断ワークフローを網羅する幅広いポートフォリオに焦点を当てています。Thermo Fisher Scientific Inc.は、標準化されたキットとスケーラブルなプラットフォームを強調し、ラボがサイトやオペレーター間で一貫したパフォーマンスを維持できるよう支援します。Thermo Fisher Scientific Inc.は、日常的および分子検査の需要に対するターンアラウンドと運用の信頼性を向上させるために、ワークフロー統合を強化し続けています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。これには以下が含まれます:
- Thermo Fisher Scientific Inc.
- Bio-Rad Laboratories, Inc.
- Illumina, Inc.
- F. Hoffmann-La Roche Ltd.
- QIAGEN N.V.
- Becton, Dickinson and Company
- Guardant Health, Inc.
- Johnson & Johnson
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年11月、F. Hoffmann-La Roche Ltd.は、Freenomeの血液ベースのがんスクリーニング技術を国際市場で商業化するために、Freenomeとの協力を拡大し、cfDNAテストとRocheのSBXシーケンシングプラットフォームに関する研究開発を深めました。
- 2025年7月、Thermo Fisher Scientific Inc.は、ADLM 2025でLabLink360とThermo Scientific MAS Max品質管理を導入し、臨床および診断ラボでの品質保証とワークフロー効率の向上を目指しました。
- 2025年6月、Illumina, Inc.は、SomaLogicと関連資産を3億5千万ドルの現金と潜在的なマイルストーンで買収するための最終合意を発表し、この取引がバイオマーカー発見と疾患プロファイリングのためのプロテオミクスおよびマルチオミクス戦略を強化すると述べました。
- 2025年1月、Bio-Rad Laboratories, Inc.はGeneoscopyの1億500万ドルのシリーズC資金調達に参加し、同社はGeneoscopyのColoSense大腸がんスクリーニングテストがBio-RadのQXDx ddPCRプラットフォームでの使用を目的として設計されていると述べ、これは注目すべき診断関連のパートナーシップおよび商業化の更新となりました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 36709.14百万 |
| 2032年の収益予測 | USD 57534.73百万 |
| 成長率 (CAGR) | 6.63% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | サンプルタイプ; 製品; 技術; 応用 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific Inc.; Bio-Rad Laboratories, Inc.; Illumina, Inc.; F. Hoffmann-La Roche Ltd.; QIAGEN N.V.; Becton, Dickinson and Company; Guardant Health, Inc.; Johnson & Johnson |
| ページ数 | 335 |
セグメンテーション
サンプルタイプ
- 血液
- 尿
- 唾液
- 脳脊髄液 (CSF)
製品
- キット&消耗品
- 機器
- テスト/サービス
技術
- PCRベースのテスト
- 次世代シーケンシング (NGS)
- 蛍光 in situ ハイブリダイゼーション (FISH)
- その他
応用
- 診断とモニタリング
- 治療の意思決定
- 予後とスクリーニング
地域
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東とアフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の体液採取および診断市場の市場規模はどのくらいですか?
2032年までの予測市場規模はどのくらいですか?
2025年から2032年までの期待されるCAGRは何ですか?
ボディーフルイド収集および診断市場で最も大きなセグメントはどれですか?
体液採取および診断市場の主要な成長要因は何ですか?
どの地域が体液収集および診断市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 体液採取および診断市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の体液採取および診断市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 36,709.14 million → 2032: USD 57,534.73 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 体液採取および診断市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 体液採取および診断市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における体液採取および診断市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 体液採取および診断市場市場の成長要因
- 3.3 体液採取および診断市場市場の抑制要因および課題
- 3.4 体液採取および診断市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 体液採取および診断市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 体液採取および診断市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、体液採取および診断市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 体液採取および診断市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 体液採取および診断市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は体液採取および診断市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 体液採取および診断市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 体液採取および診断市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 体液採取および診断市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 体液採取および診断市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新体液採取および診断市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の体液採取および診断市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の体液採取および診断市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の体液採取および診断市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の体液採取および診断市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの体液採取および診断市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の体液採取および診断市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの体液採取および診断市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 体液採取および診断市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
