
ボディコンツアリングデバイス市場概要:
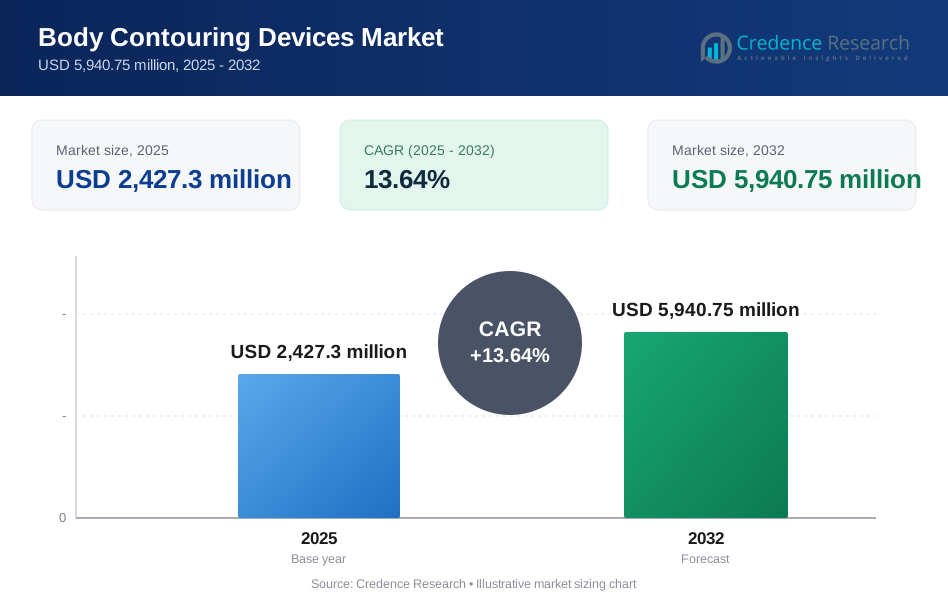
世界のボディコンツアリングデバイス市場の規模は2025年に24億2,730万米ドルと推定され、2025年から2032年にかけて年平均成長率13.64%で成長し、2032年には59億4,075万米ドルに達すると予想されています。非外科的な美容治療の人気が高まっており、消費者が従来の手術に比べてダウンタイムが短く、手続き上のリスクが低いと認識される目に見える結果を優先するようになっているため、市場拡大を支えています。また、専門クリニックやメディカルスパでの提供者の幅広い利用可能性と、脂肪減少、肌の引き締め、筋肉のトーニングの適応症における治療の一貫性を向上させる技術の継続的なアップグレードも需要を支えています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| ボディコンツアリングデバイス市場規模 2025 | 24億2,730万米ドル |
| ボディコンツアリングデバイス市場、CAGR | 13.64% |
| ボディコンツアリングデバイス市場規模 2032 | 59億4,075万米ドル |
主要な市場動向とインサイト
- 非侵襲的および低侵襲的デバイスが2025年に56.84%のシェアを占め、低ダウンタイムのボディシェーピングへの市場のシフトを反映しています。
- 肌の引き締めとセルライトの減少が2025年のアプリケーション収益の40.62%を占め、年齢層や体の部位を問わず幅広い消費者に支持されています。
- 病院は2025年のエンドユーザー収益の62.47%を占め、美容および外科的ワークフローのための手続きの幅広さと確立されたインフラにより推進されています。
- 北米は2025年の収益の38.11%を占め、高いデバイス普及率と主要都市市場での強力なクリニックネットワークに支えられています。
- 市場は2025年から2032年にかけて13.64%のCAGRで拡大すると予想されており、提供者が設置ベースを更新し、マルチモダリティ治療の標準化を進めています。

セグメント分析
ボディコンツアリングの需要は、ライフスタイルの制約や予算の予測可能性に合致する非外科的な経路を好む消費者の嗜好によってますます形成されています。クリニックやメディカルスパは、脂肪減少、筋肉のトーニング、引き締めプロトコルで使用されるデバイスの利用を安定させ、患者の定着率を向上させるために、治療を複数回のプログラムにパッケージ化し続けています。技術の差別化は購入決定において重要であり、提供者は異なるエネルギーモダリティ間で臨床結果、快適性プロファイル、スループットの可能性を比較しています。製品ロードマップのペースも重要であり、提供者は機器のライフサイクルにわたって追加の適応症やソフトウェア駆動の強化をサポートできるプラットフォームを好みます。
市場のアプリケーションミックスは、単一の目標介入から、脂肪量、組織のたるみ、輪郭の定義を扱う複合的な成果へのシフトを反映しています。スキン引き締めとセルライトプログラムは、減量患者を超えた大規模な対象基盤に適用されるため、広く支持されています。また、脂肪減少と組み合わせることで、全身のリシェイピングパスウェイを提供できます。筋肉のトーニングは「美的フィットネス」の隣接カテゴリーとして拡大し、外来設定での高頻度使用をサポートしています。プロバイダーの採用は、部屋の回転率、スタッフのトレーニング要件、多様な患者プロファイルにわたる予測可能なプロトコルの実行など、運用上のニーズにも影響されます。
エンドユーザー全体で、病院は特に侵襲的なオプションと麻酔をサポートするワークフローがデバイスベースの治療と並行して提供される場合、統合された手続き能力において重要です。専門クリニックや皮膚科センターは、美容に焦点を当てた高い予約密度を通じてボリュームを集中させています。メディカルスパは、会員制やプロモーションなどの消費者に優しいモデルを通じてアクセスを拡大し、リピートエンゲージメントをサポートしています。家庭用は選択的であり、効果の期待、安全管理、規制の位置付けによってより制約されています。
製品タイプ別インサイト
非侵襲的および最小侵襲デバイスは、2025年に56.84%の最大シェアを占めました。このセグメントは、手術と比較してダウンタイムが少なく、リスクが低いと認識されることを優先する広範な消費者基盤に対応するため、リードしています。プロバイダーも、予測可能なスケジューリングと治療パッケージを通じた継続的な収益をサポートするリピートセッションプロトコルのためにこれらのプラットフォームを好みます。技術の継続的な改善と多目的機能がクリニックのROIを強化し、交換およびアップグレードサイクルを促進します。
アプリケーション別インサイト
スキン引き締めとセルライト削減は、2025年に40.62%の最大シェアを占めました。このアプリケーションは、皮膚のたるみやセルライトの懸念が減量コホートを超えて広範な人口基盤に適用されるため、リードしています。需要は、全体的な輪郭の外観を改善するために引き締めと脂肪減少を組み合わせたプロトコルによって支えられています。クリニックはまた、強力なビジュアルのビフォーアフターマーケティング成果から利益を得て、相談の流れとリピートセッションを維持するのに役立ちます。
エンドユーザー別インサイト
病院は、2025年に62.47%の最大シェアを占めました。病院は、適切な場合にデバイスベースの治療と侵襲的手続きの両方を含むより広範なケアの連続性を提供できるため、リードしています。資本調達能力、標準化された臨床ガバナンス、訓練を受けたスタッフへのアクセスが、機器の稼働時間を高め、プロトコルの一貫した実行をサポートします。病院はまた、輪郭形成関連の手続きと付随療法のケースフローを維持するのに役立つ確立された紹介経路から利益を得ています。
ボディコンツアリングデバイス市場の推進要因
ダウンタイムの少ない美容手術の需要増加
消費者が仕事やライフスタイルのスケジュールに合い、回復時間が限られた治療を優先するにつれて、需要が増加しています。非外科的な方法は、手術のリスクや長いダウンタイムに抵抗を感じる患者にも適用可能性を広げます。提供者のマーケティングは、徐々に自然な見た目の結果を強調し、再訪問や複数回のセッションプログラムをサポートします。これらのダイナミクスは、外来のワークフロー内で脂肪減少、引き締め、トーニングを行うことができるプラットフォームの利用を維持します。
- 例えば、アラガンのクールスカルプティングプラットフォームは、治療された部位で数ヶ月以内に約20〜25%の平均脂肪層減少を示しており、麻酔なしで外来環境で行うことができる非侵襲的なセッションの繰り返しをサポートしています。
技術革新とマルチモダリティプラットフォームの採用
製品の革新は、エネルギー供給の精度、快適性のプロファイル、体の各部位におけるプロトコルの一貫性を向上させています。マルチモダリティシステムにより、提供者はより少ないプラットフォームで複数の適応症に対応でき、クリニックの経済性とスタッフのトレーニング効率を向上させます。技術のロードマップは、ソフトウェア機能や新しいアプリケーターを通じたアップグレードをサポートし、製品のライフサイクルを延ばしながら、追加の資本支出を刺激します。これらの要因は、差別化されたパフォーマンスとプラットフォームの多様性に関する競争の激化を促進します。
提供者チャネルの拡大と美容サービスのアクセス向上
成長は、病院以外の設定でアクセスを広げる専門クリニック、皮膚科センター、メディカルスパの増加によって支えられています。これらのチャネルはしばしば、メンバーシップやバンドルパッケージなどの消費者に優しい購入モデルで運営され、再度の関与をサポートします。提供者ネットワークはまた、地元での利用可能性を高め、相談やフォローアップの予約の摩擦を減らします。より多くのアクセスは、手続きのボリュームを増やし、設備の設置ベースを広げることに寄与します。
- 例えば、ビューティーヘルスのハイドラフェイシャルフランチャイズは、世界中で35,000台を超えるデバイスの設置ベースと、年間何百万回もの治療が医療機関、メディスパ、スパ、リテールロケーションで行われていることを報告しており、オムニチャネルの提供者ネットワークが地元での利用可能性を高め、相談やフォローアップ訪問の摩擦を減らす方法を示しています。
ウェルネスと体重管理と並行したボディシェイピングの成果への関心の高まり
ボディコンツアリングの需要は、ライフスタイルプログラムを通じた体重減少が追求されている場合でも、外見に焦点を当てた成果に対する消費者の関心によって支えられています。患者はしばしば、食事や運動だけでは完全に対処できない頑固な脂肪ポケット、筋肉の定義、皮膚のたるみのための輪郭の洗練を求めます。体重減少後やバリアトリック手術後のコホートも、引き締めと再形成の道筋に対する追加の需要を生み出します。これらの要因は、多様な適用ミックスと複数の治療目標にわたる持続的な需要をサポートします。
ボディコンツアリングデバイス市場の課題
市場は、異なる体型や基礎条件における結果の変動性と消費者の期待管理に関連する課題に直面しています。結果はプロトコルの遵守、デバイスの設定、臨床技術に依存することがあり、治療計画が適切に管理されていない場合、不均一な満足度を生む可能性があります。消費者が代替案を比較し、裁量的支出が低調な時期には選択的支出を遅らせる可能性があるため、現金払いの美容における価格圧力も重要です。提供者は、長期的なデバイスの投資収益率を保護するために、プロモーション活動と収益性をバランスさせる必要があります。
- 例えば、Allergan/AbbVieのCoolSculptingクライオリポライシスプラットフォームの臨床研究では、1回の治療サイクル後に皮下脂肪層が平均20〜25%減少することが示されていますが、公開されたシリーズでは、アプリケーターの配置と推奨プロトコルの遵守に応じて、2〜3ヶ月のフォローアップで10%未満から30%以上の厚さの減少まで個々の反応が異なることが示されています。これは、技術と設定が知覚される結果と満足度にどのように大きく影響するかを示しています。
競争の激化により、ベンダーがプラットフォームの強化や新しいアプリケーターを頻繁に発売するため、古いシステムの陳腐化リスクが高まります。小規模なプロバイダーは、特定の適応症に対してどのモダリティが好まれるかについての不確実性から購入を遅らせることがあります。規制要件と安全性の監視も、特により広範な臨床主張のためにデバイスを位置づける際に、運用の複雑さを増します。これらの要因は、資本設備の調達決定を遅らせ、販売サイクルを延ばす可能性があります。
ボディコントゥアリングデバイス市場の動向と機会
需要は、脂肪量、たるみ、筋肉の定義を統合プログラムで対処する複合治療経路にますますシフトしています。プロバイダーは、全体的な輪郭の外観を改善し、セッション全体で患者の関与を維持するために、複数のエネルギーモダリティを組み合わせたプロトコルを設計しています。これは、適応症を拡大するマルチアプリケーションプラットフォームとアドオンアクセサリーの機会をサポートします。標準化されたワークフローと簡素化されたトレーニングを可能にするベンダーは、マルチサイトクリニックネットワーク全体でシェアを獲得できます。
- 例えば、BTLのEmsculpt Neoプラットフォームは、ラジオ周波数と高強度集束電磁(HIFEM)エネルギーを組み合わせており、標準的な4セッションプロトコル後に最大30%の脂肪減少と最大25%の筋肉量増加を示す臨床データがあり、マルチモダリティシステムが単一プログラムで全体的な輪郭結果を改善できることを示しています。
クリニックやメディカルスパが二次都市や高成長の都市回廊に拡大する分散型デリバリーモデルでも機会が生まれています。プロバイダーグループは、利用最適化、サービスラインの拡大、美容適応症におけるクロスセリングにますます注力しています。これにより、スタッフのスキルレベル全体で信頼性のあるスループットと予測可能な結果を提供するプラットフォームへの関心が高まります。予測期間中、ファイナンシングオプション、サービスの信頼性、プロトコルライブラリをサポートするベンダーは、より広範なチャネル採用から利益を得る位置にあります。
地域別インサイト
北アメリカ
北アメリカは、エネルギーベースの美容システムの高い採用と非外科的ボディシェーピングの強い需要に支えられ、2025年の収益の38.11%を占めました。専門クリニックやメディカルスパのプロバイダー密度が主要都市圏での高い手続きの可用性を維持しています。患者も選択的な美容結果に対して支払う意欲が高く、利用率と交換サイクルをサポートしています。プロバイダーが一貫した結果と高いスループットを求める中、技術のアップグレードと製品の刷新は依然として重要です。
ヨーロッパ
ヨーロッパは2025年の収益の26.37%を占めており、非侵襲的美容の持続的な需要と確立された皮膚科および美容医療のインフラによって支えられています。西ヨーロッパ市場は、特に引き締めや輪郭改善のプロトコルにおいて、安定した手術量と構造化された臨床採用をサポートしています。プロバイダーは安全性と予測可能な結果を重視し、強力な臨床的地位とサービスサポートを持つプラットフォームの需要を支えています。国境を越えた美容観光や高級都市クリニックも機器の利用に貢献しています。
アジア太平洋
アジア太平洋は2025年の収益の24.58%を獲得し、美容サービスへのアクセス拡大と高成長の都市市場における消費者支出の増加を反映しています。この地域は、専門クリニックの増加基盤と、繰り返しセッションプログラムを促進するウェルネス志向のサービスモデルから恩恵を受けています。美容手術の社会的受容の増加とデジタルマーケティングの広範な到達も採用を支えています。競争力のある価格設定と地域に根ざしたパートナーシップが、多様な国市場でのベンダーの成功に影響を与えています。
ラテンアメリカ
ラテンアメリカは2025年の収益の6.29%を占め、主要国における集中した手術拠点と強力な美容文化によって支えられています。需要は、目に見える結果とパッケージベースの価格設定を重視する外来クリニックによって牽引されています。しかし、不均一な購買力と資金調達の制約が、資本設備のアップグレードを遅らせる可能性があります。信頼性のあるサービスカバレッジと柔軟な商業モデルを提供するベンダーは、高ボリュームのクリニックネットワークでのシェアを拡大できます。
中東・アフリカ
中東・アフリカは2025年の収益の4.65%を貢献し、高所得市場における高級民間医療および美容クリニックによって成長が支えられています。需要は、選択的美容の採用が最も強い都市部に集中しています。市場拡大は、プロバイダーのトレーニング能力、サービスインフラ、現金支払い手術への患者アクセスに依存しています。地域のディストリビューターやクリニックグループとのパートナーシップは、導入基盤の拡大において重要な役割を果たしています。
競争環境
競争は技術の差別化、プラットフォームの幅広さ、脂肪減少、引き締め、筋肉トーニングプロトコルにわたる多目的ワークフローをサポートする能力によって定義されます。ベンダーは臨床結果、快適性プロファイル、治療時間、信頼性、サービスの応答性、消耗品の経済性で競争します。商業戦略は、病院、専門クリニック、メディカルスパ全体のチャネルカバレッジを強調し、資金調達とアップグレードの道筋を利用して採用を加速させます。ブランドの強さとトレーニングエコシステムは、利用の持続とリピート購入において重要です。
AbbVie Inc.(アラガン・エステティックス)は、広範な美容ポートフォリオの整合性と、非外科的ボディシェーピングのためのプロバイダー相談フローをサポートする需要創出プログラムを通じて競争することが一般的です。同社のアプローチは、確立されたクリニックとの関係と、利用とプラットフォームの可視性を促進する構造化された商業化から利益を得ています。美容カテゴリー全体のポートフォリオ統合は、クロスセリングとバンドル治療の旅をサポートします。継続的な商業活性化は、競争の激しい外来チャンネルでの導入基盤の関与を持続するのに役立ちます。
業界の研究と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- AbbVie Inc. (Allergan Aesthetics)
- Bausch Health Companies Inc. (Solta Medical)
- Hologic, Inc. (Cynosure)
- Candela Medical (Candela Corporation)
- InMode Ltd.
- Alma Lasers
- Lumenis (Boston Scientific Corp.)
- Cutera, Inc.
- Venus Concept
- Lutronic Corporation
- BTL Aesthetics
- Fotona
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年2月、InMode AustraliaはQuantumRFを発表し、肌の引き締め、脂肪の減少、輪郭形成をサポートする顔と体の治療の次世代技術と説明しました。この発売は、ダウンタイムを減らした最小限の侵襲的な美容処置を目指した2025年の革新パイプラインの一環として位置づけられました。
- 2025年5月、Apyx Medicalは、AYONボディコンツアリングシステムがFDAの510(k)認可を受けたことを発表しました。これは、美容外科用スイートのための最初のFDA認可のオールインワンプラットフォームと説明されました。Apyxはまた、2025年後半に重要な地域の主要な意見リーダーの外科医を対象にAYONの商業発売を準備していると述べました。
- 2025年7月、InMode IndiaはIgniteRFを発表しました。これは、最小限の侵襲性とダウンタイムなしで肌の引き締め、体の輪郭形成、組織の若返りを目的とした次世代のラジオ周波数プラットフォームです。この発売は、最小限の侵襲的な体の輪郭形成セグメントにおける継続的な製品革新を反映しています。
- 2025年9月、Apyx Medicalは、以前の規制認可を受けた後、AYONボディコンツアリングシステムの全国商業発売を開始しました。同社は、AYONを包括的な体の輪郭形成手順のために、脂肪除去、クローズドループ輪郭形成、組織収縮、電気外科機能を統合した外科医設計のオールインワンプラットフォームと説明しました。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 2,427.3百万 |
| 2032年の収益予測 | USD 5,940.75百万 |
| 成長率(CAGR) | 13.64% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別展望: 非侵襲的および最小限の侵襲的デバイス(非外科的スキンリサーフェシング、非外科的スキン引き締め、セルライト治療、その他);侵襲的デバイス(脂肪吸引)。 用途別展望: 脂肪減少;肌の引き締めとセルライト減少;筋肉のトーニングと定義;バリトリック後の体の輪郭形成;その他のニッチな用途。 エンドユーザー別展望: 病院;専門クリニックと皮膚科センター;メディカルスパ;外来手術センター(ASCs);家庭用/自宅使用者。 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | AbbVie Inc. (Allergan Aesthetics); Bausch Health Companies Inc. (Solta Medical); Hologic, Inc. (Cynosure); Candela Medical (Candela Corporation); InMode Ltd.; Alma Lasers; Lumenis (Boston Scientific Corp.); Cutera, Inc.; Venus Concept; Lutronic Corporation; BTL Aesthetics; Fotona |
| ページ数 | 327 |
セグメンテーション
製品タイプ別
- 非侵襲的および低侵襲的デバイス
- 非外科的スキンリサーフェシング
- 非外科的スキンタイトニング
- セルライト治療
- その他
- 侵襲的デバイス
- 脂肪吸引
用途別
- 脂肪減少
- スキンタイトニング & セルライト減少
- 筋肉の引き締め & 定義
- 減量手術後のボディコンツアリング
- その他のニッチな用途
エンドユーザー別
- 病院
- 専門クリニック & 皮膚科センター
- メディカルスパ
- 外来手術センター (ASCs)
- 家庭用 / 自宅利用者
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のボディコントゥアリングデバイス市場の市場規模はどのくらいですか?
2032年までのボディコントゥアリングデバイス市場の予測値はどのくらいですか?
2025年から2032年までのボディコンツアリングデバイス市場のCAGRはどのくらいですか?
2025年に最も大きな製品タイプセグメントは何ですか?
ボディコントゥアリングデバイス市場の主要な企業はどこですか?
2025年にボディコントゥアリングデバイス市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ボディコンツアリングデバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のボディコンツアリングデバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,427.3 million → 2032: USD 5,940.75 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ボディコンツアリングデバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ボディコンツアリングデバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるボディコンツアリングデバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ボディコンツアリングデバイス市場市場の成長要因
- 3.3 ボディコンツアリングデバイス市場市場の抑制要因および課題
- 3.4 ボディコンツアリングデバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ボディコンツアリングデバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ボディコンツアリングデバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ボディコンツアリングデバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ボディコンツアリングデバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ボディコンツアリングデバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はボディコンツアリングデバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ボディコンツアリングデバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ボディコンツアリングデバイス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ボディコンツアリングデバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ボディコンツアリングデバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ボディコンツアリングデバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のボディコンツアリングデバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のボディコンツアリングデバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のボディコンツアリングデバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のボディコンツアリングデバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのボディコンツアリングデバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のボディコンツアリングデバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのボディコンツアリングデバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ボディコンツアリングデバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
