
市場概要
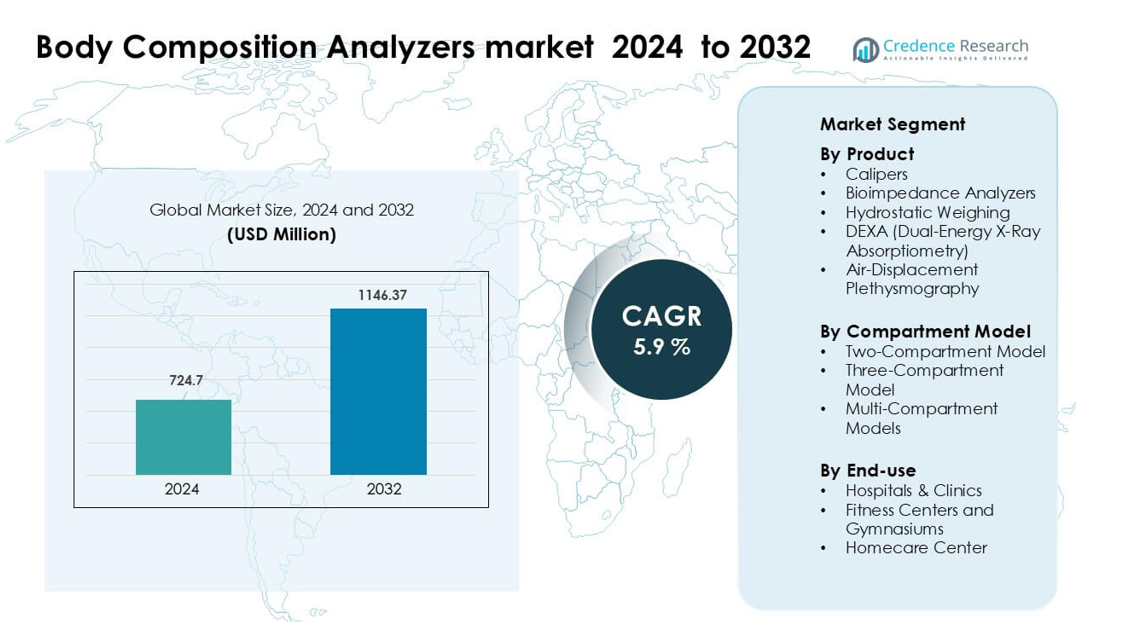
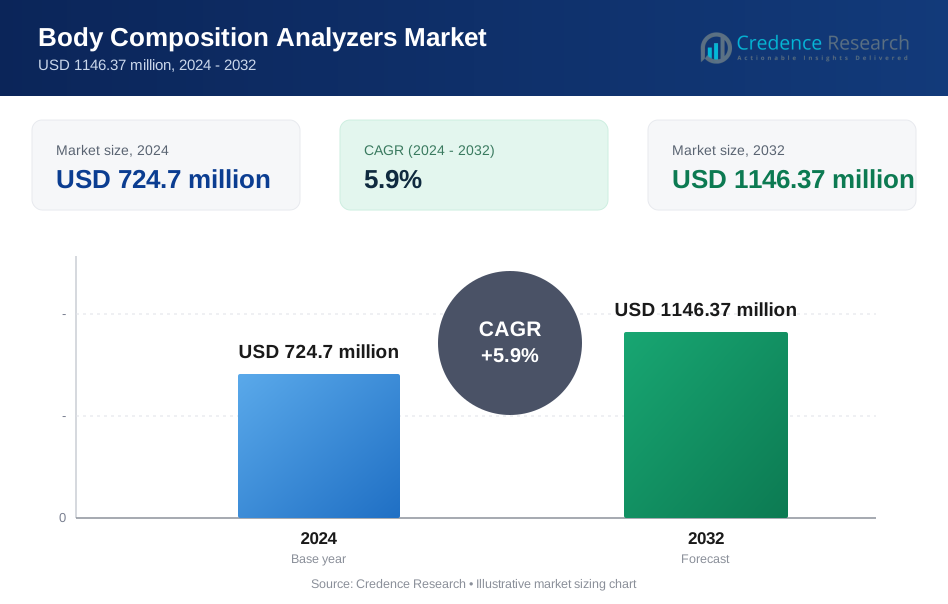
体組成分析装置市場は2024年に7億2470万米ドルと評価され、予測期間中に年平均成長率5.9%で成長し、2032年には11億4637万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の体組成分析装置市場規模 | 7億2470万米ドル |
| 体組成分析装置市場のCAGR | 5.9% |
| 2032年の体組成分析装置市場規模 | 11億4637万米ドル |
世界の体組成分析装置市場の主要プレーヤーには、Hologic Inc.、GE Healthcare、InBody Co. Ltd、Omron Corporation、Tanita Corporation、SECA GmbH、Bodystat Ltd、COSMED Srl、Maltron International、Charder Electronic Co. Ltdが含まれます。これらの企業は、イノベーション、アルゴリズムの精度、多周波数のバイオインピーダンス、接続機能で競争しています。市場の主要地域は北米で、2024年には世界の収益の約39.4%を占めました。
市場の洞察
- 体組成分析装置市場は2024年に約7億2470万米ドルに達し、2032年までに11億4637万米ドルを超えると予測され、年平均成長率は約5.9%です。
- クリニック、フィットネスセンター、ウェルネスプログラムが肥満ケア、スポーツ評価、予防診断のためにBIAおよびDEXAデバイスの採用を増やしたため、需要が増加しました。
- トレンドは、多周波数アナライザー、クラウドダッシュボード、リモート健康追跡とパーソナライズされた栄養プランをサポートするスマートスケールエコシステムに焦点を当てています。
- InBody、GE Healthcare、Hologic、Tanita、Omron、SECA、COSMED、Maltron、Bodystat、Charderの間で競争が激化し、企業はアルゴリズムの精度を向上させ、ポータブルおよびプロフェッショナルグレードのシステムを拡大しました。プレミアムDEXAは約31%のセグメントシェアで強い牽引力を持っていました。
- 北米は2024年に約39%のシェアを持ち、強力な臨床インフラと迅速なデジタルヘルスの採用により市場をリードしましたが、アジア太平洋地域は病院やジムが診断および体モニタリングサービスを拡大する中で急成長を示しました。
市場セグメンテーション分析:
製品別
バイオインピーダンスアナライザーは2024年に製品セグメントをリードし、約54%のシェアを占めました。ブランドはこのシステムを好んでおり、この方法は迅速な読み取り、低い運用コスト、医療およびフィットネス環境での広範な使用を提供します。クリニックやジムが定期的な評価のために迅速な体脂肪チェックと水分追跡を必要としたため、この技術はより強力な採用を得ました。DEXAおよび空気置換ツールは、より高い精度のために専門分野で成長しましたが、キャリパーおよび水中体重測定の使用は限られていました。主要なバイオインピーダンスカテゴリーの成長は、ポータブルデザインと都市部でのウェルネスプログラムの増加から来ました。
- 例えば、InBodyのBWA 2.0は、3 MHzの高度なバイオインピーダンステクノロジーを使用し、超高周波を含む8つの周波数で40のインピーダンス測定を行い、浮腫患者でも正確な体液分析を可能にします。
区分モデルによる
2024年には、2区分モデルがこのセグメントで約58%のシェアを占めました。このアプローチは、体を脂肪量と除脂肪量に分けるため、日常の健康診断での解釈が容易であることからユーザーに好まれました。このモデルは、簡単な操作とBIAデバイスとの互換性により、病院、ジム、研究施設で強い支持を得ました。スポーツ科学や臨床研究では、より高い精度が求められるため、多区分および3区分システムが拡大しました。ウェルネスプラットフォームが大規模なスクリーニングプログラムを増やす中で、主要な2区分モデルは成長しました。
- 例えば、InBodyの多周波BIAデバイス(InBody 770など)は、6つの周波数(1 kHz、5 kHz、50 kHz、250 kHz、500 kHz、1000 kHz)を使用して5つの体セグメントで15ポイントのインピーダンスを測定し、全身水分量を推定し、経験的推定に頼ることなく除脂肪量と脂肪量を導き出します。
エンドユースによる
2024年には、病院とクリニックが約46%のシェアでトップを占めました。医療センターは栄養カウンセリング、肥満管理、術前評価をサポートするためにアナライザーを採用しました。慢性疾患管理のために迅速で非侵襲的な追跡ツールが必要とされたため、需要が増加しました。フィットネスセンターは会員数の増加と個別のトレーニングプランにより強い勢いを示し、在宅医療デバイスはリモート健康モニタリングを求めるユーザーを獲得しました。病院セグメントの成長は、患者数の増加、代謝障害の増加、診断用体組成ツールの広範な統合によるものでした。
主要成長要因
肥満と代謝障害への注目の高まり
世界的な肥満率が急増し、この傾向が正確な体組成スクリーニングの需要を強化しました。病院は日常のケアで脂肪量、筋肉損失、代謝リスクを追跡するためにアナライザーを使用しました。患者は、診察時に臨床医が明確なバイオマーカーデータに依存するため、迅速な指導を受けました。いくつかの地域の保険プログラムも早期発見を奨励し、採用が改善されました。フィットネスチェーンは会員プランやウェルネスパッケージに体組成チェックを追加しました。主要な健康機関がライフスタイル病の増加を強調した後、消費者の意識が高まりました。政府も早期診断のためのスクリーニング活動を促進しました。これらの要因が、先進国および新興市場での臨床グレードのアナライザーの持続的な成長を生み出しました。
- 例えば、InBody 770(多周波BIA)を使用した2型糖尿病の成人2,404人を対象とした後ろ向き研究では、体脂肪率(PBF)を使用した場合、参加者の71.5%が肥満であることが判明しました。これは、BMIを使用した場合の32.4%の肥満率よりもはるかに高く、体組成スクリーニングがBMIでは見逃される代謝リスクを明らかにすることを示しています。
フィットネス、スポーツ、および予防健康エコシステムの拡大
ジム、アスレチックセンター、スポーツトレーニング施設は、パフォーマンス目標をサポートするために測定デバイスを迅速に採用しました。トレーナーは、除脂肪体重と水分値に基づいて個別のルーチンを設計するためにこれらのシステムを使用しました。若年成人は、世界的なフィットネスへの関心の高まりにより、より高い関心を示しました。ウェアラブルデバイスも体の追跡に対する意識を高め、ユーザーをより正確なハードウェアに向かわせました。企業のウェルネスプログラムは、従業員の健康チェックのために組成テストを追加しました。多くのプレミアムジムは、モバイルダッシュボードと統合されたスマートアナライザーを導入し、エンゲージメントを高めました。体重管理および体組成プログラムへの参加の増加がさらに勢いを加えました。これらの結合された力が、非臨床環境全体での需要を拡大しました。
- 例えば、エリートスポーツトレーニング環境で使用されるInBodyの770デバイスは、5つの体のセグメントにわたって6つの周波数(1、5、50、250、500、および1000 kHz)で30のインピーダンス測定を行い、トレーナーが水分補給と回復に重要な細胞内および細胞外の水の変動を正確に監視できるようにします。
スマートおよび接続されたアナライザーの技術的進歩
メーカーは、より高い精度を持つ高度な多周波およびセグメンタルバイオインピーダンスシステムを導入しました。クラウド接続は、医療チームやトレーナーのための長期的なモニタリングとトレンド分析をサポートしました。AIサポートの予測モデルは、健康リスクの早期発見を改善しました。ポータブルアナライザーは、コンパクトなサイズと簡単なセットアップのために注目を集めました。モバイルアプリは、ユーザーが結果を比較し、目標を設定し、時間の経過とともに進捗を追跡できるようにしました。スマートDEXAおよび3Dスキャニングツールも、高精度のクリニック向けによりアクセスしやすくなりました。これらの改善は急速な近代化を促進し、病院、ジム、家庭環境全体での採用を促しました。
主要なトレンドと機会
リモートおよび家庭ベースのウェルネスソリューションへのシフト
デジタルヘルスプラットフォームがサービスを拡大した後、リモートケアの採用が増加しました。家庭のユーザーは、クリニック訪問なしで頻繁にチェックを提供するため、コンパクトなアナライザーを好みました。いくつかのブランドは、モバイルダッシュボードと直接同期するBluetooth対応システムを発売しました。テレヘルスプロバイダーは、このデータを使用して、患者を減量および栄養計画に導きました。スマートホームと消費者IoTの成長は、デバイスの普及を改善しました。これらの要因は、家庭でのウェルネス、慢性疾患のサポート、およびライフスタイル管理市場をターゲットにした企業に新たな機会を生み出しました。
- 例えば、InBodyのH20N(InBodyDial)スケールは、約8秒で5つの体のセグメントにわたって10のインピーダンス測定(20 kHzおよび100 kHz)を行い、Bluetoothを介してInBodyアプリにデータを送信し、ユーザーが骨格筋量、体脂肪率、内臓脂肪などの指標をスマートフォンから追跡できるようにします。
高度な多コンパートメントモデルの利用拡大
スポーツ科学研究所や専門クリニックは、詳細な研究のために高精度モデルに移行しました。これらのモデルは、骨量、体水分、組織密度をより正確に測定しました。サルコペニア、老化、アスリートのパフォーマンスに関する研究の拡大が需要を押し上げました。学術機関も、トレーニングプログラムのために新しい機器で研究室をアップグレードしました。これらのトレンドは、精度を向上させた多コンパートメントおよびハイブリッドシステムを提供するブランドにとっての機会を生み出しました。
- 例えば、InBody 770 の生体電気インピーダンス装置を4コンパートメント(4C)のゴールドスタンダードモデルと比較した検証研究では、脂肪量と除脂肪量の両方で総誤差が2.4 kgと報告されています。
主要な課題
新興地域における高い機器コストと限られたアクセス
高度なDEXAおよび多周波数アナライザーは、高額な資本投資を必要とします。多くの小規模クリニックやジムは、予算が限られているためこれらのシステムを避けました。交換部品やキャリブレーションがさらなるコスト圧力を加えました。いくつかの新興地域では、導入を遅らせるインフラギャップに直面しました。熟練した技術者の不足も、遠隔地での使用を制限しました。これらの障壁は、プレミアムシステムの市場浸透を減少させました。
異なる技術間での精度の変動
バイオインピーダンスの結果は、時に水分レベルや測定条件によって変わることがあります。これにより、正確なデータを求める医療専門家やユーザーの間で信頼性の問題が生じました。クリニックは標準化されたシステムを好みましたが、多くの消費者向けデバイスは厳格な精度ガイドラインを欠いていました。メーカーは信頼性を維持するために強力なキャリブレーションと品質管理プロセスが必要でした。これらの精度に関する懸念は、一部の医療および研究環境での採用を遅らせました。
地域分析
北米
北米は2024年に体組成分析装置市場を約37%のシェアでリードしました。病院は肥満症例の増加、バリャトリックプログラムの拡大、診断評価に対する強力な保険サポートにより導入を促進しました。フィットネスチェーンはメンバーシッププランにスマートアナライザーを追加し、商業需要を増加させました。予防医療への高い意識が家庭用ユーザーに接続デバイスの購入を促しました。主要メーカーの強力な存在と高度な臨床インフラが継続的なアップグレードを支えました。研究機関もスポーツ科学や老化研究のために多コンパートメントシステムを使用しました。これらの要因により、北米は臨床および非臨床の両方の展開で先行しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを保持し、強力な公衆衛生プログラムと代謝スクリーニングへの注目の高まりに支えられました。クリニックは栄養カウンセリング、慢性疾患モニタリング、リハビリテーションサービスを支援するためにアナライザーを使用しました。ジムやスポーツアカデミーは、主要国でのフィットネス参加の増加に伴い使用を拡大しました。医療グレードの精度に対する規制サポートがプレミアムアナライザーの需要を強化しました。ドイツ、イタリア、フランスの高齢化人口は筋肉量評価ツールの必要性を高めました。デジタルヘルスの拡大とセグメンタルシステムの採用の増加が相まって、ヨーロッパは安定した長期需要を持つ強力な二次市場としての地位を維持しました。
アジア太平洋
アジア太平洋は2024年に約25%のシェアを占め、最も急速な拡大を記録しました。急速な都市化とライフスタイル病の増加が病院や診断チェーンでの強力な設置率を促進しました。ジムやウェルネススタジオは若年層の間で人気を集め、商業需要を増加させました。地元メーカーは手頃な価格のバイオインピーダンスシステムを導入し、インド、中国、東南アジアでのアクセスを向上させました。スポーツパフォーマンスや予防医療への関心の高まりが学術およびアスレチックセンターでの採用を支援しました。肥満や糖尿病に関する政府の啓発プログラムが地域全体での市場浸透をさらに加速させました。
ラテンアメリカ
ラテンアメリカは、病院やフィットネスセンターが診断とウェルネスの能力を向上させたため、2024年に約6%のシェアを獲得しました。特にメキシコとブラジルでの肥満率の上昇が、定期健康診断のための体組成ツールの採用を促しました。ジムは個別のトレーニングプランに分析機を組み込み、プライベートクリニックは栄養と体重管理プログラムを提供しました。経済的制約により高価なDEXAシステムの導入は制限されましたが、手頃な価格のBIAデバイスが普及しました。医療インフラとデジタルヘルスへの投資の増加が、地域全体の長期的な成長見通しを改善しました。
中東・アフリカ
中東・アフリカ地域は2024年に約3%のシェアを持ち、民間医療とウェルネスセンターへの投資の増加が成長を牽引しました。湾岸諸国は慢性疾患管理プログラムを支援するために病院で高度な分析機を採用しました。主要都市でフィットネスクラブが拡大し、商業用BIAデバイスの需要を促進しました。いくつかのアフリカ諸国では認知度の低さとコストの障壁が採用を遅らせましたが、都市部では予防医療への関心が高まっています。政府の早期スクリーニングとライフスタイル管理を促進するイニシアチブが、地域全体での市場拡大を徐々に支援しました。
市場セグメンテーション:
製品別
- キャリパー
- バイオインピーダンスアナライザー
- 水中体重測定
- DEXA(デュアルエネルギーX線吸収測定法)
- 空気置換プレチスモグラフィー
コンパートメントモデル別
- 2コンパートメントモデル
- 3コンパートメントモデル
- マルチコンパートメントモデル
エンドユース別
- 病院・クリニック
- フィットネスセンターとジム
- ホームケアセンター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
体組成分析機市場の競争環境は、精度、医療の信頼性、マルチセグメントの採用に注力するグローバルプレイヤーの活発な活動が特徴です。InBody、GEヘルスケア、ホロジック社、タニタ株式会社、オムロン株式会社、COSMED Srl、セカGmbH、ボディスタット社、マルトロンインターナショナル、チャーダーエレクトロニック社などの企業は、測定精度の向上、マルチ周波数BIAシステムの改善、デジタルヘルスプラットフォームとの統合拡大により競争しています。主要ブランドは、病院、フィットネスセンター、ウェルネスプログラムを支援するために、高度なアルゴリズム、クラウド連携ダッシュボード、臨床グレードのセンサーに投資しています。多くのメーカーは、ポータブルアナライザー、接続されたスマートスケール、研究および医療診断用のプロフェッショナルデバイスを通じてポートフォリオを強化しています。製品の発売は、肥満管理、スポーツパフォーマンス評価、慢性疾患のモニタリングに対する需要の高まりに対応しています。クリニックやジムとの戦略的パートナーシップは、北アメリカ、ヨーロッパ、アジア太平洋地域での流通チャネルの拡大を助けています。継続的な研究開発費と規制遵守が、主要地域における長期的な競争力を形成します。
主要プレイヤー分析
- インボディ株式会社
- ボディスタット株式会社
- マルトロンインターナショナル
- GEヘルスケア
- COSMED Srl
- オムロン株式会社
- タニタ株式会社
- ホロジック社
- セカGmbH
- チャーダーエレクトロニック株式会社
最近の展開
- 2025年5月、セカGmbHはプライマリケア環境での体組成スクリーニング用のmBCAアルファスキャナーを発売し、わずか24秒で評価を完了しました。
- 2025年3月、セカはAIを活用したプラットフォーム「トリートメントトラッカー」を導入し、患者の治療計画と体組成データをリンクさせ、リアルタイムでの監視と調整を可能にしました。
- 2024年、チャーダーエレクトロニック株式会社は台湾のHealthcare+ ExpoでMA801体組成分析装置を発表し、位相角や筋肉品質評価などの高度な指標を強調しました。
レポートのカバレッジ
この調査レポートは、製品、コンパートメントモデル、エンドユースおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 病院が代謝および肥満管理サービスを拡大するにつれて、採用が増加します。
- 多周波BIAシステムは、より高い臨床精度のために注目を集めます。
- AI駆動の分析が、個別の栄養およびフィットネスプログラムをサポートします。
- クラウド接続デバイスが長期的な患者モニタリングを強化します。
- DEXAシステムは、スポーツ科学や骨健康追跡での利用が広がります。
- ポータブル分析装置は、ジムやウェルネスセンターでのテスト需要が増加するにつれて成長します。
- デジタル健康記録との統合が診断ワークフローを改善します。
- メーカーは低放射線および高速スキャン技術に焦点を当てます。
- アジア太平洋地域の新興市場は、先進的な診断ツールに多額の投資を行います。
- 企業の健康プログラムが、大規模な労働力グループ全体での採用を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ボディコンポジションアナライザー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、体組成分析装置市場はどの程度の年平均成長率で成長すると予測されていますか?
体組成分析計の主要市場はどこですか?
ボディコンポジションアナライザー市場の成長の主要な要因は何ですか?
体組成分析装置市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 体組成分析装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の体組成分析装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 724.7 million → 2032: USD 1146.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 体組成分析装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 体組成分析装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における体組成分析装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 体組成分析装置市場市場の成長要因
- 3.3 体組成分析装置市場市場の抑制要因および課題
- 3.4 体組成分析装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 体組成分析装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 体組成分析装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、体組成分析装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 体組成分析装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 体組成分析装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は体組成分析装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 体組成分析装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 体組成分析装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 体組成分析装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 体組成分析装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新体組成分析装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の体組成分析装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の体組成分析装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の体組成分析装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の体組成分析装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの体組成分析装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の体組成分析装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの体組成分析装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 体組成分析装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
