
血圧モニタリングデバイス市場の概要:
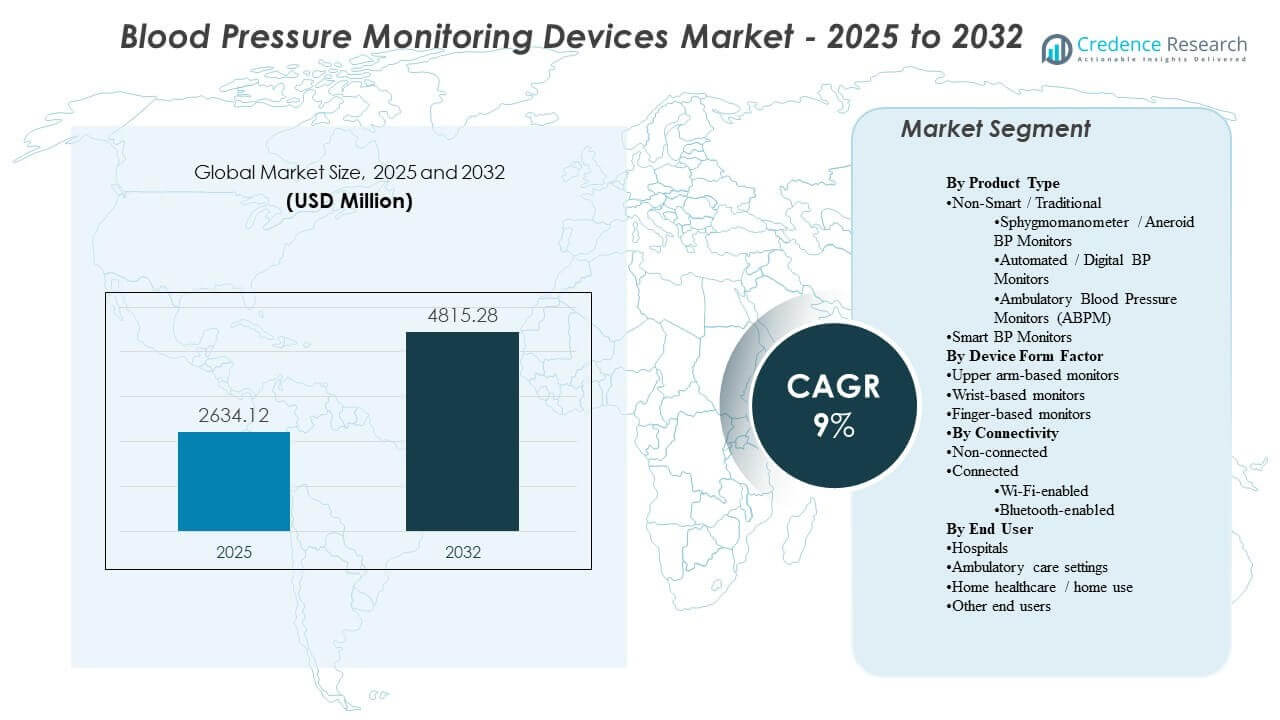
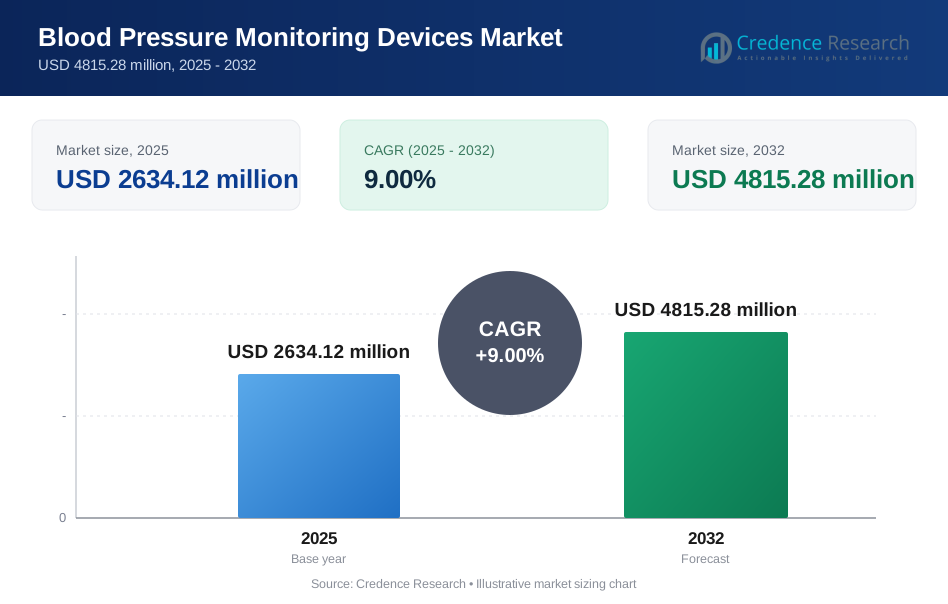
世界の血圧モニタリングデバイス市場の規模は、2025年に26億3412万米ドルと推定され、2032年までに48億1528万米ドルに達すると予想されており、2025年から2032年の間に年平均成長率9%で成長します。需要の拡大は主に高血圧の有病率の上昇と、臨床ワークフローや家庭環境での定期的なモニタリングへの移行に支えられており、これが交換サイクルとデバイスのボリューム要件を増加させています。採用の勢いは先進医療システムで最も強く、認識とアクセスの改善が新興市場での使用を拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 血圧モニタリングデバイス市場規模 2025 | 26億3412万米ドル |
| 血圧モニタリングデバイス市場、CAGR | 9% |
| 血圧モニタリングデバイス市場規模 2032 | 48億1528万米ドル |
主要な市場動向と洞察
- 血圧モニタリングデバイス市場は、慢性疾患モニタリング経路からの持続的な需要を反映して、9%のCAGR(2025–2032)で拡大すると予測されています。
- 北米は2025年に34.90%のシェアを占め、高い診断率、補償に支えられたモニタリング、および広範な小売店での入手可能性に支えられています。
- ヨーロッパは2025年に29.70%のシェアを占め、成熟したプライマリケアスクリーニングと標準化された高血圧管理の実践から恩恵を受けています。
- アジア太平洋地域は2025年に24.10%のシェアを占め、大規模な患者人口と家庭用デバイスの急速な普及に支えられています。
- 上腕ベースのモニターは2025年に58.3%のシェアを獲得し、カフベースの精度と臨床的整合性への継続的な好みを示しています。
セグメント分析
血圧モニタリングデバイス市場の需要は、臨床グレードの精度要件と家庭環境での使いやすい採用のバランスによって形成されています。上腕ベースのデバイスは、カフベースの測定が臨床プロトコルと一致し、高血圧管理のための一貫した縦断的追跡をサポートするため、調達を支配し続けています。接続デバイスカテゴリーは、リモートモニタリング、データ共有、アプリ対応のコーチングを取り入れたケアモデルが増えるにつれて、重要性を増しています。
エンドユーザーの需要は、モニタリングが病院を超えて外来および家庭環境にシフトするにつれて、ますます多様化しています。病院は依然として定期的なバイタルキャプチャと標準化されたモニタリングインフラストラクチャのためにボリュームを支えていますが、消費者が慢性疾患管理のために定期的な自己測定を採用するにつれて、家庭での使用が拡大しています。これらの力は、耐久性のあるデバイス、使いやすいワークフロー、および頻繁な測定をサポートする改良された快適なデザインの需要を増加させています。
製品タイプ別インサイト
非スマート/従来型タイプは2025年に市場で最大のシェアを占めました。非スマートシステムは、病院やクリニックが日常的な評価のために慣れたワークフローと検証された測定アプローチに依存しているため、広く採用されています。従来のカテゴリー内の自動デジタルモニターは、利便性と迅速な測定を通じて家庭での採用を広げています。スマートデバイスは、リモートモニタリングプログラムやアプリベースの追跡が縦断的管理をサポートする場所で採用が拡大しています。
デバイスフォームファクター別インサイト
上腕ベースのモニターは、2025年に58.3%の最大シェアを占めました。上腕フォーマットは、カフの位置と測定の安定性が臨床実践やガイドラインに基づく使用とより密接に一致するため、好まれています。家庭のユーザーは、手首や指の代替品と比較して精度に対する不確実性を減らすために、上腕モニターを選ぶことが多いです。手首ベースや指ベースのフォーマットは携帯性の利点がありますが、主な使用の採用は一貫性と技術に対してより敏感です。
接続性別インサイト
非接続型は2025年に市場で最大のシェアを占めました。非接続型モニターは、コストに敏感な需要や家庭や小規模なケア設定での単純なポイント測定のユースケースに対応し続けています。接続されたモニタリングは、ケアチームや消費者がデータの保存、トレンドの可視性、測定値の共有の容易さを優先するにつれて拡大しています。Bluetoothベースのソリューションは、電話とのペアリングの簡単さから利益を得る傾向がありますが、Wi-Fiモデルは慢性ケアのワークフローでより受動的なアップロードをサポートできます。
エンドユーザー別インサイト
病院は2025年に50.8%の最大シェアを占めました。病院は、血圧測定がトリアージ、入院患者のモニタリング、周術期ケア、部門全体の定期的なバイタルキャプチャに組み込まれているため、リーダーシップを維持しています。調達の標準化とデバイスの稼働時間要件は、一貫した交換とフリートのアップグレードをサポートします。慢性疾患の自己管理が一般的になり、ケアパスウェイが訪問間の定期的なモニタリングを奨励するにつれて、家庭医療と家庭使用が拡大しています。
血圧モニタリングデバイス市場の推進要因
高血圧スクリーニングと慢性疾患管理の拡大
高血圧スクリーニングは、プライマリケア、薬局、地域プログラム全体で拡大しており、毎年実施される測定の総数を増加させています。これらのプログラムは、複数のケア設定で信頼性の高いモニターに対する需要をサポートしています。慢性疾患管理のパスウェイも、コントロールを確認し治療を調整するために繰り返しの測定を強調しています。このパターンは、臨床用および家庭用デバイスの定期的な購入と交換サイクルをサポートします。さらに、スクリーニングガイドラインと品質指標は、プロバイダーに対して測定値をより頻繁かつ一貫して記録するよう促しています。併存疾患の負担(糖尿病、肥満、CKD)の増加も、患者コホート全体でのモニタリングの強度を高めています。
- 例えば、Higiは、6,100万人以上がHigiステーションを利用して3億7,200万回以上の生体検査を完了したと報告しており、企業主導の地域スクリーニングインフラが達成できる測定可能な規模を反映しています。
家庭でのモニタリングと自己測定行動の成長
消費者が臨床訪問以外での利便性と定期的な追跡を求める中、家庭でのモニタリングの採用が増加しています。医療提供者は、白衣高血圧の影響を減らし、診察間の長期的な可視性を向上させるために、自己測定をますます奨励しています。家庭での使用はまた、読み取りの取得を簡素化し、ユーザーのエラーを減らす自動化されたデバイスの需要を増加させます。この要因は、より広範な小売浸透とより高いユニットボリュームをサポートします。より多くの患者が、薬物調整とライフスタイル管理の決定をサポートするために、構造化された家庭での血圧ログを採用しています。カフの快適さと使いやすさを向上させるデバイスデザインは、繰り返しの測定と長期的な遵守をさらに促進します。
- 例えば、OMRONの10シリーズ上腕モニターは、2人のユーザーのために200回の読み取りを保存し、10分以内に行われた最大3回の読み取りを平均化し、15秒、30秒、60秒、または2分のTruRead測定間隔を提供し、家庭のユーザーにより構造化されたモニタリングワークフローを提供します。
デジタルヘルスプログラムとリモートモニタリングの統合
リモートモニタリングプログラムは、読み取りを保存し、ケアチームとデータを最小限の摩擦で共有できるデバイスの需要を増加させています。デバイスの接続性は、長期的なダッシュボード、しきい値アラート、遵守追跡を可能にし、ケア管理を改善できます。この変化は、メーカーがアプリエコシステムとより広範なデジタルプラットフォームとの互換性を拡大することを奨励します。結果として生じる需要は、統合と継続的な関与のために設計されたデバイスを好みます。支払者と医療システムも、避けられるER訪問と合併症を減らすために、高血圧のRPMプログラムを拡大しています。その結果、EHRやケア管理プラットフォームとの相互運用性が、より決定的な購入基準になりつつあります。
制度的な標準化と精度主導の調達
病院や大規模な提供者ネットワークは、サイト間の測定の変動を減らすために、一貫したデバイスとワークフローを優先しています。精度の検証、カフの快適さ、耐久性、サービスサポートが購入決定に影響を与えます。標準化はまた、トレーニングの効率をサポートし、運用の変動を減らします。これらのニーズは、確立されたブランドと安定した供給モデルの需要を支えています。施設はますます、ダウンタイムを減らすために、キャリブレーションサポート、マルチカフサイズ、堅牢なサービスSLAを提供するベンダーを好みます。部門間の標準化はまた、プロトコルの遵守を改善し、高い離職率の環境でのスタッフのオンボーディングを簡素化します。
血圧モニタリングデバイス市場の課題
価格圧力は、コストに敏感な市場の買い手が手頃な価格のデバイスと基本的な機能を優先するため、主要な制約として残っています。低価格競争はマージンを圧縮し、エントリーセグメントでの機能アップグレードのペースを制限する可能性があります。フォームファクターやブランド間の精度認識の違いは、ユーザーが読み取りに自信を持てない場合、採用を遅らせる可能性があります。入札主導の購入は、特に基本的なデジタルカフと手動デバイスにおいて、商品化を強化する可能性があります。一部の市場での偽造品や低品質の輸入品は、信頼をさらに侵食し、ブランドの差別化を弱める可能性があります。
データプライバシーの期待と相互運用性の要求は、臨床プログラムにおける接続デバイスの採用を複雑にする可能性があります。アプリや医療システム間のプラットフォームの断片化は、シームレスなデータ交換を制限するかもしれません。これらの障壁は、統合サポート、ユーザーオンボーディング、長期的なソフトウェアメンテナンスの重要性を高めます。データ処理、同意、保存に関するコンプライアンス要件は、特に複数のサイトを持つプロバイダーにとって、展開に時間とコストを追加します。統合が不十分だと、手動でのレビューや重複した文書化が必要な場合、医療従事者の負担が増える可能性もあります。
- 例えば、ValidicはそのヘルスIoTプラットフォームが570以上の接続デバイスをサポートし、年間150億以上のデータトランザクションを処理し、Epic ShowroomとOracle Health Millenniumで標準統合として利用可能であると報告しており、プロバイダー間で安全で相互運用可能なリモートモニタリングワークフローをサポートするために必要なインフラの規模を示しています。
血圧モニタリングデバイス市場のトレンドと機会
接続モニタリングは、医療提供モデルが縦断的な追跡と訪問間の関与を強調するにつれて、より一般的になっています。メーカーは、より簡単なペアリング、より良いユーザーインターフェース、改善されたデータビジュアライゼーションを優先して、遵守と保持を強化しています。このトレンドは、ハードウェアを超えたソフトウェアとサービスによる差別化をサポートします。ベンダーは、エンゲージメントと成果を改善するために、デバイスをコーチング、リマインダー、クラウドダッシュボードと組み合わせることが増えています。テレヘルスおよびRPMプロバイダーとのパートナーシップも、接続モニターの流通経路を拡大しています。
- 例えば、OMRON Healthcareの2025年のDoctor Anywhereとの統合により、3つの接続モニターモデルHEM-7600T、HEM-7361T、およびHEM-6232Tからの健康記録の共有が可能になり、東南アジアのユーザーベースが200万人を超えるテレヘルスプラットフォームに組み込まれ、接続デバイスエコシステムがデバイス自体を超えてリモートモニタリングの範囲を拡大できることを強調しています。
調達の機会は、認識、アクセス、および地域の製造が手頃な価格と可用性を改善するにつれて、新興市場で拡大しています。公衆衛生イニシアチブと民間小売流通の成長は、消費者の採用を広げることができます。この環境は、信頼性のある精度とスケーラブルなチャネルおよび地域サポートを組み合わせたブランドの成長をサポートします。都市化と拡大する薬局チェーンは、多くの国で家庭用モニターのラストマイルの可用性を改善しています。地域の組立と調達も、コストの障壁を減らし、大量プログラムの供給の回復力を改善することができます。
地域別インサイト
北米
北米は2025年に血圧モニタリングデバイス市場を34.90%のシェアでリードし、強力な診断率、定期的なモニタリング文化、臨床および小売チャネル全体での広範なアクセスによって支えられています。プロバイダーの採用は、慢性疾患管理プログラムと信頼性のある機関フリートの需要によって強化されています。家庭でのモニタリングの成長は、自己測定と継続的な健康追跡を好む消費者の好みによってサポートされています。
ヨーロッパ
ヨーロッパは2025年に29.70%のシェアを占め、確立されたプライマリケア経路と標準化されたスクリーニング慣行によって推進されています。この地域は、広範な臨床採用、安定した交換サイクル、定期的なモニタリングのための自動化デバイスの強力な浸透から利益を得ています。需要はまた、高齢化する人口統計と心血管リスク管理への持続的な焦点を反映しています。
アジア太平洋
アジア太平洋地域は2025年に24.10%のシェアを占め、大規模な患者人口、医療アクセスの改善、在宅モニタリングの普及に支えられています。拡大は高血圧管理の認識向上と自動化デバイスの小売可用性の増加によって強化されています。価格の手頃さと流通の広さを最適化するメーカーは、この地域で良好な業績を上げる傾向にあります。
ラテンアメリカ
ラテンアメリカは2025年に6.60%のシェアを持ち、慢性疾患の負担増加と在宅モニタリングの徐々な拡大に支えられた需要があります。採用は価格感度とチャネルアクセスに影響され、薬局や小売ネットワークが主要な役割を果たしています。公衆衛生スクリーニングプログラムは、時間とともに機関購入を強化することができます。
中東・アフリカ
中東・アフリカは2025年に4.70%のシェアを占め、国ごとのアクセスレベルの混在と診断カバレッジの不均一を反映しています。需要は特定市場での病院インフラの拡大と都市部での消費者可用性の増加によって支えられています。手頃なデバイスオプションとサービスサポートは重要な購入要因として残っています。
競争環境
血圧モニタリングデバイス市場の競争は、製品の精度検証、カフの快適さ、デバイスの耐久性、臨床および在宅環境での使いやすさによって形作られています。ブランドは、マルチユーザーサポート、メモリ容量、アドヒアランスを向上させるデジタル体験などの機能セットを通じて差別化しています。病院、薬局、消費者チャネル全体の流通力もシェア獲得において大きな役割を果たします。
オムロンヘルスケアは、家庭用自動モニターと臨床志向のソリューションを網羅する広範な血圧ポートフォリオを通じてリーダーシップを維持しています。オムロンヘルスケアは、精度を重視したポジショニング、広範な小売可用性、繰り返し使用と縦断的追跡をサポートするエコシステム開発に焦点を当てています。オムロンヘルスケアはまた、家庭モニタリングと慢性疾患管理ルーチンへの転換をサポートする強力なブランド認知から利益を得ています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含む:
- オムロンヘルスケア
- Koninklijke Philips N.V. (Philips Healthcare)
- GE HealthCare (General Electric Company)
- A&D Company, Limited (A&D Medical)
- American Diagnostic Corporation (ADC)
- Spacelabs Healthcare
- Rossmax International Ltd.
- Microlife AG
- Withings
- Welch Allyn
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年1月、Withingsは、交換可能なカフ、大型のデバイスディスプレイ、Wi-Fi接続、最大8つのユーザープロファイルをサポートする旅行サイズの家庭用血圧計「BPM Vision」を発表しました。同じアップデートで、同社はこのデバイスが2025年4月に米国で発売予定であり、FDAの承認を条件としていると述べました。
- 2025年1月、Myant Corp.は、遠隔血圧モニタリング、心血管リスクの低減、慢性疾患管理に焦点を当てたデジタルヘルス企業mmHg Inc.の買収を発表しました。同社は、この取引によりMyantの米国での足跡が拡大し、遠隔心血管モニタリングにおける地位が強化されると述べました。
- 2025年6月、Babyscriptsは、産科ケアのための遠隔血圧モニタリングプログラムを強化するためにWithings Health Solutionsと提携しました。この提携の下で、Babyscriptsのメンバーは、家庭での血圧追跡と症状収集を直接モニター上でサポートするWithingsのFDA承認済みBPM Pro 2デバイスにアクセスできるようになりました。
- 2025年6月、Sky Labsは、ミラノで開催された2025年欧州高血圧学会で、世界初のリングタイプのカフレス血圧計を発表しました。同社はまた、消費者向けバージョン「CART BP」を2025年9月に発売する予定であると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 2634.12百万 |
| 2032年の収益予測 | USD 4815.28百万 |
| 成長率(CAGR) | 9% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別見通し: 非スマート/従来型(血圧計/アネロイドBPモニター、自動/デジタル血圧モニター、携帯型血圧モニター);スマートタイプ デバイス形状別見通し: 上腕ベースのモニター;手首ベースのモニター;指ベースのモニター 接続性別見通し: 非接続;接続(Wi-Fiベース、Bluetoothベース) エンドユーザー別見通し: 病院;外来ケア設定;家庭医療/家庭用;その他のエンドユーザー |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | オムロンヘルスケア;コンインクライケ・フィリップスN.V.(フィリップスヘルスケア);GEヘルスケア(ゼネラル・エレクトリック・カンパニー);A&Dカンパニー・リミテッド(A&Dメディカル);アメリカン・ダイアグノスティック・コーポレーション(ADC);スペースラボヘルスケア;ロスマックス・インターナショナル・リミテッド;マイクロライフAG;Withings;ウェルチ・アリン |
| ページ数 | 332 |
セグメンテーション
製品タイプ別
- 非スマート/従来型 [血圧計/アネロイド血圧計、全自動/デジタル血圧計、携帯型血圧計]
- スマート型
デバイスの形状による分類
- 上腕式モニター
- 手首式モニター
- 指式モニター
接続性による分類
- 非接続型
- 接続型 [Wi-Fiベース、Bluetoothベース]
エンドユーザーによる分類
- 病院
- 外来ケア施設
- 在宅医療/家庭用
- その他のエンドユーザー
地域による分類
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の血圧モニタリングデバイス市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までの血圧モニタリングデバイス市場のCAGRはどのくらいですか?2024年と2032年は?
2025年の血圧モニタリングデバイス市場で最大のセグメントは何ですか?
血圧モニタリングデバイス市場の成長を促進している要因は何ですか?
血圧モニタリングデバイス市場でリーダーとなっている企業はどれですか?
2025年に血圧モニタリングデバイス市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 血圧モニタリング装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の血圧モニタリング装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2634.12 million → 2032: USD 4815.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 血圧モニタリング装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 血圧モニタリング装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における血圧モニタリング装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 血圧モニタリング装置市場市場の成長要因
- 3.3 血圧モニタリング装置市場市場の抑制要因および課題
- 3.4 血圧モニタリング装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 血圧モニタリング装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 血圧モニタリング装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、血圧モニタリング装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 血圧モニタリング装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 血圧モニタリング装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は血圧モニタリング装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 血圧モニタリング装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 血圧モニタリング装置市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 血圧モニタリング装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 血圧モニタリング装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新血圧モニタリング装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の血圧モニタリング装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の血圧モニタリング装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の血圧モニタリング装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の血圧モニタリング装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの血圧モニタリング装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の血圧モニタリング装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの血圧モニタリング装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 血圧モニタリング装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
