
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| 血糖モニタリングデバイス市場規模 2024 | 16202.5百万米ドル |
| 血糖モニタリングデバイス市場、CAGR | 10.8% |
| 血糖モニタリングデバイス市場規模 2032 | 36804.43百万米ドル |
市場概要:
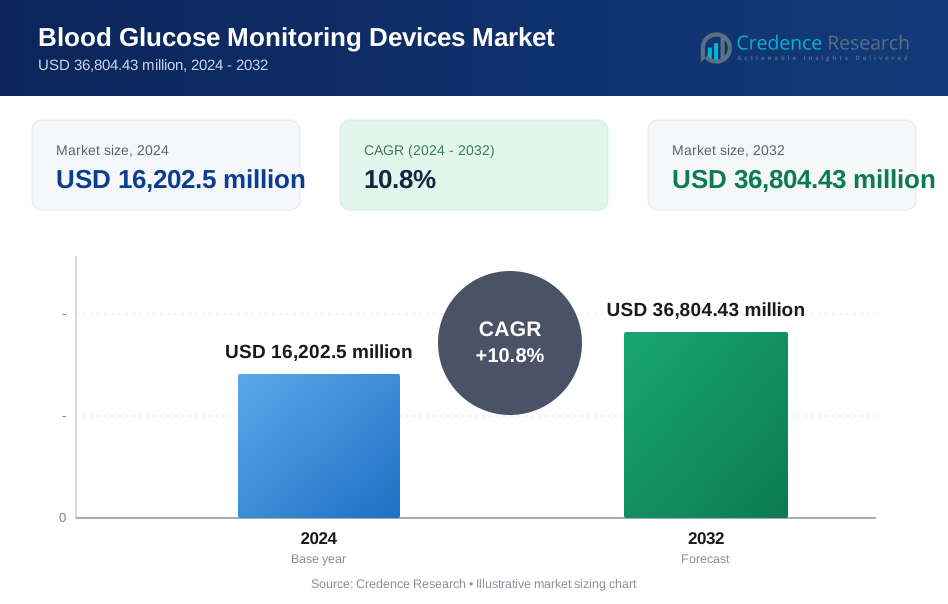
血糖モニタリングデバイス市場は、2024年の16202.5百万米ドルから2032年には推定36804.43百万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)10.8%を記録する見込みです。
成長は、1型および2型を含む糖尿病の世界的な増加によって促進されています。座りがちな生活、悪い食事、肥満は病気の発生率を増加させ続けています。正確で効率的な血糖モニタリングソリューションの需要が拡大しています。市場は、リアルタイムデータを提供する継続的な血糖モニタリングシステムを含む強力な技術進歩を反映しています。非侵襲的モニタリングの進歩とスマートフォンアプリケーションとの統合により、使いやすさが向上しています。健康意識の向上、ケアへのアクセスの改善、家庭診断の拡大が採用を支援しています。高度なモニタリングデバイスのより広範な使用は、病気の管理と生活の質の向上をサポートします。
北米は血糖モニタリングデバイス市場で最大のシェアを占めています。高い糖尿病の有病率、先進的な医療インフラ、医療技術への強力な投資が地域の成長を支えています。米国とカナダにおける主要企業の存在と支援的な償還政策が市場の地位を強化しています。ヨーロッパは、医療費の増加、高齢化人口、糖尿病ケアに焦点を当てた政府の取り組みに支えられて続きます。アジア太平洋地域は、予測期間中に最速の成長を記録すると予想されており、中国とインドでの患者数の増加が主導しています。ケアへのアクセスの改善、収入の増加、公衆衛生の取り組みが拡大を支えています。ラテンアメリカと中東・アフリカは、インフラの改善と糖尿病管理への投資の増加に支えられて、適度な成長を示すと予測されています。
市場の洞察:
- 血糖値モニタリングデバイス市場は、2024年の162億250万米ドルから2032年には368億4430万米ドルに成長すると予測されており、年平均成長率は10.8%です。
- 糖尿病、特に2型糖尿病の増加が、世界的に血糖値モニタリングソリューションの需要を押し上げています。
- 持続血糖モニタリング(CGM)システムや非侵襲的デバイスなどの技術革新が、糖尿病管理を革新しています。
- 患者のエンパワーメントと家庭での診断に対する関心の高まりが、血糖値モニタリングデバイスの採用を増加させています。
- 北米は市場をリードしており、糖尿病の高い発生率と先進的な医療インフラにより、世界シェアの約40%を占めています。
- ヨーロッパは30%の市場シェアで続き、高齢化社会と糖尿病ケアを促進する強力な政府の取り組みに支えられています。
- アジア太平洋地域は最も成長が速く、糖尿病に対する意識の高まり、医療アクセスの向上、可処分所得の増加により、今後大幅な成長が見込まれています。
市場の推進要因:
糖尿病の増加
血糖値モニタリングデバイス市場の主な推進要因の一つは、特に2型糖尿病の世界的な増加です。肥満率の上昇、座りがちな生活様式、不健康な食習慣が糖尿病の発生率を高め、血糖値モニタリングソリューションの需要を高めています。世界保健機関(WHO)によると、2045年までに世界の糖尿病人口は7億人に達すると予測されています。この広範な健康問題は、病気を管理し合併症を防ぐために、正確で効率的な血糖値モニタリングデバイスの必要性を高めています。糖尿病と診断される人が増えるにつれ、家庭でのモニタリングソリューションや持続血糖モニタリング(CGM)システムのような先進技術の需要が高まり、市場がさらに拡大しています。
モニタリングデバイスの技術革新
血糖値モニタリングデバイスの技術革新は、市場の成長を大きく促進しています。持続血糖モニタリングシステム、非侵襲的グルコースメーター、スマートフォン統合デバイスなどの進歩が、糖尿病管理を変革しています。例えば、アボットのFreeStyle Libre 2システムは、リアルタイムの血糖値を提供し、頻繁な指先検査の必要性を減少させます。これらの技術はリアルタイムの血糖値モニタリングを可能にし、頻繁な指先検査の必要性を減少させ、患者や医療提供者により正確なデータを提供します。特に非侵襲的デバイスは、従来の血糖値モニタリング方法に対する痛みのない代替手段を提供することで、ユーザー体験を向上させ、関心を集めています。これらの技術革新は、糖尿病管理をより効率的、アクセスしやすく、便利にしており、特に常時モニタリングが必要な個人にとって重要です。血糖値モニターとモバイルアプリの統合も、治療計画の遵守を改善し、個別の洞察を提供することで、市場の成長に寄与しています。
医療意識の向上と患者のエンパワーメント
血糖値モニタリングデバイス市場のもう一つの重要な推進要因は、糖尿病管理と患者のエンパワーメントに関する意識の高まりです。糖尿病に関連するリスクや合併症についての認識が高まるにつれ、患者は自分の状態を積極的に管理するようになり、血糖値モニタリングデバイスの採用が増加しています。例えば、BeatOは独自のIoTハードウェアとアプリエコシステムを組み合わせて、人々が自分の状態を管理するのを支援しています。BeatOのAIトリアージシステム、HealthNeuronは、パーソナライズされた促しを通じて実用的な洞察とリアルタイムの介入を提供し、ユーザーを健康コーチや医師とつなげます。糖尿病管理に関する情報が増えるにつれ、患者はリアルタイムデータを提供し、健康管理を強化する先進的で使いやすいデバイスを求めています。さらに、医療提供者は、患者が医療訪問の間に自分の状態をより良く管理できるように、家庭でのモニタリングソリューションをますます推奨しています。患者中心のケアへの移行は、個人が血糖値のモニタリングに積極的に関与することを可能にし、血糖値モニタリングデバイスの需要をさらに促進しています。
糖尿病ケアに対する政府の取り組みと支援
世界中の政府は、糖尿病の負担が増大していることを認識し、糖尿病ケアを改善するための政策や取り組みを実施しています。これには、公衆衛生キャンペーンの資金提供、国の糖尿病管理プログラム、糖尿病関連の治療や技術に対する補償の増加が含まれます。例えば、アメリカのメディケアプログラムは、インスリンを使用する受給者に対してFreeStyle Libre 2のような持続血糖モニタリングシステムへのアクセスを拡大しました。政府はまた、患者の結果を改善し、糖尿病の長期的な経済的影響を軽減するために、革新的な医療技術の採用を奨励しています。北米やヨーロッパなどの地域では、政府の支援が糖尿病患者や医療提供者に対するグルコースモニタリングデバイスへのアクセスを促進しています。医療システムがより良い糖尿病管理ツールに投資するにつれ、先進的なグルコースモニタリングデバイスの需要は引き続き増加し、市場の成長をさらに促進しています。
市場動向:
持続血糖モニタリング(CGM)システムの人気の高まり
血糖値モニタリングデバイス市場における重要なトレンドは、持続血糖モニタリング(CGM)システムの採用が増加していることです。これらのデバイスはリアルタイムの血糖値を提供し、従来の指先採血テストと比較してより一貫したモニタリングを提供します。CGMは、血糖値をより効果的に管理する必要がある1型および2型糖尿病患者の間でますます人気が高まっています。例えば、DexcomのG6 CGMシステムは、5分ごとにリアルタイムの血糖データを提供し、高血糖または低血糖をユーザーに警告します。これらのシステムは、血糖値の追跡の精度を向上させるだけでなく、即時のフィードバックを提供することで低血糖症や高血糖症のリスクを軽減し、患者が治療計画をタイムリーに調整できるようにします。CGM技術が進化し続ける中、糖尿病管理をさらに革新し、利便性と優れたモニタリング能力のためにこれらのデバイスを選択する患者が増えると予想されています。
モバイルヘルスアプリケーションとの統合
血糖値モニタリングデバイスとモバイルヘルスアプリケーションの統合は、市場を形成するもう一つの顕著なトレンドです。このトレンドは、医療におけるスマートフォンやウェアラブルデバイスの使用の増加によって推進されています。多くの現代的な血糖値モニターは、モバイルアプリと同期し、ユーザーがリアルタイムで血糖値を追跡し、このデータを医療提供者と共有できるようにしています。例えば、アボットのFreeStyle LibreLinkアプリは、ユーザーがスマートフォンでFreeStyle Libreセンサーをスキャンして、リアルタイムの血糖値とトレンドを得ることができます。これらのアプリは、トレンド分析、テストのリマインダー、カスタマイズされた推奨事項などの追加機能を提供することがよくあります。このより接続された医療エコシステムへのシフトは、患者の関与と治療計画への順守を改善しています。患者が自分の状態をより簡単に監視できるようにすることで、モバイル対応の血糖値モニターは、より良い長期的な健康結果とより効果的な病気管理に貢献しています。
非侵襲的血糖値モニタリング技術の台頭
非侵襲的血糖値モニタリング技術は、従来の指先採血法に代わる無痛の選択肢を提供したいという願望によって推進され、市場のトレンドとして注目を集めています。いくつかの企業が、血液サンプルを必要としない血糖値モニターの開発に注力しており、赤外分光法、電磁感知、汗分析などの技術を使用しています。例えば、DiaMonTech GmbHは、赤外線を使用して皮膚を通して血糖値を測定する非侵襲的な血糖値モニタリングデバイスを開発しました。従来のテスト方法に伴う不快感を排除する可能性があるため、これらのデバイスは特に頻繁に血糖値を監視する必要がある患者にとって非常に魅力的です。非侵襲的技術が精度と信頼性を向上させ続けるにつれて、それらの採用が増加し、これらの革新的なソリューションの市場が拡大することが期待されています。規制承認やデバイスのキャリブレーションなどの課題は残っていますが、これらの技術の進歩は、よりアクセスしやすくユーザーフレンドリーな血糖値モニタリングオプションへの道を開いています。
スマートデバイスとウェアラブルデバイスの市場拡大
血糖値モニタリングデバイス市場におけるもう一つの重要なトレンドは、糖尿病管理のために設計されたスマートデバイスとウェアラブルデバイスの人気の高まりです。これらのデバイスは、センサーやデータ分析と統合されていることが多く、血糖値を継続的に監視しながら、糖尿病をより目立たず便利に管理する方法を提供します。血糖値モニタリング機能を統合したスマートウォッチやフィットネストラッカーなどのウェアラブルデバイスは、多くの糖尿病患者の日常生活の一部となっています。例えば、Apple Watch Series 7は、Dexcom G6 CGMとペアリングすることで、ユーザーが時計上で直接血糖値を確認することができます。侵襲的なテストを必要とせず、一日中シームレスに血糖値を追跡できる能力は、患者の体験を向上させ、個人が健康管理により積極的に関与することを可能にしています。ウェアラブル技術が進化し続ける中、血糖値モニタリングソリューションとの統合はさらに進むと予想されており、市場拡大のさらなる機会を提供しています。
市場の課題分析:
高度なモニタリングデバイスの高コスト
血糖値モニタリングデバイス市場における主な制約の1つは、高度なモニタリング技術に関連する高コストです。持続血糖モニタリング(CGM)システムや非侵襲的血糖計は、精度やリアルタイム追跡の面で多くの利点を提供しますが、特に発展途上市場において多くの患者にとって非常に高価です。これらのデバイスの初期費用に加え、センサー、バッテリー、メンテナンスなどの継続的なコストが、広範な採用への大きな障壁となっています。特定の地域では保険が一部の費用を補うことができますが、多くの個人にとって高い自己負担費用が課題となっています。これらの高度なデバイスに関連する経済的負担は、特にコストに敏感な人口においてアクセスを制限し、全体的な市場成長を妨げています。
規制およびコンプライアンスの障壁
血糖値モニタリングデバイス市場は、厳しい規制要件と承認プロセスに関連する課題に直面しています。多くの国では、デバイスがFDAやEMAなどの規制機関によって設定された基準を満たすために、広範な臨床試験とテストを受ける必要があります。このプロセスは特に非侵襲的血糖モニタリングデバイスのような新技術にとって、長期的かつ高価になることがあります。規制承認の遅延や拒否は、革新的な製品の市場参入を遅らせ、製造業者のコストを増加させる可能性があります。企業はまた、変化する規制に対する継続的なコンプライアンスを確保する必要があり、新しいデバイスの開発と商業化をさらに複雑にします。これらの障壁は、既存のプレーヤーと新規参入者の両方にとって、スペースでの革新を求める際の課題となります。
技術的制限と精度の懸念
血糖モニタリング技術の進歩にもかかわらず、一部のデバイスは精度と信頼性に関連する課題に直面しています。持続血糖モニタリングシステムはリアルタイムデータを提供しますが、特に血糖値が急激に変化する状況では、従来の指先採血法ほど正確でない場合があります。非侵襲的血糖モニタリング技術は有望ですが、すべての患者に対して従来のテスト方法を置き換えるために必要な精度にはまだ達していません。これらの技術的制限は患者の信頼と受容に影響を与え、新しいデバイスの採用を遅らせる可能性があります。製造業者は、これらのデバイスの精度と信頼性を向上させ、広範な使用に必要な臨床基準を満たすことを確保するという課題に直面し続けています。
新興市場での採用の制限
もう1つの重要な課題は、新興市場における血糖値モニタリングデバイスの採用の制限であり、医療インフラと手頃な価格が障害となっています。ラテンアメリカ、中東、アジア太平洋の一部などの地域では、高度なデバイスの高コストと限られた医療保険のカバレッジが、これらの製品のアクセスを減少させています。さらに、一部の地域では糖尿病管理に関する認識と教育の欠如が、採用率を低下させています。これらの地域では糖尿病の発生率が上昇していますが、血糖値モニタリングデバイスの市場は未開拓のままです。これらの障壁に対処するには、コストを下げ、流通ネットワークを改善し、患者教育を増やして、これらのサービスが行き届いていない市場での血糖モニタリングソリューションの採用を促進する努力が必要です。
市場機会:
血糖値モニタリングデバイス市場における重要な機会は、新興市場、特にアジア太平洋、ラテンアメリカ、中東・アフリカなどの地域からの需要の増加にあります。これらの地域では、都市化、食生活の変化、高齢化などの要因によって糖尿病の有病率が増加しており、血糖値モニタリングソリューションの大きなニーズが生まれています。これらの市場はコストや医療インフラに関連する課題に直面していますが、医療アクセスの改善や糖尿病の認識向上へのトレンドが高まっています。政府や民間セクターが医療インフラや糖尿病対策の取り組みに投資する中、市場拡大の可能性が大いにあります。これらの地域のニーズに合わせた手頃でアクセスしやすい血糖値モニタリングデバイスを提供することは、メーカーにとって大きな成長機会となります。
血糖値モニタリングデバイス市場におけるもう一つの重要な機会は、技術の継続的な進歩にあります。これにより、血糖値モニタリングがより正確で便利、かつユーザーフレンドリーになっています。非侵襲的な血糖値モニターや、血糖値モニタリング機能を統合したスマートウォッチなどのウェアラブルデバイスの開発は、市場を拡大する準備が整っています。これらの革新は、特に頻繁な検査を必要とする患者の間で、より快適で効率的なモニタリングソリューションへの需要の高まりに応えています。さらに、患者が自身の健康管理に対してより自信を持つようになるにつれ、リアルタイムデータや洞察を提供するアプリと同期する血糖値計のような、個別化された統合ソリューションへの需要が増加しています。これらの患者中心の技術の開発と強化に焦点を当てるメーカーは、市場のより大きなシェアを獲得するための重要な機会を持っています。
市場セグメンテーション分析:
血糖値モニタリングデバイス市場は、製品タイプとエンドユースによってセグメント化されており、それぞれ異なる患者のニーズや医療環境に対応しています。
製品別では、市場は自己モニタリングデバイスと持続血糖モニタリング(CGM)デバイスに分かれています。自己モニタリングデバイスには、血糖値計、テストストリップ、ランセットが含まれ、糖尿病患者が日常的に血糖値をモニタリングするために広く使用されています。これらのデバイスは、在宅ケア環境で一般的に使用されており、患者にとってアクセスしやすく手頃な方法で状態を管理する手段を提供します。一方、持続血糖モニタリングデバイスには、センサー、送信機&受信機、インスリンポンプが含まれます。これらの高度なデバイスは、血糖値をリアルタイムで持続的にモニタリングし、特に1型糖尿病患者や集中的なインスリン療法を必要とする人々にとって、より正確な管理を可能にします。CGMシステムの採用が増加しているのは、より正確でリアルタイムな血糖値モニタリングソリューションへの需要の高まりによるものです。
エンドユース別では、市場は病院、在宅ケア、診断センターに分かれています。病院や診断センターは、特に重篤な状態で頻繁なモニタリングを必要とする患者のために、先進的な血糖値モニタリングデバイスの主要なユーザーです。在宅ケアセグメントは、在宅での糖尿病管理ソリューションの需要の高まりによって、最大のエンドユースセグメントとなっています。在宅ケア環境での自己モニタリングデバイスの需要は、患者が最小限の医療介入で自身の状態を管理する力を持つようになるにつれ、増加しています。さらに、糖尿病の有病率の増加は、市場のすべてのセグメントでの成長を促進しています。
セグメンテーション:
製品別
- 自己監視デバイス
- 血糖値測定器
- テストストリップ
- ランセット
- 持続血糖モニタリングデバイス
- センサー
- 送信機&受信機
- インスリンポンプ
エンドユース別
- 病院
- 在宅ケア
- 診断センター
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東およびアフリカ
- 南アフリカ
- UAE
- サウジアラビア
地域分析:
世界の血糖値モニタリングデバイス市場は、糖尿病の蔓延、医療インフラ、技術の採用、規制基準などの要因によって、地域ごとに異なる成長傾向を示しています。各地域は、市場のダイナミクスに影響を与える独自の特徴を持っています。
北アメリカは、世界市場の約40%を占める最大の市場シェアを持っています。この地域の優位性は、特にアメリカ合衆国における糖尿病の高い蔓延率が主な要因です。さらに、確立された医療システム、強力な規制フレームワーク、高い医療支出が、持続血糖モニタリング(CGM)システムを含む先進的な血糖モニタリングデバイスの広範な採用に寄与しています。北アメリカの強力な研究開発環境はイノベーションを促進し、糖尿病管理を支援する政府の政策が市場の成長をさらに促進しています。人口の高齢化と糖尿病診断の増加に伴い、家庭用および臨床用の血糖モニタリングソリューションの需要は引き続き増加すると予想されます。
ヨーロッパは、世界市場の約30%を占め、続いています。ヨーロッパにおける血糖値モニタリングデバイスの需要は、高齢化人口、糖尿病の蔓延の増加、先進的なモニタリング技術の採用の増加によって推進されています。ヨーロッパ市場はまた、糖尿病ケアと管理を促進する医療政策によって支えられています。ドイツ、イギリス、フランスなどの国々は、市場規模の面で地域をリードしており、デジタルヘルスソリューションと糖尿病管理プログラムへの投資が増加しています。さらに、患者の安全性と品質管理を重視するヨーロッパの規制基準は、高性能な血糖モニタリングデバイスの採用を促し、市場の成長をさらに後押ししています。
アジア太平洋地域は最も成長が速い地域であり、世界市場の20%を占めています。中国、インド、日本などの国々で糖尿病の有病率が急速に増加し、医療インフラが拡大していることが、血糖値モニタリングデバイスの需要を促進しています。さらに、可処分所得の増加と中産階級の拡大により、これらの地域では高度な医療ソリューションがより利用しやすくなっています。糖尿病の認知度が高まり、技術の採用が進むにつれて、従来型および先進的なグルコースモニタリングシステムの需要は加速すると予想されています。非侵襲的なグルコースモニタリング技術やウェアラブルデバイスの革新は、この地域の市場拡大をさらに促進すると期待されています。
主要プレイヤーの分析:
- アボット
- アセンシア・ダイアベティスケア・ホールディングスAG
- デクスコム, Inc.
- F. ホフマン・ラ・ロシュ社
- グライセンス・インコーポレイテッド
- インシュレット・コーポレーション
- メドトロニックplc
- ノボ ノルディスク
- サノフィ
- サーモフィッシャーサイエンティフィック(パセオン)
- イプソメッド・ホールディングス
競争分析:
血糖値モニタリングデバイス市場は非常に競争が激しく、いくつかの主要プレイヤーが世界の市場を支配しています。アボット・ラボラトリーズ、メドトロニック、ロシュ・ダイアグノスティクス、デクスコム、ジョンソン・エンド・ジョンソンなどの大手企業は、持続血糖モニタリング(CGM)システムや従来の血糖値計を含む幅広いグルコースモニタリングソリューションを提供しており、強力なブランド認知、広範な流通ネットワーク、強力な研究開発(R&D)能力を活かして、糖尿病患者の進化するニーズに応える革新的なソリューションを導入しています。これらの業界の巨人に加えて、非侵襲的なグルコースモニターやウェアラブルデバイスなどの専門的なソリューションを提供する中小企業やスタートアップが市場に参入しています。競争環境はまた、技術的な提供を拡大し、市場での地位を強化するために、戦略的なパートナーシップ、買収、協力によっても形作られています。グルコースモニタリング技術と患者中心のソリューションにおける革新は、このダイナミックな市場における重要な差別化要因であり続けています。
最近の展開:
- 2025年10月、OSRホールディングスは、非侵襲的な血糖値モニタリング技術の開発者であるWoori IOを株式交換を通じて買収するための最終契約を締結したと発表しました。
- 2024年9月、SenseonicsとAscensia Diabetes Careは、365日間の埋め込み型CGMであるEversense 365の米国FDA承認を発表し、2024年第4四半期に米国での発売が予定されています。
- 2024年7月、Rocheは、AI対応の予測機能を備えたAccu-Chek SmartGuide CGMソリューションのCEマークを取得したと発表し、今後数ヶ月以内に選定されたヨーロッパ市場での発売を計画していると述べました。
- 2024年6月、Abbottは、ウェルネスユーザーとインスリンを使用していない2型糖尿病の成人を対象とした2つの市販CGMシステム—LingoとLibre Rio—の米国FDA承認を発表しました。
市場の集中度と特性:
血糖値モニタリングデバイス市場は中程度に集中しており、いくつかの主要企業が市場の大部分を占めています。Abbott Laboratories、Medtronic、Roche Diagnostics、Dexcom、Johnson & Johnsonなどの主要企業は、継続的血糖モニタリング(CGM)システム、従来のメーター、ウェアラブルデバイスを含む幅広い血糖値モニタリングソリューションを提供することで市場を支配しています。これらの企業は、確立されたブランド認知、広範な流通ネットワーク、強力な研究開発能力を活かして革新を進め、競争優位性を維持しています。これらのグローバルプレイヤーの支配にもかかわらず、市場は非侵襲的な血糖値モニタリングソリューションやスマートウェアラブルデバイスを専門とする中小企業やスタートアップからの競争が増加していることが特徴です。また、血糖値モニタリングの精度、快適性、利便性の向上に重点を置いた革新が進んでおり、確立された企業と新興企業の両方が市場で差別化を図る新たな機会を創出しています。
レポートのカバレッジ:
この調査レポートは、製品別およびエンドユース別に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 世界的に糖尿病の蔓延が増加しているため、市場は着実に成長すると予想されています。
- 持続血糖モニタリング(CGM)システムの技術的進歩が、さまざまな患者セグメントでの採用を促進します。
- 非侵襲的な血糖モニタリングデバイスは、より快適でユーザーフレンドリーな代替手段を提供するため、注目を集めると予想されます。
- 血糖モニタリング機能を統合したウェアラブルデバイスは、健康志向の消費者の間で引き続き人気を集めるでしょう。
- 個別化医療の台頭により、高度でカスタマイズ可能な血糖モニタリングソリューションの需要が高まります。
- 特にアジア太平洋地域やラテンアメリカの新興市場では、糖尿病率の上昇と医療インフラの改善により急速な成長を遂げるでしょう。
- 医療提供者は、患者の利便性と管理を向上させるために、家庭用血糖モニタリングソリューションをますます推進するでしょう。
- 血糖モニタリングデバイスと連携したモバイルヘルスアプリケーションは、患者の関与と治療計画の遵守をさらに強化します。
- 政府や規制機関は、有利な政策や償還プログラムを通じて血糖モニタリング技術の採用を促進する上で重要な役割を果たします。
- 予防医療への移行が進む中、糖尿病をより効果的に管理するための早期発見と持続的モニタリングデバイスの需要が高まります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
血糖値モニタリングデバイス市場の予測成長はどのくらいですか?
血糖値モニタリングデバイス市場の成長を促進している要因は何ですか?
どの地域が血糖値モニタリングデバイス市場をリードしていますか?
血糖値モニタリングデバイス市場はどのような課題に直面していますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 血糖値測定装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の血糖値測定装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 16,202.5 million → 2032: USD 36,804.43 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 血糖値測定装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 血糖値測定装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における血糖値測定装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 血糖値測定装置市場市場の成長要因
- 3.3 血糖値測定装置市場市場の抑制要因および課題
- 3.4 血糖値測定装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 血糖値測定装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 血糖値測定装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、血糖値測定装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 血糖値測定装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 血糖値測定装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は血糖値測定装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 血糖値測定装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 血糖値測定装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 血糖値測定装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 血糖値測定装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新血糖値測定装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の血糖値測定装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の血糖値測定装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の血糖値測定装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の血糖値測定装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの血糖値測定装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の血糖値測定装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの血糖値測定装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 血糖値測定装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
