
市場概要:
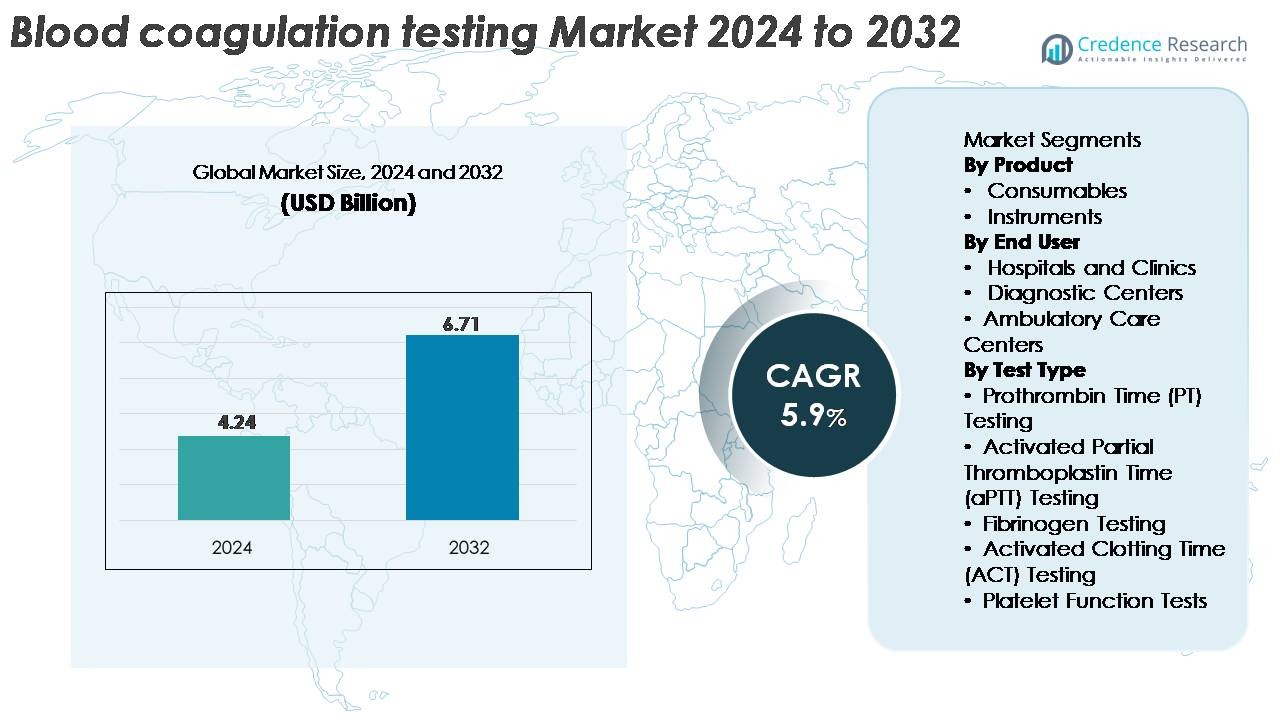
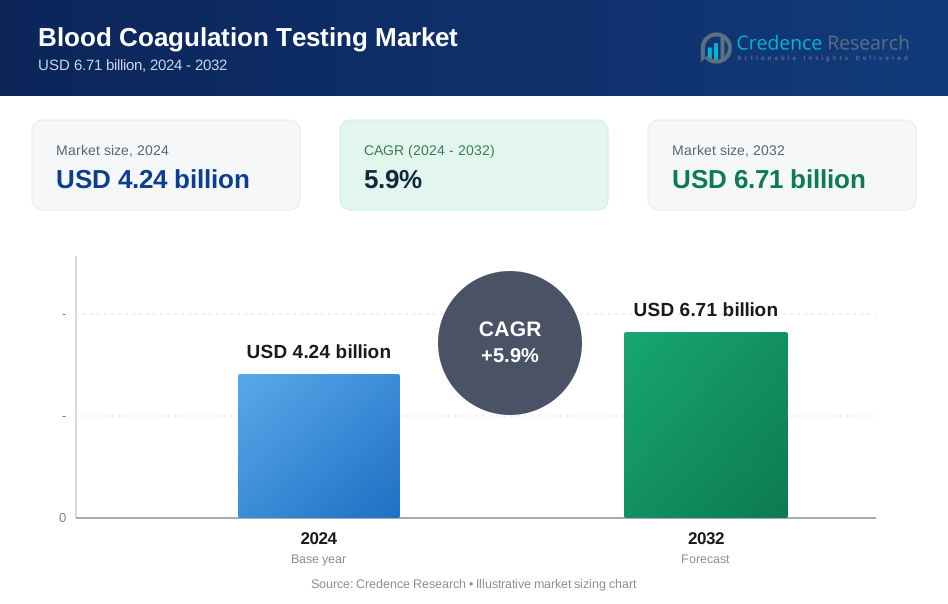
世界の血液凝固検査市場は2024年に424億米ドルと評価され、予測期間中に年平均成長率5.9%で拡大し、2032年には671億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年血液凝固検査市場規模 | 424億米ドル |
| 血液凝固検査市場、CAGR | 5.9% |
| 2032年血液凝固検査市場規模 | 671億米ドル |
血液凝固検査市場は、Bio-Rad Laboratories、Siemens Healthineers、Hemosure Inc.、Danaher Corporation、Grifols S.A.、Roche Diagnostics、Sysmex Corporation、Thermo Fisher Scientific、Abbott Laboratoriesといった確立された診断メーカーが支配しており、これらの企業は先進的なアナライザー、高精度の試薬、拡大するポイントオブケアソリューションを通じて競争しています。これらの企業は、自動化、デジタル接続、高スループットプラットフォームに継続的に投資し、グローバルな足跡を強化しています。北米は約38%のシェアで市場をリードしており、強力な病院ネットワークと自動化システムの迅速な採用に支えられています。次いでヨーロッパが約30%を占め、厳格な品質基準と確立された診断インフラにより推進されています。
市場の洞察:
- 世界の血液凝固検査市場は2024年に42.4億米ドルと評価され、2032年までに67.1億米ドルに達すると予測されており、予測期間中に年平均成長率5.9%で拡大しています。
- 心血管疾患の増加、手術件数の増加、抗凝固療法のモニタリングによって、PT、aPTT、フィブリノーゲン、血小板機能検査の診断需要が高まり、病院や診断センターでの市場拡大を加速させ続けています。
- 自動化、ポイントオブケアINRデバイス、統合されたデジタルワークフローへの技術シフトが現在の業界トレンドを形成しており、消耗品は再発する検査要件のために支配的な製品シェアを保持しています。
- 競争の激しさは依然として高く、ロシュ・ダイアグノスティクス、シーメンス・ヘルシニアーズ、シスメックス、アボットなどの主要プレーヤーが、高スループットアナライザー、品質管理の革新、グローバルな流通ネットワークに投資し、高額な機器コストや償還の変動性という制約に直面しています。
- 地域的には、北米が約38%のシェアでリードし、ヨーロッパが約30%で続き、アジア太平洋地域は約22%を占め、急成長している地域として、医療投資の増加と診断インフラの拡大に支えられています。
市場セグメンテーション分析:
製品別
消耗品は、PT、aPTT、フィブリノーゲン、ACTアッセイにおけるラボおよびポイントオブケアプラットフォームでの再発使用によって、血液凝固検査市場の支配的なシェアを保持しています。その高い交換頻度、拡大する検査量、即使用可能な試薬や品質管理キットの継続的な採用が強い需要を支えています。安定性が延長された試薬の配合やロット間の一貫性が向上した進歩がそのリーダーシップをさらにサポートしています。高スループット、統合されたキャリブレーション、リアルタイムデータ接続を備えた自動アナライザーが特に大規模なラボや集中診断施設で受け入れられることで、機器は安定した成長を遂げています。
- 例えば、ロシュのCoaguChek XS PTテストストリップは、25–55%のヘマトクリット補正範囲で製造され、室温で最大18ヶ月の試薬安定性を提供すると、ロシュの使用説明書(IFU)に記載されています。
エンドユーザー別
病院やクリニックは、患者数の多さ、日常的な凝固モニタリングの必要性、緊急、手術、集中治療の場での自動アナライザーの広範な採用により、最大のエンドユーザーセグメントを表しています。その支配力は、心血管疾患の増加、抗凝固療法のモニタリング、術中止血評価の増加によって強化されています。診断センターは、専門的な検査のアウトソーシングの増加とコスト効率の高いラボ運営により拡大を続けています。外来ケアセンターは、分散型施設がポイントオブケア凝固デバイスを統合して迅速な臨床意思決定をサポートし、患者のターンアラウンドタイムを短縮することで、採用が増加しています。
- 例えば、シーメンス・ヘルシニアーズのAtellica COAG 360アナライザーは、高度な病院ラボで使用され、1時間あたり約350の同時PT/aPTTテスト(または1時間あたり最大210の単一テスト)を最大スループットで提供し、1シフトで24のQCチェックを実行できる自動QCスケジューリングシステムを備えていると、内部製品情報および評価研究で述べられています。
テストタイプ別
プロトロンビン時間 (PT) テストは、ワルファリン療法のモニタリング、外因系異常の評価、術前凝固スクリーニングのサポートにおいて中心的な役割を果たし、テストタイプの中で最大のシェアを占めています。その支配力は、ラボとポイントオブケアの両方の設定で迅速かつ高精度なPTアッセイの需要の増加によって強化されています。aPTTテストも、ヘパリン療法のモニタリングや内因系の評価で強く利用されています。フィブリノゲン、ACT、および血小板機能テストは、集中治療、心血管手術、および出血障害の評価における専門的な診断要件に対応し、全体的な市場拡大に寄与しています。
主要な成長要因:
心血管および血液疾患の世界的な負担の増加
心血管疾患、静脈血栓塞栓症、心房細動、出血障害の発生率の増加は、血液凝固検査の需要を大幅に加速させています。病院や診断センターは、病気の診断、抗凝固療法の管理、術前リスク評価をサポートするために、PT、aPTT、フィブリノゲン、血小板機能テストを一貫して実施しています。高齢化が進む中、長期的な抗凝固モニタリングを必要とする患者数は拡大し続けており、特にワルファリンやヘパリン療法を受けている患者が増えています。臨床ガイドラインもまた、高リスクグループに対する定期的な凝固プロファイリングを強調しており、全体的なテスト頻度を強化しています。さらに、手術件数の増加、外傷症例、および癌関連の凝固障害が持続的な診断ニーズに寄与しています。凝固異常の早期発見に関する意識の高まりと、ラボ手続きに対する保険適用の改善が相まって、一次および三次医療システム全体での利用が拡大しています。
- 例えば、Rocheのcobas t 711アナライザーは、凝固ラボで広く使用されており、最大390テスト/時(PT/APTTアッセイの場合)のスループットを提供し、5ポジションラックで最大225サンプルの高いオンボードサンプル容量をサポートし、継続的なロード機能を備えています。
分散型設定におけるポイントオブケアテスト (POCT) の拡大
医療提供者が迅速な意思決定と患者のスループットの改善を優先する中、ポイントオブケア凝固デバイスの採用が加速しています。POCTシステムは、緊急部門、手術室、外来ケアセンターでの迅速な臨床介入を可能にする、即時のPT/INRおよびaPTT結果を提供します。これらのデバイスは、慢性抗凝固療法を受けている患者の遠隔モニタリングをサポートし、クリニック訪問を減少させ、治療の遵守を向上させます。携帯型アナライザー、カートリッジベースの試薬、ワイヤレス接続、ユーザーフレンドリーなインターフェースなどの技術的改善により、POCTは分散型およびリソースが限られた設定にとって魅力的です。価値に基づくケアモデルが拡大する中、臨床医はPOCTに依存してターンアラウンドタイムを短縮し、患者の結果を最適化しています。在宅ケアモニタリングも勢いを増しており、臨床医はPOCTの結果を電子カルテに直接統合する遠隔患者管理プラットフォームを採用しています。
- 例えば、ロシュのCoaguChek Pro IIは、10 µLの毛細血管血液サンプルを使用して約60秒でPT/INRの結果を提供し、ロシュのIFUに記載されているように最大2,000件の患者結果を保存します。
自動化および高スループットアナライザーにおける技術的進歩
自動血液凝固分析装置の進歩は、試験の精度、実験室の効率、およびワークフローの最適化を大幅に向上させます。現代のアナライザーは、高スループット処理、多チャンネル検出、自動試薬処理、インテリジェントな品質管理システムを組み込み、オペレーターへの依存を減らし、分析エラーを最小限に抑えます。実験室情報システムとの統合により、データの追跡可能性が向上し、臨床報告が迅速化されます。メーカーは、ルーチンおよび専門的な試験の両方をサポートする強化された光学検出器、機械的凝固検出アルゴリズム、および内蔵キャリブレーション技術を備えたシステムを引き続き導入しています。自動化は、大量の検体を扱い、一貫した再現可能な結果を必要とする大規模な病院や診断チェーンに特に価値があります。実験室が統合および集中化された試験モデルに移行するにつれて、運用コストを削減し、先進的なデジタル相互運用性を備えた高性能アナライザーの需要が高まり続けています。
主要なトレンドと機会:
個別化抗凝固管理と家庭ベースのモニタリングの成長
個別化医療は、臨床医が個々のリスク要因、薬物反応、および遺伝的マーカーに基づいて抗凝固療法をますます調整するにつれて、凝固試験に新たな機会を生み出しています。家庭ベースのPT/INRモニタリングシステムは、長期療法を受けている患者の継続的な評価を可能にし、悪影響や入院率を減少させます。モバイルアプリケーション、接続されたセンサー、およびデジタルヘルスプラットフォームの統合が進むことで、患者は結果を遠隔で送信し、リアルタイムでの投与量調整が可能になります。このトレンドは、患者の関与と長期的な遵守を重視する慢性疾患管理モデルもサポートします。デジタルヘルスエコシステムが拡大する中、メーカーはクラウド対応の分析と臨床医向けの自動アラートを備えた統合家庭ケア凝固ソリューションを開発する大きな機会を持っています。
- 例えば、Roche CoaguChek Vantusは、ビタミンK拮抗療法で安定している成人(22歳以上)が国際標準化比(INR)値を自己検査するための使いやすいハンドヘルドシステムです。
止血実験室におけるAI、データ統合、および自動化の採用の増加
人工知能と高度なデータ分析は、予測的品質管理、自動エラー検出、および試験パターンのアルゴリズム駆動の解釈を可能にすることで、凝固実験室をますます変革しています。AI対応のアナライザーは、試薬使用の予測、サンプルの優先順位付けの最適化、手動介入の削減により、ワークフローの効率を向上させます。凝固データと病院情報システムの統合により、敗血症誘発性凝固障害や術中出血リスクなどの重要なケアシナリオにおける臨床意思決定支援が強化されます。複数のアッセイを同時に実行できる自動化プラットフォームは、スタッフ不足や試験量の増加に直面している実験室をサポートします。これらの技術は、メーカーが精密止血管理をサポートするインテリジェントで相互接続された診断エコシステムにポートフォリオを拡大するための強力な機会を提供します。
- 例えば、「Siemens HealthineersのAtellica COAG 360は、自動品質管理(QC)スケジューリングを組み込み、洗練されたアルゴリズム駆動のクロットカーブの整合性チェックを使用して、異常な結果をリアルタイムで特定します。」
主要な課題:
高度な検査システムの高コストと運用の複雑さ
臨床的な価値にもかかわらず、高度な凝固分析装置と消耗品には、かなりの取得、維持、運用コストがかかります。リソースの少ない地域の小規模なラボや医療施設は、予算の制約や専門のオペレーターの必要性から、完全自動化プラットフォームの採用に課題を抱えています。頻繁な試薬の補充、校正の必要性、厳格な品質管理プロトコルが運用の複雑さを増します。さらに、高い資本支出が新世代システムの新興市場への浸透を制限しています。これらのコスト圧力は、施設が旧式の分析装置に依存したり、サンプルを外部のラボに送ったりする原因となり、結果として診断の遅延や非効率を引き起こすことがあります。
規制の厳格さと償還政策の変動性
血液凝固検査市場は、すべてのデバイス、試薬、分析プロセスに対する厳格な検証、標準化、コンプライアンスを義務付ける高度に規制された枠組みの中で運営されています。厳しい承認要件は製品の発売期間を延ばし、メーカーの開発コストを増加させます。地域ごとの償還構造の変動性は、特に新しい検査技術や家庭用モニタリングデバイスの採用を複雑にします。日常的なPT/INRモニタリングや専門的な血小板機能検査の不一致なカバレッジは、特定の市場での利用を抑制します。国間の規制の違いも、グローバルメーカーにとって課題となり、広範なローカリゼーション努力や文書、臨床証拠、ポストマーケット監視への追加投資を必要とします。
地域分析:
北アメリカ
北アメリカは、強力な医療インフラ、高い診断意識、自動分析装置の広範な採用に支えられ、血液凝固検査市場の最大のシェアを占め、約38%を占めています。この地域は、高い手術件数、広範な抗凝固モニタリングプログラム、外来患者間でのポイントオブケアINR検査の迅速な導入から恩恵を受けています。好意的な償還枠組みが、病院や専門診断ネットワーク全体でのPT、aPTT、血小板機能検査のルーチン化を促進しています。さらに、心血管疾患の有病率と高齢化人口が検査需要を支えています。継続的な技術アップグレードとデジタルラボシステムの統合が、この地域のリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、約30%のシェアを持つ第2の市場であり、強固な国民医療システム、確立されたラボネットワーク、地域全体での標準化された凝固検査プロトコルによって推進されています。特にドイツ、英国、フランス、イタリアでは、高スループット分析装置の採用が強く、集中診断ラボが大量の試料を管理しています。血栓性疾患の増加、高齢化人口の拡大、抗凝固療法の使用増加が市場の持続的成長に寄与しています。この地域の規制は、アッセイの精度、品質管理、ラボの自動化に重点を置いており、継続的な機器の近代化を促進しています。一次医療現場でのポイントオブケアINR検査の増加傾向が、市場拡大をさらに支えています。
アジア太平洋
アジア太平洋地域は、世界市場シェアの約22%を占め、ヘルスケア投資の増加、外科手術の増加、診断アクセスの改善により急速に拡大しています。中国、インド、日本、韓国が成長をリードし、病院は効率を高め、増加する患者負荷に対応するために自動化された凝固システムを採用しています。心血管疾患や糖尿病の有病率の増加により、定期的な凝固モニタリングの必要性が高まっています。政府支援の医療改革と民間診断チェーンの拡大が検査量を強化しています。手頃な価格の試薬と中価格帯の分析装置の需要も、新興市場での採用を促進しており、遠隔地でのポイントオブケアテストが勢いを増しています。
ラテンアメリカ
ラテンアメリカは、拡大する医療インフラ、慢性疾患の負担増加、抗凝固療法の使用増加により、世界市場の約6%を占めています。ブラジル、メキシコ、アルゼンチン、コロンビアは、半自動および全自動凝固分析装置を通じて診断能力を近代化している主要市場です。限られた償還枠組みと予算制約がプレミアムシステムの採用を遅らせていますが、民間セクターの診断ネットワークの成長が一貫した検査需要を促進しています。脳卒中、血栓症、心房細動に関する啓発プログラムが検査浸透を改善しています。この地域では、外来および緊急ケア環境でのPT/INRポイントオブケアデバイスの利用も増加しています。
中東・アフリカ
中東・アフリカ地域は約4%の市場シェアを持ち、医療の近代化イニシアチブの増加と臨床診断への投資の増加が特徴です。特にUAE、サウジアラビア、カタールが、三次病院や専門医療センターでの自動分析装置の強い需要を背景に採用をリードしています。心血管障害の症例増加と抗凝固薬の使用拡大が検査量の増加に寄与しています。アフリカでは、診断インフラが限られているため市場成長は遅いですが、民間ラボネットワークの改善がアクセスを向上させています。中東での医療観光の拡大と外科手術の増加がさらなる成長機会を支えています。
市場セグメンテーション:
製品別
- 消耗品
- 機器
エンドユーザー別
- 病院とクリニック
- 診断センター
- 外来ケアセンター
検査タイプ別
- プロトロンビン時間(PT)検査
- 活性化部分トロンボプラスチン時間(aPTT)検査
- フィブリノゲン検査
- 活性化凝固時間(ACT)検査
- 血小板機能検査
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
血液凝固検査市場の競争環境は、グローバルな診断リーダーと自動化、精度、ワークフローの最適化に焦点を当てた専門的な止血ソリューションプロバイダーの混合によって特徴付けられています。主要なプレーヤーは、アナライザーのスループット、試薬の安定性、デジタル統合能力を向上させるために、一貫して研究開発に投資しています。企業は、モジュラーアナライザー、カートリッジベースのPOCTシステム、高度な光学または機械的凝固検出技術を通じてポートフォリオを強化しています。病院との提携、新興市場への拡大、品質管理システムの更新を含む戦略的イニシアチブは、競争力のあるポジショニングを維持するのに役立ちます。ベンダーは、統合データ管理、LISプラットフォームとの接続性、規制基準への準拠をますます強調しています。さらに、ポイントオブケアPT/INRデバイスの需要の増加は、分散型および家庭ベースのモニタリング用の携帯型で使いやすいシステムを開発するメーカー間の競争を促進しています。診断ネットワークが統合されるにつれて、サービスの信頼性、試薬の供給、長期的なメンテナンス契約を巡る競争が激化しています。このダイナミックなエコシステムは、集中型および分散型の両方のテスト環境での継続的な革新と差別化された製品提供を促進します。
主要プレイヤー分析:
- バイオ・ラッド・ラボラトリーズ (米国)
- シーメンス・ヘルスケア (ドイツ)
- ヘモシュア社 (米国)
- ダナハー・コーポレーション (米国)
- グリフォルス S.A. (スペイン)
- ロシュ・ダイアグノスティックス (スイス)
- シスメックス株式会社 (日本)
- サーモフィッシャー・サイエンティフィック (米国)
- アボット・ラボラトリーズ (米国)
最近の動向:
- 2025年10月、血液凝固検査市場では、デジタル化の進展、持続可能性イニシアチブ、人工知能の検査プロセスへの統合といったトレンドが見られます。企業が技術力と市場到達力を強化するために協力する中で、戦略的提携の重要性が増しています。今後、競争の差別化は、従来の価格競争から、イノベーション、先進技術、信頼性の高いサプライチェーンに焦点を当てたものへと進化する可能性があります。この移行は、企業が市場での立ち位置を再定義し、適応力と先見的な戦略の重要性を強調することになるかもしれません。
- 2025年8月、ロシュ・ダイアグノスティックス(スイス)は、凝固評価の迅速な結果を提供するための新しいポイントオブケア検査装置を発表しました。この戦略的な動きは、タイムリーな臨床判断を可能にすることで患者ケアを向上させ、診断ソリューションにおけるロシュのイノベーションへのコミットメントを強化する可能性があります。この装置の導入は、さまざまな医療環境で効率的な検査ソリューションの需要が高まる中で、競合他社に対してロシュを有利に位置づけるかもしれません。
レポートのカバレッジ:
この調査レポートは、製品、エンドユーザー、検査タイプおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形作る市場動向、規制状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望:
- 病院や診断ネットワークがワークフローのデジタル化と集中型テストモデルを加速させるにつれて、自動凝固分析装置の需要が増加します。
- ポイントオブケアのINRおよび凝固装置は、迅速な臨床判断をサポートするために、外来診療や在宅ケアの設定でより広く採用されるでしょう。
- AI駆動の分析の統合により、止血検査室全体でのテストの精度、機器の校正、および予測的品質管理が向上します。
- メーカーは、使いやすさを向上させ、運用の複雑さを軽減するために、カートリッジベースおよび低容量試薬システムを拡大します。
- 臨床医がリモートモニタリングツールを採用して長期療法の監視を行うにつれて、個別化された抗凝固管理が成長します。
- コンパクトで接続された分析装置の開発により、新興国や資源が限られた地域での診断能力が強化されます。
- LISや病院情報システムとの相互運用性は、主要ベンダー間での重要な差別化要因となるでしょう。
- 研究開発投資は、血小板機能やフィブリノゲンアッセイなどの専門テストの感度と特異性の向上に焦点を当てます。
- アッセイの標準化に関する規制の強調により、高品質でコンプライアンスのある試薬および機器の需要が高まります。
- 診断会社と医療提供者の間の戦略的な協力により、先進的な凝固検査ソリューションへのグローバルなアクセスが拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
血液凝固検査の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、血液凝固検査市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた血液凝固検査のセグメントはどれですか?
血液凝固検査市場の成長を促進している主な要因は何ですか?
血液凝固検査市場の主要企業はどこですか?
2024年に血液凝固検査市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 血液凝固検査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の血液凝固検査市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4.24 billion → 2032: USD 6.71 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 血液凝固検査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 血液凝固検査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における血液凝固検査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 血液凝固検査市場市場の成長要因
- 3.3 血液凝固検査市場市場の抑制要因および課題
- 3.4 血液凝固検査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 血液凝固検査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 血液凝固検査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、血液凝固検査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 血液凝固検査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 血液凝固検査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は血液凝固検査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 血液凝固検査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 血液凝固検査市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 血液凝固検査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 血液凝固検査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新血液凝固検査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の血液凝固検査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の血液凝固検査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の血液凝固検査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の血液凝固検査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの血液凝固検査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の血液凝固検査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの血液凝固検査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 血液凝固検査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
