
血液銀行市場概要:
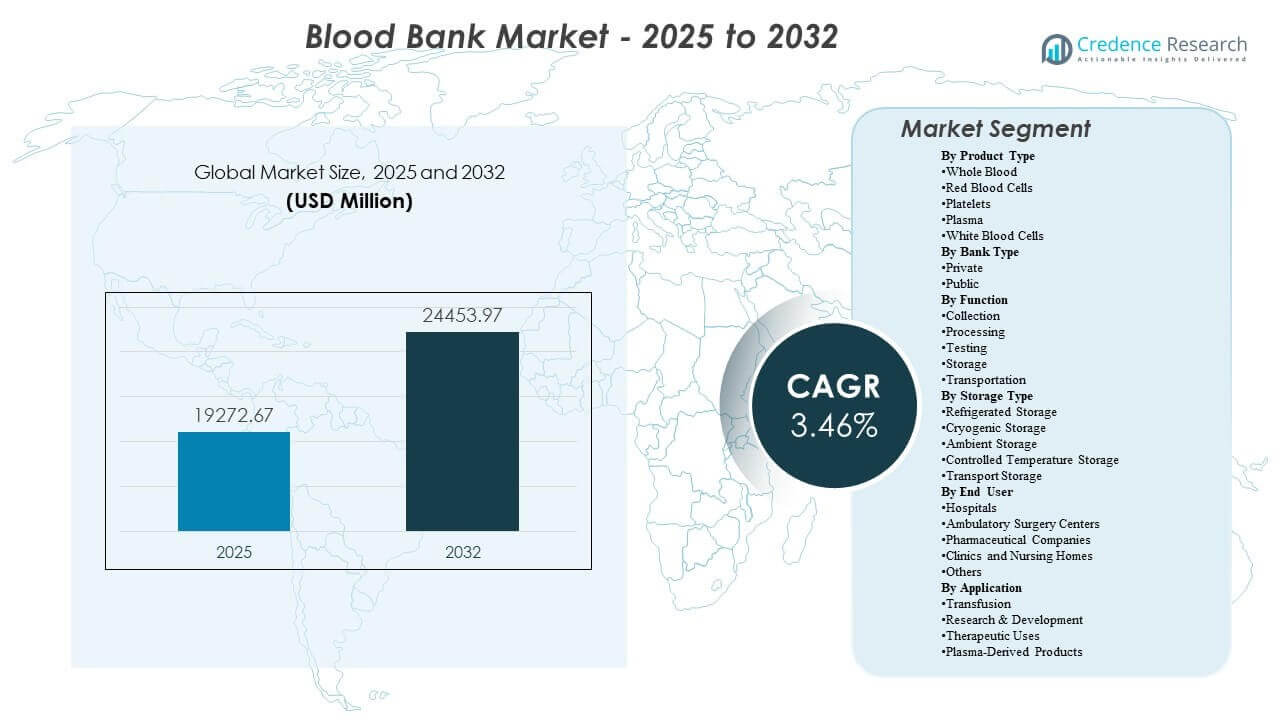
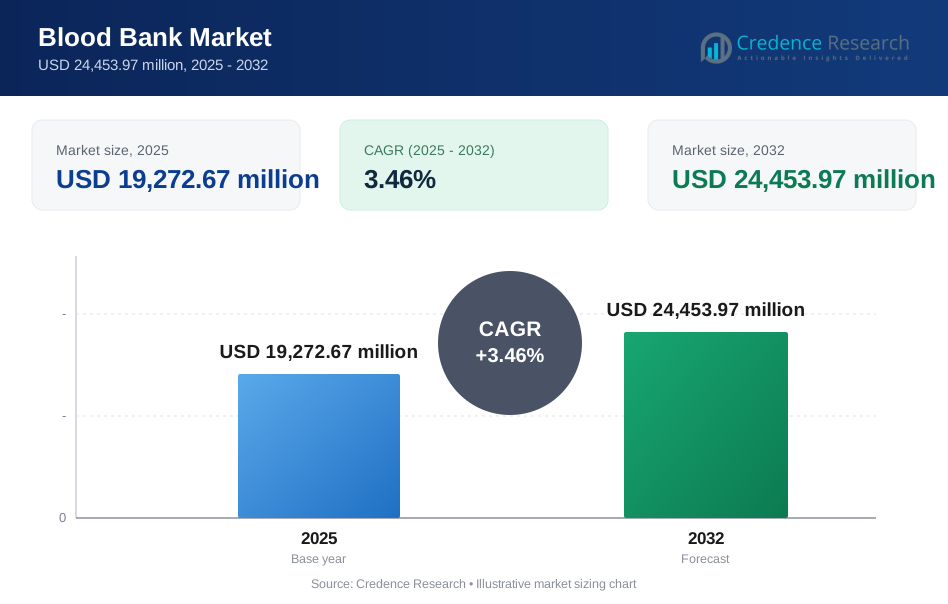
世界の血液銀行市場の規模は2025年に192億7,267万米ドルと推定され、2032年までに244億5,397万米ドルに達すると予測されており、2025年から2032年の間に年平均成長率3.46%で成長すると見込まれています。血液銀行市場の成長は、主に手術、外傷治療、腫瘍学、慢性貧血管理における持続的な輸血需要によって推進されており、これにより、医療システム全体での収集、検査、配布のボリュームが構造的に一貫しています。血液銀行市場の拡大はまた、病院ネットワーク全体での安全性、追跡可能性、可用性を向上させるスクリーニングワークフローとコールドチェーンインフラの継続的な近代化によって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の血液銀行市場規模 | 192億7,267万米ドル |
| 血液銀行市場、CAGR | 3.46% |
| 2032年の血液銀行市場規模 | 244億5,397万米ドル |
主要市場動向とインサイト
- 血液銀行市場は2025年から2032年の間に3.46%のCAGRで拡大すると予測されており、必須ケア利用パターンによって支えられた安定した需要を反映しています。
- 北米は2025年に44%のシェアを占め、成熟した寄付ネットワーク、高い検査強度、密集した病院カバレッジによって支えられています。
- 赤血球は2025年に41%の最大シェアを占め、急性および慢性の輸血ニーズに対するRBC成分への日常的な臨床依存を反映しています。
- 検査は2025年に血液銀行市場機能内で38%のシェアを占め、取り扱われるユニットごとの必須スクリーニング、コンプライアンス要件、品質システムを反映しています。
- 公立血液銀行は2025年に56%のシェアを占め、多くの医療システム全体での公的寄付および配布インフラの継続的な支配を示しています。
セグメント分析
血液銀行市場のセグメントパフォーマンスは、成分療法の好み、コンプライアンス主導の検査強度、信頼できるドナー流入が多くのシステムでの制約となる運用現実によって形作られています。血液銀行市場の運営者は、予測可能な収集ボリュームが下流の処理と在庫計画を安定させるため、ドナー獲得と保持プログラムをますます優先しています。血液銀行市場の需要はまた、手術のスループットの増加と慢性疾患管理がRBCと血小板の利用を支え、血漿が輸血サポートと血漿由来のバリューチェーンの両方に重要であるという手続きミックスの変化を反映しています。
血液銀行市場の購買者行動は、安全性、追跡可能性、迅速な対応時間に高い重きを置いており、ネットワーク化された施設全体で標準化されたワークフローと検証された保管方法の採用を促進しています。血液銀行市場のドナー参加は、利便性の要因によって大きく影響を受ける可能性があり、調査によると、就業年齢層の寄付意欲は休暇支援によって向上することが示されています。血液銀行市場の機関パートナーもまた、配布拠点とサービス契約を拡大し、大規模な病院ネットワーク全体での利用可能性を向上させ、需要の急増時に在庫のバランスを改善しています。
製品タイプ別のインサイト
赤血球は2025年に41%の最大シェアを占めました。血液銀行市場の需要はRBC成分に集中しており、RBC輸血は手術支援、外傷安定化、腫瘍治療経路、慢性貧血管理の中心に位置しています。血液銀行市場のワークフローもまた、成分療法を支持しており、RBC在庫の分離、標準化されたラベリング、予測可能な保管を可能にしています。血液銀行市場の流通システムは、RBCの不足が高緊急度サービスに即時の臨床的影響を与えるため、RBCの利用可能性を優先することが多いです。
銀行タイプ別のインサイト
公共は2025年に56%の最大シェアを占めました。血液銀行市場の構造は、規模で運営され、全国または地域の供給バランスを支援する公共の寄付および流通ネットワークによって支えられています。血液銀行市場の公共システムは、標準化を改善する広範なドナーアクセスポイントと集中処理能力を維持することが多いです。血液銀行市場の公共の優位性は、規制、安全監視、公共資金の枠組みが病院全体での普遍的アクセスと供給の継続性を優先する場合に強化されます。
機能別のインサイト
検査は2025年に38%の最大シェアを占めました。血液銀行市場のコストと価値の集中は、ほとんどの収集ユニットに適用される感染症スクリーニング、適合性チェック、品質保証要件を反映しています。血液銀行市場のオペレーターは、スクリーニングの信頼性が安全性の結果と規制の遵守に直接影響を与えるため、検証された検査ワークフローに投資しています。血液銀行市場のサービス差別化は、追跡可能性と監査対応システムにますます依存しており、これが検査と文書化の重要性をさらに高めています。
保管タイプ別のインサイト
血液銀行市場の保管活動は、血液成分が生存性を維持し、廃棄を減らすために特定の温度と取り扱い条件を必要とするため、重要な運用層として残っています。血液銀行市場のシステムは通常、日常の成分在庫のために冷蔵保管に依存しており、プラズマプログラム、分画原料、または特殊ニーズが優先される場合に冷凍または凍結能力が拡大します。血液銀行市場のネットワーク配布の成長は、制御された温度監視、警報システム、および検証された輸送保管への依存を増加させています。血液銀行市場のプロバイダーもまた、在庫の回転とコールドチェーンの整合性を強調し、期限切れを減らし、ハブ・アンド・スポーク病院供給モデル全体での利用可能性を向上させています。
エンドユーザー別のインサイト
病院は2025年に63%という最大のシェアを占めました。血液銀行市場の需要は、手術、外傷、集中治療、腫瘍学、高リスク産科など、輸血を多用するケースを管理する病院に集中しています。血液銀行市場の病院の要件は、迅速な交差適合、信頼性のある成分の供給、手続きの遅延を防ぐための一貫したコールドチェーン性能の需要を高めます。血液銀行市場の病院ネットワークは、調達基準やサプライヤーの資格基準を形成し、標準化されたテストと流通ワークフローの広範な採用に影響を与えることがよくあります。
アプリケーションインサイト別
血液銀行市場のアプリケーションミックスは、医療システム全体で急性期ケアと慢性疾患管理に構造的に結びついた輸血のニーズによって主導されています。血液銀行市場の活動には、アフェレーシス対応のプロトコルと、より厳密なプロセス管理を必要とする専門的な臨床経路によってサポートされる治療的用途も含まれます。血液銀行市場の血漿由来製品への関連性は、収集プログラムが下流の分画と生物製剤の供給安全をサポートする場合に増加します。血液銀行市場の研究開発用途は小規模ですが、収集およびラボ操作全体でのスクリーニング、トレーサビリティ、プロセス最適化の革新をサポートしています。
血液銀行市場の推進要因
輸血サポートケア経路の臨床需要の拡大
血液銀行市場の需要は、手術、外傷事故、腫瘍ケア、慢性貧血管理にわたる輸血サポートの継続的な必要性によって支えられています。血液銀行市場の利用は、輸血が臨床的に必要であり、選択的消費ではないため、構造的に強靭です。血液銀行市場のボリュームは、手続きのスループットと病院の占有率を追跡し、経済サイクルが中程度の時でも安定した成分需要をサポートします。血液銀行市場の成長は、RBC、血小板、血漿への信頼性と迅速なアクセスを必要とする専門ケアセンターの拡大から利益を得ます。
- 例えば、アラゴンのエコシステムのソフトウェアベースの意思決定支援とデータ接続は、変動する活動レベル全体での血液処理を最適化し、生産性を向上させ、廃棄物を削減しながら、病院の手続きにタイムリーな供給を確保しました。
安全性の期待の高まりとコンプライアンス主導のワークフローの強化
血液銀行市場の運営は、安全要件によって大きく形作られており、検証されたテスト、文書化、トレーサビリティシステムの重要性が増しています。血液銀行市場の利害関係者は、輸血によるリスクを最小限に抑え、適合性の正確性を確保するためにスクリーニングの厳密さを優先します。血液銀行市場のコンプライアンス慣行は、各ユニットが標準化されたテストと品質チェックを通過しなければならないため、繰り返しの運用需要を増加させます。血液銀行市場のプロバイダーは、自動化と相互運用性に投資することで、エラーを減らし、病院パートナーのためのターンアラウンドタイムを改善できます。
- 例えば、ドイツのCBTボンでのクラウドベースのデジタルサンプルトラッキングシステムの導入により、50,000以上の処理されたサンプル全体で、紛失した試験管が13.72%から2.31%に減少し、不適切な容器に関連するエラーは0.34%からゼロに減少しました。これにより、デジタルトレーサビリティが安全性を直接強化することが示されました。
コールドチェーンインフラと在庫管理の近代化
血液銀行市場のパフォーマンスは、成分の品質を保持し、廃棄を減らすために、保管および輸送中の温度の一貫性を維持することに依存しています。血液銀行市場の運営者は、より広範な流通ネットワークをサポートするために、冷蔵、温度管理、および輸送保管能力を継続的に向上させています。血液銀行市場の在庫管理の改善は、より良い在庫回転と需要予測を可能にすることで、成分の保存期間の制約に対処するのに役立ちます。病院ネットワーク全体での血液銀行市場の拡大は、一貫したコールドチェーンの監視と検証された物流慣行の必要性を高めます。
ドナーの関与、利便性、収集アクセスポイントの強化
血液銀行市場の供給安定性はドナーの参加に依存しており、ドナーの募集と維持プログラムが収集能力の中心となります。血液銀行市場の収集パフォーマンスは、寄付が便利で仕事と生活の制約に合致しているときに向上し、リピートドナー率が増加し、不足のリスクが減少します。血液銀行市場の組織はまた、地理的なカバレッジを改善し、アクセス障壁を減らすために、固定サイトセンターと移動式ドライブを拡大しています。血液銀行市場のシステムは、ドナーのスケジューリング、適格性のスクリーニング、およびアウトリーチを調整することで、流入を安定させ、処理と流通の下流の変動を減少させることができます。
血液銀行市場の課題
血液銀行市場は、ドナーの可用性、季節的パターン、および在庫のバランスを取るのが難しい局所的な需要の急増によって引き起こされる持続的な供給の変動に直面しています。血液銀行市場の運営者は、特定の成分の短い保存期間の制約を管理しなければならず、これは廃棄のリスクを高め、収集と流通を一致させるための運用圧力を増加させます。病院ネットワークが複数のサイトに拡大すると、血液銀行市場の複雑さが増し、一貫したテスト基準と統合された物流の可視性が必要になります。血液銀行市場の容量の制約は、アウトブレイク、緊急事態、または収集スループットを減少させる人員不足の際に急性化する可能性があります。
- 例えば、Carter BloodCareのTerumo BCTのReveos自動全血処理プラットフォームへの移行は、成分準備における20以上の手動ステップを削減し、1回の運転で最大4つの全血ユニットを処理することを可能にし、同じドナーベースでより多くのことを行い、需要のピーク時に供給を安定させるのに役立ちました。
血液銀行市場の運営はまた、安全性とコンプライアンスの要件が交渉不可能であるため、高いコスト感受性を伴いますが、資金モデルは医療システムによって大きく異なります。血液銀行市場の組織は、信頼性を維持するために、テスト、品質システム、コールドチェーンインフラ、および専門的な労働力能力のコストを吸収しなければなりません。血液銀行市場の相互運用性の課題は、収集、検査室、および病院システム間のデータ共有を制限し、追跡可能性とパフォーマンスベンチマークを複雑にします。特定の地域における血液銀行市場の断片化は、標準化を減少させ、高品質な輸血サービスへのアクセスを不均一にする可能性があります。
血液銀行市場の動向と機会
血液銀行市場は、検査、ラベリング、在庫管理における自動化とデジタル化によってますます形成されており、スループットを向上させ、手動エラーのリスクを低減しています。血液銀行市場の機会は、コンプライアンスをサポートし、病院の信頼を向上させる統合されたコールドチェーンモニタリングと監査対応データシステムにも拡大しています。複数のサイトネットワーク全体でワークフローを標準化する血液銀行市場のプロバイダーは、一貫性を向上させ、緊急のコンポーネント要求のターンアラウンドタイムを短縮できます。血液銀行市場はまた、収集スケジューリングと病院の需要信号との間のより強力な調整から利益を得ており、より効率的な在庫配分を可能にしています。
血液銀行市場の機会の成長は、アフェレーシスベースの手順や高度なコンポーネント管理を含む治療用途に関連する専門サービスにも関連しています。血液銀行市場の利害関係者は、ドナーの体験と保持をますます重視しており、スケジューリングツール、ターゲットを絞ったアウトリーチ、雇用主が支援する寄付プログラムにおける機会を創出しています。血漿収集能力の拡大は、血漿由来製品と供給の安全性目標に関連するより広範なバリューチェーンをサポートしています。血液銀行市場の差別化は、カバレッジ、応答性、大規模な病院システムに対するサービスの信頼性を向上させるネットワークパートナーシップを通じて増加する可能性があります。
- 例えば、インドの母血液銀行と保管センターの間に展開されたIoT対応、RFIDタグ付き温度監視血液供給チェーンは、バッグレベルの温度データを継続的に記録し、6か月の実施期間で保管センターでの血液廃棄を68%削減しました。
地域別インサイト
北アメリカ
北アメリカの血液銀行市場は、成熟した寄付インフラ、広範な病院ネットワーク、標準化されたスクリーニングワークフローに支えられ、2025年に44%のシェアを占めました。地域の血液銀行市場組織は、急性および専門医療環境での大量輸血需要をサポートするために、信頼性、ターンアラウンドタイム、トレーサビリティを重視しています。血液銀行市場の運営規模は、大規模なキャッチメントエリア全体で在庫をバランスさせるための自動化と流通最適化への投資を促進します。血液銀行市場の成長は、持続的な臨床利用パターンと検査およびコールドチェーンシステムの継続的なアップグレードに関連しています。
ヨーロッパ
ヨーロッパの血液銀行市場は、ほとんどの国で構造化された公衆衛生システムと確立された輸血サービスに支えられ、2025年に23%のシェアを占めました。血液銀行市場の需要は、コンプライアンス主導のスクリーニング慣行と病院ネットワーク全体の標準化された品質要件によって強化されています。ヨーロッパの血液銀行市場の調達決定は、安全性、一貫性、供給の継続性を優先することが多く、検証されたプロセスへの投資をサポートしています。血液銀行市場のパフォーマンスは、信頼性のあるドナー流入と地域の流通ハブ全体の効率的な在庫回転に依存しています。
アジア太平洋
アジア太平洋における血液銀行市場は2025年に21%のシェアを占め、病院の収容能力の拡大と輸血インフラ強化への注力によって支えられています。血液銀行市場の成長は、三次医療サービスの拡大と主要人口中心地での手続き量の増加によって強化されています。血液銀行市場の供給ダイナミクスは、寄付システム、アクセスカバレッジ、物流の成熟度の違いにより、地域全体で混合されています。血液銀行市場の検査およびコールドチェーンシステムの近代化は、医療提供の拡大に伴い、長期的な機会を生み出します。
ラテンアメリカ
ラテンアメリカにおける血液銀行市場は2025年に7%のシェアを持ち、寄付ネットワークの発展と国ごとのインフラの不均一性を反映しています。血液銀行市場の需要は病院サービスの拡大によって支えられていますが、運用パフォーマンスは収集能力と配布カバレッジによって制約されることがあります。血液銀行市場の利害関係者は、廃棄物を削減し、利用可能性を向上させるために、標準化と安全性の実践をますます優先しています。血液銀行市場の機会は、病院システムがプロセスの近代化とコールドチェーンの信頼性に投資する場所で最も強力です。
中東およびアフリカ
中東およびアフリカにおける血液銀行市場は2025年に5%のシェアを占め、特定の国での能力拡大と組織化された輸血サービスの漸進的な拡大によって支えられています。血液銀行市場の近代的な検査およびコールドチェーンの実践の採用は不均一で、高所得市場に高度なシステムが集中しています。血液銀行市場のパフォーマンスは、ドナー参加率、インフラの利用可能性、および大規模な地理的範囲にわたる物流の到達範囲によって影響を受けます。血液銀行市場への集中処理および検証済み輸送保管への投資は、供給の信頼性を向上させ、成分の損失を減少させることができます。
競争環境
血液銀行市場の競争は、一貫したドナー流入を確保し、信頼性のある検査および処理システムを運用し、監査対応のコールドチェーン配布を維持する能力によって形成されます。血液銀行市場の参加者は、ネットワーク規模、病院との関係、ターンアラウンドパフォーマンス、および収集、検査、保管、輸送にわたるサービスの幅を通じて差別化を図ります。血液銀行市場のポジショニングは、品質システムの成熟度とラボおよび病院のワークフロー間の相互運用性にも依存します。血液銀行市場のリーダーは、効率を向上させ、廃棄物を削減するために、オートメーション、標準化されたプロトコル、および物流の最適化に投資する傾向があります。
アメリカ赤十字社は、大規模なドナープログラム、広範な配布範囲、および病院の供給ニーズとの深い連携を通じて、血液銀行市場の運営において中心的な役割を果たしています。アメリカ赤十字社は、需要の変動性の中で供給の継続性をサポートするために、標準化された品質システムと調整された在庫管理を維持することで、血液銀行市場の存在感を強化しています。アメリカ赤十字社は、安全性、追跡可能性、および対応性を優先するパートナーシップと運用慣行を通じて、血液銀行市場の信頼性をサポートしています。アメリカ赤十字社は、安定した収集と大規模な配布をサポートする制度的な信頼とインフラの深さから利益を得ています。
業界の研究および成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- アメリカ赤十字社
- バイタラント
- ニューヨーク血液センター
- オーストラリア赤十字社
- 日本赤十字社
- アメリカ血液センター
- カナダ血液サービス
- アメリカ血液銀行協会 (AABB)
- サンキン血液供給財団
- アラスカ血液銀行
- NHS血液・移植サービス
- ヘモネティクス社
- テルモ株式会社 / テルモ血液・細胞技術
- グリフォルス S.A.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けています。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いに分類します。
最近の展開
- 2026年2月、Haemonetics Corporationは、NexSys PCSプラズマ収集システムにPersona PLUS技術を搭載した製品が、米国FDAの510(k)認可を取得したと発表しました。これは、次世代のドナーに合わせたプラズマ収集プラットフォームで、寄付ごとの平均プラズマ量を増加させ、プラズマ収集業者がより効率的に業務を拡大するのを支援します。
- 2025年9月、Blood Bank Computer Systems, Inc. (BBCS)は、米国の非営利地域血液センターであるBlood Assuranceとの新たなパートナーシップを発表しました。このパートナーシップの下で、BBCSはBlood Assuranceの血液銀行管理とドナー業務を近代化するために、ForLife Biologics Platformを導入します。
- 2025年6月、アメリカ赤十字社と米国国防健康庁の武装サービス血液プログラムは、軍人のための国家血液供給を強化し、血液収集、処理、配布の調整を通じてアメリカの軍人を支援するための正式なパートナーシップを締結しました。
- 2024年12月、GVS S.p.A.は、Haemonetics Corporationの輸血医学(全血)事業を買収するための拘束力のある契約を締結しました。これにより、Haemoneticsの独自の血液収集、処理、ろ過、輸血ソリューションがGVSのポートフォリオに加わり、輸血医学における垂直統合の地位を強化します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 19,272.67百万 |
| 2032年の収益予測 | USD 24,453.97百万 |
| 成長率 (CAGR) | 3.46% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 製品タイプ別見通し: 全血、赤血球、血小板、血漿、白血球; 銀行タイプ別見通し: 民間、公的; 機能別見通し: 収集、処理、検査、保管、輸送; 保管タイプ別見通し: 冷蔵保管、低温保管、常温保管、温度管理保管、輸送保管; エンドユーザー別見通し: 病院、外来手術センター、製薬会社、クリニックと老人ホーム、その他; 用途別見通し: 輸血、研究開発、治療用途、血漿由来製品 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | アメリカ赤十字社、Vitalant、ニューヨーク血液センター / ニューヨーク血液センター、オーストラリア赤十字社、日本赤十字社、アメリカの血液センター、カナダ血液サービス、アメリカ血液銀行協会 (AABB)、Sanquin血液供給財団 / Sanquin Bloedvoorziening、アラスカ血液銀行、NHS血液および移植、Haemonetics Corporation、テルモ株式会社 / テルモ血液および細胞技術、Grifols S.A. |
| ページ数 | 340 |
セグメンテーション
製品タイプ別
- 全血
- 赤血球
- 血小板
- 血漿
- 白血球
銀行タイプ別
- 民間
- 公立
機能別
- 収集
- 処理
- 検査
- 保管
- 輸送
保管タイプ別
- 冷蔵保管
- 低温保管
- 常温保管
- 温度管理保管
- 輸送保管
エンドユーザー別
- 病院
- 外来手術センター
- 製薬会社
- 診療所および介護施設
- その他
用途別
- 輸血
- 研究開発
- 治療用途
- 血漿由来製品
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の血液銀行市場の市場規模はどのくらいで、2032年の予測はどのようになりますか?
2025年から2032年までの血液バンク市場のCAGRはどのくらいですか?
どのセグメントが製品タイプ別に血液銀行市場をリードしていますか?
血液銀行市場の成長を支えている要因は何ですか?
血液銀行市場で活動している主要な企業はどこですか?
どの地域が血液銀行市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 血液銀行市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の血液銀行市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 19,272.67 million → 2032: USD 24,453.97 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 血液銀行市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 血液銀行市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における血液銀行市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 血液銀行市場市場の成長要因
- 3.3 血液銀行市場市場の抑制要因および課題
- 3.4 血液銀行市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 血液銀行市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 血液銀行市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、血液銀行市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 血液銀行市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 血液銀行市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は血液銀行市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 血液銀行市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 血液銀行市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 血液銀行市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 血液銀行市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新血液銀行市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の血液銀行市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の血液銀行市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の血液銀行市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の血液銀行市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの血液銀行市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の血液銀行市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの血液銀行市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 血液銀行市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
