
市場概要
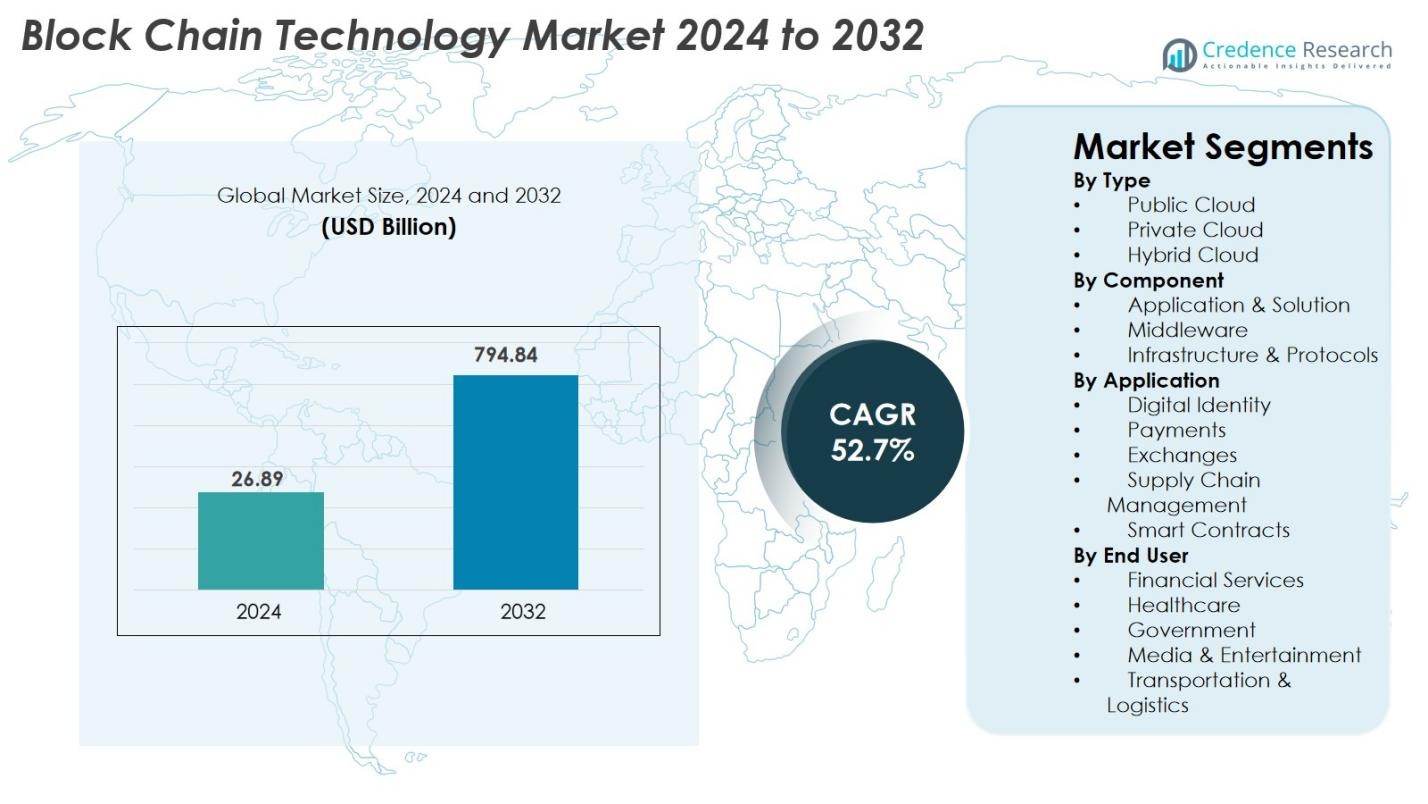
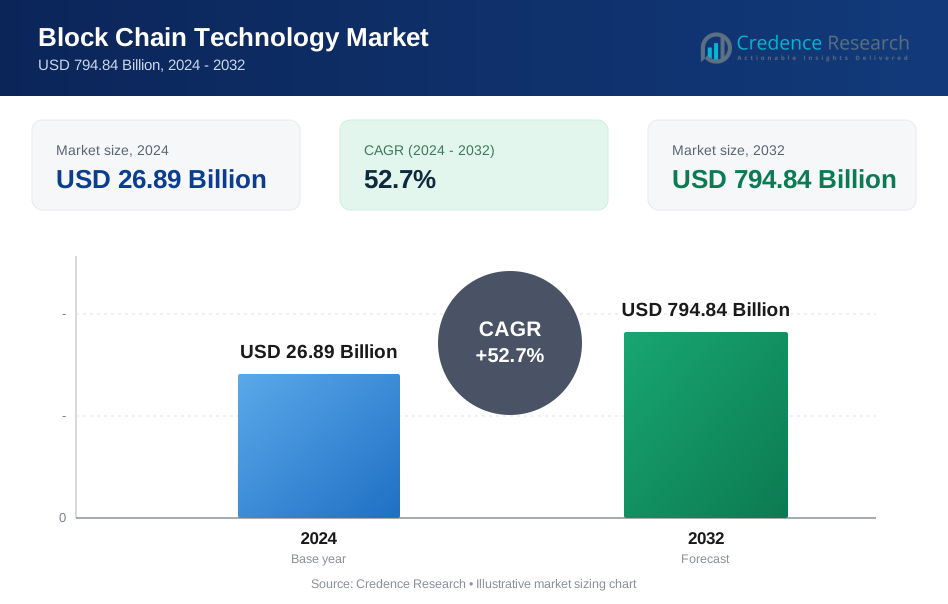
ブロックチェーン技術市場の規模は2024年に268.9億米ドルと評価され、予測期間中に年平均成長率(CAGR)52.7%で2032年には7,948.4億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のブロックチェーン技術市場規模 | 268.9億米ドル |
| ブロックチェーン技術市場、CAGR | 52.7% |
| 2032年のブロックチェーン技術市場規模 | 7,948.4億米ドル |
ブロックチェーン技術市場は、IBM Corporation、Microsoft Corporation、The Linux Foundation、Chain、Circle Internet Financial LLC、Deloitte Touche Tohmatsu Limited、Blockchain Tech LTD、Digital Asset Holdings LLC、Global Arena Holding Inc. (GAHC)、Monax Labsといった主要プレーヤーによって形成されており、これらの企業はプラットフォームの革新、企業向けブロックチェーンソリューション、分散型アプリケーション開発を通じて採用を加速しています。北米は成熟したデジタルインフラとブロックチェーン対応の金融および企業アプリケーションへの強力な投資に支えられ、39.4%のシェアで市場を支配しています。ヨーロッパは規制の進展により27.8%のシェアで続き、アジア太平洋地域は急速なデジタル化と拡大するフィンテックエコシステムにより24.6%を占め、最も急成長している地域として浮上しています。
市場インサイト
- ブロックチェーン技術市場は2024年に268.9億米ドルと評価され、予測期間中に年平均成長率(CAGR)52.7%で2032年には7,948.4億米ドルに達すると予測されています。
- 分散型アプリケーション、セキュアなデジタル決済、資産のトークン化、透明なサプライチェーンネットワークへの需要の高まりが急速な採用を促進しており、2024年にはパブリッククラウドセグメントが48.6%、アプリケーション&ソリューションが55.2%を占めています。
- 主要なトレンドには、Web3エコシステムの拡大、分散型IDフレームワーク、AIとIoTの統合による業界全体での自律的で安全かつスケーラブルなデジタルインフラの実現が含まれます。
- IBM、Microsoft、The Linux Foundation、Chain、Circle、Deloitte、Monax Labsといった主要プレーヤーは、プラットフォームの革新、パートナーシップ、企業向けブロックチェーン展開を通じて市場拡大を強化しています。
- 北米は39.4%の市場シェアでリードし、ヨーロッパが27.8%、アジア太平洋地域が24.6%で続き、ラテンアメリカと中東・アフリカはデジタルトランスフォーメーションの取り組みによって新たな成長機会を共同で提供しています。
市場セグメンテーション分析
タイプ別
タイプ別のブロックチェーン技術市場は、公共クラウドセグメントが2024年に48.6%のシェアを占め、高いスケーラビリティ、分散型インフラストラクチャ、低コストの導入が中小企業や大企業を引き付けています。BFSIや医療機関からのデータガバナンスとセキュリティ要件の強化により、プライベートクラウドの採用が着実に増加しています。一方、ハイブリッドクラウドは、柔軟性、相互運用性、規制産業向けのポリシー制御されたブロックチェーン導入を求める企業をサポートし、強い支持を得ています。デジタルトランスフォーメーションの進展、国境を越えたデータ交換、エンタープライズグレードのブロックチェーンネットワークの成長が、すべてのクラウドモデルでの需要を強化し続けています。
- 例えば、IBMは、厳格なデータ居住地コンプライアンスを必要とする金融機関向けに制御されたブロックチェーン環境を強化するため、IBM Cloud上でHyperledger Fabricベースのサービスを拡大しました。
コンポーネント別
コンポーネント別のブロックチェーン技術市場は、アプリケーション&ソリューションセグメントが2024年に55.2%のシェアを占め、アイデンティティ管理、トークン化、スマートコントラクト、マルチパーティワークフロー自動化のためのブロックチェーンプラットフォームの導入が増加しています。ミドルウェアは、企業がレガシーシステムと分散型ネットワークを接続するための統合ツール、API、オーケストレーションレイヤーを必要とするため拡大しています。インフラストラクチャ&プロトコルは、レイヤー1およびレイヤー2のスケーリングソリューションの進展により、採用が増加しています。リアルタイムの透明性、改ざん防止のデータ交換、運用自動化への強い企業の関心が、すべてのコンポーネントでの持続的な成長を支えています。
- 例えば、Consensysは、エンタープライズグレードのスマートコントラクトアプリケーションのために、トランザクション手数料を削減しスループットを向上させるために、Linea Layer-2 zkEVMネットワークをアップグレードしました。
アプリケーション別
アプリケーション別のブロックチェーン技術市場は、支払いセグメントが2024年に34.7%のシェアを占め、ブロックチェーンベースの送金、国境を越えた決済、デジタル通貨インフラストラクチャの急速な採用により、トランザクションコストを削減し速度を向上させています。サプライチェーン管理は、トレーサビリティ、起源確認、物流自動化のユースケースが加速して続きます。スマートコントラクトは、不動産、保険、企業のワークフロー自動化で勢いを増しています。デジタルアイデンティティと取引所も、分散型認証と安全な資産取引の需要の高まりにより拡大しており、規制の近代化と企業のブロックチェーン統合によって強化されています。
主要成長要因
分散型アプリケーション(dApps)の急速な企業採用
分散型アプリケーション(dApps)の企業採用は、ブロックチェーン技術市場の主要な推進力であり、組織が自動化、相互運用性、安全なデータ交換をますます優先する中で進展しています。BFSI、小売、医療、物流の各企業は、手動処理の削減、調整の排除、マルチステークホルダー環境での信頼の確立を目的に、ブロックチェーンベースのワークフローを展開しています。dAppsはリアルタイムの監査可能性と不変性を可能にし、コンプライアンスと運用の透明性を向上させます。スマートコントラクトの統合が進むことで、支払い、サプライチェーンの追跡、保険請求、資産のトークン化におけるプロセスの近代化がさらに加速しています。企業がデジタルトランスフォーメーションを進め、クラウドネイティブモデルに移行する中で、ブロックチェーン対応の自動化が市場成長を加速し続けています。
- 例えば、Mastercardは、エンタープライズペイメントのためのスマートコントラクト駆動の決済とトークン化された資産交換を可能にするMulti-Token Network(MTN)パイロットを進めました。
デジタルペイメントとトークン化された金融システムにおけるブロックチェーンの拡大
ブロックチェーン対応のデジタルペイメント、国境を越えた送金、資産のトークン化への加速するシフトは、基本的な推進力として機能します。ブロックチェーンは決済サイクルを数日からほぼ瞬時の処理に短縮し、運用コストを大幅に削減するため、銀行やフィンテックによる強力な採用を引き付けています。CBDC、ステーブルコイン、トークン化された証券の台頭は、プログラム可能で安全な金融エコシステムを強化します。国際的な回廊全体での透明性、速度、およびリスク削減の需要が採用を促進します。トークン化はさらに、不動産、商品、知的財産などの資産へのアクセスを民主化します。世界の金融インフラが近代化するにつれて、ブロックチェーンは次世代デジタルファイナンスの中核的な柱として浮上します。
- 例えば、JPモルガンは、24時間365日のユーロ建て決済をサポートするためにJPMコインプラットフォームを拡大し、ほぼリアルタイムの国境を越えた企業間決済を可能にしました。
安全で透明なサプライチェーンエコシステムの必要性の高まり
追跡可能で、回復力があり、改ざん防止のサプライチェーンシステムへの需要の増加は、もう一つの重要な成長要因です。ブロックチェーンは製造から配送までの不変の製品履歴を提供し、検証、詐欺防止、規制遵守をサポートします。製薬、自動車、電子機器、食品加工などの業界は、真正性の検証、物流フローの監視、スマートコントラクトを介した決済の自動化のためにブロックチェーンを採用しています。ESG報告、持続可能性監査、グローバル貿易コンプライアンスがさらに採用を推進します。サプライチェーンがよりグローバルで相互接続されるにつれて、ブロックチェーンベースの可視性が効率を向上させ、運用リスクを軽減し、責任を強化し、セクター全体での迅速な企業採用を促進します。
主要なトレンドと機会
Web3エコシステムと分散型アイデンティティフレームワークの成長
Web3エコシステムの台頭は、分散型アイデンティティ(DID)、自己主権型アイデンティティ(SSI)、プライバシー保護認証が注目を集める中で、大きな機会を提供します。政府や企業は、ブロックチェーンベースのアイデンティティシステムを探索し、市民データを保護し、アイデンティティ詐欺を排除し、オンボーディングプロセスを合理化しています。DIDフレームワークは、デジタルガバナンス、医療記録、金融KYC、安全な企業アクセス管理をサポートします。Web3ビジネスモデルには、ブロックチェーンベースのコンテンツプラットフォーム、クリエイターエコノミー、メタバースアプリケーション、ロイヤルティエコシステムが含まれ、商業的可能性を拡大します。プライバシー規制が世界的に強化される中で、分散型アイデンティティソリューションは不可欠となり、ベンダーやサービスプロバイダーに長期的な成長機会を提供します。
- 例えば、欧州連合の規制当局は、公共サービス全体で市民認証のための検証可能な資格情報を統合するEUデジタルIDウォレットパイロットを進めました。
自律的デジタルインフラのためのAI、IoT、ブロックチェーンの統合
ブロックチェーンのAIおよびIoTとの融合は、自律的で安全かつインテリジェントなデジタルエコシステムを可能にすることで、新たな市場機会を開きます。IoTデバイスは膨大なデータストリームを生成し、ブロックチェーンは不変の記録と分散認証を通じてそれを保護します。AIは予測分析、不正検出、自動意思決定、コンプライアンスインテリジェンスを提供することで価値を高めます。これらの統合システムは、スマート製造、自律移動、エネルギーグリッド、農業、スマートシティインフラをサポートします。業界がエッジコンピューティングと分散アーキテクチャを採用するにつれて、ブロックチェーンは相互接続されたデバイス間のデータの整合性と信頼性を確保し、次世代のデジタルインフラソリューションに強力な機会を創出します。
- 例えば、BoschとFetch.aiは、移動性とエネルギーエコシステム全体での自律的なIoTデバイスの調整を可能にするために、分散型機械学習ネットワークを進化させました。
主要な課題
スケーラビリティの制限と高い取引コスト
スケーラビリティは依然として持続的な課題であり、多くのブロックチェーンネットワークは高い取引量の際にスループットの制限と遅延に苦しんでいます。支払い、物流、取引プラットフォームのようなリアルタイム処理を必要とする企業は、完全な採用を制約するボトルネックに直面しています。ネットワークの混雑はしばしば取引手数料の変動や高騰を引き起こし、大規模展開のコスト効率を低下させます。Layer-2スケーリング、シャーディング、改善されたコンセンサスメカニズムは改善を提供しますが、プロトコル間の相互運用性のギャップはシームレスな統合を妨げ続けます。さらに、エネルギー集約的なコンセンサスモデルは持続可能性の目標と矛盾し、環境に配慮した業界での採用をさらに困難にしています。
規制の不確実性とコンプライアンスの複雑さ
グローバル市場における規制の曖昧さは、特にデジタル資産、トークン化、国境を越えたデータ操作において、ブロックチェーンの採用に大きな影響を与えます。暗号通貨に関する国ごとの異なる政策、AML/KYC要件、データ主権、スマートコントラクトの執行可能性は、企業にとって運用の複雑さを生み出します。この調和のとれていない規制の欠如は、投資決定を遅らせ、BFSIやヘルスケアのような高度に規制されたセクターでの拡大を遅らせます。デジタル資産の法的認識、税制政策、知的財産権の紛争、プライバシーコンプライアンスに関する懸念は不確実性を深めます。グローバルな規制フレームワークが安定し標準化されるまで、組織は慎重であり、市場浸透のペースを制限しています。
地域分析
北アメリカ
北アメリカは、BFSI、ヘルスケア、小売、政府、技術企業全体での強力な採用により、2024年に39.4%のシェアでブロックチェーン技術市場をリードしています。米国は、高度なデジタルインフラ、ブロックチェーンスタートアップへの高い資金提供、DeFiプラットフォームとWeb3アプリケーションの早期展開により、主要な貢献者であり続けています。主要なクラウドプロバイダーと企業ブロックチェーン開発者は、パートナーシップとパイロットプログラムを通じて成長を加速させています。デジタル資産に関する規制の明確化が進む中、サプライチェーン、支払い、アイデンティティ管理におけるユースケースの拡大とともに、北アメリカのリーダーシップポジションを強化し続けています。
ヨーロッパ
ヨーロッパは2024年に27.8%のシェアを持ち、強力な規制フレームワーク、デジタルトランスフォーメーションプログラム、金融サービス、貿易文書、持続可能性追跡におけるブロックチェーンの広範な採用によって支えられています。ドイツ、イギリス、スイス、オランダなどの国々は、政府支援のブロックチェーンイニシアチブと安全なデジタルアイデンティティシステムを通じて進展をリードしています。EUのMiCA規制は透明性を高め、デジタル資産のガバナンスを強化し、企業の信頼を高めます。自動車サプライチェーン、エネルギー管理、国境を越えた支払い、ESG報告におけるブロックチェーンの導入が進むことで、ヨーロッパは急速に成熟し、革新主導のブロックチェーンエコシステムとしての地位を確立しています。
アジア太平洋
アジア太平洋は2024年に24.6%のシェアを占め、大規模なブロックチェーンインフラへの投資、デジタル決済の近代化、政府のイノベーションフレームワークにより、最も急成長している地域です。中国、日本、シンガポール、韓国、インドが銀行業務、物流、製造業、公共サービスにおける強力な採用を推進しています。CBDCの拡大、スマートシティプロジェクト、ブロックチェーンベースの貿易金融が市場成長を加速させます。活気あるフィンテックの風景、モバイルファーストのユーザーベース、急速に改善する規制の明確さが採用を強化します。企業の近代化と開発者エコシステムの拡大により、アジア太平洋はブロックチェーン技術の世界的な成長エンジンとしての重要な地位を確立しています。
ラテンアメリカ
ラテンアメリカは2024年に4.7%のシェアを獲得し、デジタル決済、金融包摂、サプライチェーンの透明性におけるブロックチェーンの採用が増加しています。ブラジル、メキシコ、コロンビア、アルゼンチンが主要な採用者として浮上し、送金、身元確認、農業のトレーサビリティにブロックチェーンを活用しています。経済の不安定性とインフレ圧力が、ブロックチェーンを活用した金融ツールとトークン化資産の使用を促進します。政府とのパートナーシップと民間セクターのイノベーションが公共サービスと貿易文書のユースケースを拡大します。インフラのギャップにもかかわらず、フィンテックの浸透の増加と分散型金融システムへの需要が地域の成長するブロックチェーンエコシステムを強化しています。
中東・アフリカ
中東・アフリカ地域は2024年に3.5%のシェアを持ち、政府主導のデジタルトランスフォーメーションプログラム、スマートシティイニシアチブ、エネルギー管理、物流、アイデンティティシステムにおけるブロックチェーンの採用の増加によって支えられています。UAEとサウジアラビアは、国家ブロックチェーンロードマップと大規模なデジタル政府プロジェクトで地域の勢いをリードしています。アフリカ市場は、透明性と金融アクセスの必要性から、サプライチェーンのデジタル化、国境を越えた支払い、土地登録システムで勢いを増しています。フィンテックエコシステムへの投資の増加とグローバルなブロックチェーンベンダーとのパートナーシップが地域の採用を拡大し続けています。
市場セグメンテーション
タイプ別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
コンポーネント別
- アプリケーション&ソリューション
- ミドルウェア
- インフラストラクチャ&プロトコル
アプリケーション別
- デジタルアイデンティティ
- 支払い
- 取引所
- サプライチェーン管理
- スマートコントラクト
エンドユーザー別
- 金融サービス
- ヘルスケア
- 政府
- メディア&エンターテインメント
- 輸送&物流
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ブロックチェーン技術市場は、技術リーダー、企業ソリューションプロバイダー、フィンテックの革新者、オープンソースのブロックチェーン財団によって形作られる、動的で急速に進化する競争環境を特徴としています。IBM Corporation、Microsoft Corporation、The Linux Foundation、Blockchain Tech LTD、Chain、Circle Internet Financial LLC、Deloitte Touche Tohmatsu Limited、Digital Asset Holdings LLC、Global Arena Holding Inc. (GAHC)、Monax Labsなどの主要プレイヤーは、製品革新、戦略的パートナーシップ、業界特化のソリューションを通じてブロックチェーンポートフォリオを積極的に拡大しています。ベンダーは、BFSI、サプライチェーン、ヘルスケア、政府、デジタルアイデンティティアプリケーションにおける需要の増加に対応するため、相互運用性、スケーラビリティ、トークン化フレームワーク、エンタープライズグレードのセキュリティにますます注力しています。HyperledgerやEthereumのようなオープンソースエコシステムは、柔軟で開発者主導のブロックチェーン展開を可能にすることで採用を加速し続けています。一方、Web3プラットフォーム、デジタル資産インフラストラクチャ、分散型アプリケーションへの投資の増加は競争を激化させ、高度なコンセンサスメカニズム、クラウド統合、AI駆動の自動化機能を通じて差別化を図るようプレイヤーを促しています。
主要プレイヤー分析
- Monax Labs
- IBM Corporation
- Chain
- Digital Asset Holdings, LLC
- Circle Internet Financial, LLC
- Blockchain Tech LTD
- Deloitte Touche Tohmatsu Limited
- Global Arena Holding, Inc. (GAHC)
- The Linux Foundation
- Microsoft Corporation
最近の動向
- 2025年12月、Blockchain Loyalty Corp. (BBLC)は、AIインフラストラクチャ部門InfernoGridとフィンテックプラットフォームKoilinkの進捗を強調する企業アップデートを提供し、GPUマーケットプレイスとフィンテックインフラストラクチャの発展を示しました。
- 2025年12月、Intellistakeは、ブロックチェーンインフラストラクチャを宇宙ベースのコンピューティングと統合する計画を発表し、Orbit AIと提携して、軌道上でのブロックチェーン検証、分散型通信、AIを融合させた「軌道クラウド」ネットワークを構築します。
- 2025年11月、TGCoinは「グローバルエコシステム時代」を正式に開始し、AI、セキュリティ、パブリックチェーンブロックチェーンインフラストラクチャの統合を推進するためにFinstar Foundationとの戦略的パートナーシップを発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、コンポーネント、アプリケーション、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 企業が金融、医療、物流、公共サービス全体でブロックチェーン統合を拡大するにつれて、市場は加速した採用を経験します。
- 分散型アイデンティティフレームワークが広く受け入れられ、プライバシー、認証、データ所有モデルを強化します。
- 実世界の資産のトークン化が投資モデルを再構築し、分割資産所有へのアクセスを広げます。
- ブロックチェーン対応のデジタル決済とCBDCエコシステムが、国境を越えた取引効率を大幅に向上させます。
- ブロックチェーンネットワーク間の相互運用性が向上し、多様なプラットフォームとプロトコル間でシームレスな通信を可能にします。
- レイヤー2スケーリングソリューションと高度なコンセンサスメカニズムがネットワークパフォーマンスを向上させ、トランザクションコストを削減します。
- AI駆動の自動化がブロックチェーンとますます統合され、よりスマートな分析と自律的なデジタルオペレーションを可能にします。
- サプライチェーンのトレーサビリティが、透明性、持続可能性、コンプライアンスを重視する業界で強化されます。
- 主要市場における規制の明確化が、企業の信頼を強化し、より広範な機関投資をサポートします。
- Web3と分散型アプリケーションが急速に拡大し、新しいデジタルビジネスモデルとユーザー中心のエコシステムを創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ブロックチェーン技術市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2025年から2032年の間にブロックチェーン技術市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたブロックチェーン技術市場のセグメントはどれですか?
ブロックチェーン技術市場の成長を促進している主な要因は何ですか?
ブロックチェーン技術市場の主要企業はどこですか?
2024年にブロックチェーン技術市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ブロックチェーン技術市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のブロックチェーン技術市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 26.89 Billion → 2032: USD 794.84 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ブロックチェーン技術市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ブロックチェーン技術市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるブロックチェーン技術市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ブロックチェーン技術市場市場の成長要因
- 3.3 ブロックチェーン技術市場市場の抑制要因および課題
- 3.4 ブロックチェーン技術市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ブロックチェーン技術市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ブロックチェーン技術市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ブロックチェーン技術市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ブロックチェーン技術市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ブロックチェーン技術市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はブロックチェーン技術市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ブロックチェーン技術市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ブロックチェーン技術市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ブロックチェーン技術市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ブロックチェーン技術市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ブロックチェーン技術市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のブロックチェーン技術市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のブロックチェーン技術市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のブロックチェーン技術市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のブロックチェーン技術市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのブロックチェーン技術市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のブロックチェーン技術市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのブロックチェーン技術市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ブロックチェーン技術市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
