
バイオテクノロジー試薬市場
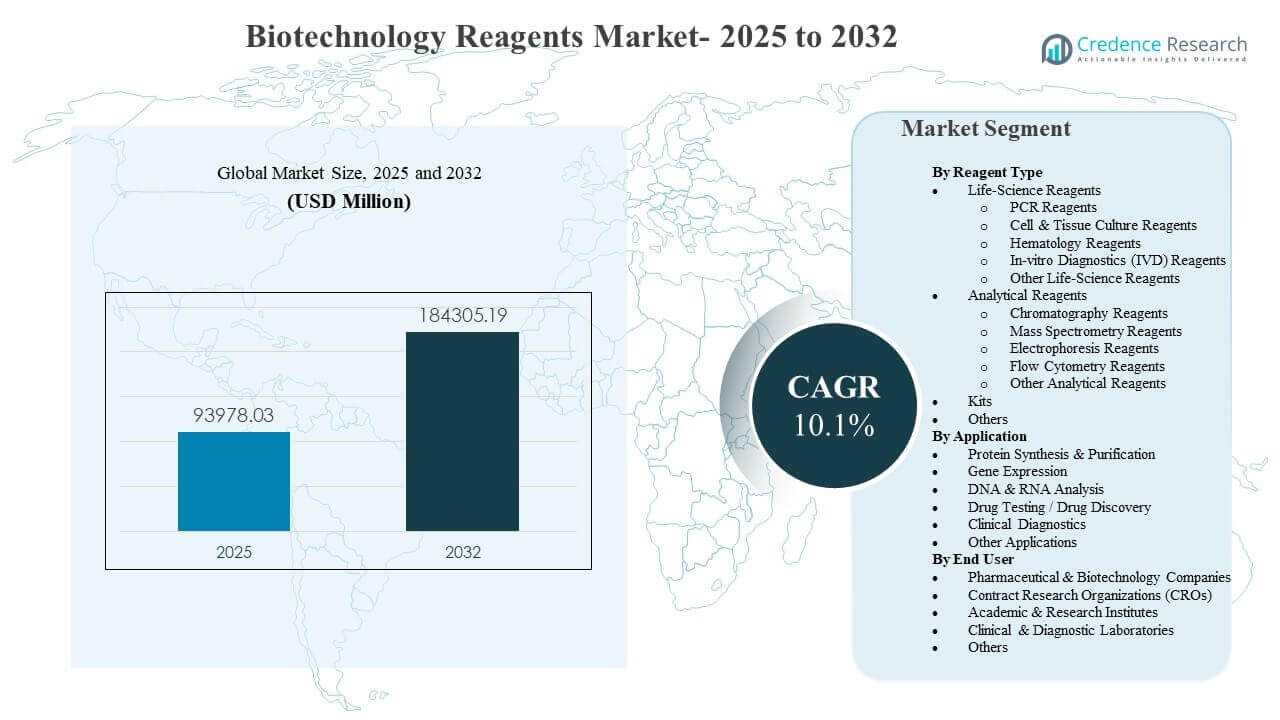
世界のバイオテクノロジー試薬市場の規模は、2025年に93,978.03百万米ドルと推定され、2032年までに184,305.19百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)10.1%で成長すると見込まれています。需要は主に、研究、バイオプロセス開発、規制されたテストにおける分子およびオミクスベースのワークフローの強化により支えられており、これにより研究ごとおよびサンプルごとの試薬消費が増加しています。成長はさらに、マルチサイト運用において検証済みでワークフローに適合した試薬を支持する、より広範なラボの自動化および標準化の取り組みによって強化されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオテクノロジー試薬市場規模 2025 | USD 93,978.03 million |
| バイオテクノロジー試薬市場、CAGR | 10.1% |
| バイオテクノロジー試薬市場規模 2032 | USD 184,305.19 million |
主要な市場動向と洞察
- 市場は2025年の93,978.03百万米ドルから2032年の184,305.19百万米ドルへと、10.1%のCAGR(2025–2032年)で拡大すると予測されています。
- ライフサイエンス試薬は2025年に54.60%の最大シェアを占めており、PCR、シーケンシング、日常的な分子ワークフローでの繰り返し使用に支えられています。
- DNA & RNA解析は2025年に30.10%のシェアを示し、シーケンシング、PCRベースのテスト、トランスクリプトミクスの作業負荷からの持続的な需要を反映しています。
- 製薬およびバイオテクノロジー企業は2025年に43.20%のシェアを持ち、発見、開発、翻訳パイプライン全体での高い試薬使用量により推進されています。
- 北米は2025年に38.30%のシェアを獲得し、アジア太平洋地域は26.40%のシェアに達しました。
セグメント分析
市場は、日常的な分子生物学、ゲノミクス、細胞ベースのワークフローで使用される高頻度消耗品に強い傾向を示しており、標準化された自動化対応フォーマットへの需要が高まっています。購入者は、手作業の時間を最小限に抑え、変動を減らし、複数の機器やサイトでの再現性を向上させる、事前に最適化された試薬システムやキットをますます好むようになっています。規制された環境では、購入決定はロット間の一貫性、文書化、および検証サポートに重点を置いており、通常、幅広いポートフォリオを持つ確立されたサプライヤーを支持します。
アプリケーション需要は、シーケンシング、トランスクリプトミクス、マルチオミクス研究などのデータリッチなワークフローによってますます形成されており、サンプルごとの試薬消費を増加させ、統合されたサンプルから結果までのソリューションの採用を促進しています。薬剤発見および翻訳プログラムも、バイオマーカー開発、スクリーニング、およびアッセイ開発がより反復的かつ標準化されるにつれて、試薬の使用を拡大しています。エンドユーザー全体で、ラボワークフローのアウトソーシングと統合が進む中、試薬需要は高スループットサービスプロバイダーやプラットフォームに適合した消耗品へとシフトし続けています。
試薬タイプ別インサイト
ライフサイエンス試薬は2025年に54.60%の最大シェアを占めました。このリードは、研究および応用の両方の設定で高頻度で繰り返されるPCR、核酸調製、細胞培養、およびルーチン分子ワークフロー全体での繰り返し消費によって支えられています。ラボでの標準化の取り組みも、プロトコルの変動性と再作業を減らす検証済みのすぐに使用できる製剤を支持しています。同時に、シーケンシングおよび細胞ベースのパイプラインの拡大により、コア試薬および互換性のあるキットの基礎需要が増加しています。
アプリケーション別インサイト
DNA & RNA分析は2025年に30.10%の最大シェアを占めました。この優位性は、シーケンシング、増幅、トランスクリプトミクス、および核酸品質管理ワークフローでの持続的な利用を反映しており、研究および臨床に隣接する環境全体で広がり続けています。マルチオミクスおよびシングルセル研究は、実験ごとの試薬強度を増幅し、サンプル量が制約されている場合でも総消費量を増加させます。さらに、再現性と標準化されたパイプラインへの強調が、ワークフローに一貫した化学物質とサポート試薬の採用を増加させています。
エンドユーザー別インサイト
製薬およびバイオテクノロジー企業は2025年に43.20%の最大シェアを占めました。バイオファーマ組織は、発見研究、プロセス開発、分析試験、および翻訳研究全体で高い試薬消費を維持しており、しばしば候補ごとに複数のアッセイと反復サイクルを実行しています。品質期待と意思決定までの時間のプレッシャーは、強力な文書と技術サポートを備えた信頼できる試薬の採用を促進します。高度なモダリティとデータ集約型プラットフォームの使用の増加は、専門的でプラットフォームに適合した試薬システムの需要をさらに高めています。
バイオテクノロジー試薬市場の推進要因
オミクス駆動の研究および翻訳パイプラインの拡大
ゲノミクス、トランスクリプトミクス、およびより広範なマルチオミクスワークフローの急速な成長は、研究および応用の設定全体でサンプルおよび研究ごとの試薬使用を増加させています。ラボはより反復的な実験と大規模なコホートを実施しており、調製、増幅、ラベリング、および品質管理試薬の繰り返し消費を増加させています。翻訳プログラムでは、バイオマーカーの発見と検証が繰り返しのテストサイクルを追加し、試薬強度をさらに増加させます。データセットが拡大するにつれて、購入者はサイトおよび機器全体での再現性を向上させるために標準化された化学物質を好むようになります。
- 例えば、イルミナのNovaSeq X Plusプラットフォームは、年間20,000以上の全ヒトゲノムを生成でき、大規模な人口規模のゲノミクスプログラムにおいてライブラリ準備、増幅、QC化学物質の消費を大幅に増加させます。
ワークフローの標準化と自動化対応消耗品へのシフト
研究所はスループット、再現性、労働効率を優先し、自動化されたワークフロー用に設計された試薬の採用を加速しています。自動化は試薬の一貫性と互換性に対する感度を高め、購入者を統合リスクを減少させる検証済みのフォーマットとサプライヤーポートフォリオへと導きます。複数サイトでの標準化されたプロトコルは、再実行とダウンタイムを最小限に抑える信頼性のあるロット一貫性のある試薬の需要を高めます。時間が経つにつれて、標準化されたワークフローはスイッチングコストを増加させ、プラットフォームに合わせた消耗品の継続的な調達を維持します。
- 例えば、サーモフィッシャーサイエンティフィックのIon Torrent Genexusシステムは、精製、ライブラリ準備、シーケンシング、分析を自動化し、わずか24時間以内に次世代シーケンシング結果を提供し、5分間の試薬セットアップで需要を押し上げる、事前充填された自動化検証済み試薬カートリッジを推進します。
アッセイの複雑化と高感度への需要の高まり
現代のアッセイは、より良い特異性、背景の低減、複雑なサンプル全体での一貫した性能を提供する高性能試薬をますます必要としています。これは特に低入力ワークフロー、単一細胞研究、失敗が高価で時間に敏感な高度な分析テストに関連しています。高性能要件は、プレミアム試薬システム、最適化キット、厳密に制御された化学物質への需要をシフトさせます。アッセイの複雑さが増すにつれて、技術サポート、文書化、検証済みの性能が調達決定の中心となります。
アウトソーシングテストとサービスラボのスループットの成長
CROや専門サービスラボは、アウトソーシングされた発見、スクリーニング、分析テストの需要増加に対応するため、能力を拡大しています。高スループットサービス環境は、予測可能なターンアラウンドタイムとクライアント間のデータ比較可能性を確保するために、標準化された試薬と再現可能なプロトコルに依存しています。アウトソーシングが増加するにつれて、試薬の需要は大量購入し、サプライヤーの信頼性を優先する大規模な集中ラボに集中します。このチャネルは、コア試薬、アッセイキット、プラットフォーム互換消耗品の安定した継続的な消費をサポートします。
バイオテクノロジー試薬市場の課題
供給の継続性、ロット間の一貫性、品質文書は、大規模に運営される研究所にとって持続的な制約となっています。小さな性能の変化でも再検証、再作業、再実行を引き起こし、直接コストと結果までの時間のリスクを増大させます。これらの圧力は、文書化とトレーサビリティ要件が厳しい規制されたまたは臨床に隣接する環境で増幅されます。さらに、長い資格認定サイクルは、性能が優れているように見える場合でも新しい試薬の採用を遅らせることがあります。
- 例えば、FDA 21 CFR 211.160の下で運営されている研究所は、仕様、サンプリング計画、および試験手順のすべての変更を実施時に文書化し、逸脱は品質部門によって正式に記録され、正当化されなければなりません。さらに、長い資格認定サイクルは、性能が優れているように見える場合でも、新しい試薬の採用を遅らせる可能性があります。
コスト感度と調達の複雑さも、特に学術機関や予算に制約のある機関において、より広範な採用を妨げる要因となっています。価格圧力は、検証済みで高い一貫性を持つ試薬の必要性としばしば対立し、単位コストと所有総コストの間でトレードオフを生み出します。断片化された機器プラットフォームは、互換性チェックを増やし、サプライヤー統合戦略を複雑にする可能性があります。最後に、コモディティ化されたカテゴリーでは競争上の差別化が難しく、ディスカウントやマージン圧力が強まることがあります。
バイオテクノロジー試薬市場の動向と機会
手作業の時間を短縮し、機器、サイト、研究デザイン全体で標準化を向上させる統合された試薬とワークフローソリューションの需要が高まっています。サンプル準備、アッセイ化学、分析対応ワークフローを組み合わせたバンドルオファリングは、予測可能な結果を求める購入者にとってますます魅力的です。この傾向は、試薬をプラットフォームエコシステムと緊密に連携させ、堅牢な文書とサポートを提供できるサプライヤーにとっての機会を支援します。また、パートナーシップやターゲットを絞った買収を通じたポートフォリオ拡大を促進します。
- 例えば、アジレントのMagnisDx NGS Prep Systemは、腫瘍学研究所での手作業の時間を約2.5時間から約10〜15分に短縮し、72時間のサンプルから結果までのターンアラウンドを可能にしました。これは、緊密に統合された準備と濃縮ワークフローがハイスループット環境全体で出力を標準化できることを示しています。
もう一つの重要な機会は、シングルセルおよびマルチオミクス研究のスケーリングであり、これによりプロジェクトごとの試薬使用量が通常増加し、最適化された化学が好まれます。研究所がより深い生物学的解像度を追求するにつれて、感度が高く、低入力の試薬や変動を減らす標準化キットの需要が増加します。データリッチなワークフローの成長は、信頼性と再現性が再実行コストを削減するプレミアム価格設定の余地を生み出します。高いスループットと一貫した結果を可能にするサプライヤーは、研究所が運用を拡大する際にシェアを獲得できます。
地域別インサイト
北米(2025年に38.30%のシェア)
北米は、バイオファーマR&Dの集中、先進的なゲノミクスの採用、およびハイスループット研究所からの強い需要によりリードしています。機器プラットフォームの成熟したエコシステムと標準化された研究所ワークフローが、検証済みの試薬とプラットフォーム互換性のある消耗品への継続的な支出をサポートしています。CROネットワークと集中型テストハブの強い存在感が、ボリューム購入とサプライヤー統合を強化し、再現性、文書化、品質システムに焦点を当てることで、確立された試薬ポートフォリオへの需要を維持しています。
ヨーロッパ(2025年に24.90%のシェア)
ヨーロッパは、強力な学術研究の強度、確立されたバイオファーマ製造、および堅牢な分析試験能力によって支えられた主要な市場であり続けています。ラボは、マルチサイトおよび国境を越えたコラボレーション間での比較可能性を維持するために、標準化と検証されたパフォーマンスを優先します。安定した臨床隣接試験と翻訳研究パイプラインも、広範なカタログ、深い技術サポート、信頼性のある流通を持つサプライヤーに利益をもたらす反復試薬需要を促進します。
アジア太平洋(2025年に26.40%のシェア)
アジア太平洋は、バイオテクノロジー製造の拡大、ゲノミクスインフラの成長、および複数の国にわたるラボ容量の増加によって推進される強力なスケールと勢いを示しています。シーケンシングと分子ワークフローの広範な採用が、DNA/RNA分析試薬と関連キットの消費の増加をサポートしています。この地域はまた、アウトソーシングの成長と標準化されたワークフローを好む集中サービスラボから利益を得ており、品質システムと自動化の継続的な改善が、検証された高性能試薬の需要を増加させると予想されています。
ラテンアメリカ(2025年に6.60%のシェア)
ラテンアメリカは、診断ネットワーク、研究プログラム、およびラボインフラが拡大し続ける中で、小規模ながら発展中の機会領域です。成長は、分子手法へのアクセスの増加と調達成熟度の漸進的な改善によって支えられています。しかし、予算の制約とインフラの変動性がプレミアム試薬システムの採用を制限する可能性があり、信頼性のあるパフォーマンス、トレーニングサポート、および効率的な流通がサプライヤーの重要な差別化要因となります。
中東・アフリカ(2025年に3.80%のシェア)
中東・アフリカ市場は、ラボ容量の漸進的な拡大、公衆衛生試験ネットワーク、および選択された研究拠点によって支えられた新興市場です。需要は、標準化とトレーニングがスループットと再現性を向上させることができる集中ラボに集中しています。制約には不均一なインフラと一部の地域での専門的なワークフローへのアクセスの制限が含まれますが、最も強力な機会は医療の近代化とライフサイエンス投資プログラムに関連しています。
競争環境
競争は、広範なポートフォリオの深さ、信頼性、および分子生物学、診断隣接試験、分析アプリケーション全体でエンドツーエンドのワークフローをサポートする能力によって特徴付けられます。サプライヤーは、一貫性、文書化、技術サポート、および主要なプラットフォームエコシステムとの互換性で競争し、ワークフローが標準化されると切り替えが減少します。パートナーシップ、ターゲットを絞った買収、およびポートフォリオ統合は、ワークフローのカバレッジを拡大し、成長の速いアッセイ分野での地位を強化するために一般的に使用されます。差別化はまた、自動化の準備、品質システム、および高スループット顧客向けの供給を拡大する能力によって推進されます。
メルクKGaAは、試薬、プロセスソリューション、およびワークフローサポートにおいて強力な能力を持つ多様なライフサイエンスサプライヤーとして位置付けられており、バイオファーマおよび高度な研究の需要と一致しています。同社の戦略は通常、ポートフォリオの幅、品質システム、および標準化されたラボおよび製造ワークフローに統合されるソリューションを強調します。高度なモダリティをサポートする専門分野への拡大は、高価値試薬カテゴリでの存在を強化することができます。そのアプローチは、信頼性、文書化、および供給の継続性が主要な購買基準である顧客の維持をサポートします。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。以下を含みます:
- Merck KGaA
- Agilent Technologies, Inc.
- Bio-Rad Laboratories, Inc.
- Becton, Dickinson and Company
- Beckman Coulter, Inc. (Danaher)
- bioMérieux SA
- Illumina, Inc.
- Lonza Group
- QIAGEN N.V.
- Promega Corporation
- Abbott Laboratories
- Siemens Healthineers
- Waters Corporation
- Takara Bio Inc.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために質的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために量的に分析されます。
最近の展開
- 2025年7月、Bio‑Rad Laboratories, Inc.は、QX ContinuumシステムとStilla Technologiesの買収により取得したQX700シリーズを含む4つの新しいドロップレットデジタルPCRプラットフォームを発売し、ddPCR機器および関連試薬のポートフォリオを拡大しました。
- 2026年2月、Becton, Dickinson and Company (BD)は、Biosciences & Diagnostic Solutions事業をWaters Corporationとスピンオフおよび合併を完了し、統合された企業を創設し、BDの「2025戦略」の最終的なポートフォリオ形成ステップを示しました。
- 2026年2月、bioMérieux SAは、食品メーカーが微生物学的腐敗を理解し制御するのを助けるために設計されたシーケンシングおよびバイオインフォマティクスに基づくソリューションであるSMARTBIOMEを発売し、産業用途向けの試薬および分子微生物学ツールキットを拡張しました。
- 2026年3月、Agilent Technologies, Inc.は、病理学に焦点を当てた抗体、試薬、および機器事業であるBiocare Medicalを約9億5000万米ドルで買収するための最終的な現金取引契約を締結し、IHCおよび分子病理学の提供を強化しました。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 93978.03百万米ドル |
| 2032年の収益予測 | 184305.19百万米ドル |
| 成長率 (CAGR) | 10.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| カバーされたセグメント | 試薬タイプ別; 用途別; エンドユーザー別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Merck KGaA; Agilent Technologies, Inc.; Bio-Rad Laboratories, Inc.; Becton, Dickinson and Company; Beckman Coulter, Inc. (Danaher); bioMérieux SA; Illumina, Inc.; Lonza Group; QIAGEN N.V.; Promega Corporation; Abbott Laboratories; Siemens Healthineers; Waters Corporation; Takara Bio Inc. |
| ページ数 | 336 |
セグメンテーション
試薬タイプ別
- ライフサイエンス試薬
- PCR試薬
- 細胞および組織培養試薬
- 血液学試薬
- 体外診断(IVD)試薬
- その他のライフサイエンス試薬
- 分析試薬
- クロマトグラフィー試薬
- 質量分析試薬
- 電気泳動試薬
- フローサイトメトリー試薬
- その他の分析試薬
- キット
- その他
用途別
- タンパク質合成および精製
- 遺伝子発現
- DNAおよびRNA分析
- 薬物試験/薬物発見
- 臨床診断
- その他の用途
エンドユーザー別
- 製薬およびバイオテクノロジー企業
- 受託研究機関(CROs)
- 学術および研究機関
- 臨床および診断ラボ
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオテクノロジー試薬市場の市場規模はどのくらいですか?
2032年までにバイオテクノロジー試薬市場の市場規模はどのくらいになるでしょうか?
2025年から2032年のバイオテクノロジー試薬市場のCAGRはどのくらいですか?
2025年にどの試薬タイプセグメントがリードしていますか?
2025年に最も大きなシェアを持つアプリケーションセグメントはどれですか?
2025年に市場を支配する地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオテクノロジー試薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオテクノロジー試薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 93,978.03 million → 2032: USD 184,305.19 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオテクノロジー試薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオテクノロジー試薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオテクノロジー試薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオテクノロジー試薬市場市場の成長要因
- 3.3 バイオテクノロジー試薬市場市場の抑制要因および課題
- 3.4 バイオテクノロジー試薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオテクノロジー試薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオテクノロジー試薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオテクノロジー試薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオテクノロジー試薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオテクノロジー試薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオテクノロジー試薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオテクノロジー試薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオテクノロジー試薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオテクノロジー試薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオテクノロジー試薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオテクノロジー試薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオテクノロジー試薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオテクノロジー試薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオテクノロジー試薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオテクノロジー試薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオテクノロジー試薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオテクノロジー試薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオテクノロジー試薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオテクノロジー試薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
