
市場概要
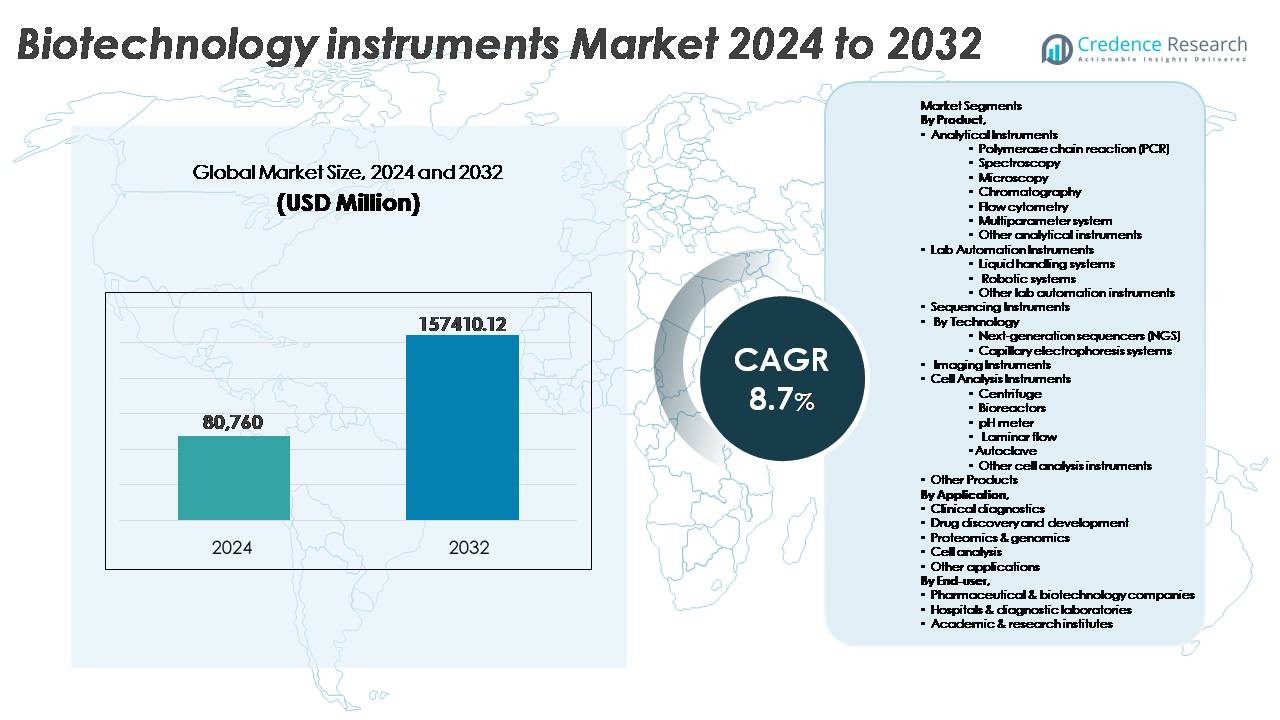
世界のバイオテクノロジー機器市場は、2024年に807億6,000万米ドルと評価され、2032年までに1,574億1,012万米ドルに達すると予測されており、予測期間中に8.7%の安定したCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオテクノロジー機器市場規模 2024 | USD 80,760 Million |
| バイオテクノロジー機器市場、CAGR | 8.7% |
| バイオテクノロジー機器市場規模 2032 | USD 157,410.12 Million |
バイオテクノロジー機器市場は、Bio-Rad Laboratories、Waters Corp.、Illumina、PerkinElmer、Agilent Technologies、Thermo Fisher Scientific、Zeiss Group、Abbott、島津製作所、Bruker Corp.などの強力なグローバルプレーヤーによって形成されています。これらの企業は、分析プラットフォーム、シーケンシングシステム、イメージング機器、ラボ自動化技術にわたる多様な製品ポートフォリオを通じてリーダーシップを維持しています。北米は依然として主要な地域であり、先進的な研究インフラ、高精度診断の高い採用、持続的なバイオ医薬品投資によって世界市場の38%を占めています。アジア太平洋地域は、バイオ製造能力の拡大とゲノミクスおよび医療の近代化に対する政府の支援によって、急速に成長する地域クラスターとして浮上しています。
市場の洞察
- 世界のバイオテクノロジー機器市場は2024年にUSD 80,760百万と評価され、2032年までにUSD 157,410.12百万に達すると予測されており、予測期間中に8.7%のCAGRで拡大しています。
- 精密医療、生物製剤の生産、先進的な臨床診断への投資の増加により需要が加速しており、分析機器はPCR、クロマトグラフィー、顕微鏡の採用により最大のセグメントシェアを占めています。
- トレンドには、ラボワークフローの自動化、マルチオミクスプラットフォームの拡大、コンパクトでポータブルな機器による分子診断検査の迅速な分散化が含まれます。
- 市場は強力な競争を特徴としており、Thermo Fisher Scientific、Agilent Technologies、Illumina、Bio-Radが製品革新、R&Dパートナーシップ、消耗品とソフトウェア統合ワークフローへの拡大を通じてリードしています。
- 北米が38%の市場シェアでリードし、次いでヨーロッパが28%、アジア太平洋が24%で、APACはバイオ製造の拡大と診断インフラの近代化に支えられた最も成長の速い地域として浮上しています。
市場セグメンテーション分析:
製品別
製品別のバイオテクノロジー機器市場は、分析機器が最大の市場シェアを占めており、疾患プロファイリング、遺伝子定量化、細胞形態研究のためのPCRシステム、クロマトグラフィープラットフォーム、顕微鏡ソリューションの導入が増加しています。PCRは分子診断とバイオマーカーのスクリーニングにおいて重要なツールであり、クロマトグラフィーと分光法は生物製剤の開発における高精度な化合物分離と構造決定を可能にします。液体ハンドリングやロボットシステムを含むラボ自動化機器は、ラボが精度、スループット、汚染管理を優先する中で採用が進んでいます。さらに、遠心機、バイオリアクター、層流ユニットなどの細胞分析機器は、細胞ベースの治療と再生医療が世界的に拡大する中で安定した需要を見せています。
- 例えば、Agilentの1290 Infinity II LCシステムは最大1200バールの圧力を提供し、10秒という高速注入サイクルをサポートし、複雑な生物製剤の高解像度分離を可能にします。
用途別
臨床診断は支配的な用途セグメントであり、感染症の蔓延、腫瘍スクリーニング、遺伝性疾患の診断の増加によって急速に拡大しています。PCRベースのアッセイ、免疫診断、シーケンシングソリューションの統合により、早期の疾病検出と個別化治療の決定が可能になります。生物製剤、mRNA治療薬、抗体薬物複合体によって推進される薬物発見と開発は、もう一つの急速に進化するセグメントです。一方で、プロテオミクスとゲノミクスは、精密医療研究においてマルチオミクスワークフローが不可欠になるにつれて勢いを増しています。細胞分析ツールは、幹細胞研究、毒性試験、ex vivo操作をサポートし、バイオテクノロジー機器の役割をトランスレーショナルリサーチや製薬イノベーションにさらに拡大しています。
- 例えば、アボットのAlinity m分子プラットフォームは、連続アクセスワークフローで最大300のサンプルを処理し、115分以内に定性および定量PCR結果を提供し、迅速な臨床意思決定をサポートします。
エンドユーザー別
製薬およびバイオテクノロジー企業は、巨額の資本投資、生物製剤パイプラインの拡大、先進的なシーケンシングおよび自動化技術の採用により、バイオテクノロジー機器市場で支配的なシェアを持っています。これらの企業は、臨床試験を迅速化し、リード最適化を強化し、精密なQCテストを通じて規制遵守を確保するために、高スループット分析プラットフォームに依存しています。病院および診断ラボは、分子診断および個別化治療経路のために、PCRアナライザー、イメージング機器、フローサイトメトリーソリューションの需要が高まっています。学術および研究機関は、基礎的なゲノミクスおよびプロテオミクス研究を加速する助成金および政府資金によって支えられ、初期段階のイノベーションに重要な貢献を続けています。
主要な成長ドライバー
精密医療と個別化治療の採用拡大
精密医療への移行が進む中、遺伝子プロファイリング、バイオマーカー定量化、治療層別化をサポートする先進的なバイオテクノロジー機器の需要が大きく高まっています。医療システムが個別化された治療計画を優先する中、研究者は患者特有の病気の進行や薬剤反応性を評価するために、高スループットシーケンシング、フローサイトメトリー、単一細胞解析ツールにますます依存しています。臨床診断は、がんスクリーニング、感染症監視、遺伝的リスク評価のためにPCRおよびNGS技術をますます取り入れています。製薬開発者は、治療効果を向上させ、副作用を減少させるために、マルチオミクスプラットフォームを活用してターゲット生物製剤およびコンパニオン診断を設計しています。さらに、政府および保険会社は、分子診断テストの償還範囲を拡大しており、より広範な臨床採用を促進しています。バイオインフォマティクス、AIサポート分析、サンプル処理の改善の融合により、データの信頼性が向上し、日常的なケアへの統合の障壁が減少します。医療が反応的な治療から予測的および予防的モデルに移行するにつれて、バイオテクノロジー機器市場は引き続き加速するでしょう。
- 例えば、イルミナのNovaSeq Xプラットフォームは、2 × 150 bpのリード長でランごとに最大16テラベースの出力を達成し、集団規模での迅速な全ゲノムシーケンシングを可能にします。
バイオ医薬品研究と生物製剤製造への投資の加速
モノクローナル抗体、細胞および遺伝子治療、mRNAプラットフォームを含む生物製剤への投資の増加は、バイオテクノロジー機器の主要な市場触媒として機能します。バイオ医薬品メーカーは、クロマトグラフィーシステム、自動バイオリアクター、および分光器を利用して、上流および下流のプロセスを最適化しながら、製品の品質と規制の遵守を確保します。ウイルスベクター、RNAワクチン、および組換えタンパク質の大規模生産には、堅牢なリアルタイム監視能力が必要であり、高度な分析および実験室自動化機器の採用を促進します。契約開発および製造組織(CDMO)の台頭は、新興バイオテクノロジー企業への専門技術へのアクセスを拡大し、市場浸透を強化します。国家医療戦略、高齢化、慢性疾患の蔓延は、生物製剤パイプラインの長期的な需要をさらに支えます。学術機関、メーカー、および政府機関間の戦略的コラボレーションは、細胞治療、免疫腫瘍学、希少疾患治療における革新を加速し、世界的なバリューチェーンにおけるバイオテクノロジー機器の重要な役割を強化します。
- 例えば、CytivaのXcellerex XDRシングルユースバイオリアクターは、最大2000リットルの作業容量をサポートし、GMP環境でのウイルスベクターおよび組換えタンパク質のスケーラブルな生産を可能にします。
実験室のワークフロー全体での自動化とデジタル化の需要の増加
自動化は、スループットの向上、手動エラーの削減、運用コストの削減を目指す実験室にとって不可欠となり、ロボットシステム、液体処理プラットフォーム、および統合されたサンプルから結果までの機器の採用を促進しています。バイオテクノロジー企業や臨床検査室は、診断と研究における迅速な結果を求める需要に応えるために、自動化されたPCRセットアップ、シーケンシングライブラリー、ELISAワークフローをますます導入しています。AI駆動のデータモデル、リアルタイムセンサー、クラウド接続を備えたデジタル対応機器は、トレーサビリティ、規制報告、および予測品質管理を強化します。自動化はまた、分散型テストをサポートし、ポイントオブケア診断および分散サンプル処理ネットワークを可能にします。労働力不足とバイオセーフティ要件の高まりが世界の研究環境に挑戦をもたらす中、自動化はリスクを軽減し、労働力の効率を向上させます。さらに、実験室情報システム(LIS)とデバイスの相互運用性は、データ交換をシームレスにし、発見から商業化までの研究パイプラインを統一し、デジタルおよびロボット駆動の機器の長期的な機会を強化します。
主要なトレンドと機会
マルチオミクスプラットフォームとシングルセル解析の統合
ゲノミクス、トランスクリプトミクス、プロテオミクス、メタボロミクスの急速な融合は、バイオテクノロジー機器にとって変革的な機会を提供します。シングルセルシーケンシングと高解像度サイトメトリーにより、研究者は細胞の異質性を解明し、希少な細胞亜集団を特定し、かつてない詳細で疾患を理解することが可能になります。このトレンドは、細胞の挙動が治療結果に大きく影響する腫瘍学、自己免疫研究、再生医療と一致しています。機器メーカーは、同時にイメージング、シーケンシング、機能解析が可能なマルチモーダルシステムを開発しており、サンプルの必要量を減らし、分析の深さを増しています。この機会は、大規模データセットを管理し解釈する計算プラットフォームにまで広がり、専門的なソフトウェアやAI駆動の分析ソリューションの道を開きます。
- 例えば、10x GenomicsのChromium Xプラットフォームは、スケーラブルなドロップレット分割化学を用いて、数十万の細胞を処理する高スループットのシングルセルワークフローを可能にし、大規模コホートの免疫プロファイリングやトランスクリプトミクス研究をサポートします。
分散型およびポイントオブケア分子診断への移行の高まり
迅速で現場展開可能な診断ソリューションの需要は、ポータブルPCRアナライザー、コンパクトシーケンシングデバイス、マイクロフルイディクスベースのラボオンチップシステムに大きな機会を生み出しています。消耗品、統合バイオセンサー、自動データ解釈の進歩により、従来の実験室環境外での高精度なテストが可能になり、救急部門から遠隔クリニックまで対応しています。ポイントオブケア分子診断は感染症の発生を通じて勢いを増し、多様なサンプルタイプを最小限のオペレーター訓練で処理できる機器への投資を強化しています。この変化は医療アクセスの目標を支援し、集中施設への依存を減らします。コスト効果が高く、スケーラブルでバッテリー駆動のプラットフォームを提供するメーカーは、この増大する需要を活用することができます。
- 例えば、CepheidのGeneXpert Xpressプラットフォームは、非実験室環境での最小限のサンプル準備で30分以内にPCRベースの結果を提供するよう設計されています。
合成生物学とデジタルバイオ製造における成長機会
合成生物学はバイオテクノロジー機器を変革しており、高度な自動化、高精度の遺伝子設計ツール、制御された発現とバイオプロセス最適化のためのスマートバイオリアクターを必要としています。リアルタイム分析、デジタルツイン、AI対応の最適化を統合したデジタルバイオ製造は、機器サプライヤーにとって長期的な商業的展望を提供します。業界は持続可能な化学製品、食品成分、バイオマテリアルのために設計された微生物や酵素を活用し、医療を超えた市場の拡大を図っています。スタートアップがイノベーションを推進し、既存のプレーヤーがモジュール式バイオプロセシングプラットフォームに多様化するにつれて、機会は拡大します。生産時間の短縮、スケーラブルな実験、予測制御能力が採用を加速し、センサー、分析モジュール、クローズドループラボシステムへの新たな需要を生み出します。
主な課題
先進的な機器における高い資本投資とコストの障壁
バイオテクノロジー機器市場は、高価な機器価格、複雑なメンテナンス要件、消耗品の継続的な費用が採用を制限し、特に小規模なバイオテク企業や学術研究所において大きなコストの課題に直面しています。高度なシーケンシングシステム、ロボットプラットフォーム、高性能分析機器は多額の初期投資を必要とし、ソフトウェアライセンスや技術サポートが総所有コストをさらに増加させます。予算の制約は交換サイクルに影響を与え、研究所インフラの近代化を遅らせます。発展途上国では、限られた補償政策と外部委託研究への依存が国内取得を妨げています。これらの財政的制約は、メーカーに柔軟な価格設定、リースモデル、スケーラブルなモジュラーソリューションを提供してアクセスを拡大する競争圧力を生み出しています。
技術的な複雑さ、データ管理の負担、および熟練労働力の不足
機器の高度化により、システム統合、校正、規制文書、サイバーセキュリティのコンプライアンスに関連する課題が生じています。膨大なマルチオミクスおよびイメージングデータセットの生成は、かなりのストレージ、処理、および相互運用性の負担を生み出します。研究所はしばしば、バイオインフォマティクス、自動化工学、およびAI対応の分析に熟練した人材を採用するのに苦労し、学習曲線を延ばし、投資回収を遅らせます。プロトコル設定、データラベリング、サンプル処理における人為的エラーは、自動化の進展にもかかわらず依然として存在します。さらに、良好な実験室実践やデータ整合性フレームワークを含む進化する規制基準に合わせる必要があり、運用の複雑さが増しています。トレーニングソリューションとユーザーフレンドリーな自動化を通じて労働力の能力ギャップに対処することが、市場の成長を維持するために重要です。
地域分析
北アメリカ
北アメリカは、成熟したバイオ医薬品製造、先進的な臨床診断の採用、ゲノムおよび精密医療イニシアチブへの持続的な連邦資金により、バイオテクノロジー機器市場の約38%を占める最大のシェアを持っています。米国は、製薬および学術機関全体でのラボ自動化、次世代シーケンシングプラットフォーム、およびデジタル化された研究環境の強力な統合に支えられ、地域需要をリードしています。熟練した専門家の高い可用性、主要な業界プレーヤーの存在、およびAI対応の分析システムの迅速な採用が地域の競争力を強化しています。細胞および遺伝子治療インフラへの投資拡大と革新を支持する規制経路が成長をさらに支えています。
ヨーロッパ
ヨーロッパは、強力な製薬R&D投資、確立された学術研究拠点、および公共医療システム全体での分子診断の採用増加により、バイオテクノロジー機器市場の約28%を占めています。ドイツ、英国、フランスは、プロテオミクス、合成生物学、トランスレーショナルリサーチへの積極的な資金提供により、主要な貢献者であり続けています。地域の規制フレームワークは標準化と品質保証を促進し、準拠した分析および自動化技術の需要を促進しています。バイオリアクター、フローサイトメトリー、分光法ツールの進歩がバイオロジクスの開発を加速させます。さらに、バイオテククラスターの戦略的拡大と国境を越えた研究パートナーシップが、精密医療とバイオインフォマティクス対応の研究所ワークフローの勢いを維持しています。
アジア太平洋
アジア太平洋地域は、医療費の増加、バイオテクノロジーのスタートアップの拡大、ゲノム学、ワクチン生産、バイオ製造能力に対する政府の支援の増加により、約24%のシェアを獲得し、最も急成長している地域市場です。中国、日本、韓国、インドは、感染症の監視、腫瘍診断、再生医療プログラムのためにPCR、シーケンシング、細胞分析機器の採用を推進しています。研究所インフラの急速な近代化と臨床試験の地域へのアウトソーシングは、費用対効果の高い研究能力に寄与しています。好ましい投資政策、国内生産の増加、技術移転協定が市場浸透を強化し、アジア太平洋地域をハイスループット研究とバイオ医薬品製造の中核拠点として確立しています。
ラテンアメリカ
ラテンアメリカは、診断の近代化、製薬製造、感染症管理への投資の増加により、バイオテクノロジー機器市場の約6%を占めています。ブラジルとメキシコが地域の採用をリードしており、民間の研究所ネットワークの拡大とバイオシミラー生産への関心の高まりに支えられています。PCR、免疫測定プラットフォーム、遠心機の採用が進んでおり、医療システムは疾病監視を強化し、輸入診断への依存を減らすことを目指しています。しかし、限られた研究開発資金と不均一な規制調和が拡大を抑制しています。多国籍企業とのパートナーシップと地域のバイオプロセス能力への投資が、長期的な地域成長の機会を提供します。
中東・アフリカ
中東・アフリカ地域は約4%の市場シェアを持ち、医療インフラのアップグレード、慢性疾患の負担の増加、ゲノムスクリーニングプログラムへの注力の増加により、徐々に採用が進んでいます。湾岸協力会議(GCC)諸国は、国家医療多様化戦略により、研究所の自動化、バイオリアクター、診断シーケンシングへの支出が高まっています。アフリカは、感染症診断とドナー資金による研究所能力プログラムに支えられた漸進的な成長を示しています。進展にもかかわらず、労働力のスキルと資本投資のアクセスに課題が残っています。研究センターの拡張、技術移転イニシアチブ、グローバルなバイオテクノロジー企業との協力が、将来の地域採用を加速させると期待されています。
市場セグメンテーション:
製品別
- 分析機器
- ポリメラーゼ連鎖反応(PCR)
- 分光法
- 顕微鏡
- クロマトグラフィー
- フローサイトメトリー
- 多パラメータシステム
- その他の分析機器
- ラボ自動化機器
- 液体処理システム
- ロボットシステム
- その他のラボ自動化機器
- シーケンシング機器
-
- 次世代シーケンサー(NGS)
- キャピラリー電気泳動システム
- イメージング機器
- 細胞分析機器
- 遠心機
- バイオリアクター
- pHメーター
- 層流
- オートクレーブ
- その他の細胞分析機器
- その他の製品
用途別
- 臨床診断
- 創薬と開発
- プロテオミクスとゲノミクス
- 細胞分析
- その他の用途
エンドユーザー別
- 製薬会社 & バイオテクノロジー企業
- 病院 & 診断ラボ
- 学術 & 研究機関
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
バイオテクノロジー機器市場は、グローバルメーカー、専門機器開発者、急成長する技術志向の新規参入者によって特徴付けられる非常に競争の激しい環境を持っています。確立された企業は、分析プラットフォーム、シーケンシングシステム、ラボオートメーション機器、細胞分析機器にわたる幅広いポートフォリオを通じて支配しています。競争優位性は、精密診断、ミニチュア化、高スループットワークフロー、AI対応のデータ解釈における革新によって推進されます。戦略的優先事項には、消耗品ベースの継続的収益モデルの拡大、相互運用性の向上、クラウドベースの監視と予測分析の統合が含まれます。製品開発と市場浸透を加速するために、研究機関やバイオ製薬企業との合併、買収、R&Dコラボレーションが中心的な戦略として残っています。一方、新興企業は、ポータブルシーケンシング、ロボットオートメーション、合成生物学ツールなどのセグメントを破壊しています。分散型診断、デジタルバイオ製造、マルチオミクス統合の需要が増加するにつれて、競争は激化すると予想され、ベンダーは信頼性の拡大、コスト障壁の削減、さまざまな地域市場における厳しい規制およびコンプライアンス要件を満たすことに注力しています。
主要プレイヤー分析
- バイオ・ラッド・ラボラトリーズ株式会社
- ウォーターズ社
- イルミナ株式会社
- パーキンエルマー株式会社
- アジレント・テクノロジーズ株式会社
- サーモフィッシャーサイエンティフィック株式会社
- ツァイスグループ
- アボット
- 島津製作所
- ブルカー社
最近の開発
- 2025年10月、ウォーターズは次世代治療法および構造生物学アプリケーションをサポートする大きな生体分子の高度な測定および特性評価機能を提供する新しい機器であるXevo電荷検出質量分析計(CDMS)を導入しました。
- 2025年7月、バイオ・ラッド・ラボラトリーズ株式会社は、高精度な核酸定量能力を強化するための戦略的買収に続き、複数の新しいドロップレットデジタルPCR(ddPCR)プラットフォームを立ち上げ、デジタルPCRポートフォリオを拡大しました。
レポートのカバレッジ
この調査レポートは、製品、アプリケーション、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術的進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- バイオテクノロジー機器はより自動化され、ラボのワークフローにおけるスループットの向上と精度の向上を可能にします。
- マルチオミクスの統合が拡大し、ゲノミクス、プロテオミクス、メタボロミクス研究におけるより深い洞察をサポートします。
- 携帯型および分散型診断機器は、ポイントオブケアテストおよび迅速なフィールド展開のために採用されます。
- AIと機械学習は、データ解釈、予測分析、およびプロセス最適化を強化します。
- デジタルバイオマニュファクチャリングとスマートバイオリアクターは、生物製剤および細胞療法の生産モデルを再構築します。
- クラウド接続の機器は、リアルタイムの監視、コンプライアンス、およびリモートトラブルシューティングを改善します。
- 単一細胞解析技術は、精密医療および標的療法の開発を進めます。
- 持続可能性の取り組みは、省エネルギー機器および消耗品廃棄物の削減に対する需要を促進します。
- モジュラーおよびカスタマイズ可能なプラットフォームは、柔軟なラボの拡張およびスケーラブルな研究環境をサポートします。
- 政府の資金提供および官民の協力は、診断およびバイオプロセシング技術の革新を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオテクノロジー機器市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にバイオテクノロジー機器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたバイオテクノロジー機器のセグメントはどれですか?
バイオテクノロジー機器市場の成長を促進している主な要因は何ですか?
バイオテクノロジー機器市場の主要企業はどこですか?
2024年にバイオテクノロジー機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオテクノロジー機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオテクノロジー機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 80,760 million → 2032: USD 157,410.12 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオテクノロジー機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオテクノロジー機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオテクノロジー機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオテクノロジー機器市場市場の成長要因
- 3.3 バイオテクノロジー機器市場市場の抑制要因および課題
- 3.4 バイオテクノロジー機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオテクノロジー機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオテクノロジー機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオテクノロジー機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオテクノロジー機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオテクノロジー機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオテクノロジー機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオテクノロジー機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオテクノロジー機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオテクノロジー機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオテクノロジー機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオテクノロジー機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオテクノロジー機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオテクノロジー機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオテクノロジー機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオテクノロジー機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオテクノロジー機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオテクノロジー機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオテクノロジー機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオテクノロジー機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
